


«Перекрою старый кредит новым» — и долг стал больше
В работе с заёмщиками часто слышу: «Сейчас возьму ещё один кредит, чтобы закрыть старый — так спокойнее». Человек хочет «навести порядок» и убрать ежемесячный платёж, который давит. А в итоге через полгода понимает, что теперь платит больше, а срок растянулся ещё на несколько лет.
Рефинансирование или «перекрытие» долга — это не автоматическое снижение нагрузки. Это новый договор со своими условиями. И если смотреть только на размер ежемесячного платежа, легко пропустить, как растёт общая переплата.
Меньший платёж ≠ меньшие траты.Банки часто предлагают снизить ежемесячный платёж — но за счёт увеличения срока. Например, остаток долга 250 000 рублей по старому кредиту нужно было выплатить за 2 года. В новом предложении платёж делают комфортным, но срок растягивают до 5 лет. Ежемесячно платить легче, а итоговая сумма процентов получается заметно больше.
Ставка бывает «с подвохом».Иногда в рекламе пишут «от 12%», а реальная ставка зависит от страховки, пакета услуг или категории клиента. Без дополнительных условий ставка может быть существенно выше. И если страховка включена в тело кредита, проценты начисляются и на неё тоже.
Комиссии и «мелкие» списания.При рефинансировании могут быть комиссии за выдачу, перевод средств для погашения старого долга, обслуживание счёта. Они не всегда очевидны, но увеличивают итоговую стоимость кредита.
Разные методики расчёта.Даже при одинаковой ставке графики платежей могут отличаться из‑за типа платежей (аннуитетные или дифференцированные) и даты выдачи. В первые месяцы доля процентов в платеже может быть очень высокой, и досрочные погашения поначалу почти не уменьшают тело долга.
Пример на цифрах.Есть остаток долга 250 000 рублей. По старому кредиту оставалось платить 24 месяца, платёж 11 800 рублей, общая переплата — примерно 33 200 рублей.В новом предложении предлагают платёж 7 500 рублей на 60 месяцев. Ставка чуть ниже, но из‑за срока общая переплата вырастает до примерно 200 000 рублей. То есть «стало легче платить каждый месяц», но суммарно отдать придётся почти в 6 раз больше процентов.
Досрочное погашение старого кредита — не всегда бесплатно.Некоторые договоры предусматривают комиссии или особые условия при досрочном закрытии. Плюс нужно учитывать, что деньги на погашение могут идти несколько дней, и проценты по старому долгу продолжат начисляться до фактической даты закрытия.
Почему это кажется выгодным.Маркетинг делает упор на «снижение платежа» и «одну удобную дату». Это действительно решает проблему текущей нагрузки, но не всегда снижает стоимость долга. А ещё психологически проще согласиться на «новый, более удобный кредит», чем разбираться, сколько реально будет стоить эта «удобность».
Так что рефинансирование — это не «обнуление» долга, а замена одного обязательства другим, со своими сроками, ставками и правилами. И выгода появляется только тогда, когда вместе с платежом снижается и общая стоимость кредита, а не просто отодвигается конец выплат.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

В работе с кредитами чаще всего слышу эту фразу: «Ну там же ставка всего 12%! Это же почти даром». Человек видит одну цифру, цепляется за неё, а дальше уже не вчитывается. А потом приходит ко мне с графиком платежей и вопросом: «Я взял 300 тысяч, а вернуть надо почти 550. Как так?»
Дело в том, что «ставка» — это только часть картины. Она показывает, сколько банк берёт за пользование деньгами в год, но не учитывает ни срок, ни дополнительные платежи. И когда кредит берут на 5 лет, даже...
Брал потребкредит на 600 тысяч рублей под 18,5% годовых на четыре года. Платёж - около 17 800 рублей в месяц. Через полгода появились свободные 120 тысяч, и я внёс их досрочно. Приложение предложило два варианта: сократить срок или уменьшить платёж.
Быстробанк повысил % ставки по вкладу,, Выгодный,, . Наибольшая ставка-13,7% на некоторых сроках.

Морской банк обновил ставки по вкладам «Капитал+» и «Капитальный», а также изменил срок по вкладу «ХИТ сезона».
Открывается вклад от 10 000 ₽, максимальная сумма — 5 000 000 ₽.
С июля банки начали блокировать доступ к онлайн-банкингу и платёжным картам, ссылаясь на поправки в Федеральный закон «О национальной платёжной системе» (№ 161-ФЗ), вступившие в силу 25 июля. Изменения предусматривают отключение дистанционного банковского обслуживания тем, кто занимается выводом и обналичиванием украденных денег.
Банки блокируют карты, доступ в приложение и личный кабинет, если данные клиента попали в базу Банка России на основании информации от МВД. Своими счетами не получится...
Нам Интерфакс сообщает, что, по данным Росстата, бензин за год подорожал почти на 23%. Если точнее, в сентябре 2026 года цены были на 22,71% выше, чем годом ранее.

Сделать это можно быстро и просто в нашем мобильном приложении:
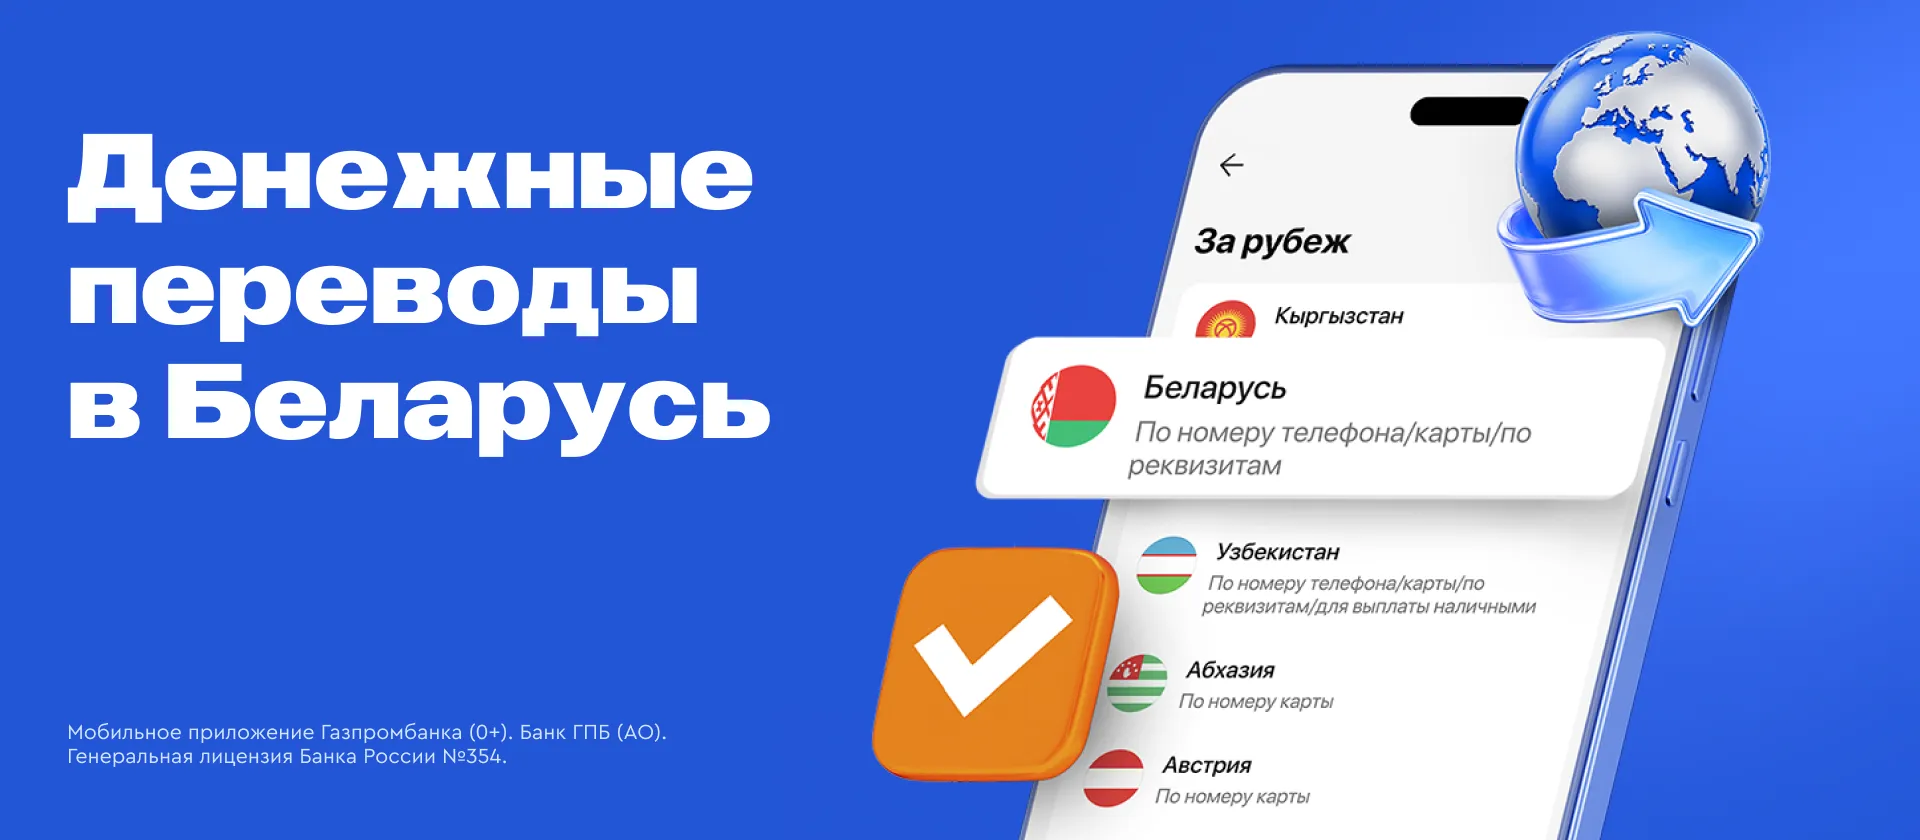

Решила посмотреть сегодня варианты вкладов на банки ру. У меня есть накопительный счёт, отлично помогает копить, каждый день начисляется доход.
ПСБ повысил приветственную ставку по накопительному счету «Импульс» и изменил ставки по счету «Вектор».