Fix Price платит 17%, заработав вдвое меньше: разовый подарок, не политика
Неделя выдалась щедрой на неожиданные дивиденды, и сегодня вслед за Уралсибом отличился Fix Price, совет директоров которого рекомендовал 0,1 ₽ на акцию за девять месяцев, всего 10 млрд ₽. Бумага, которая стоит меньше рубля, в 9:32 прибавляла больше 10%, до 59,87 копейки, потом часть роста отдала и около 15:15 МСК держалась возле 58 копеек, примерно +7%, но даже по такой цене выплата даёт около 17% доходности. Собрание акционеров, которое должно её утвердить, назначено на 16 декабря, реестр на 28 декабря.
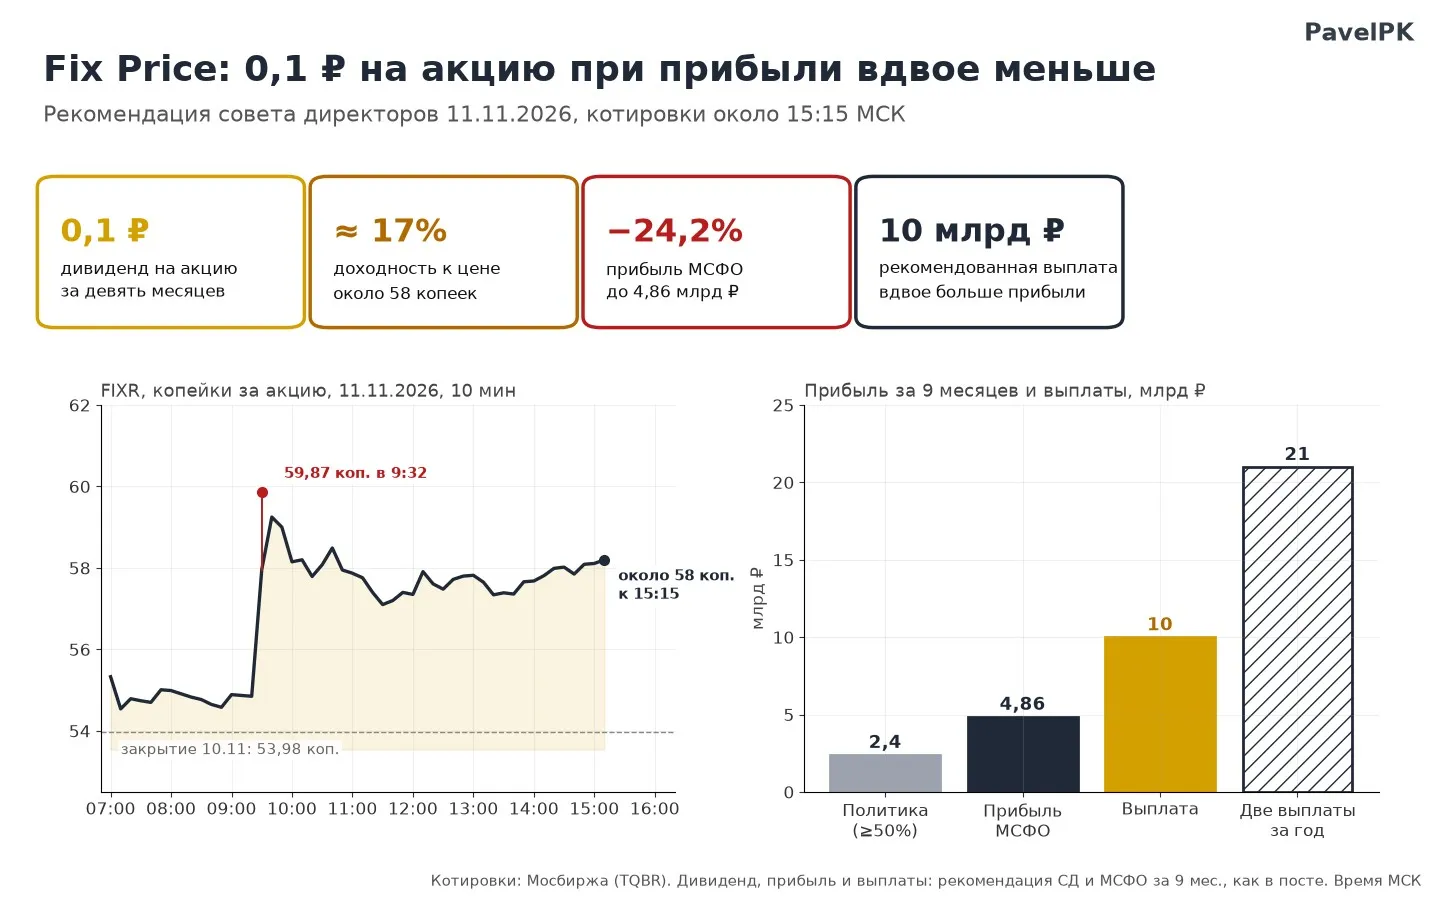
Выглядит как новогодний подарок, только в отчёте цифры с ним не сходятся. Чистая прибыль по МСФО за девять месяцев упала на 24,2%, до 4,86 млрд ₽, а по собственной дивполитике компания стремится платить не меньше половины прибыли по МСФО, то есть около 2,4 млрд. Рекомендовано же 10 млрд, вдвое больше всего, что заработано за период, и это уже вторая крупная выплата за год, ведь в июне акционеры получили ещё 11 млрд ₽, так что вместе выходит около 21 млрд при прибыли меньше 5 млрд.
Откуда деньги, хорошо разобрали в ПСБ. Операционная «дочка» «Бэст Прайс» дважды за год начислила дивиденды головной компании, 11,06 млрд в марте и 10,02 млрд в сентябре, причём сентябрьские деньги на конец квартала ещё не пришли и числились дебиторкой. В отчётности ПАО по РСБУ это превращается в прибыль 21,1 млрд, но в консолидированной МСФО такие внутригрупповые суммы взаимно исключаются, поэтому нового заработка у бизнеса не появилось, компания поднимает наверх прибыль, накопленную в прошлые годы. Позволить себе это она может благодаря низкому долгу, чистый долг к EBITDA на конец сентября 0,3x, и в ПСБ считают, что выплату, скорее всего, закроют деньгами четвёртого квартала, а при необходимости и займами.
У Уралсиба в понедельник картина похожая. Совет рекомендовал те же 10 млрд ₽ с доходностью около 16%, акции к 10:00 подскочили на 22%, а деньги тоже берут из нераспределённой прибыли прошлых лет, хотя прибыль по РСБУ за девять месяцев снизилась на 10%, до 14,5 млрд. Русал в те же дни показал обратную сторону: совет снова рекомендовал ноль, хотя выплату требует «Суал» Вексельберга с долей 25,72%, а последний раз компания платила за первое полугодие 2022 года. Выходит, что решает не формула в положении о дивидендах, а то, нужны ли деньги основному акционеру прямо сейчас.
Отсюда признаки, по которым я для себя отличаю разовую щедрость от политики. Первый и самый простой: если дивиденд больше прибыли за тот же период, значит, раздают накопленное, а накопленное однажды кончается. Второй: в решении источником названа нераспределённая прибыль прошлых лет, а не доля текущего заработка. Третий: в истории выплат ноль соседствует с крупной суммой, как у Уралсиба, который за 2024 год не платил вовсе, за 2025-й отдал 7,2 млрд, а теперь сразу 10 млрд за девять месяцев. И главный: настоящую политику можно посчитать заранее по отчёту, а разовую выплату узнаёшь только из решения совета, как сегодня утром.
Теперь про цену после отсечки. Теоретически акция теряет сумму дивиденда, около 17%, а на руки после 13% НДФЛ приходит примерно 15%, так что покупка ради одной выплаты оправдана, только если цена потом закроет гэп. А закрывать его рынку не на что, когда прибыль около 2 млрд в квартал, и следующий подарок в 10 млрд снова будет зависеть только от того, решит ли совет его сделать. Мне ближе вывод ПСБ, что 20 млрд в год при нынешней прибыли платить долго не получится.
Так что я бы не торопился покупать под реестр до 16 декабря, ведь пока это только рекомендация, а после собрания до 28-го ещё останется время подумать.
А вы такие дивиденды берёте или обходите стороной?)
#дивиденды #FixPrice

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
Иностранные инвестиционные монеты в России продают специализированные дилеры, нумизматические магазины, аукционы и частные владельцы. В банках такие выпуски встречаются реже и обычно представлены ограниченным ассортиментом. Для первой покупки удобнее продавец с российским юридическим лицом, кассовыми документами и инструментальной проверкой.

Пока рынок фокусируется на ключевой ставке и геополитических факторах, у инвесторов, ориентированных на пассивный доход, появляется весомый аргумент в пользу акций. По прогнозам аналитиков, объём промежуточных дивидендных выплат российских компаний с октября по январь может достичь 1,1 триллиона рублей. Ожидаемая дивидендная доходность на горизонте года - 11,5%. Это сопоставимо с доходностью депозитов, но с дополнительным бонусом: потенциалом роста стоимости самих акций. Для инвестора, который...
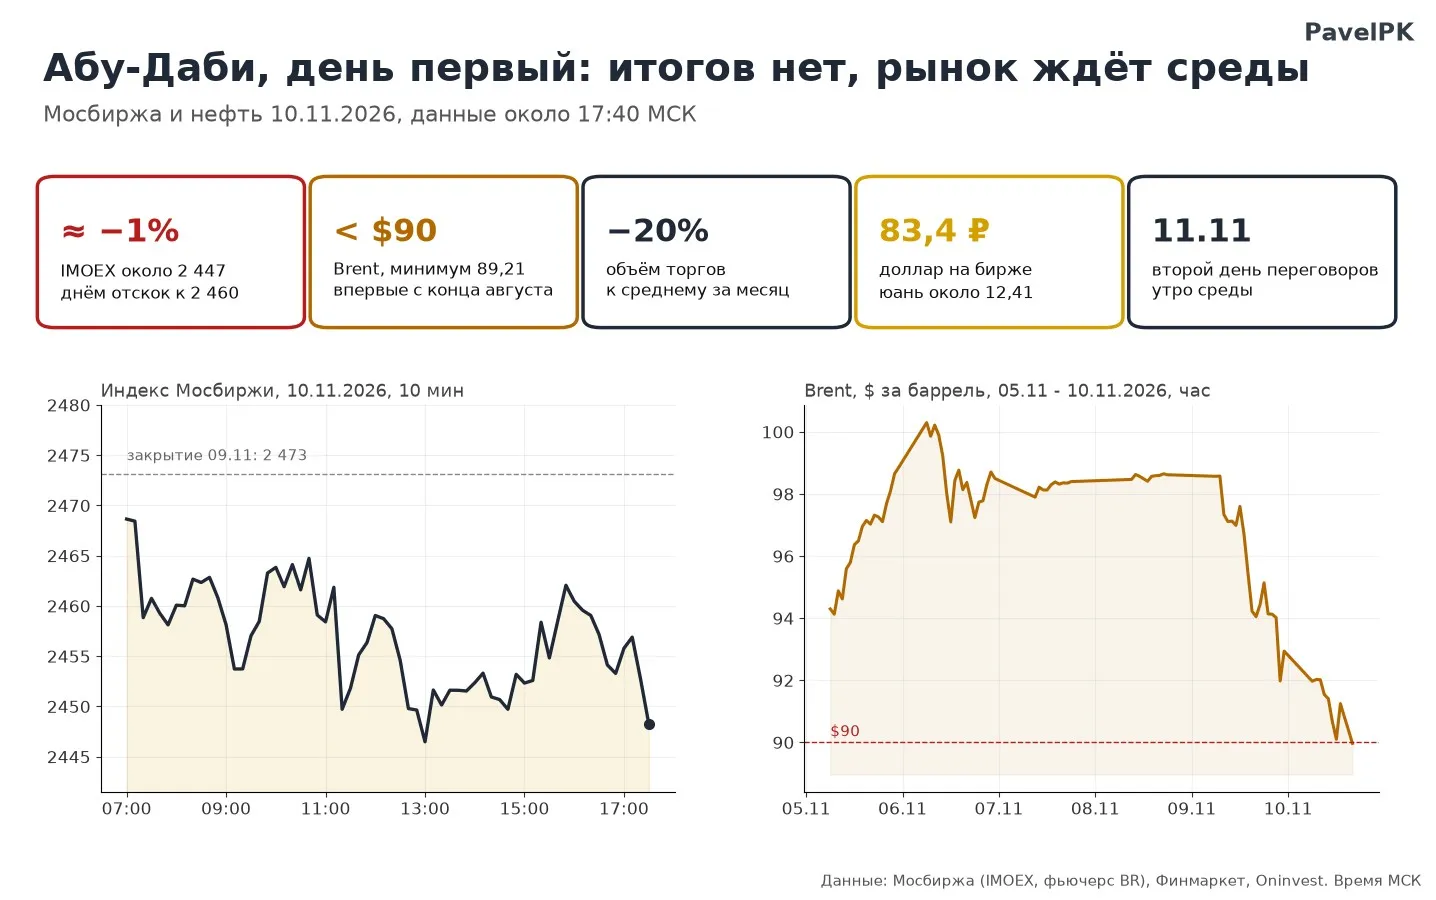
Первый день трёхсторонних переговоров в Абу-Даби закончился без единой объявленной договорённости, и рынок отреагировал на это как осторожный человек, который смотрит, ждёт и ничего резкого не делает)
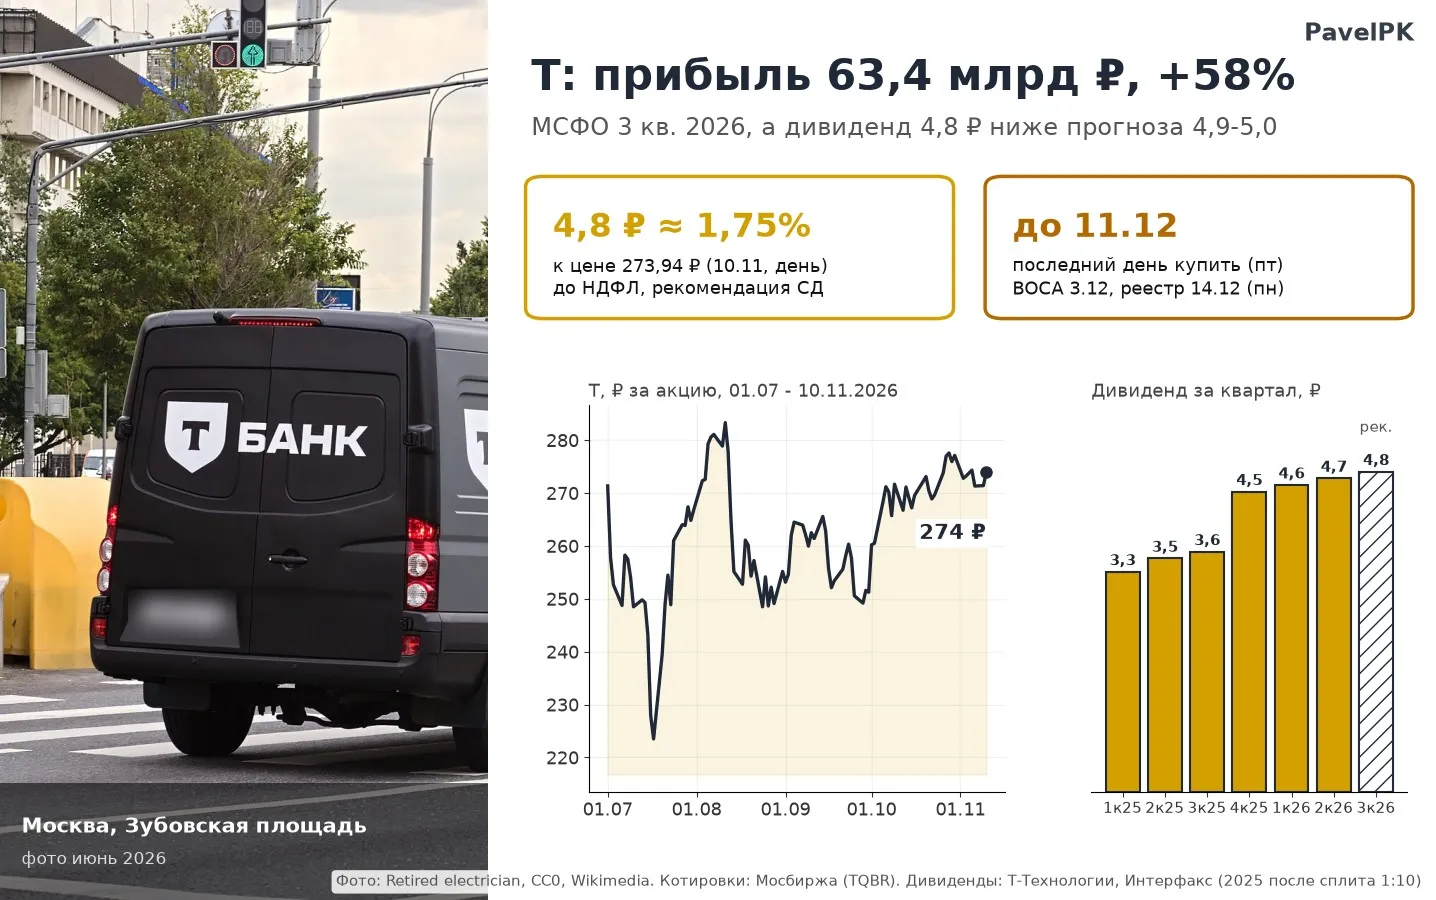
Утром открыл отчёт Т-Технологий за третий квартал и первые минуты не мог решить, радоваться или ворчать, потому что прибыль вышла заметно выше ожиданий аналитиков, а дивиденд при этом оказался чуть ниже того, что они же ждали)
На выходных мне попалась статья «Делового квартала», где налоговые юристы разбирают новый пакет поправок в Налоговый кодекс, и одна фраза оттуда засела в голове: власти, мол, понимают, что с бизнеса больше ничего не взять, зато у физлиц есть масса резервов. Звучит громко, поэтому я сел и прочитал, что именно лежит в самом законопроекте № 617-9, ведь у меня в портфеле дивидендные акции и облигации, и цитаты с круглого стола налог за меня не заплатят)
Мы привыкли думать, что проблемы у эмитента сначала случаются где-то в третьем эшелоне, у компаний, о которых никто толком не слышал, а у крупных и рейтинговых всё видно заранее и с запасом, но Балтийский лизинг сейчас хорошо показывает, что запас этот бывает тоньше, чем кажется.


📌 Наблюдательный совет Х5 рекомендовал дивиденды по итогам 9 месяцев в размере 204 руб. на акцию (8,7% дивдоходности). Закрытие реестра состоится 11 декабря 2026 года. В 2026 году X5 уже осуществил две выплаты дивидендов в сумме в 613 руб. на акцию при доходности в 23,5%.
📌 «Т-Технологии» подали в Банк России добровольное предложение акционерам ЦИАНа о выкупе до 100% их акций, но не менее 50%. Цена выкупа составит 993,05 руб. Объявленная цена выкупа была на 29,3% выше уровня закрытия основных...
ПДС: решила откладывать на пенсию и узнала, что государство может добавить до 36 000 рублей в год
Хотел бы поделиться своим первым опытом участия в "Программе Долгосрочных Сбережений" с практическими выводами по сотрудничеству за этот 2026 год.

Пост полезный для новичков. Бабушке прочитаю.
Я не профессиональный инвестор и не финансовый эксперт. Я обычный клиент Т-Банка, который однажды решил попробовать системно откладывать деньги.