Законопроект 617-9: дивиденды, купоны и шкала до 22%
На выходных мне попалась статья «Делового квартала», где налоговые юристы разбирают новый пакет поправок в Налоговый кодекс, и одна фраза оттуда засела в голове: власти, мол, понимают, что с бизнеса больше ничего не взять, зато у физлиц есть масса резервов. Звучит громко, поэтому я сел и прочитал, что именно лежит в самом законопроекте № 617-9, ведь у меня в портфеле дивидендные акции и облигации, и цитаты с круглого стола налог за меня не заплатят)
Правительство внесло его в Думу 30 сентября, 29 октября он прошёл первое чтение, поправки принимают до 12 ноября, и второе чтение стоит на 19 ноября. Для нас главное в нём то, что отдельная шкала 13 и 15% для дивидендов, купонов, процентов по вкладам, доходов от сделок с бумагами и от продажи имущества исчезает, и все эти доходы переезжают на ту же пятиступенчатую шкалу, по которой с 2025 года облагается зарплата: 13% до 2,4 млн в год, дальше 15% до 5 млн, 18% до 20 млн, 20% до 50 млн и 22% только с того, что выше. Если закон успеют опубликовать до конца ноября, всё это заработает с 1 января 2027 года, если позже, то по тексту проекта старт уедет на год.
Цифра 22% в заголовках выглядит страшно, но до неё нужно заработать за год больше 50 миллионов, и Минфин сам оценивает, что изменения заденут около 4 млн человек. Для обычного частного инвестора заметнее другая деталь: купоны и прибыль от продажи бумаг до сих пор жили в своей корзине и с зарплатой никак не складывались, а по проекту складываются, поэтому человек с зарплатой около 2,4 млн в год вполне может обнаружить, что часть его купонов уже облагается по 15%, хотя ни зарплата, ни купоны по отдельности порог не переходят.
С дивидендами и процентами по вкладам в тексте есть хитрость, о которой почти не пишут в новостях. При расчёте налога с зарплаты их не учитывают, а вот ставку для них самих, судя по формулировке, считают с оглядкой на остальные доходы года, и они как бы ложатся сверху. Налоговые консультанты читают эту норму по-разному, часть из них уверена, что до 5 млн дивидендов вообще ничего не меняется, а в пояснительной записке при этом написано про одну общую совокупность баз, так что ко второму чтению её могут поправить в любую сторону, и считать дивиденды до 19 ноября я бы не стал.
По вкладам необлагаемый порог в миллион, умноженный на ключевую ставку, сохраняется, но с 2027 года налог будет удерживать сам банк прямо при выплате процентов, а лимит по проекту считают по максимальной ставке прошлого года.
Для меня самое важное в этой истории то, что ИИС-3 и льгота долгосрочного владения в проекте остаются. Доход, который вообще не попадает в налоговую базу, не может и поднять ставку, поэтому ИИС-3, который я как раз открыл в этом году, из приятного бонуса превращается в главный способ держать купоны подальше от новой шкалы, а льгота за три года владения становится ещё одним поводом не дёргать портфель без большой нужды.
Остальное из статьи «Делового квартала» я бы аккуратно отделил от самого законопроекта. Штрафы за налоговые нарушения в нём действительно индексируют, местами в разы, например за неявку свидетеля с тысячи до 14 тысяч рублей, но штрафы в процентах от неуплаченного налога не трогают. Обмен данными о переводах физлиц между ЦБ и налоговой лежит в Думе отдельным законопроектом ещё с марта, вызовы на пояснения через предпроверочный анализ ФНС это прогноз юристов, а налог на наследство из бумаг «Деловой России» никто не вносил, и глава объединения сам назвал их «консервой».
Распродавать дивидендные акции и облигации до Нового года я не собираюсь, потому что повышенная ставка ложится только на часть дохода выше порога, и ради разницы в пару процентных пунктов ломать портфель, платить налог с прибыли прямо сейчас и терять срок владения мне кажется плохой сделкой. Дождусь второго чтения 19 ноября, посмотрю, что станет с нормой про дивиденды и с лимитом по вкладам, и уже по финальному тексту решу, сколько докладывать на ИИС-3 до 31 декабря, чтобы забрать вычет за этот год.
А вы уже прикидывали, перевалите ли вместе с зарплатой, купонами и дивидендами за 2,4 млн, или для вас это пока история про чужие миллионы?)
#налоги #ИИС #дивиденды

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
Мы привыкли думать, что проблемы у эмитента сначала случаются где-то в третьем эшелоне, у компаний, о которых никто толком не слышал, а у крупных и рейтинговых всё видно заранее и с запасом, но Балтийский лизинг сейчас хорошо показывает, что запас этот бывает тоньше, чем кажется.


📌 Наблюдательный совет Х5 рекомендовал дивиденды по итогам 9 месяцев в размере 204 руб. на акцию (8,7% дивдоходности). Закрытие реестра состоится 11 декабря 2026 года. В 2026 году X5 уже осуществил две выплаты дивидендов в сумме в 613 руб. на акцию при доходности в 23,5%.
📌 «Т-Технологии» подали в Банк России добровольное предложение акционерам ЦИАНа о выкупе до 100% их акций, но не менее 50%. Цена выкупа составит 993,05 руб. Объявленная цена выкупа была на 29,3% выше уровня закрытия основных...
ПДС: решила откладывать на пенсию и узнала, что государство может добавить до 36 000 рублей в год
Хотел бы поделиться своим первым опытом участия в "Программе Долгосрочных Сбережений" с практическими выводами по сотрудничеству за этот 2026 год.

Пост полезный для новичков. Бабушке прочитаю.
Я не профессиональный инвестор и не финансовый эксперт. Я обычный клиент Т-Банка, который однажды решил попробовать системно откладывать деньги.

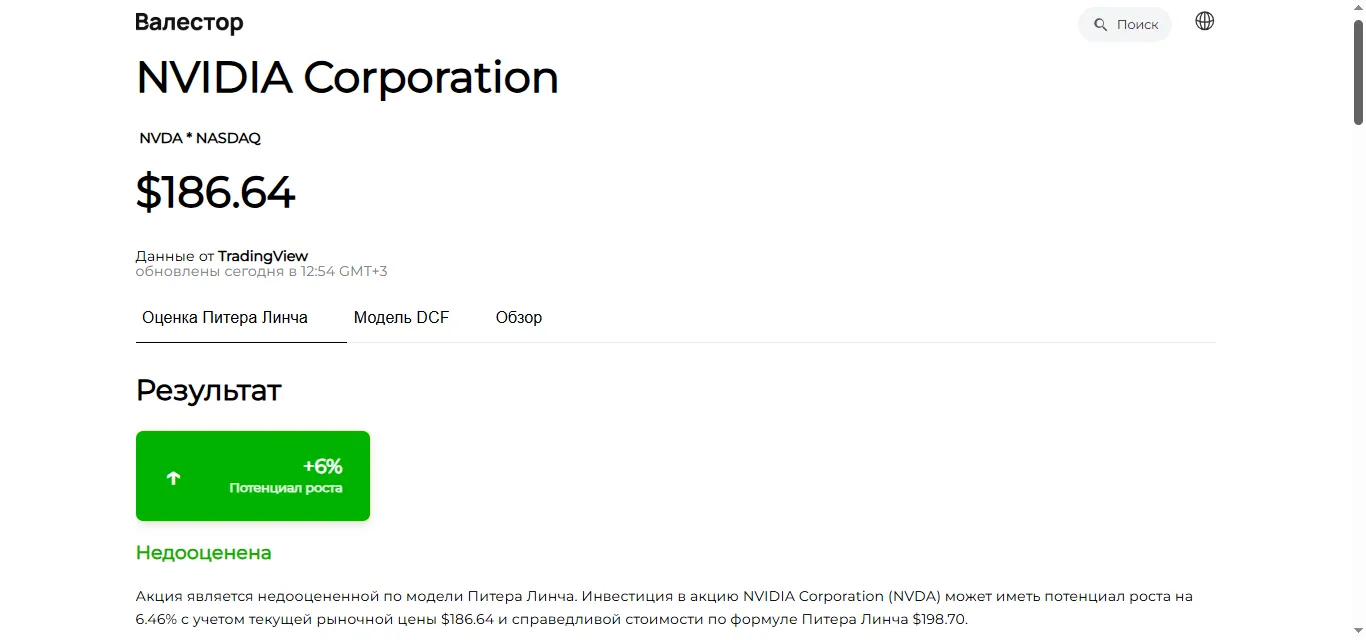
NVIDIA — один из главных бенефициаров развития искусственного интеллекта. Компания производит графические процессоры, сетевое оборудование и программные решения, которые используются для обучения и запуска AI-моделей. Но насколько оправдана рыночная цена её акций?

Октябрь 2026 года стал знаковым для фондов денежного рынка: их совокупный доход достиг 29,13 миллиарда рублей - это новый максимум за всю историю сегмента. Предыдущий рекорд (29,08 миллиарда рублей) держался с декабря 2025 года, и то, что планка снова поднята, говорит о многом: консервативные инструменты не теряют актуальности, а, напротив, становятся всё более востребованными. Инвесторы не гонятся за сверхдоходностью - они выбирают предсказуемость и возможность быстро получить доступ к деньгам.
Осенью я решил разобраться с бюджетом и инвестициями не через разрозненные статьи, а через курс. Смотрел три варианта: у крупной онлайн-школы, у банка и у независимого преподавателя.
Школа предлагала 12 модулей за 39 тыс. рублей с доступом на год, проверкой домашних заданий и тренажёром для расчёта бюджета. Банк — бесплатный курс из шести вебинаров, но только для своих клиентов и без обратной связи. Независимый преподаватель вёл небольшой курс за 12 тыс. рублей с живыми разборами раз в неделю и...

В прошлом году везде активно обсуждалась тема ПДС - актуальная для меня тема, и я всерьез задумалась о вступлении в эту программу.

Пока рынок акций отвлекается на отдельные истории роста, в сегменте гособлигаций происходит нечто более фундаментальное. Доходности длинных ОФЗ поднялись до уровней, которые участники рынка называют исторически максимальными: по данным Банка России, бескупонная доходность гособлигаций со сроком погашения от пяти лет превысила 16,1% годовых. А на аукционе 28 октября Минфин разместил два выпуска со средневзвешенной доходностью выше 16,4%. При этом ключевая ставка - на паузе, и это главный...