


Почему я считаю, что детей нужно учить обращаться с деньгами ещё до 18 лет
Я вот недавно задумалась о том, что детей в школе учат очень многому, но почему-то не всегда объясняют самые обычные вещи, которые потом пригодятся во взрослой жизни. Например, как правильно распоряжаться деньгами, как копить, на что лучше не тратиться и как вообще не остаться без денег через пару дней после зарплаты.
Мне кажется, что финансовой грамотности нужно учить ещё с детства. Причём не обязательно ждать, пока ребёнку исполнится 18 лет. Уже лет с 10 можно постепенно объяснять, как всё устроено.
Карманные деньги
Я считаю, что детям нужно давать карманные деньги. Конечно, в разумных пределах и в зависимости от возможностей семьи.
Например, родители дают ребёнку 1000 рублей на неделю. И он уже сам решает, потратить всё сразу на вкусняшки или оставить часть денег на что-то другое.
Понятно, что сначала ребёнок может потратить всё за один день. Но мне кажется, что это тоже опыт. Ведь лучше научиться на таких небольших суммах, чем потом, уже во взрослой жизни, получать зарплату и сразу оставаться без денег.
Нужно учить детей копить
Ещё я думаю, что очень важно с детства объяснять, зачем вообще нужны накопления.
Допустим, подросток хочет купить себе наушники за 6000 рублей. Можно предложить ему откладывать по 500 рублей каждую неделю. Получается, что через 12 недель он сможет сам накопить на свою покупку.
И мне кажется, что когда человек сам долго копит на какую-то вещь, он потом совсем по-другому к ней относится. Потому что понимает, сколько времени и терпения на неё ушло.
Первая банковская карта
Сейчас у многих школьников уже есть свои банковские карты. И я считаю, что это удобно, но только если ребёнку объяснили, как ими правильно пользоваться.
Например, нужно обязательно рассказать, что никому нельзя сообщать коды из СМС, пароли от банковского приложения и другие секретные данные.
Ещё важно объяснить, что не всем сообщениям в интернете можно верить. Особенно когда кто-то обещает лёгкие деньги или предлагает перейти по непонятной ссылке.
Взрослые иногда сами попадаются на мошенников, поэтому детям тем более нужно об этом рассказывать.
Не нужно покупать абсолютно всё
Мне кажется, что ещё одна важная вещь — научить ребёнка отличать то, что ему действительно нужно, от того, что ему просто захотелось прямо сейчас.
Например, подросток увидел у кого-то дорогую вещь и тоже захотел такую же. Но это ведь не значит, что родители сразу должны её покупать.
Можно вместе обсудить, насколько эта покупка нужна, есть ли более дешёвые варианты и стоит ли вообще тратить на неё деньги.
Я думаю, что умение не покупать всё подряд очень пригодится в будущем.
А что насчёт первых заработков?
Когда подросток становится старше, у него может появиться желание самостоятельно зарабатывать.
И вот здесь, как мне кажется, особенно важно объяснить, что не обязательно тратить все заработанные деньги сразу.
Можно попробовать откладывать хотя бы небольшую часть. Например, 10% от каждого заработка. Даже если сумма совсем маленькая, со временем это может стать хорошей привычкой.
В заключение
В общем, я считаю, что финансовая грамотность — это действительно важная вещь, которой нужно учить с детства.
Необязательно сразу рассказывать ребёнку про кредиты, инвестиции и какие-то сложные финансовые инструменты. Для начала достаточно научить его считать свои деньги, копить, планировать покупки и не доверять мошенникам.
Мне кажется, что если человек научится всему этому ещё в подростковом возрасте, то во взрослой жизни ему будет намного проще.
А как вы считаете, с какого возраста лучше начинать учить детей обращаться с деньгами? И нужно ли давать подросткам полную свободу в распоряжении карманными деньгами?

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


В этот тёмный вечер мистического (по дате) времени, столкнулся с непредвиденной ранее ситуацией :
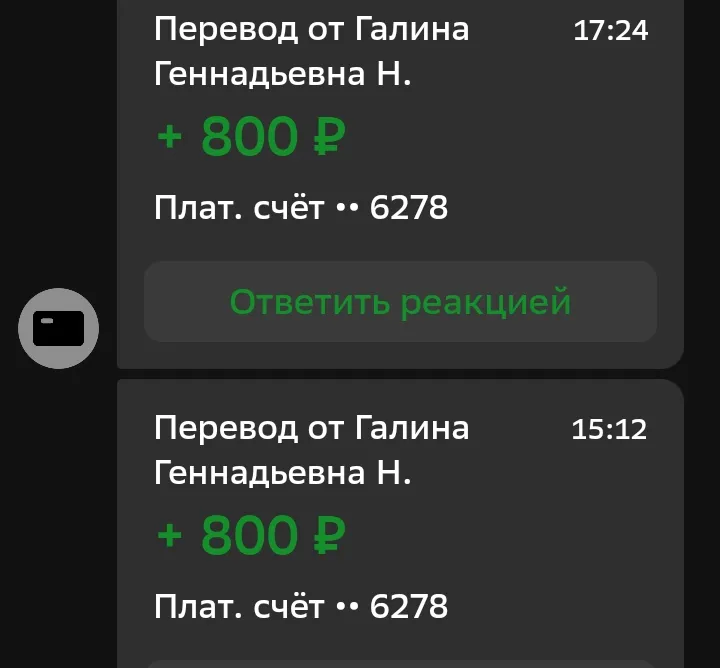


Ну может кто-то хотел Вас порадовать и стал посылать много денег🤭😁я бы, не вернула😌сказала бы, что ничего не знаю, это не я и лошадь не моя🙈😸
Хочу поделиться историей, которая началась с обычной разбиралки вещей в квартире и закончилась деньгами, о которых не знал никто в семье.
В прошлом году ушла из жизни моя тётя — ей было 76. Наследство казалось простым: квартира, которую она завещала моей маме, и небольшая сумма на картах в кошельке. Мы вступили в наследство у нотариуса, всё оформили, и на этом история, как нам казалось, закончилась.
А через полгода при разборе старых бумаг я нашла сберегательную книжку — синюю, ещё советского...
Паспортный возраст не равно субъективный возраст. Такой вывод следует из нового исследования страховой компании «Ингосстрах», сети клиник «Будь Здоров» и Финансового университета при Правительстве РФ.

Мне кажется, возраст — это во многом внутреннее ощущение. Но даже если чувствуешь себя молодым и полным сил, о здоровье забывать не стоит. Ведь многие проблемы проще предупредить, чем потом лечить.
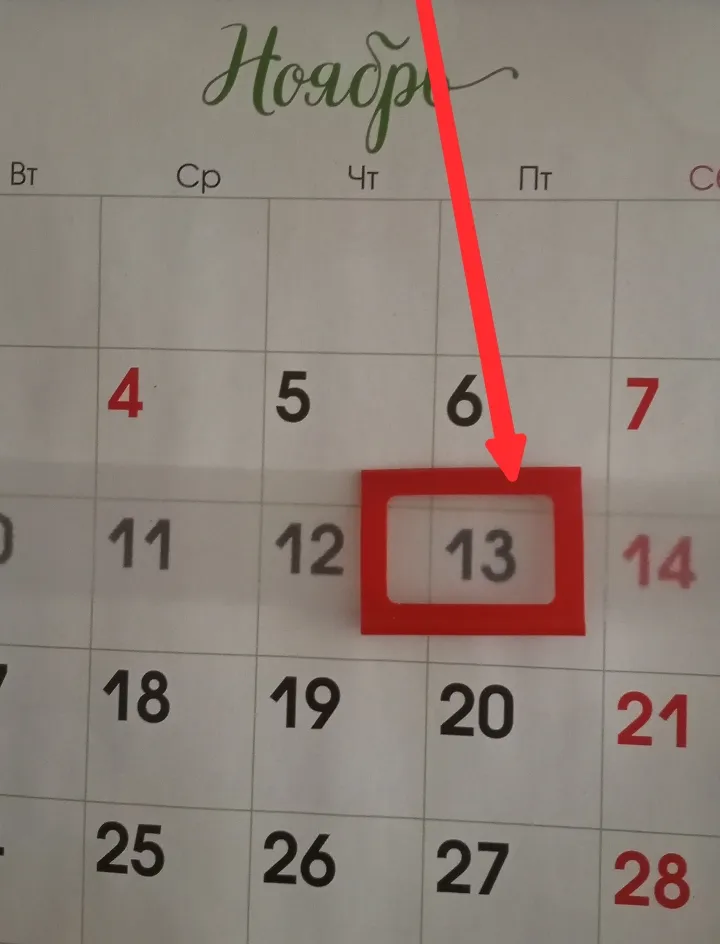
Сегодня одна из "мистических" дат...
в Беседке сошлись два поста на одну боль: «5 распространенных мифов о кредитах» и «Долги больше не спишут? Что изменилось в банкротстве». В комментариях к последнему читатель спросил прямо: «А что именно изменилось в 2026 году?» Ответ стоит разложить по цифрам, потому что изменилось немало — и статистика это подтверждает: за первый квартал суды отказали россиянам в списании долгов 2,2 тысячи раз, рекорд за всю историю наблюдений и в 2,6 раза чаще, чем годом ранее.
Два пути: суд или МФЦСами...
Коллеги и представители Банки.ру, подскажите, как сейчас работает регламент Народного рейтинга и почему не соблюдаются озвученные поддержкой сроки?Ситуация следующая:1. 06.10.2026 я опубликовал отзыв об Альфа-Банке (№ 13421905: «Детальная и быстрая консультация по услуге перевода задолженности. Спасибо Анастасии!»).2. 07.10.2026 администратор запросил уточнения — в тот же день я всё подробно расписал в комментариях и прикрепил подтверждающие скриншоты.3. 08.10.2026 Альфа-Банк ответил в...
Пришло уведомление из налоговой, там что-то с моих вкладов. Сколько? С 2021 года проценты по вкладам формально облагаются налогом, но по-настоящему люди столкнулись с ним только сейчас — в годы высоких ставок суммарные проценты выросли в разы, и в 2026 году россияне заплатят рекордную сумму такого НДФЛ. При этом большинство вкладчиков платить не будут вовсе — потому что их доход по процентам не дотянет до необлагаемого порога. Разберём, как работает эта схема и как заранее прикинуть свой налог.
К...
Сегодня наша редакция в лице меня хочет познакомить вас, уважаемые читатели, с некоторыми банкиружскими новостями, упущенными моими коллегами. На повестке дня — свежие проценты, коммунальные бонусы, словесные баталии и немного здорового скептицизма.
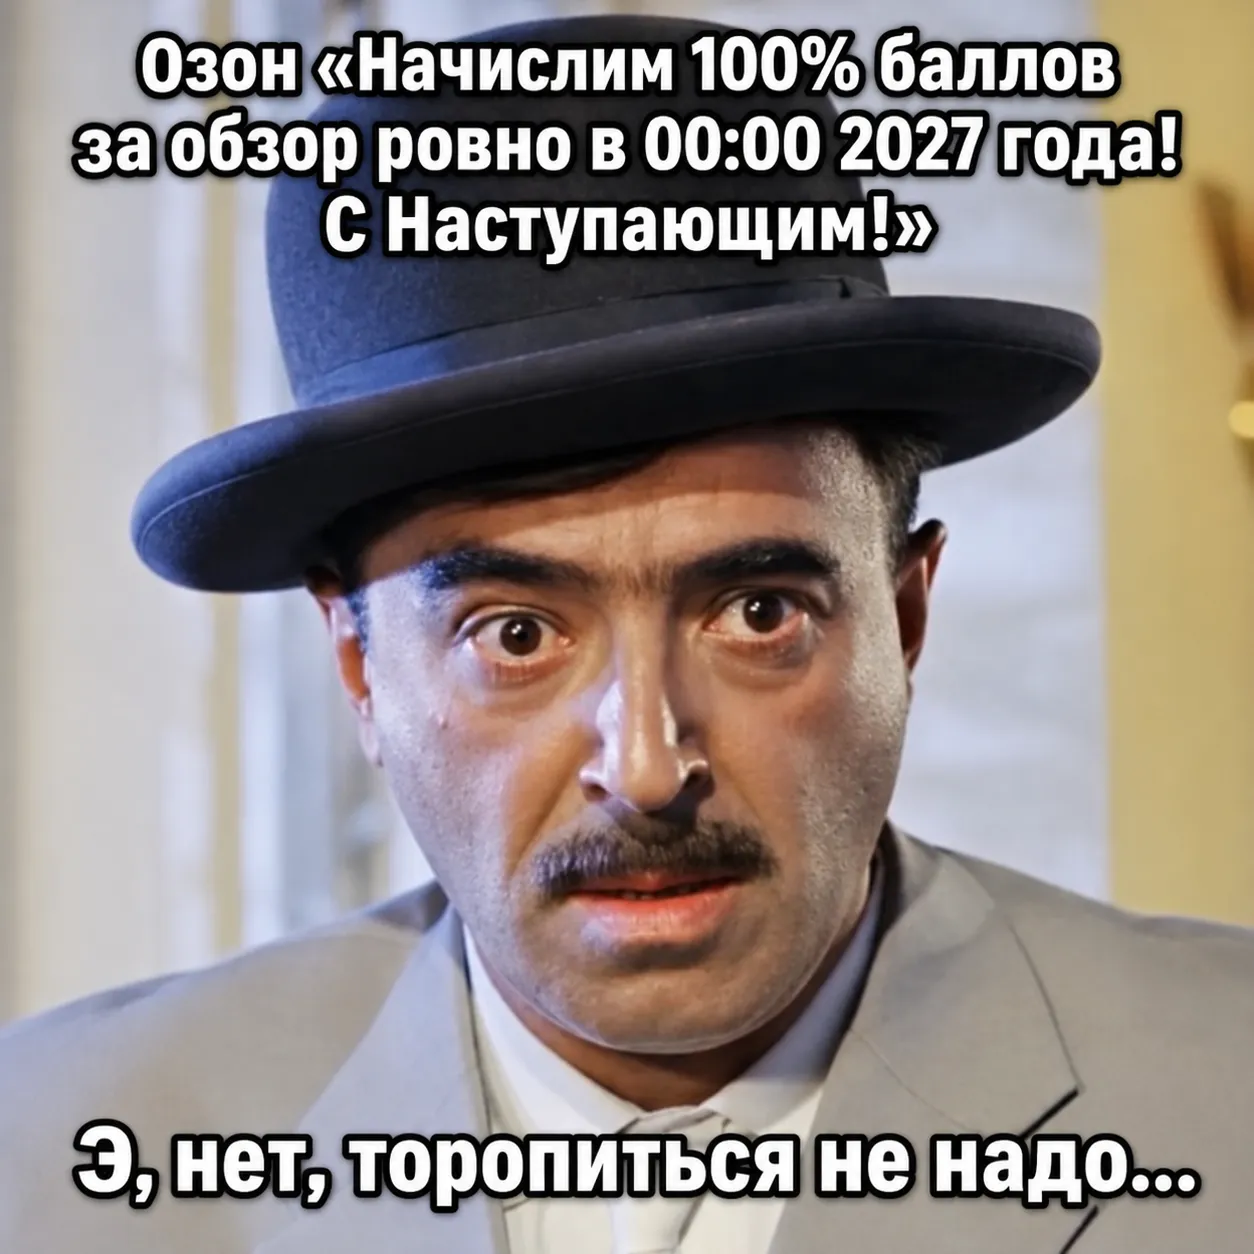

Точно - торопиться не надо! 😉
Спасибо за веселую подачу всех "вкусностей" от банков. 🙌

После получения ВНЖ я думала, что главный документ теперь карточка резидента. Но почти в каждом банке, у работодателя и даже при подключении интернета меня первым делом спрашивали другое: местный налоговый номер. Без него многие финансовые вещи просто не запускались. Собрала здесь то, что поняла на своём опыте и что советую выяснить заранее.
После переезда по ВНЖ многие мои клиенты продолжают помогать родителям, которые остались в России. Кто-то отправляет небольшую сумму каждый месяц, кто-то оплачивает лечение или ремонт. И почти все рано или поздно спрашивают одно и то же: «Как переводить так, чтобы деньги доходили, а у банка не возникало вопросов?» Расскажу, как я смотрю на эту задачу и что советую.