ВАШИ ПЕНСИОННЫЕ НАКОПЛЕНИЯ ПЕРЕЕДУТ БЕЗ СПРОСА: ЧТО ПРОИСХОДИТ С РЕФОРМОЙ ПДС
В сети снова шум: «пенсионные фонды закрывают, а все накопления заберут». Спокойно, без паники — фонды остаются на месте, но правила игры действительно меняют по-крупному.
Правительство внесло в Госдуму законопроект, по которому с 1 апреля 2027 года все старые пенсионные накопления граждан автоматически переведут в Программу долгосрочных сбережений (ПДС). Речь идет о тех самых деньгах, которые формировались у работающих с 2002 по 2013 год и с 2014 года лежали в «заморозке».Разбираем без лишних эмоций, как это коснется вашего кошелька и где тут скрыт интерес государства.
Как пройдет перевод
Писать заявления и бегать по инстанциям не придется — все сделают за вас:
- Если ваши накопления уже в негосударственном фонде (НПФ) — этот же фонд сам откроет вам счет ПДС и перекинет туда деньги.
- Если вы «молчун» и деньги лежали в государственном СФР (под управлением ВЭБ.РФ) — для таких граждан создадут специальный уполномоченный госфонд (на базе того же ВЭБ.РФ), куда переедут средства. После этого у вас будет два года, чтобы без потери дохода перевести счет в любой другой НПФ.
- Обычную страховую пенсию не трогают — стаж, баллы и базовые выплаты от государства остаются по старым правилам.
В чем реальный плюс для людей
Замороженная накопительная пенсия долгие годы лежала мертвым грузом: управлять ею было сложно, а забрать до пенсии — практически невозможно. В ПДС условия гибче:
- Деньги можно снять досрочно без потерь в тяжелой жизненной ситуации (на дорогостоящее лечение или при потере кормильца).
- Средства проще передаются по наследству правопреемникам.
- Забрать накопления в виде выплат можно в 55 лет (женщинам) и 60 лет (мужчинам), либо через 15 лет действия договора.
А где подвох и зачем это государству
В чудеса мы не верим, поэтому смотрим на сухой остаток. Вся эта реформа затеяна ради двух вещей:
- Доступ к «длинным» деньгам. На счетах граждан зависло больше 6,5 триллионов рублей. Перевод их в ПДС снимает старые жесткие ограничения и позволяет направлять эти средства на крупные государственные и инфраструктурные проекты.
- Смена ответственности. Раньше за сохранность обязательных пенсионных накоплений государство отвечало напрямую. Теперь за счета отвечают конкретные НПФ и система страхования вкладов (АСВ) в пределах 2,8 млн рублей. А вот софинансирование от государства (до 36 тысяч рублей в год) на эти «автоматические» деньги не начислят — чтобы его получить, придется заключать отдельный договор и докладывать на счет свои личные средства.
Что стоит сделать прямо сейчас
До апреля 2027 года время еще есть, но навести порядок в бумагах лучше заранее:
- Закажите на портале Госуслуги выписку о состоянии индивидуального лицевого счета (ИЛС).
- Проверьте два пункта: какая именно сумма накоплений у вас зафиксирована и в каком фонде (СФР или конкретном НПФ) она сейчас находится.
- Если деньги в частном НПФ, убедитесь, что у вас сохранился договор и вы знаете, куда обращаться за выписками. Скриншот или PDF-файл из личного кабинета с зафиксированной суммой никогда не будет лишним.
А вы вообще помните, в каком фонде сейчас лежат ваши накопления, или давно не заглядывали в выписку? Пишите в комментариях!

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

До недавнего времени я, как и многие, относился к налогам философски: есть официальная зарплата, с нее автоматически списывают 13%, и с этим ничего не сделаешь. Но когда я оплачивал обучение на курсах повышения квалификации (или за учебу в вузе), сумма за год вышла приличная — 120 000 рублей. Отдавать такие деньги было немного обидно, и тут я вспомнил, что где-то слышал про налоговый вычет. Решил разобраться, как это работает, и не прогадал.
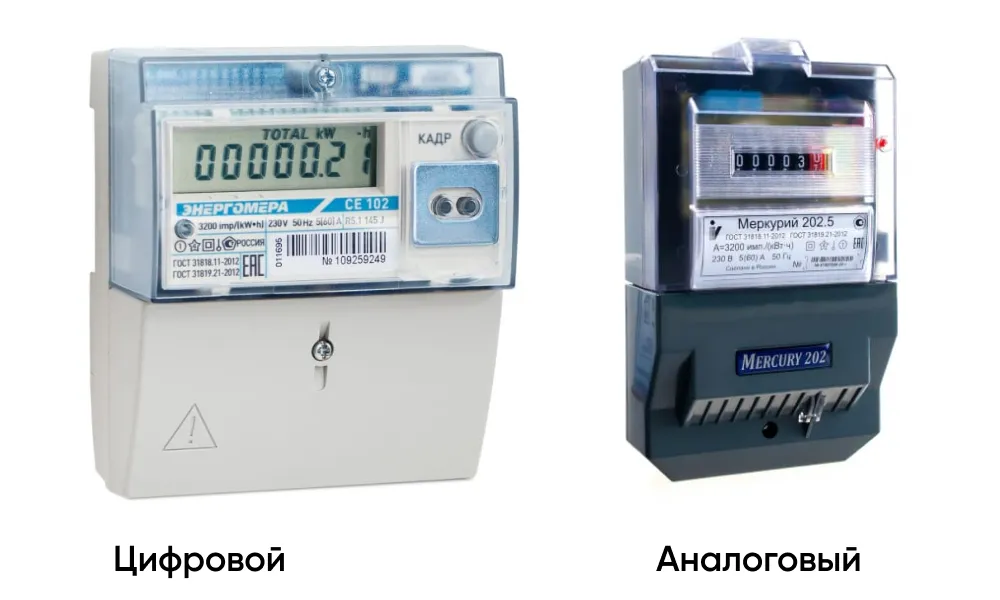
Раньше я относился к квитанциям за ЖКХ по принципу «пришла бумажка — оплатил и забыл». Но в какой-то момент заметил, что сумма за свет начала неприятно расти. Сначала списал это на то, что дома стало больше техники, потом купили посудомойку, а еще я часто работаю из дома за мощным компьютером. В итоге вместо привычных 3 000 рублей я увидел в квитанции 4 500. Именно тогда я решил разобраться, из чего складывается эта сумма, и можно ли на этом сэкономить.

Многие мои клиенты после получения ВНЖ рано или поздно открывают в новой стране свою компанию или регистрируются как индивидуальные предприниматели. Кто-то переводит туда консалтинг, кто-то запускает небольшой местный бизнес. И почти всегда первый практический вопрос звучит так: можно ли пока принимать деньги на личный счёт, а бизнес-счёт открыть потом? Я обычно отвечаю, что «потом» обходится дороже, чем кажется. Расскажу, почему, и как я советую подходить к этому шагу.
Почти каждый мой клиент после получения ВНЖ задаёт один и тот же вопрос: зачем идти в отделение и собирать папку документов, если можно открыть счёт в приложении за вечер? Вопрос справедливый. Цифровые банки действительно удобны, и я сама ими пользуюсь. Но за годы работы я видела достаточно историй, где ставка только на приложение заканчивалась неприятно. Расскажу, как я объясняю разницу и что советую на практике.
1. Полный цифровой "обнуль" (сделать сегодня).
С 1 января 2027 года реклама финансовых продуктов в России будет выглядеть иначе. Банк России утвердил новые требования, которые запрещают использовать формулировки, создающие ложное ощущение безопасности. Слова «гарантированный доход», «без риска», «самый выгодный» и им подобные исчезнут из объявлений банков, страховых компаний, микрофинансовых организаций и инвестиционных платформ. Нарушения будут наказываться штрафами, а не устными замечаниями.
От покупки первого фотоаппарата до открытия собственной фотостудии у меня прошел максимум год. Звучит как история успеха, правда? На деле - хрестоматийный пример того, как сжечь деньги с элегантностью, достойной отдельного кино.

На собеседованиях всё чаще встречаются мошеннические схемы, и работают они настолько гладко, что даже опытный человек может поверить: «Может, у них правда такие процессы».
У Билайна не самый роскошный рейтинг популярности (заслуженный), и о переходе к другому оператору я и сам думал не один раз (в том числе и недавно, из-за отвратительных проблем с их интернетом), но после появления у них "Тарифа с Кэшбэком", я прилип к этому оператору накрепко.