


Приёмка квартиры по ДДУ в ноябре: как я пересчитал доплату за лишние метры
На этой неделе мой застройщик пригласил меня на приёмку квартиры по ДДУ. В ноябре по действующим правилам передачи жилья мне прислали индивидуальное приглашение на осмотр и сразу выставили счёт на 270 000 рублей за лишние 1,8 квадратного метра до подписания передаточного акта.
Платить эту сумму вслепую я не стал. При проектной площади ровно 52 квадратных метра обмеры кадастрового инженера показали 53,8 квадратного метра, что дало прирост около 3,5% и уложилось в предельный порог 5% по закону о долевом строительстве. Цену метра менеджер посчитал верно по договору. Хотя готовые квартиры в этом доме в ноябре продаются заметно дороже, перерасчёт по правилам привязали к моей старой цене 150 000 рублей из ДДУ, но в итоговой цифре всё равно нашлась ошибка. Когда я достал свой бумажный экземпляр договора и сверил формулу перерасчёта, выяснилось, что застройщик умножил на тариф все 1,8 квадратного метра целиком и проигнорировал предусмотренный у меня договором порог бесплатного отклонения.

По тексту моего ДДУ при превышении 1% (то есть 0,52 квадратного метра) оплате подлежит только разница сверх этого лимита, а значит к доплате выходят лишь 1,28 метра на 192 000 рублей. Ошибка бухгалтерии застройщика потянула на 78 000 рублей. Кроме того, эти деньги мне придётся вносить из личных накоплений до регистрации права собственности, поскольку мой банк уже выданный ипотечный кредит под итоговые замеры площади не расширяет.
На осмотре я сам перемерил комнаты рулеткой по плану и подал письменный расчёт на корректировку счёта. А у вас при приёмке новостройки площадь уходила в плюс или в минус и приходилось ли спорить с перерасчётом?


Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.


Короткий итог моего среза на 12–13.11.2026 такой. Стандартные ставки по вкладам 2026 года в десяти крупнейших банках держатся примерно на уровне 10–14,5% годовых, и выше всего они на сроках 3–6 месяцев. Промовклады для новых клиентов дают до 20%, но на два-четыре месяца и на сумму до 50–100 тыс. ₽. Поэтому универсально хорошего банка нет: ответ зависит от суммы и срока.
Пользуюсь яндекс пэй более года. Очень нравится мне раздел - сейвы. Любые деньги (зарплату/мелочь) закидываю на сейв. Начисляют рубли на них же, что удивительно - каждый день. Для меня это находка. Отличные копилки, которым можно придумать своё название (я назвал - коммуналка, покупки, подарки и тд.)
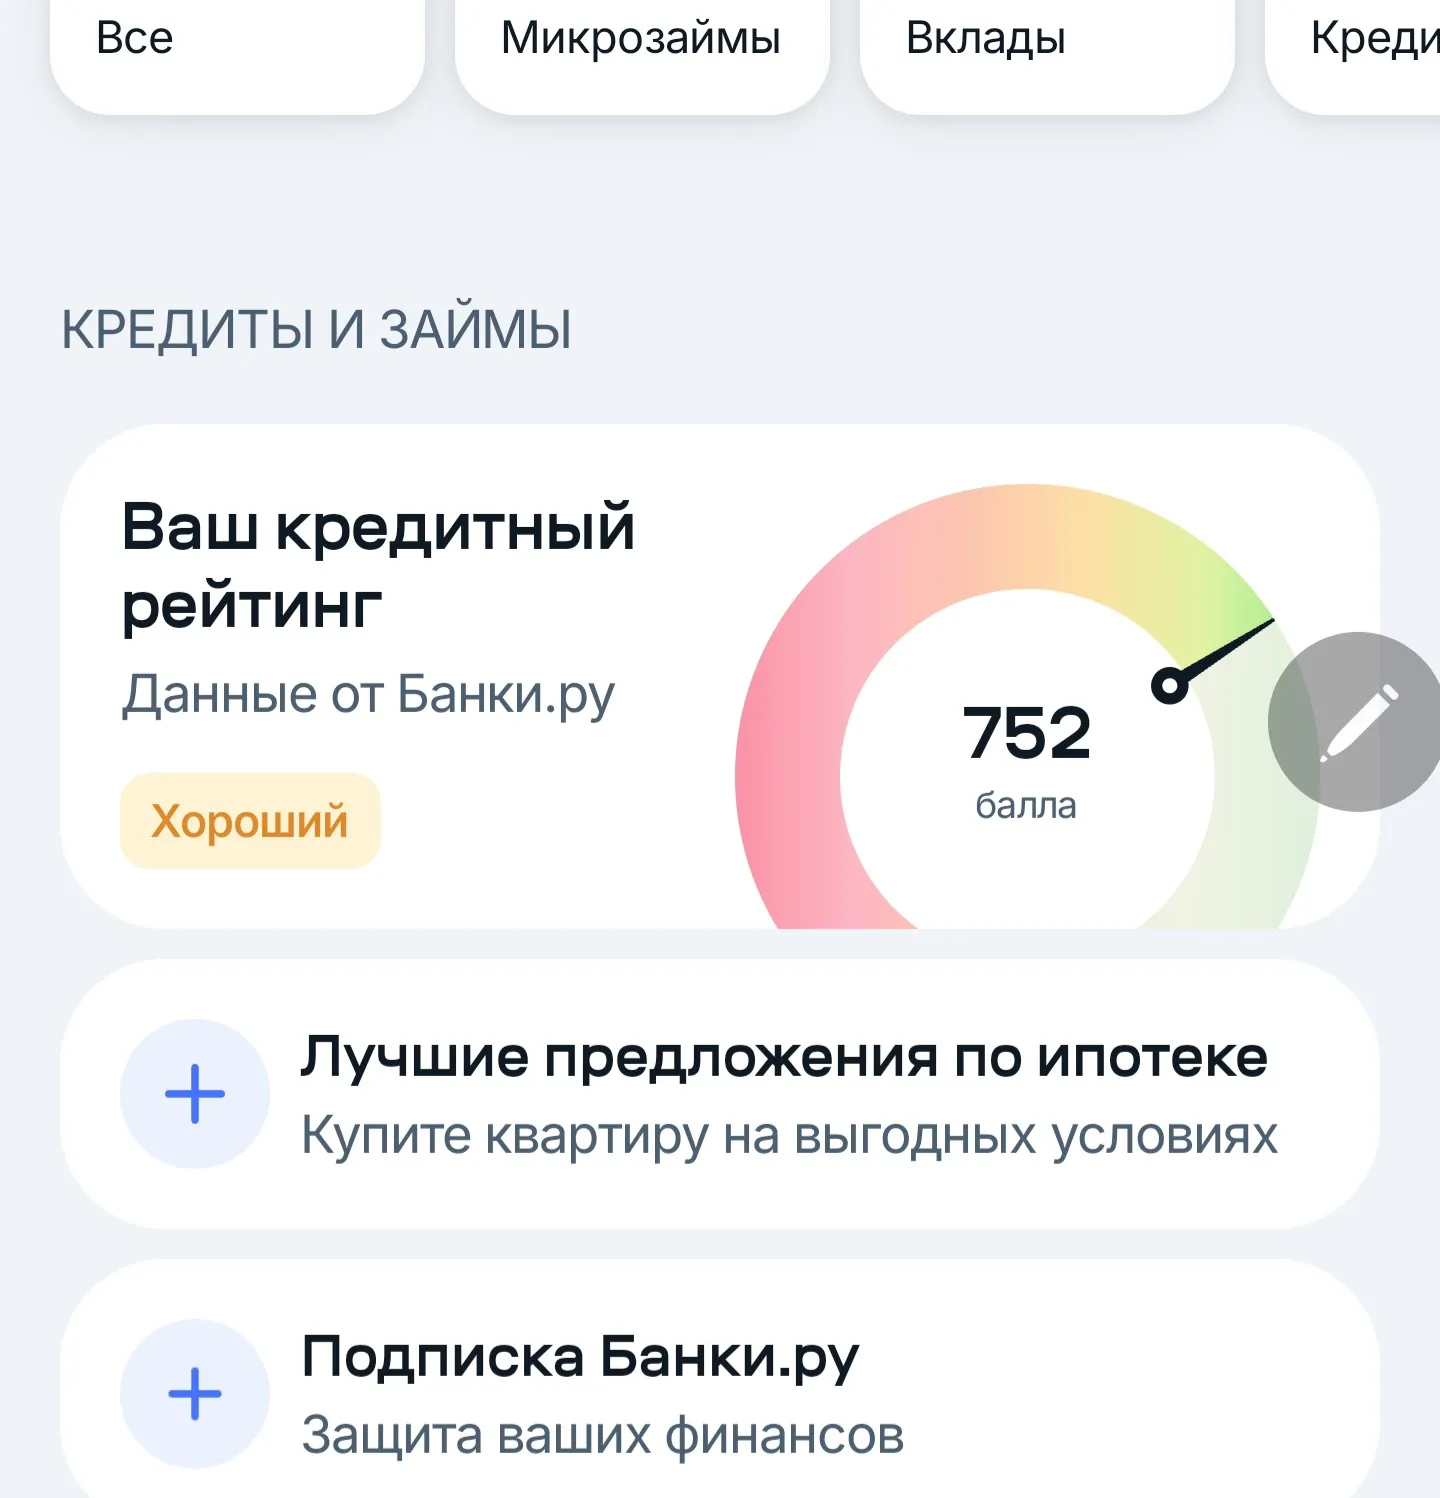
Почему важно проверять кредитный рейтинг и где его смотреть бесплатноМногие сталкиваются с тем, что кредитная история кажется чем-то абстрактным до момента подачи заявки на ипотеку, автокредит или даже оформление страховаия. Между тем, персональный кредитный рейтинг (ПКР) — это главный показатель финансового здоровья, на который опираются банки при принятии решений. Что показывает кредитный рейтинг?Оценка выражается в баллах (обычно от 300 до 999). Например, показатель в 752 балла...
Всем привет! Решил поделиться своим опытом и чек-листом, как я выбирал кредитную карту. Раньше я относился к кредиткам с опаской, боялся скрытых комиссий и огромных процентов, но жизнь заставила завести одну для крупных покупок. Оказалось, что если подойти к вопросу с умом, это очень удобный инструмент. Главное — понимать условия и не забывать вовремя вносить платежи.Первое, с чего я начал — это мониторинг предложений. Сейчас каждый банк обещает золотые горы, но условия кардинально отличаются. Ч...


Компания ROCKETMAN (ООО МКК «Рокетлайн») обновила условия продуктов «Займ» и «Займ онлайн»:
По вкладу «Максимум выгоды» максимальная ставка составляет 13,7% годовых при размещении от 3 000 000 рублей на 91 день. Вклад открывается от 10 000 рублей на срок от 31 до 732 дней. Пополнение и снятие не предусмотрены.

С 1 сентября 2026 года появилось новое основание для ипотечных каникул: рождение или усыновление второго и следующих детей. «Ипотечные каникулы» в Яндексе ищут больше 20 тысяч раз в месяц, а условия разбросаны по разным сайтам, поэтому собрал их в одном месте. Источник: разъяснения на Финуслугах.
Сначала я особо не парился, так как знаю про льготный период. Но сейчас начал переживать. Я не хочу случайно просрочить дату и налететь на дикие проценты. В приложении написано, что нужно внести минимальный платеж, но я боюсь, что если внесу только его, то проценты все равно начнут капать на остаток долга.
С 16 ноября 2026 года отменена программа лояльности по дебетовой карте «Кружева» от Банка «Вологжанин».

Есть особый вид предпринимательского оптимизма. Человек приходит с долгами, просроченными кредитами и пустым расчётным счётом, но совершенно искренне убеждён, что его бизнес развивается. Продажи ведь растут.