


Цифры платёжного баланса: как они отразятся на рубле и экономике
Банк России представит предварительную оценку платёжного баланса РФ за третий квартал - в информационно‑аналитическом комментарии. Для финансового рынка это не просто статистика: данные показывают, как движется валюта через границы страны и что это значит для курса рубля, политики ЦБ и настроений инвесторов.
Что скрывается за термином «платёжный баланс»
Платёжный баланс - это сводный счёт всех денежных потоков страны: сколько валюты приходит и сколько уходит. В него входят торговля товарами и услугами, инвестиционные доходы, переводы и движение капитала. Итог - профицит (поступления превышают платежи) либо дефицит (наоборот). Ключевой элемент - счёт текущих операций. Он отражает разницу между экспортом и импортом товаров и услуг плюс доходы от зарубежных инвестиций. Профицит по этому счёту означает, что страна зарабатывает валюты больше, чем тратит, и это обычно поддерживает курс национальной валюты. Для России, где значительную долю экспорта составляют энергоносители, показатель особенно показателен: он фиксирует, сколько сырья продано за рубеж и сколько валюты поступило в экономику.

Чего ждут от данных за 3 квартал
По консенсус‑прогнозу, профицит счёта текущих операций за третий квартал составит около 21,4 млрд долларов. Это меньше, чем во втором квартале, но остаётся значимой величиной. Для контекста: за восемь месяцев 2026 года профицит достиг 35 млрд долларов - это на 67 % больше, чем годом ранее. Близость фактических цифр к прогнозу будет сигналом: приток валюты в экономику сохраняется, а значит, давление на рубль может оказаться слабее, чем опасались отдельные участники рынка. Однако важнее не только итоговая цифра, но и её структура. Профицит за счёт падения импорта - это не признак силы, а возможный маркер замедления внутреннего спроса и экономики. Если же рост профицита обеспечен увеличением экспорта, это позитивный сигнал.
Почему эти данные важны: три ключевых канала влияния
Курс рубля. Валютный приток напрямую влияет на баланс спроса и предложения на валютном рынке. Чем больше валюты поступает в страну, тем крепче рубль. Сильный профицит платёжного баланса способен поддержать национальную валюту, слабый - наоборот, усилить давление на курс.
Решения Банка России по ключевой ставке. Регулятор учитывает платёжный баланс при формировании денежно‑кредитной политики. Укрепление рубля за счёт валютного притока снижает инфляционное давление, расширяя пространство для манёвра ЦБ. Таким образом, данные по балансу косвенно влияют на ставки по кредитам и вкладам.
Настроения инвесторов. Платёжный баланс - один из базовых индикаторов, на которые ориентируются инвесторы. Сильные цифры могут улучшить восприятие российских активов, слабые - напротив, усилить осторожность.
Как правильно читать эти цифры: важные оговорки
Это предварительная оценка. Банк России публикует ориентировочные данные, которые позже могут быть уточнены. Не стоит принимать решения на основе одного релиза.
Баланс отражает прошлое, а не будущее. Платёжный баланс показывает, что произошло в квартале. Для выводов важна динамика: полезно смотреть на тренд за несколько периодов, а не на изолированное значение. Структура важнее суммы. Профицит, достигнутый за счёт сокращения импорта, сигнализирует о других проблемах, нежели профицит за счёт роста экспорта.
Практическое значение: кому и зачем это важно
Инвесторам и трейдерам. Платёжный баланс помогает оценить фундаментальные факторы курса рубля и возможные шаги ЦБ. Это часть макроэкономического пазла, который влияет на доходность инструментов и валютные риски. Тем, кто хранит сбережения в валюте или планирует поездки. Курс рубля - один из факторов, определяющих стоимость валюты и покупательную способность. Платёжный баланс - фундаментальный индикатор, который помогает понять, почему курс движется в ту или иную сторону.
Бизнесу с внешнеэкономической деятельностью. Для компаний, работающих на экспорт или импорт, платёжный баланс даёт представление о валютной ликвидности в экономике, спросе на валюту и возможных колебаниях курса.
На что смотреть в релизе: краткий чек‑лист
Сальдо счёта текущих операций. Насколько оно близко к прогнозу и как изменилось по сравнению с предыдущими кварталами.
Динамика экспорта и импорта. Растёт ли экспорт (хороший знак) или профицит формируется за счёт падения импорта (сигнал о замедлении).
Движение капитала. Потоки прямых и портфельных инвестиций, отток/приток средств - эти статьи показывают, насколько привлекательна экономика для инвесторов.
Сезонность и разовые факторы. Иногда крупные сделки или выплаты могут искажать квартальные данные: важно отделять тренд от временных всплесков.
Итого - платёжный баланс как индикатор устойчивости
Публикация оценки платёжного баланса - не сенсация, а регулярный, но крайне важный ориентир. Он показывает, насколько устойчив приток валюты в страну, как это влияет на рубль и какие аргументы появляются у ЦБ при принятии решений по ставке. Для рынка это повод для анализа, для инвесторов - информация к размышлению, а для обычных людей - напоминание, что курс рубля формируется не из заголовков новостей, а из фундаментальных экономических потоков. Именно платёжный баланс отражает эти потоки наиболее системно.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

В ноябре 2026 года на рынке депозитов наметился любопытный сдвиг: пока ставки по коротким вкладам снижались, по длинным - на полтора и два года - они пошли вверх. Это первый ощутимый рост доходности долгосрочных депозитов после долгого периода, когда банки избегали долгосрочных обязательств.
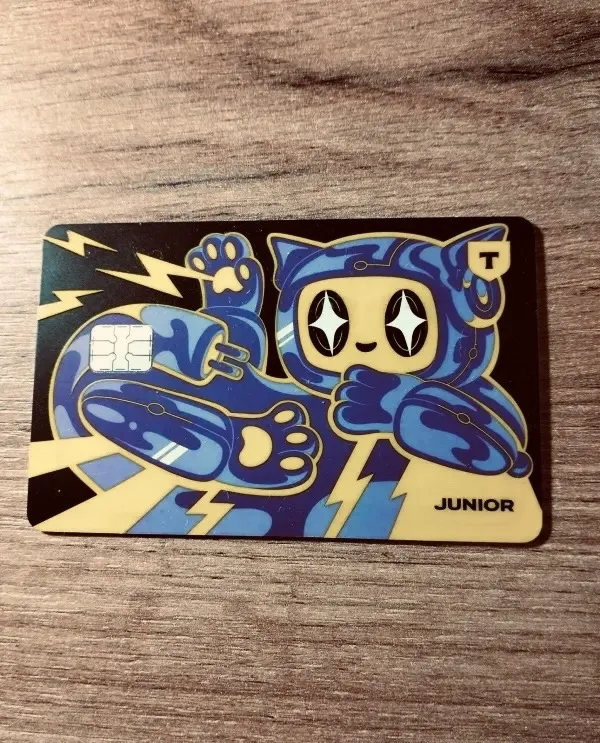
Как я чуть не проморгал тысячу рублей на донаты (опыт настройки Т-Джуниор).

Подскажите, кто может объяснить банку ЮниКредит, что получать ежегодную плату за обслуживание золотой карты, амсервисспредставлять как по обычной( в четыре раза дешевле) - это незаконная нажива?
Короткая государственная ОФЗ 26236 с погашением 17 мая 2028 года показывает в приложении доходность около 14,6% годовых при покупке за 88,8% от номинала. Но на деле регулярными купонами за год приходит почти втрое меньше денег, чем я ожидал увидеть сначала на экране.

На прошлой неделе получила от Банки.ру предложение о вкладе. Специалист портала доходчиво разьяснил условия вклада, ответил на вопросы. Вклад - выгодный, хотя и с ограничением по сумме и периоду. В целом я довольна.

Короткий итог моего среза на 12–13.11.2026 такой. Стандартные ставки по вкладам 2026 года в десяти крупнейших банках держатся примерно на уровне 10–14,5% годовых, и выше всего они на сроках 3–6 месяцев. Промовклады для новых клиентов дают до 20%, но на два-четыре месяца и на сумму до 50–100 тыс. ₽. Поэтому универсально хорошего банка нет: ответ зависит от суммы и срока.
Пользуюсь яндекс пэй более года. Очень нравится мне раздел - сейвы. Любые деньги (зарплату/мелочь) закидываю на сейв. Начисляют рубли на них же, что удивительно - каждый день. Для меня это находка. Отличные копилки, которым можно придумать своё название (я назвал - коммуналка, покупки, подарки и тд.)
Почему важно проверять кредитный рейтинг и где его смотреть бесплатноМногие сталкиваются с тем, что кредитная история кажется чем-то абстрактным до момента подачи заявки на ипотеку, автокредит или даже оформление страховаия. Между тем, персональный кредитный рейтинг (ПКР) — это главный показатель финансового здоровья, на который опираются банки при принятии решений. Что показывает кредитный рейтинг?Оценка выражается в баллах (обычно от 300 до 999). Например, показатель в 752 балла...
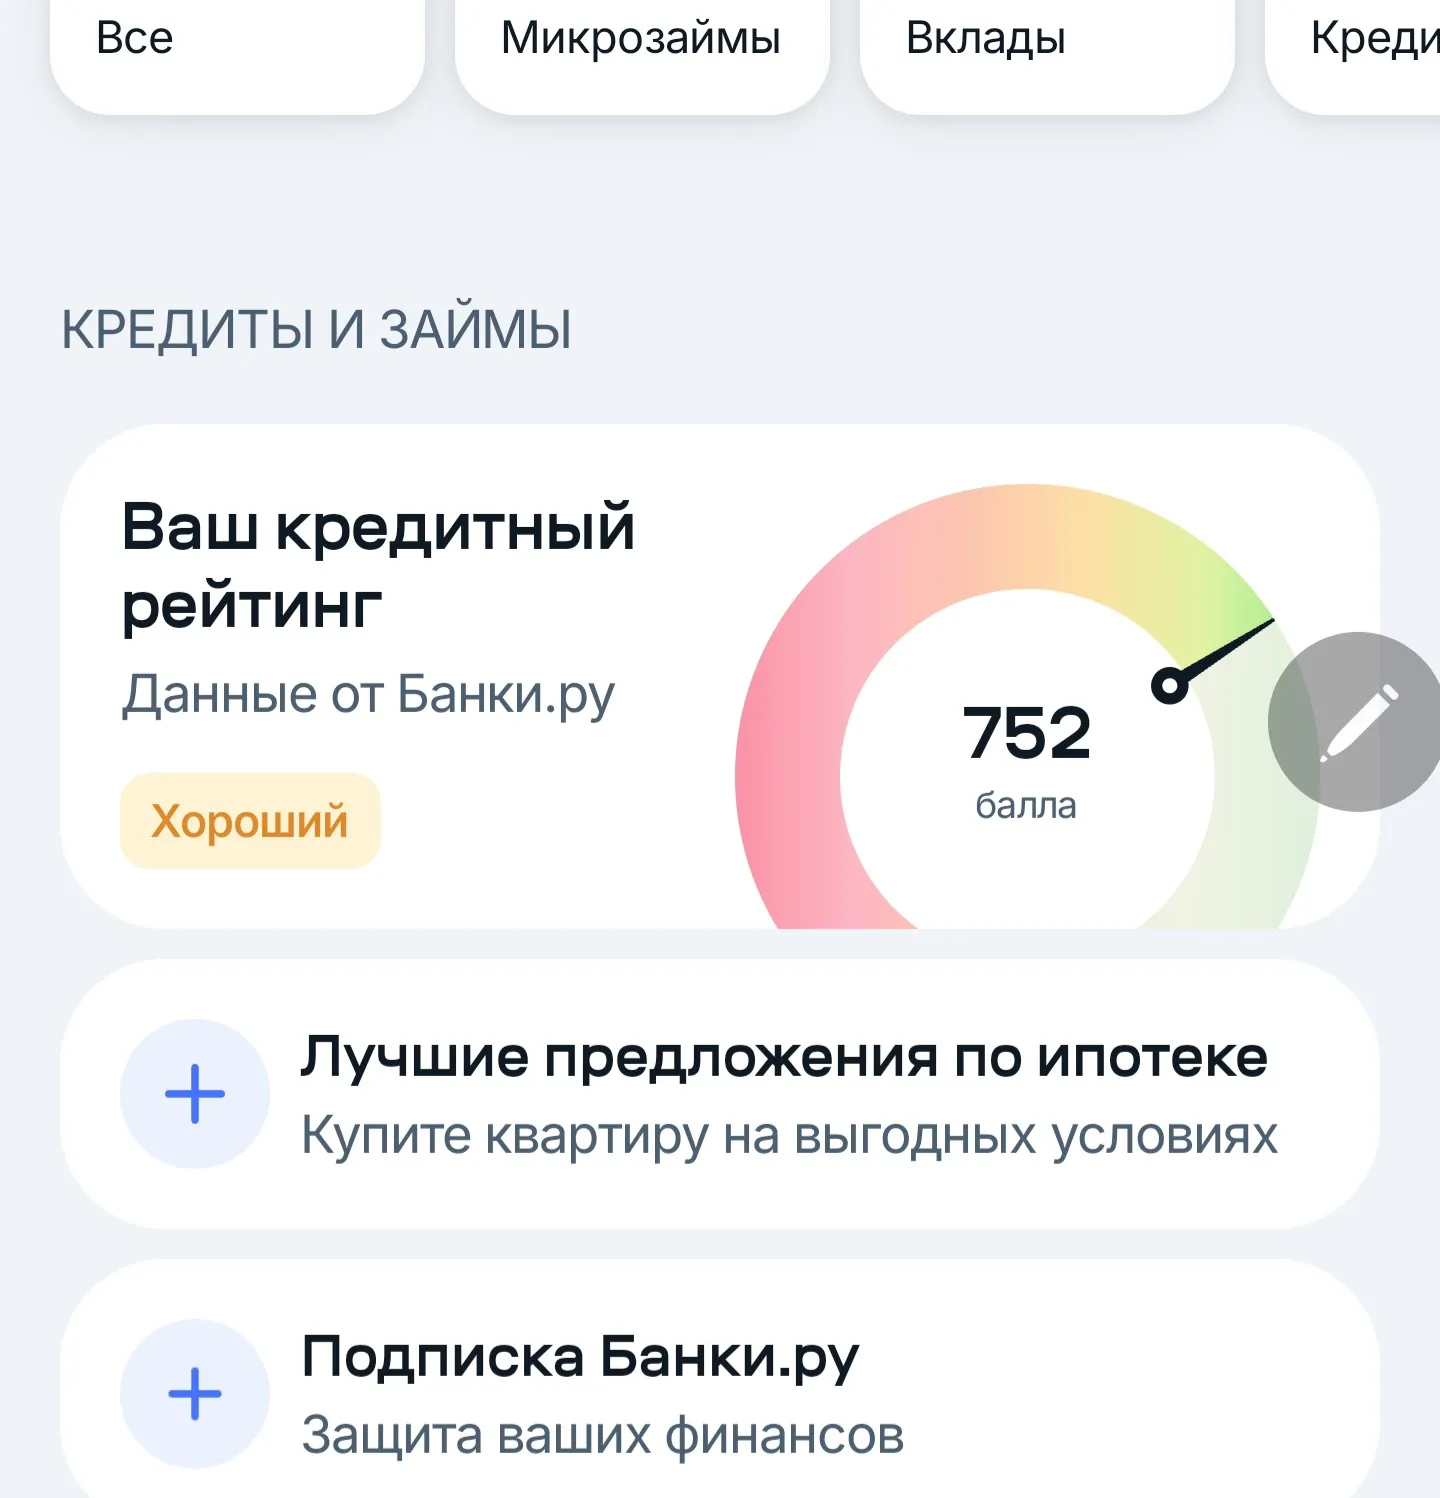
Всем привет! Решил поделиться своим опытом и чек-листом, как я выбирал кредитную карту. Раньше я относился к кредиткам с опаской, боялся скрытых комиссий и огромных процентов, но жизнь заставила завести одну для крупных покупок. Оказалось, что если подойти к вопросу с умом, это очень удобный инструмент. Главное — понимать условия и не забывать вовремя вносить платежи.Первое, с чего я начал — это мониторинг предложений. Сейчас каждый банк обещает золотые горы, но условия кардинально отличаются. Ч...