Виртуальные карты для подписок: почему я создаю новую под каждый сервис
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.
В какой-то момент мне это надоело, и я нашел решение, которое работает безотказно уже второй год. Я перестал привязывать основную (или даже обычную дополнительную) карту к онлайн-сервисам. Вместо этого я использую функцию выпуска виртуальных карт в приложении банка.
Схема простая и занимает 10 секунд:
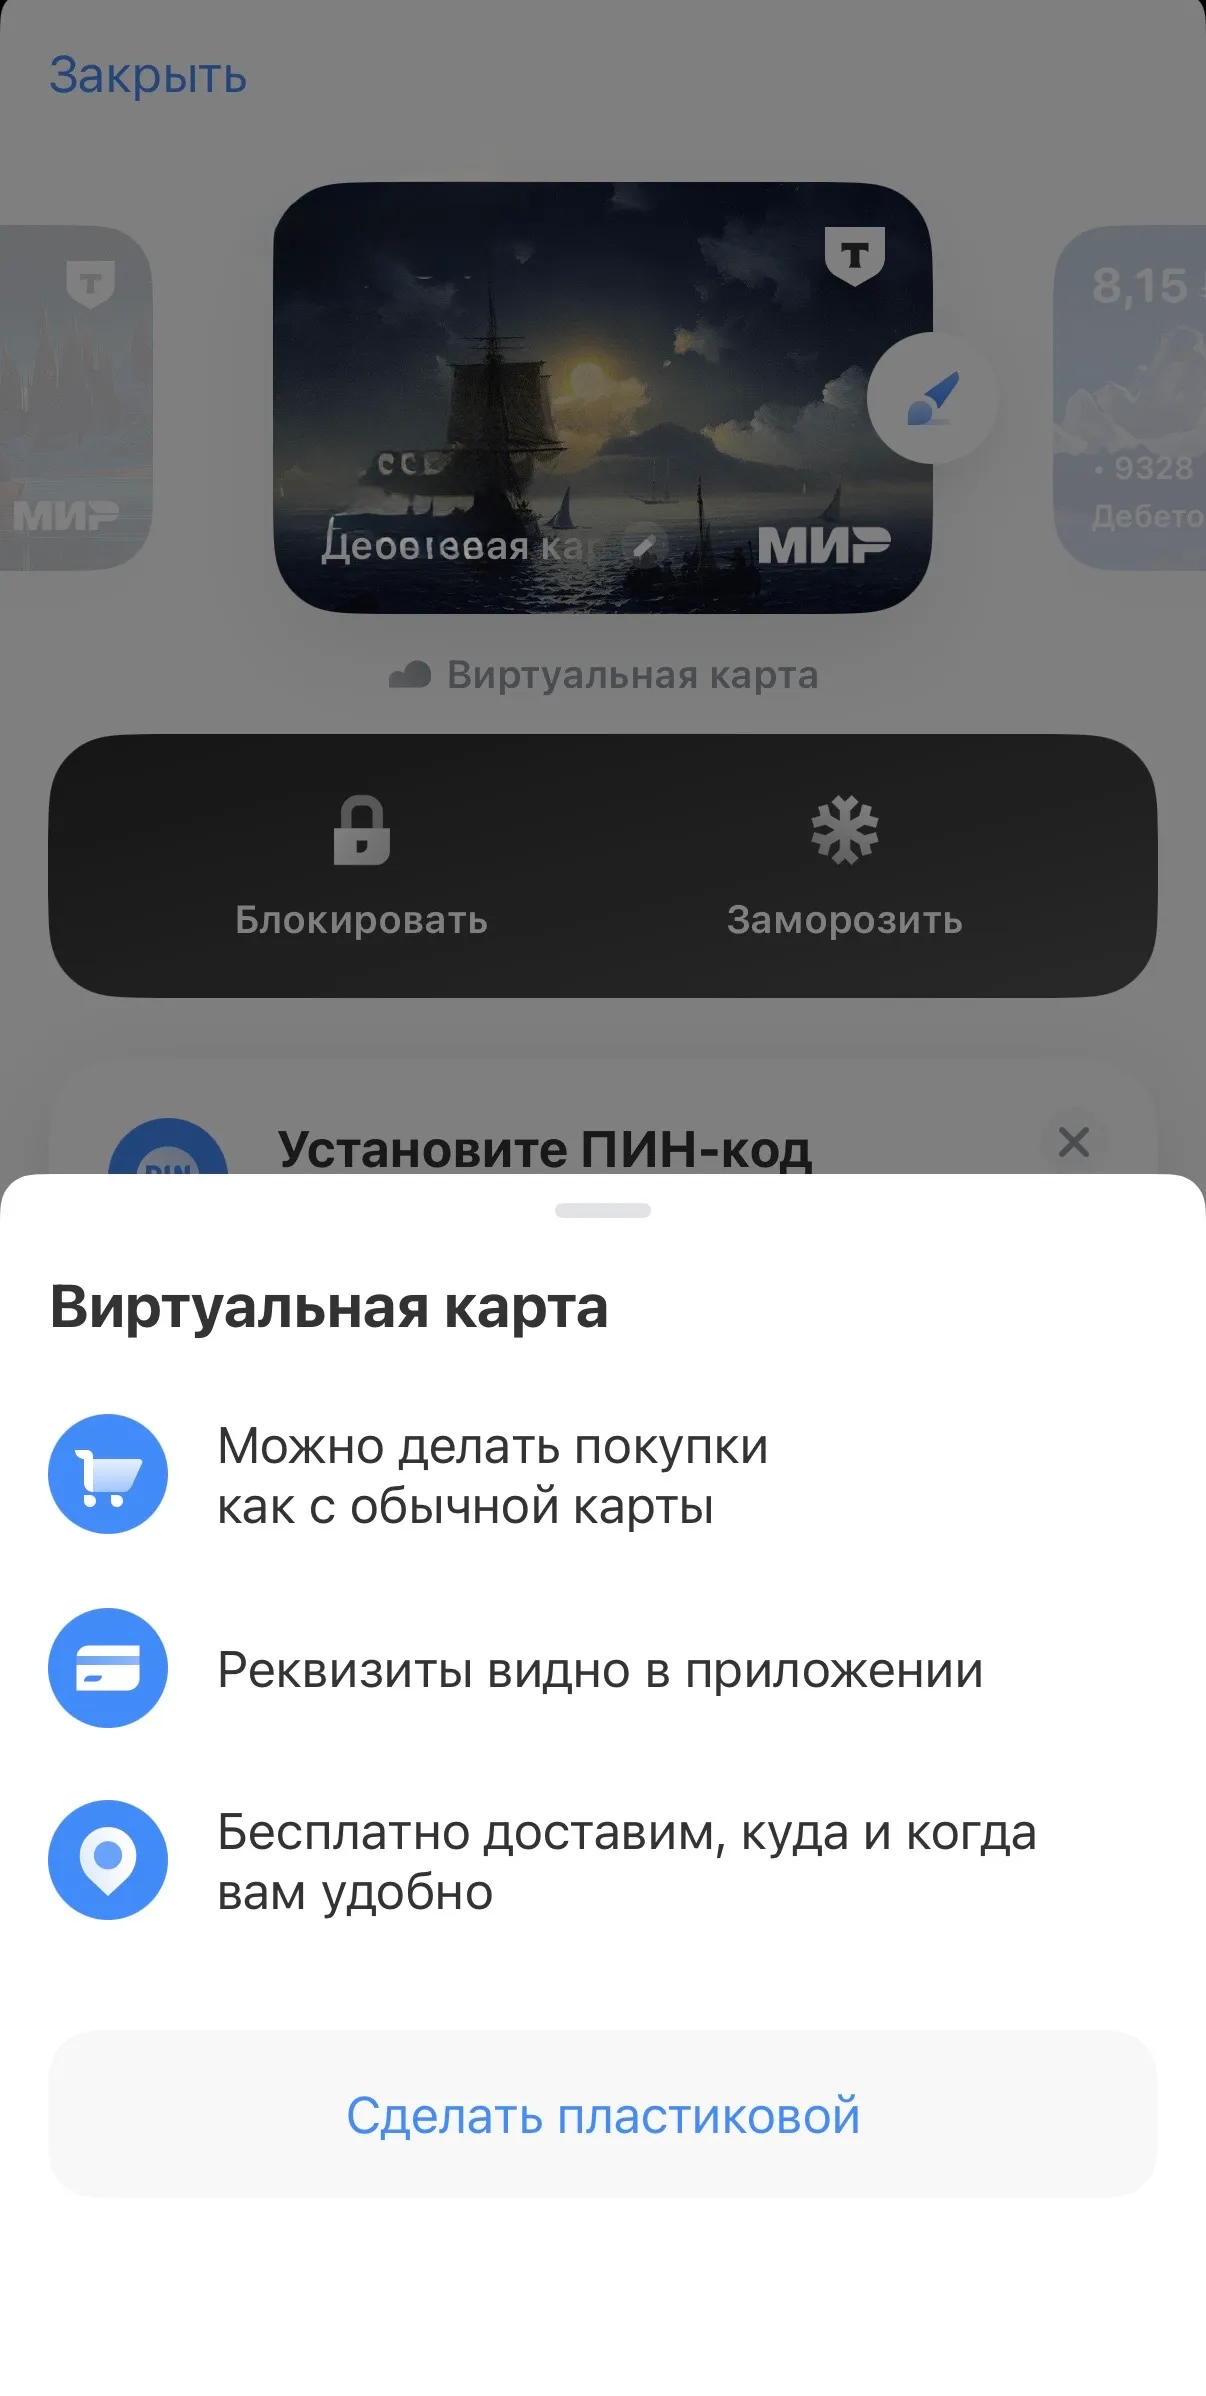
Нужен доступ к кино, музыке или облаку на месяц? Выпускаю новую виртуальную карту, привязываю её к сервису. Как только пробный период или нужный мне месяц заканчивается, я просто удаляю эту виртуальную карту в приложении банка. Всё.
В следующем месяце сервис пытается списать деньги, получает жесткий отказ от платежной системы, и подписка отваливается сама собой. Никаких звонков в поддержку, написания заявлений и уговоров «верните мои деньги, я не пользовался». Деньги просто остаются у меня.
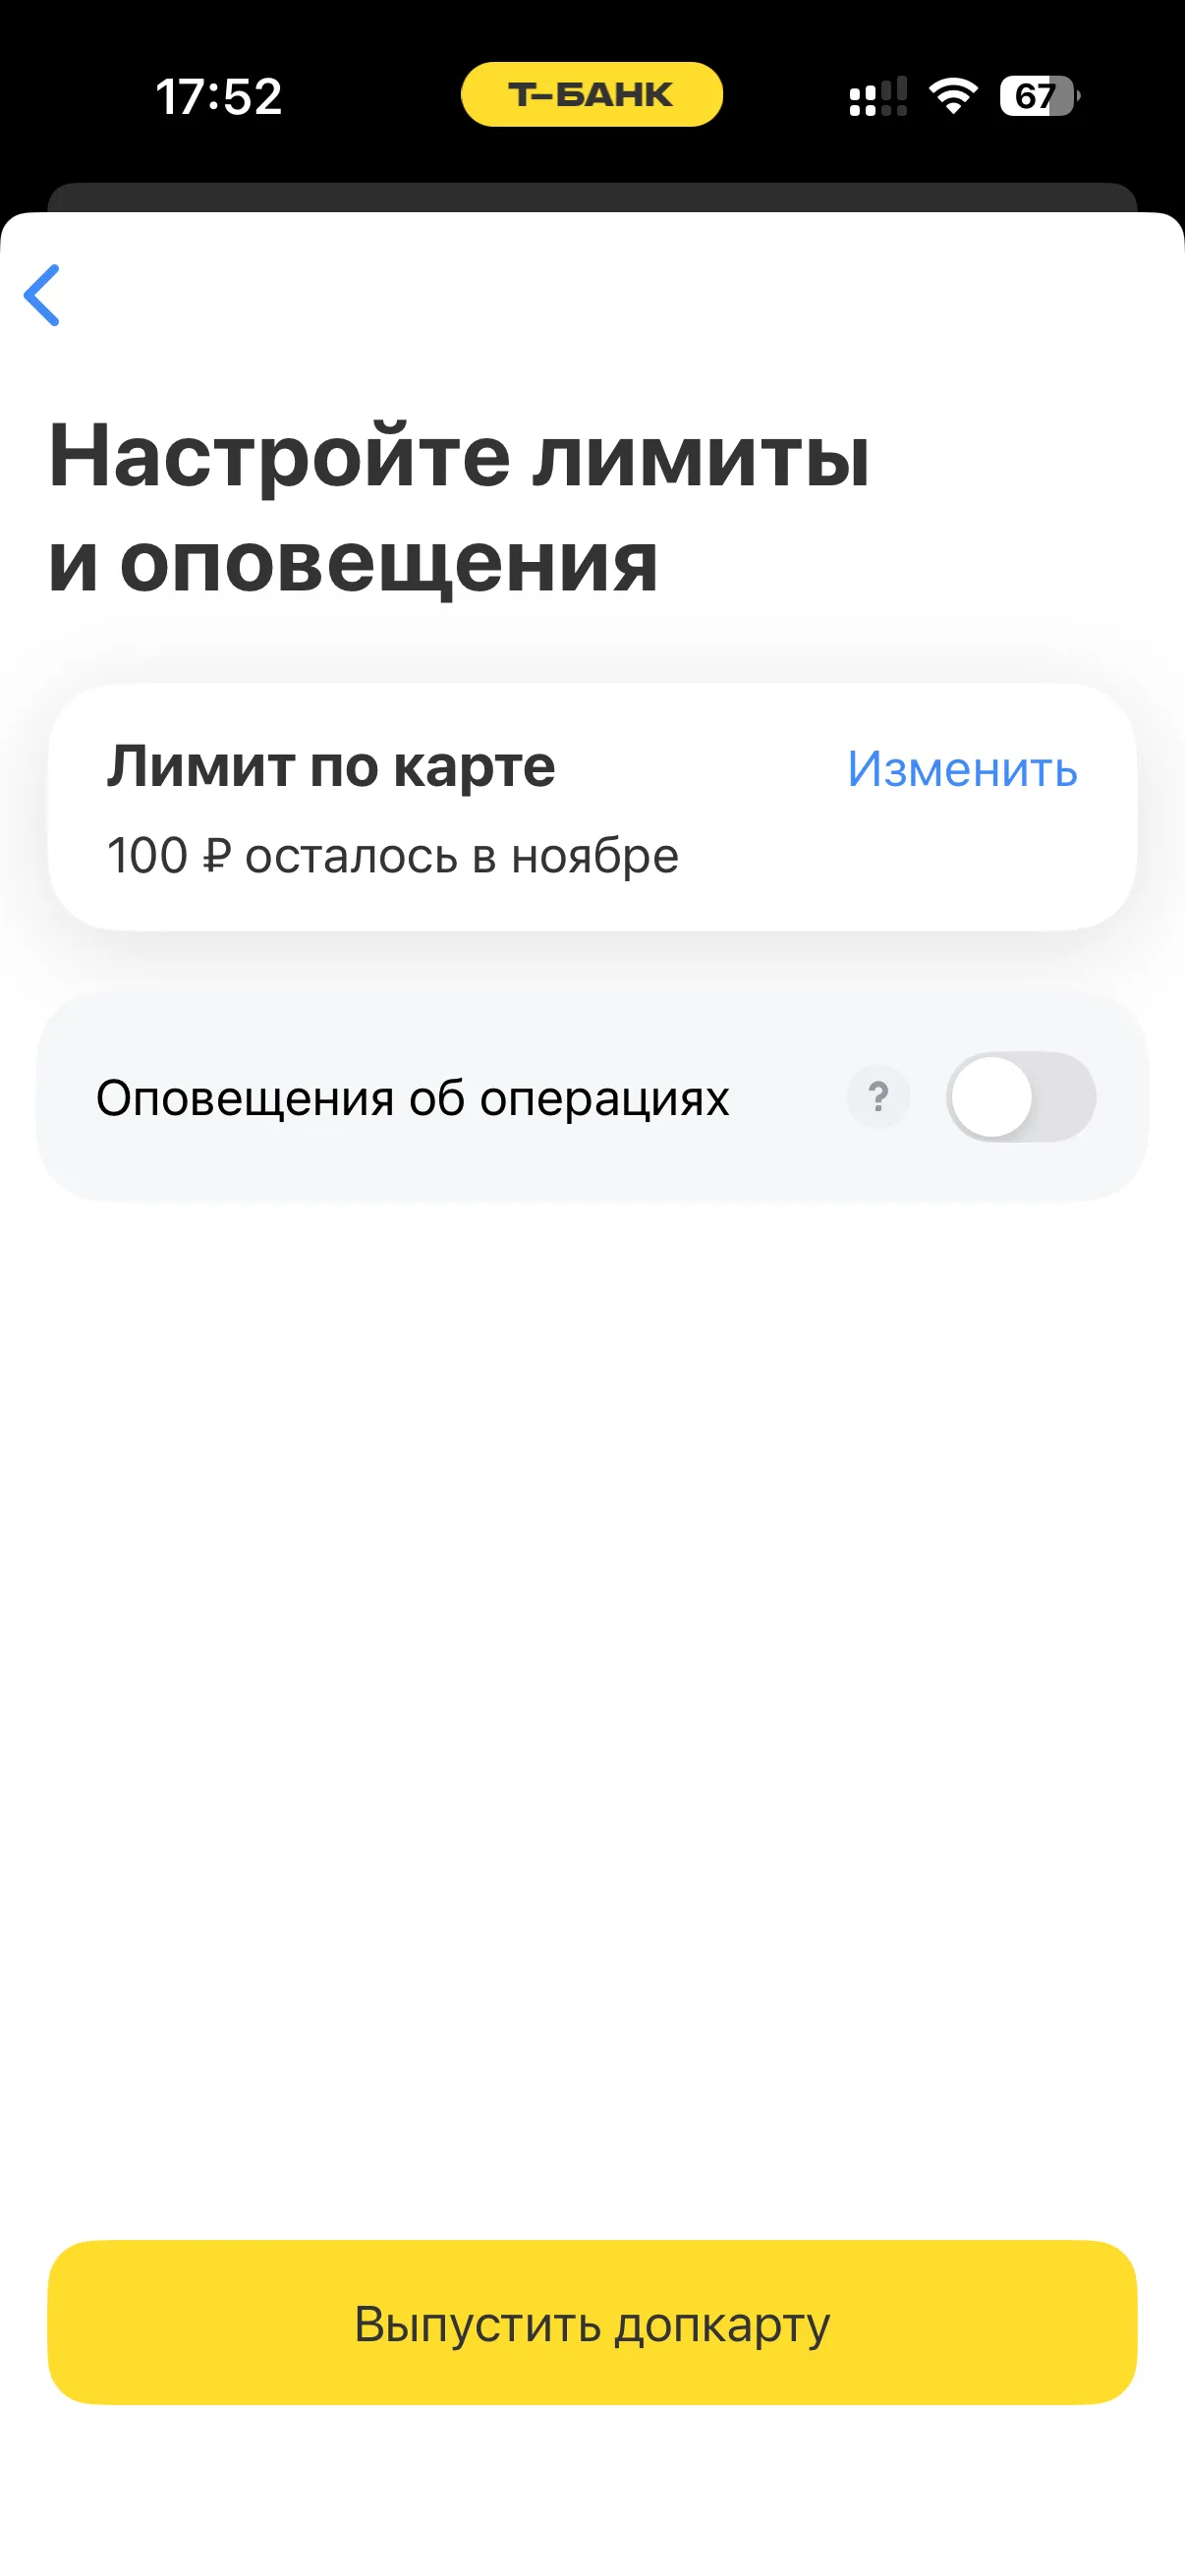
Для продвинутых есть еще один уровень: в настройках той же виртуалки я часто ставлю лимит трат, равный стоимости подписки (например, ровно 299 рублей). Если сервис вдруг решит хитро изменить условия оферты и списать больше, операция просто не пройдет.
Конечно, есть нюанс. Некоторые крупные экосистемы или зарубежные сервисы научились распознавать и блокировать такие одноразовые или виртуальные карты. Но с 90% локальных сервисов (кинотеатры, музыка, образовательные платформы) эта схема работает идеально.
В итоге я перестал быть невольным донором для приложений, про которые даже не вспоминаю. Это не требует финансовой грамотности, это просто цифровая гигиена.
Прикладываю скриншот из приложения, как выглядит раздел с виртуальными картами и их настройками на примере желтого банка.
А вы как боретесь с автопродлением подписок? Ставите будильники в телефоне, используете виртуалки или просто смирились с тем, что 300–500 рублей в месяц - это неизбежная плата за цифровой комфорт?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».
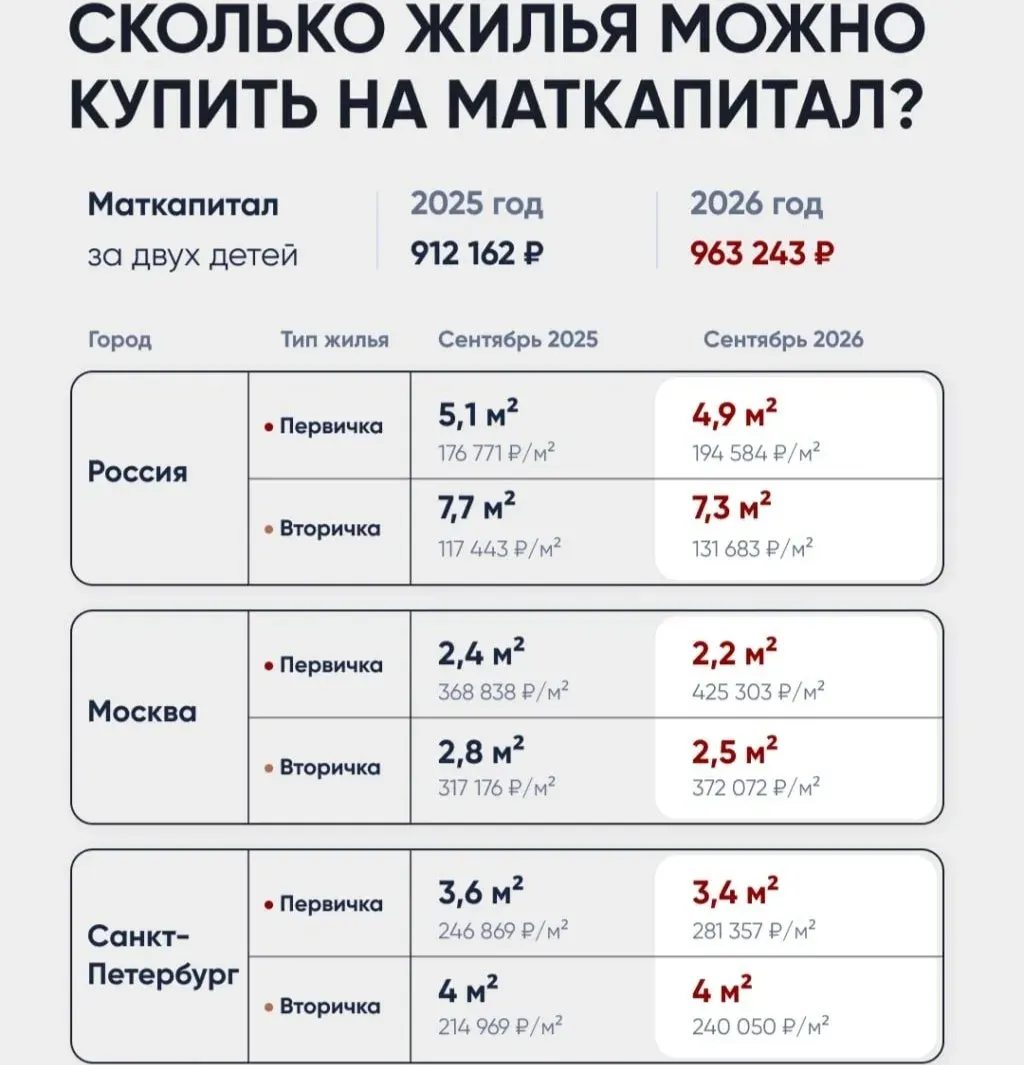
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.
Внес на днях 100 тысяч в счет досрочного погашения ипотеки. В приложении вылез выбор: уменьшить срок или уменьшить ежемесячный платеж. В интернете по этому поводу вечные споры, но я решил не слушать советы, а просто забить свои цифры в калькулятор и посмотреть, что получится.

С 17 .11 банк Хлынов предлагает для открытия вклад на 3 месяца со ставкой - 14% , от 20т ₽. Имеются требования по статусу ,, новый клиент ,, ( отсутствии депозитных продуктов более 3 мес , до даты открытия этого вклада ) или перевод пенсии в банк ,, Хлынов,,
Банк ,, Левобережный,, ввёл в линейку своих депозитных продуктов вклад,, Новогодний чулок,, с ежеквартальной капитализацией % на сроки: 181день/ 367 с % ставками соответственно 13,4/ 13.

Банк России опубликовал отчёт «О наличном денежном обороте за III квартал 2026 года», и в нём сошлись два на первый взгляд противоречивых факта. Число выявленных поддельных банкнот за год сократилось на 21%, а объём наличных денег в обращении, наоборот, вырос на 22% и достиг 22,78 трлн рублей. Людей, пользующихся наличными, стало больше, а фальшивок при этом меньше - редкое сочетание, которое многое говорит о текущем состоянии денежной системы.

По данным Объединённого кредитного бюро, в октябре 2026 года средний лимит по новым кредитным картам снизился до 109 тысяч рублей против 111 тысяч в сентябре. Падение скромное - всего 2 тысячи, но значим сам факт: это первое снижение после периода роста. При этом число выдач не сократилось: банки открыли 1,49 миллиона новых договоров, столько же, сколько месяцем ранее, а в годовом выражении - на 10% больше. Карты выдают так же активно, но с более скромными суммами на борту.
Народный банк Китая провёл операцию обратного РЕПО на 200 млрд юаней (около 30 млрд долларов) со сроком на полгода. Это не экстренная мера и не реакция на кризис - плановое вливание ликвидности. Но за рутинной операцией стоит важный контекст: китайские власти продолжают поддерживать экономику деньгами, а это отражается на всех рынках, включая российский.