


Кредитки урезали: средний лимит впервые пошёл вниз
По данным Объединённого кредитного бюро, в октябре 2026 года средний лимит по новым кредитным картам снизился до 109 тысяч рублей против 111 тысяч в сентябре. Падение скромное - всего 2 тысячи, но значим сам факт: это первое снижение после периода роста. При этом число выдач не сократилось: банки открыли 1,49 миллиона новых договоров, столько же, сколько месяцем ранее, а в годовом выражении - на 10% больше. Карты выдают так же активно, но с более скромными суммами на борту.
Что изменилось в цифрах: коррекция, а не обвал
Общий объём лимитов сократился. По новым кредитным картам в октябре банки одобрили 162,58 миллиарда рублей против 165,75 миллиарда в сентябре - минус 2%. Это означает, что количество карт то же, а суммы на них скромнее. В годовом выражении картина иная. По сравнению с октябрём 2025 года средний лимит вырос на 9 тысяч рублей: тогда он составлял 100 тысяч. То есть текущее снижение - это коррекция после роста, а не перелом тренда. Но сигнал всё равно показательный.
Рынок в целом продолжает расти, но осторожнее. За десять месяцев 2026 года банки выдали 13,41 миллиона кредитных карт с общим лимитом 1,53 триллиона рублей. Это на 11% больше по количеству и на 7% больше по объёму, чем годом ранее: рост есть, но он стал медленнее и аккуратнее.
Почему банки начали снижать лимиты
Осторожность на фоне высокой долговой нагрузки. У многих заёмщиков уже есть несколько кредитов и карт, и выдавать крупные суммы в такой ситуации рискованно. Банкам проще выдать карту с меньшим лимитом, сохранив клиента и контроль над риском.
Регуляторное давление усиливается. ЦБ последовательно ужесточает требования к выдаче кредитов заёмщикам с высоким показателем долговой нагрузки. Банкам приходится подстраиваться: либо отказывать, либо уменьшать суммы. Снижение лимита становится компромиссом, который позволяет выдать карту без нарушения нормативов. Пересмотр скоринговых моделей. После периода высоких ставок и роста просрочек банки стали аккуратнее оценивать платёжеспособность клиентов. Средний лимит в 109 тысяч рублей - отражение более консервативного подхода к тому, сколько человек реально сможет обслуживать.
Что это значит для держателей карт
Действующие карты не затронуты. Речь только о новых выдачах: старые карты продолжают работать в прежнем режиме. Но если планировали увеличить лимит или получить новую карту с крупной суммой, сделать это будет сложнее. Оценивайте запрос реалистично. Если банк ориентируется на лимиты 100-110 тысяч рублей, не стоит рассчитывать, что заявку на 300 тысяч одобрят целиком. Шансы невелики - лучше сразу опираться на параметры, которые банк считает комфортными для вашего профиля.
Кредитная история важнее, чем раньше. Аккуратная платёжная дисциплина повышает шансы на лимит ближе к верхней границе. Просрочки и высокая долговая нагрузка, наоборот, приводят к минимальной сумме или отказу.
На что обратить внимание: как использовать карту с умом
Снижение лимита - не приговор. Для повседневных трат и формирования кредитной истории карты с лимитом 100-150 тысяч рублей вполне достаточно. Главное - не воспринимать её как источник денег на крупные покупки. Умеренный лимит может быть плюсом. Большая доступная сумма создаёт соблазн потратить больше запланированного. В этом смысле осторожность банков можно рассматривать не только как ограничение, но и как защиту от перерасхода. Сравнивайте полную картину. Карта с низким лимитом, но щедрым кешбэком и длинным льготным периодом может оказаться выгоднее, чем карта с большим лимитом и скромными бонусами. Смотреть стоит на совокупность условий, а не только на цифру в СМС.
Средний лимит по кредитным картам впервые за долгое время пошёл вниз: банки выдают столько же карт, но с более скромными суммами. Причины - осторожность, регуляторные ограничения по ПДН и пересмотр скоринговых моделей после роста просрочек. Для одних заёмщиков это усложняет доступ к крупным суммам, для других снижает соблазн тратить лишнее. Кредитка всё чаще воспринимается не как «запасной кошелёк», а как инструмент для повседневных покупок - и такой подход выглядит здоровее и для личного бюджета, и для кредитной истории.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Народный банк Китая провёл операцию обратного РЕПО на 200 млрд юаней (около 30 млрд долларов) со сроком на полгода. Это не экстренная мера и не реакция на кризис - плановое вливание ликвидности. Но за рутинной операцией стоит важный контекст: китайские власти продолжают поддерживать экономику деньгами, а это отражается на всех рынках, включая российский.
Банк России представит предварительную оценку платёжного баланса РФ за третий квартал - в информационно‑аналитическом комментарии. Для финансового рынка это не просто статистика: данные показывают, как движется валюта через границы страны и что это значит для курса рубля, политики ЦБ и настроений инвесторов.

В ноябре 2026 года на рынке депозитов наметился любопытный сдвиг: пока ставки по коротким вкладам снижались, по длинным - на полтора и два года - они пошли вверх. Это первый ощутимый рост доходности долгосрочных депозитов после долгого периода, когда банки избегали долгосрочных обязательств.
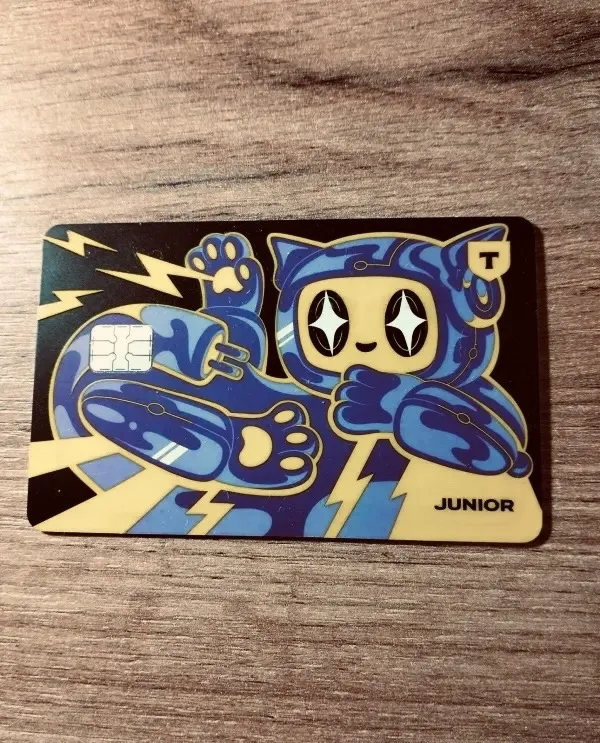
Как я чуть не проморгал тысячу рублей на донаты (опыт настройки Т-Джуниор).

Подскажите, кто может объяснить банку ЮниКредит, что получать ежегодную плату за обслуживание золотой карты, амсервисспредставлять как по обычной( в четыре раза дешевле) - это незаконная нажива?
Короткая государственная ОФЗ 26236 с погашением 17 мая 2028 года показывает в приложении доходность около 14,6% годовых при покупке за 88,8% от номинала. Но на деле регулярными купонами за год приходит почти втрое меньше денег, чем я ожидал увидеть сначала на экране.

На прошлой неделе получила от Банки.ру предложение о вкладе. Специалист портала доходчиво разьяснил условия вклада, ответил на вопросы. Вклад - выгодный, хотя и с ограничением по сумме и периоду. В целом я довольна.

Короткий итог моего среза на 12–13.11.2026 такой. Стандартные ставки по вкладам 2026 года в десяти крупнейших банках держатся примерно на уровне 10–14,5% годовых, и выше всего они на сроках 3–6 месяцев. Промовклады для новых клиентов дают до 20%, но на два-четыре месяца и на сумму до 50–100 тыс. ₽. Поэтому универсально хорошего банка нет: ответ зависит от суммы и срока.
Пользуюсь яндекс пэй более года. Очень нравится мне раздел - сейвы. Любые деньги (зарплату/мелочь) закидываю на сейв. Начисляют рубли на них же, что удивительно - каждый день. Для меня это находка. Отличные копилки, которым можно придумать своё название (я назвал - коммуналка, покупки, подарки и тд.)