Генуя и рождение банковского долга: Как учились управлять финансами
Принято думать, что банковское дело зародилось в Англии или Швейцарии. Но именно в Италии, в Генуе, в 1407 году появился первый институт, который работал не как частная меняльная лавка, а как полноценное кредитное учреждение - Banco di San Giorgio (банк Святого Георгия). Именно там впервые сложились механизмы, ставшие фундаментом современной финансовой системы: кредитование под процент, выпуск облигаций и управление государственным долгом.
Рождение банка: когда кредиторы взяли управление долгом в свои руки
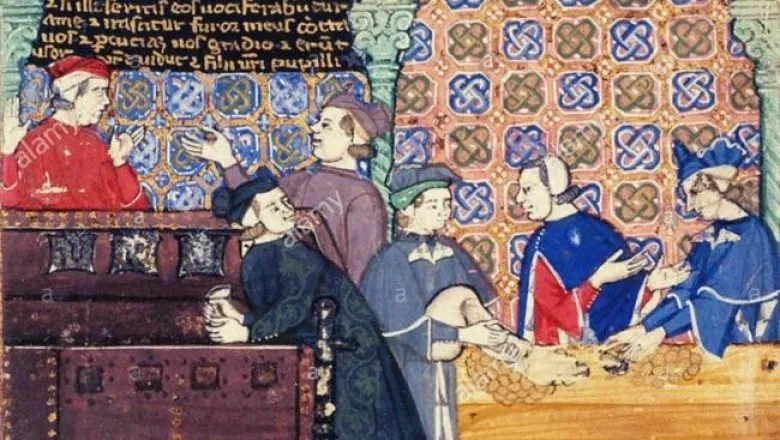
В 15 веке Генуя была одним из богатейших городов Европы: процветала морская торговля, работали банковские дома, действовали ростовщики. Но у города накопилась серьёзная проблема - огромный государственный долг. Войны с Венецией и содержание флота опустошали казну, а кредиторы не могли получить свои деньги обратно. Государство оказалось в тупике. Выход оказался неожиданным: кредиторы объединились в сообщество и сами взяли управление долгом под свой контроль. Так в 1407 году возник Banco di San Giorgio. Изначально это был не классический банк, а синдикат кредиторов, но со временем он превратился в полноценное финансовое учреждение: принимал вклады, выдавал кредиты, выпускал долговые обязательства и даже управлял налоговыми поступлениями города.
Нововведения, которые изменили финансы
Кредитование под процент как системная практика. Раньше выдача денег под проценты считалась сомнительным занятием - церковь осуждала ссудный процент, а ростовщичество оставалось на периферии «респектабельных» финансов. Banco di San Giorgio сделал кредитование легальным и системным: займы выдавались под залог и под проценты, и это постепенно стало нормой. Первые государственные облигации. Банк выпускал долговые бумаги, которые могли покупать горожане. По сути, это были первые в истории государственные облигации: инвесторы получали доход, а город - необходимые средства. Такое решение опередило своё время на столетия вперёд.
Управление государственным долгом как отдельная функция. Banco di San Giorgio не просто кредитовал город - он взял на себя комплексное управление долгом: сбор налогов, распределение платежей, переговоры с кредиторами. Это сделало городские финансы прозрачнее и предсказуемее.
Почему это стало финансовой революцией
До появления банка Святого Георгия финансовые операции оставались разрозненными и частными: менялы, ростовщики, ювелиры работали каждый сам по себе. Banco di San Giorgio впервые объединил эти функции в единую систему с правилами, отчётностью и механизмами управления. Банк просуществовал почти четыреста лет - до 1805 года, когда Италию завоевал Наполеон. Он пережил падение Генуэзской республики, войны, эпидемии и смену эпох. Для финансового института такой срок - настоящий рекорд.
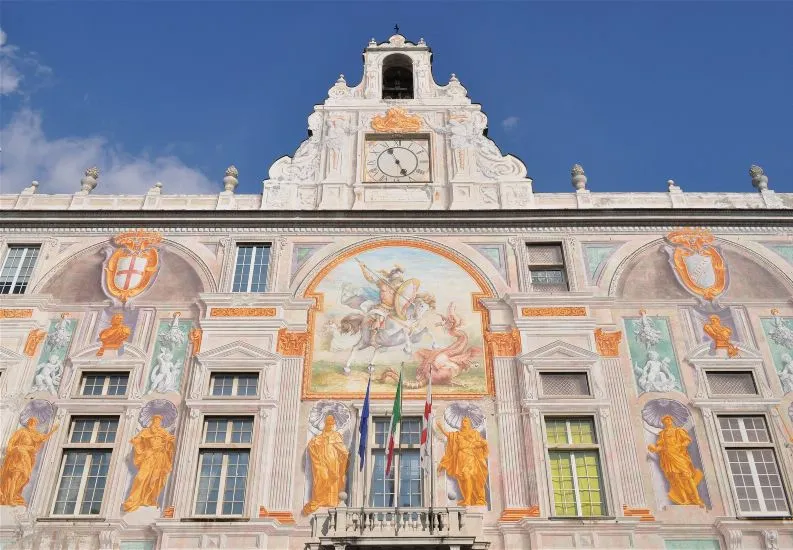
Изображение Banco di San Giorgio в нашем веке
Многие историки считают Banco di San Giorgio первым в мире банком в современном смысле слова - не потому, что он был самым ранним финансовым учреждением, а потому, что впервые собрал вместе базовые функции, которые сегодня кажутся привычными: приём вкладов, выдача кредитов, выпуск облигаций и управление долгом. Финансы рождаются из необходимости, а не из желания заработать. Banco di San Giorgio появился не ради прибыли на вкладах, а потому что город не мог расплатиться с кредиторами. Часто именно острая потребность становится двигателем финансовых инноваций.
Banco di San Giorgio - это не просто любопытный исторический факт, а наглядный пример того, как финансовая система учится управлять рисками и обязательствами. Современные инструменты - кредиты, облигации, долговые обязательства - не появились в один день. Их история началась в Генуе более шестисот лет назад как попытка кредиторов вернуть свои деньги. Сегодня мы пользуемся результатами тех первых экспериментов, и это, пожалуй, лучший пример того, как насущная потребность рождает системное изобретение.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.


Пока в мегаполисах банки открывают коворкинги и борются за место в торговых центрах, в небольших населённых пунктах картина противоположная: стационарные отделения закрываются, а на их место приходят мобильные офисы. Это не временная мера, а продуманный формат: автобусы с кассой, терминалами и сотрудником приезжают по расписанию, обслуживают жителей и уезжают. Для отдалённых районов такой офис нередко становится единственной возможностью получить банковские услуги без поездки в райцентр.
Даже если квартира месяцами стоит с перекрытыми кранами и выключенным автоматом, квитанция всё равно съедает около 5 тысяч рублей в месяц. Постоянные строки за отопление, капремонт и содержание дома не пересчитываются ни при каких условиях — полностью обнулить платёж нельзя!
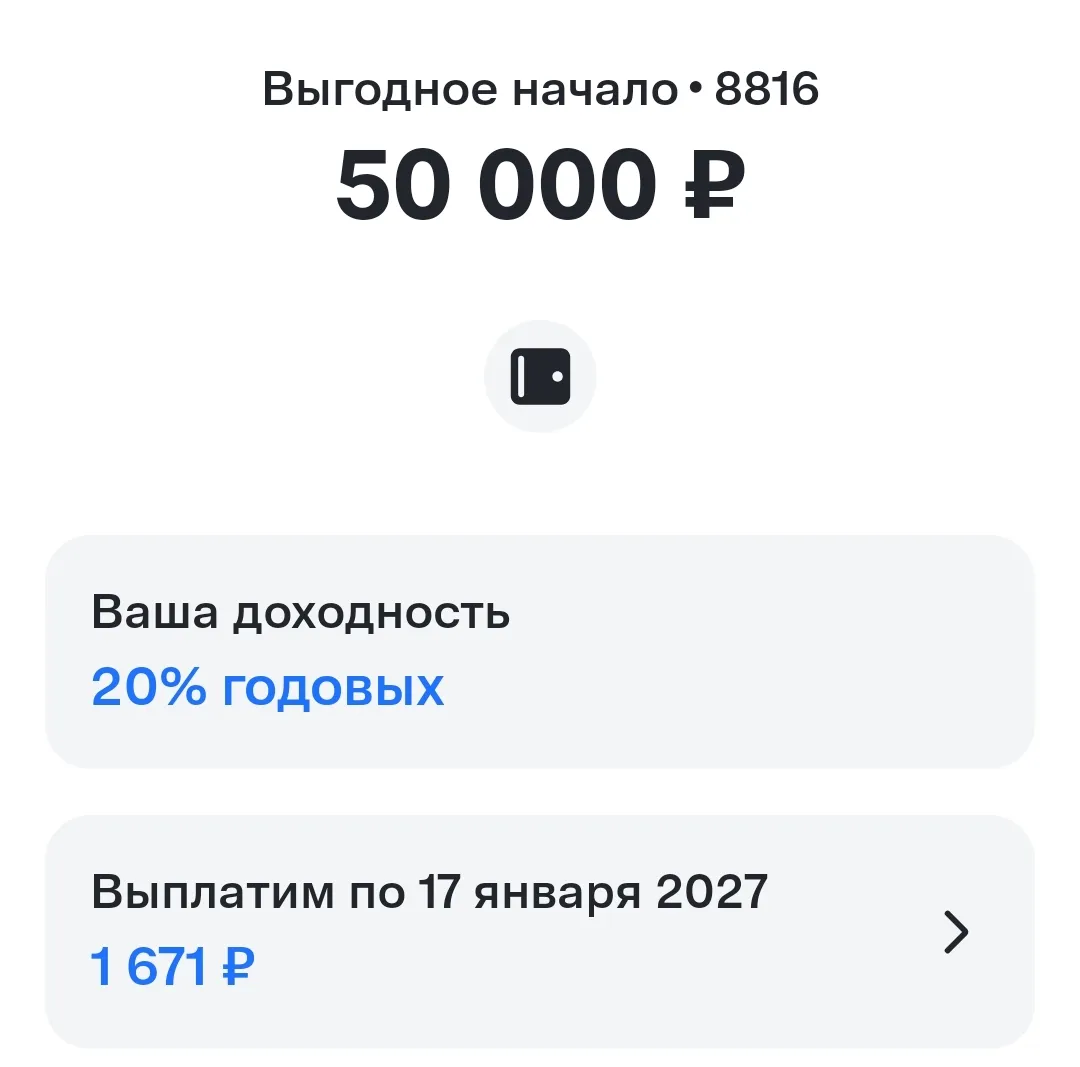
Когда я начала формировать свою первую финансовую подушку, то столкнулась с тем, что рекламная ставка в приложении банка и реальный доход в конце месяца могут сильно отличаться. На первый взгляд накопительный счет кажется выгоднее вклада, потому что деньги можно снять в любой момент без потери процентов. Но на практике у таких счетов есть несколько неочевидных условий, из-за которых доходность падает почти до нуля.Разберу на личном опыте, на какие пункты тарифа стоит смотреть перед тем, как...
Ещё недавно приложения для накоплений выглядели предельно просто: цифра на экране, прогресс‑бар и редкие напоминания. В 2026 году картина заметно меняется. Банки всё чаще встраивают в свои сервисы игровые механики - миссии, достижения, уровни и награды за то, что человек откладывает деньги или сдерживает импульсивные траты. И за этим стоит не просто желание сделать интерфейс ярче: цель - помочь миллионам людей превратить сбережения в устойчивую привычку.
Когда заходит речь о карманных деньгах, многие по привычке выдают наличные. Но с точки зрения учета личного бюджета и контроля расходов банковские инструменты работают гораздо нагляднее и дисциплинируют обе стороны.Если переводить эту задачу в плоскость банковских продуктов, хорошо работают три базовых механизма:
Привет! Хочу поделиться опытом, который, возможно, сэкономит кому-то нервы. Я долго пыталась вести учет финансов в таблицах и приложениях. Записывала каждую покупку, вплоть до пачки чипсов у дома. Итог: через две недели начиналась тревожность, а к концу месяца я либо бросала это дело, либо срывалась и тратила больше, чем планировала.

Я давно не пользовалась этим банком, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐
Озон, Гигант-Маркетплейс!

Зашла сегодня на WB и увидела много баллов, а я как раз хотела давно себе духи и перчатки прикупить. Положила товары в корзину, перехожу на страницу оплаты, баллы списываются, ставлю постоплату, заказываю и думаю "как хорошо, что со скидкой заказала то, чего давно хотела.


За каждой цепочкой обналичивания украденных денег стоит организатор — дроповод!