


20% вместо 66%: рынку нужно вырасти втрое за четыре года
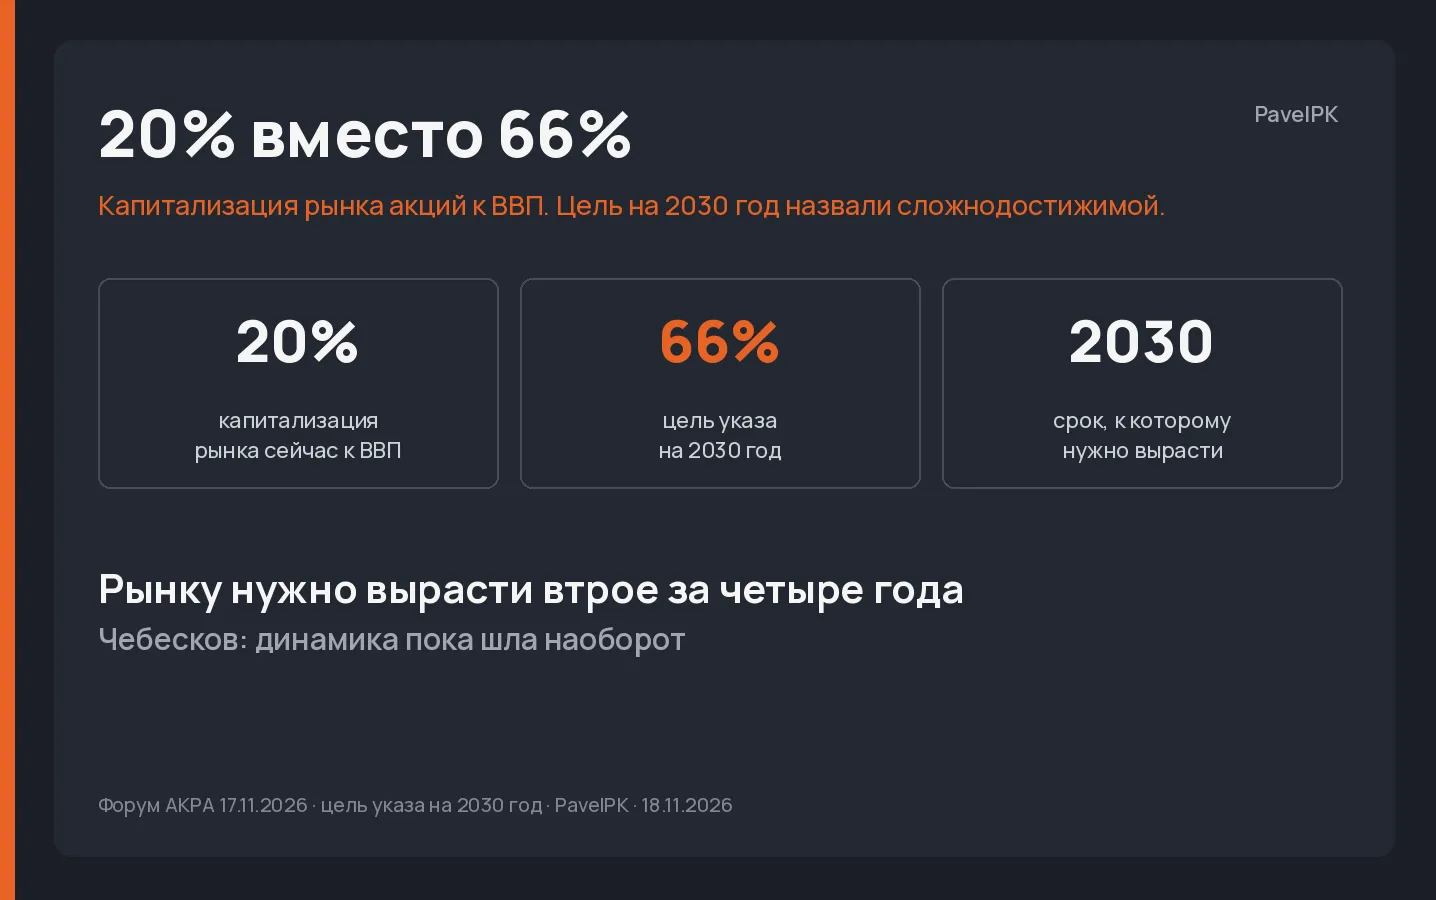
Вчера, 17 ноября, на форуме АКРА замминистра финансов Иван Чебесков прямо сказал, что капитализация нашего рынка акций сейчас в районе 20% ВВП, цель указа на 2030 год 66% выглядит «сложнодостижимой», а динамика пока не идёт к цели, а «шла наоборот». Давайте посчитаем, что стоит за этими цифрами.
Чтобы с 20% дойти до 66% к концу 2030 года, отношение капитализации к ВВП должно вырасти в 3,3 раза, это примерно плюс 35% в год четыре года подряд. Но ВВП тоже растёт: по прогнозу Минэкономразвития, одобренному правительством 24 сентября, номинальный ВВП в 2026 году оценивается в 232,3 трлн ₽, а в 2029-м уже 281,7 трлн ₽, то есть плюс 6-7% в год. Если продлить этот темп на 2030 год (официальный прогноз заканчивается 2029-м, так что это прикидка), 66% ВВП дают около 199 трлн ₽ капитализации против примерно 46 трлн ₽ сейчас, а значит в рублях рынку надо вырасти примерно в 4,3 раза, на 43-44% ежегодно. Неудивительно, что ещё в июне председатель набсовета Мосбиржи Сергей Швецов говорил, что задача из утроения превратилась в учетверение.
Для контекста: по данным ЦБ, на конец 2025 года капитализация была 53 трлн ₽, или 24,6% ВВП, а к концу августа опустилась до 42,2 трлн ₽ и 19,5%. Экономисты РАНХиГС считают, что в среднем за 2016-2025 годы показатель был 36,8% ВВП, то есть даже возврат к средней прошлых лет оставил бы нас почти вдвое ниже цели. В октябре первый зампред ЦБ Владимир Чистюхин честно признал, что в расчётах «сходимость к 66% ну никак не получается».
Что реально может сдвинуть показатель. Первое это размещения: в 2025 году IPO собрали всего 37,3 млрд ₽ при плане около 1 трлн ₽, а за первое полугодие 2026-го на IPO и SPO, по данным Мосбиржи, ушло 23,2 млрд ₽ у четырёх эмитентов. Чистюхин напоминал, что крупнейшее IPO последних лет, ДОМ.РФ, было около 30 млрд ₽, а для цели нужны выходы по 300-500 млрд, и тогда упрёмся в спрос. В РАНХиГС оценивают вклад новых эмитентов примерно в 55 трлн ₽, а большую часть, около 105 трлн ₽, должна дать переоценка уже торгующихся бумаг.
Второе это ставка, и по расчётам РАНХиГС это главный рычаг. Ключевая сейчас 14%, следующее решение 18 декабря, а РАНХиГС считает, что для цели реальная безрисковая доходность должна снизиться примерно до 3%, то есть ключевая до 7% при инфляции 4%. Тогда и от акций перестанут требовать 18,9% общей доходности, и компаниям не придётся удерживать инвесторов высокими дивидендами.
Третье это доверие миноритариев. При правительстве создают координационный совет с оперативным планом, идею штаба предложили Швецов и глава биржи Виктор Жидков, а внутри будет подгруппа по защите прав миноритариев с участием Минфина, ЦБ и Генпрокуратуры, состав совета Минфин рассчитывает сформировать в ближайший месяц. Насколько это изменит дисконт, станет видно только по конкретным делам.
Четвёртое это деньги частников и налоги. Чебесков пообещал, что ЛДВ на 3 и 5 лет, льгота для техсектора и льготы ИИС и ПДС не меняются, хотя для интервальных и закрытых ПИФов предложен налог на прибыль 15% с пассивного дохода. При этом по данным ЦБ физлица в октябре впервые за год продали акций на 9,2 млрд ₽ после покупок на 196 млрд ₽ за девять месяцев, а на Мосбирже в октябре они вложили 145,7 млрд ₽ в облигации. Пока депозиты и облигации платят двузначные проценты, сотни миллиардов не превратятся в сотни триллионов.
А вы верите хотя бы в половину от 66% к 2030 году, или для вас это просто цифра из указа?)
#фондовыйрынок #IMOEX #инвестиции

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.
В ноябре прошел видеоэфир топ-менеджмента ГК Lime Credit Group с представителем Ассоциации владельцев облигаций Дмитрием Петровым.
Каков Шанс что ОФЗ будет дефолт и увеличивается ли Шанс каждый год?
Доброго времени суток господа. В этом году первый раз пришли налоги не а вклады, что конечно неприятно. В связи с чем вопрос что посоветуете с точки зрения удобства, простоты, надёжности, и прибыльности через призму налогов.
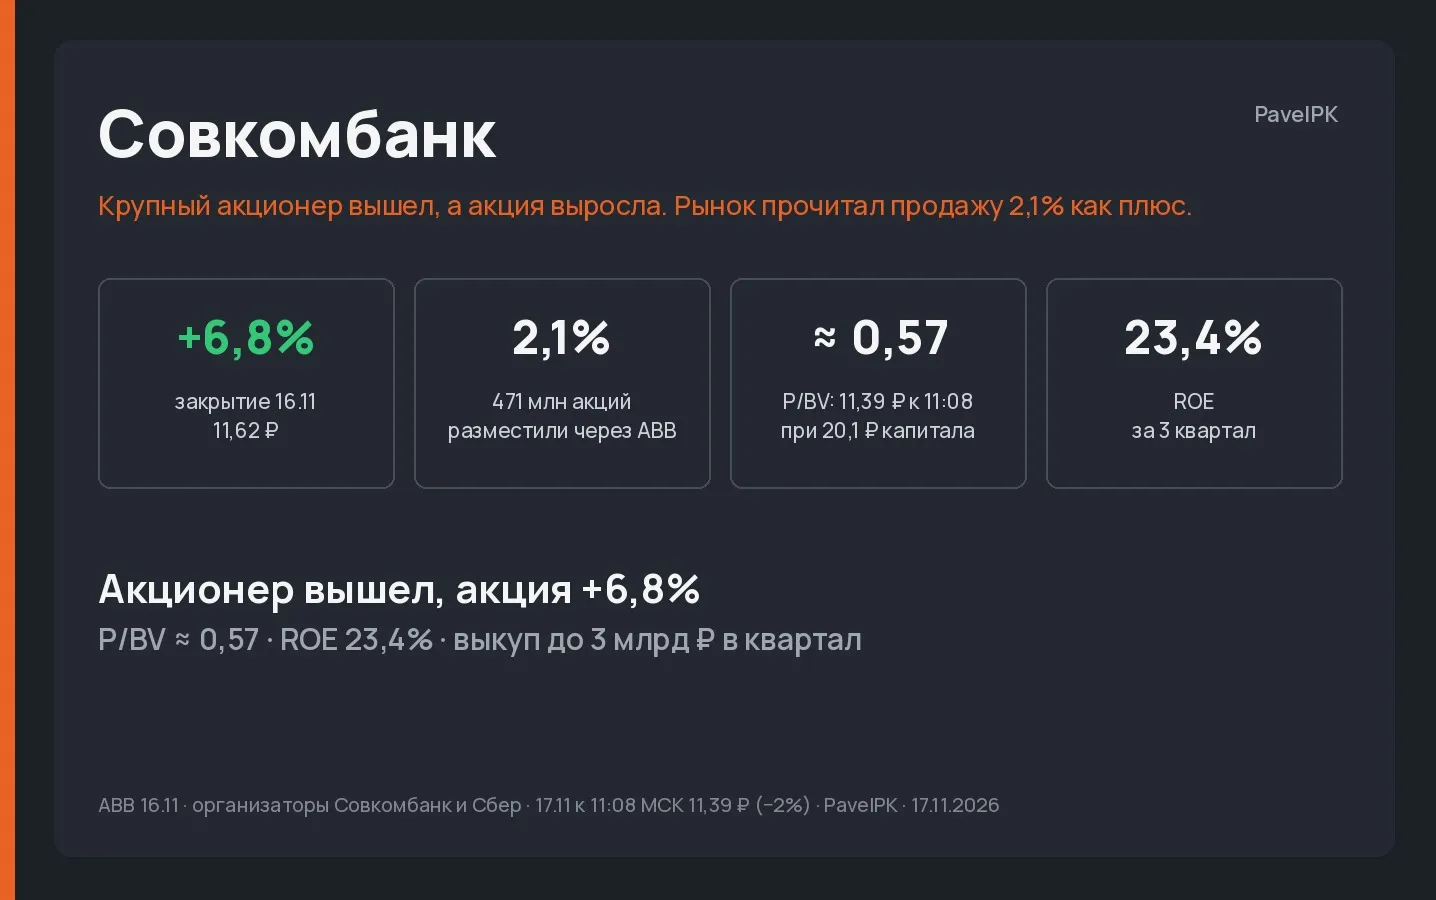
Летом 2025 года «Коммерсантъ» писал, что один из старейших акционеров Совкомбанка выставил около 5% банка на «Авито» и хотел за пакет премию к рынку, когда акция стоила 16,7 ₽. В понедельник вечером банк сообщил, что крупный частный акционер полностью вышел из капитала, только продавал он уже с небольшим дисконтом к закрытию 13 ноября, а это было около 10,9 ₽. Имени продавца в раскрытии нет, Investfuture связывает сделку с той самой историей про Михаила Клюкина, но официально это никто не...

С 9 по 13 ноября российский долговой рынок пережил серию нарушений обязательств: за пять дней зафиксировано 33 технических и фактических дефолта. Это не единичные сбои, а волна, затронувшая эмитентов из разных сегментов. Для держателей облигаций это повод не паниковать, а проанализировать свои позиции и пересмотреть подход к кредитному риску.
Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.
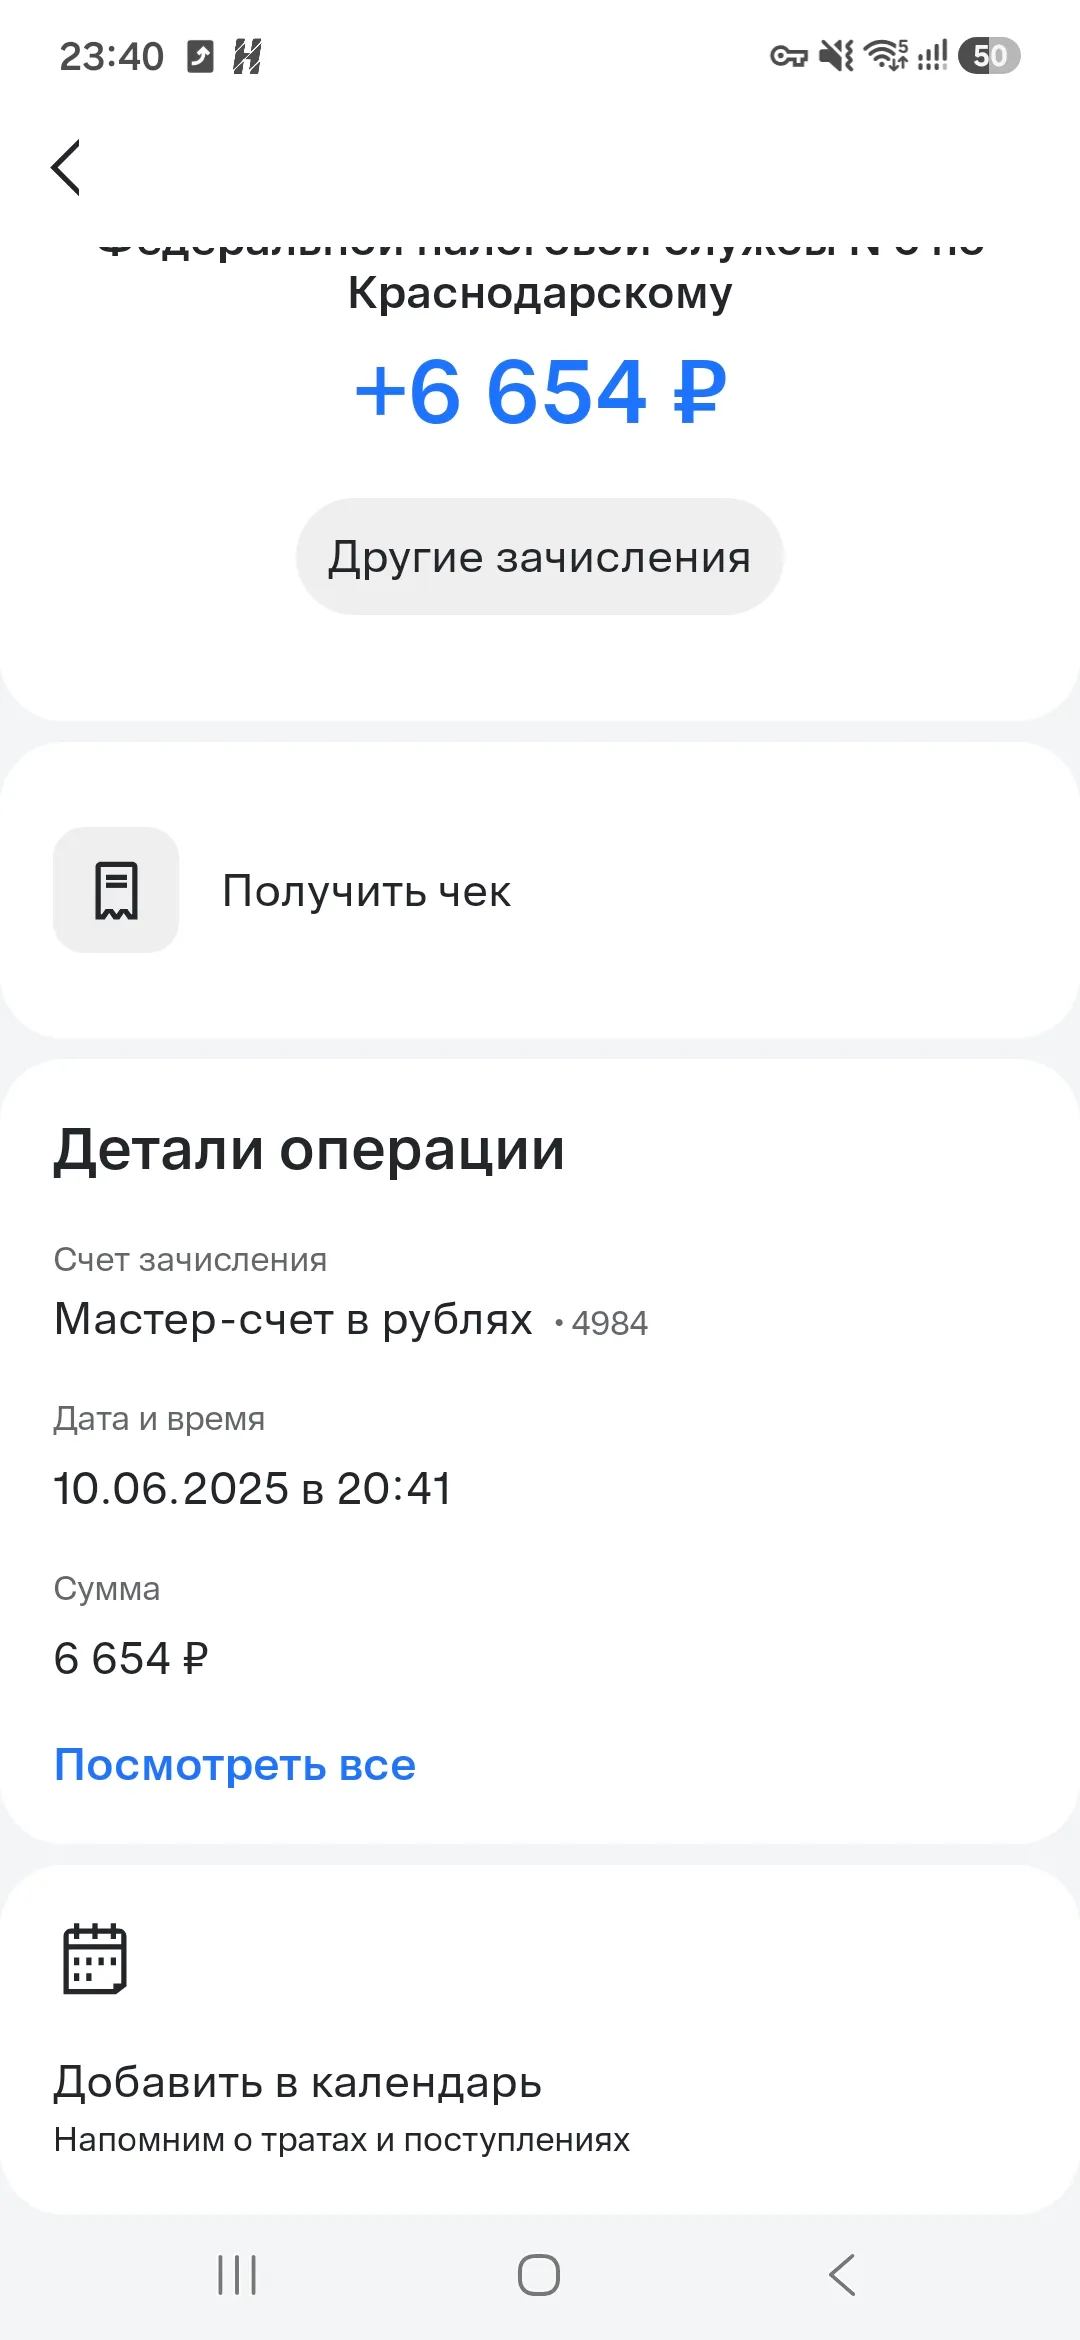
Многие из нас знают, но не пользуются, а кто-то и вообще не в курсе (да-да, есть и такие) что такое налоговый вычет и кому он положен. Если в двух словах, говоря современным языком, фактически это кэшбек от налоговой. Мы ведь так его полюбили, словно он был с нами всегда, так почему же в случае с налоговым вычетом он для нас чуждый элемент!?

Самая дорогая арифметическая ошибка в частных финансах выглядит совершенно безобидно.
Стала откладывать по 10-15% от каждой зп на брокерский счет и покупать облигации.