


Разные подходы, одна цель: как люди разных возрастов берут ипотеку
На этой неделе аналитики представили исследование о том, как люди разных возрастов покупают жильё в кредит. Выяснилось, что у каждого поколения сложилась своя стратегия: одни делают ставку на льготные программы, другие предпочитают минимизировать долг перед банком, а молодёжь только нащупывает свой путь. Разберём, кто сегодня формирует спрос на рынке недвижимости и чем отличаются их подходы.
Миллениалы - главные двигатели ипотечного рынка
Основной спрос - за миллениалами. Люди, родившиеся в 1980-1990‑х годах, формируют большую часть рынка: на их долю приходится 70 % всех кредитов на новостройки и свыше половины сделок на вторичном рынке. Ставка на семейную ипотеку. Жизненный этап этого поколения (у многих есть дети до 7 лет) позволяет активно использовать льготные программы. Почти две трети жилищных кредитов миллениалы оформляют именно по семейной ипотеке.
Самые крупные кредиты. При этом средний размер кредита у миллениалов - самый высокий среди всех групп: около 5,3 млн рублей. Это отражает и стоимость жилья, и готовность брать более заметный долг при выгодных ставках.
Молодёжь и старшее поколение: разные тактики в одной реальности
Зумеры: старт с опорой на льготы. Молодые покупатели только начинают решать квартирный вопрос, и главная сложность для них - накопить на первоначальный взнос. Те из зумеров, кто уже стал родителями, стараются попасть под семейную программу. А специалисты из IT‑сферы активно используют льготную ипотеку для айтишников. В целом это поколение пока не задаёт основной объём рынка, но формирует важный сегмент спроса.
Поколение X и бумеры: минимум долга и обмен жилья. У людей старшего возраста дети уже выросли, поэтому под большинство государственных льгот они не попадают. Им приходится брать рыночные кредиты со ставками около 18 % годовых. Чтобы не переплачивать, представители этой группы чаще используют сделки по обмену жилья и занимают у банка лишь 10-30 % от цены квартиры. Для них важнее снизить ежемесячную нагрузку и общую переплату, чем получить максимально возможную сумму.
Общий тренд 2026 года: осторожнее с долгом, больше своих денег
Если сравнить текущие данные с прошлыми периодами, виден общий сдвиг в поведении заёмщиков:
- Средняя сумма кредита снизилась. Покупатели стали аккуратнее относиться к крупным долгам.
- Размер собственных накоплений вырос. Люди стараются заранее собрать как можно больше своих средств перед обращением в банк.
- Площадь квартир остаётся значимой. При этом покупатели выбирают более просторные варианты - в среднем около 60 кв. м, то есть не жертвуют метражом ради снижения кредита.
Такой подход отражает более зрелое отношение к ипотеке: вместо того чтобы брать максимум, люди стараются сбалансировать платёж и переплату.
Что это значит для рынка и для тех, кто планирует покупку
Рынок становится более сегментированным. Разные поколения используют разные инструменты: льготы - для молодых семей, обмен и частичный кредит - для старшего возраста, IT‑программы - для специалистов. Льготы остаются ключевым драйвером. Именно государственные программы позволяют значительной части покупателей сохранять приемлемый платёж даже при высоких ценах на жильё.
Накопления усиливают переговорную позицию. Чем крупнее первый взнос, тем ниже ежемесячный платёж и общая переплата. Кроме того, банки охотнее одобряют кредиты при высоком собственном вкладе клиента.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Банк России представил инициативу, которая напрямую касается всех, кто уже вкладывает деньги в акции российских компаний или только планирует выйти на фондовый рынок. Регулятор решил пересмотреть правила допуска ценных бумаг к торгам и ввести строгие требования к финансовым показателям бизнеса. Разбираем простым языком, что изменится и как это должно защитить кошельки частных инвесторов.
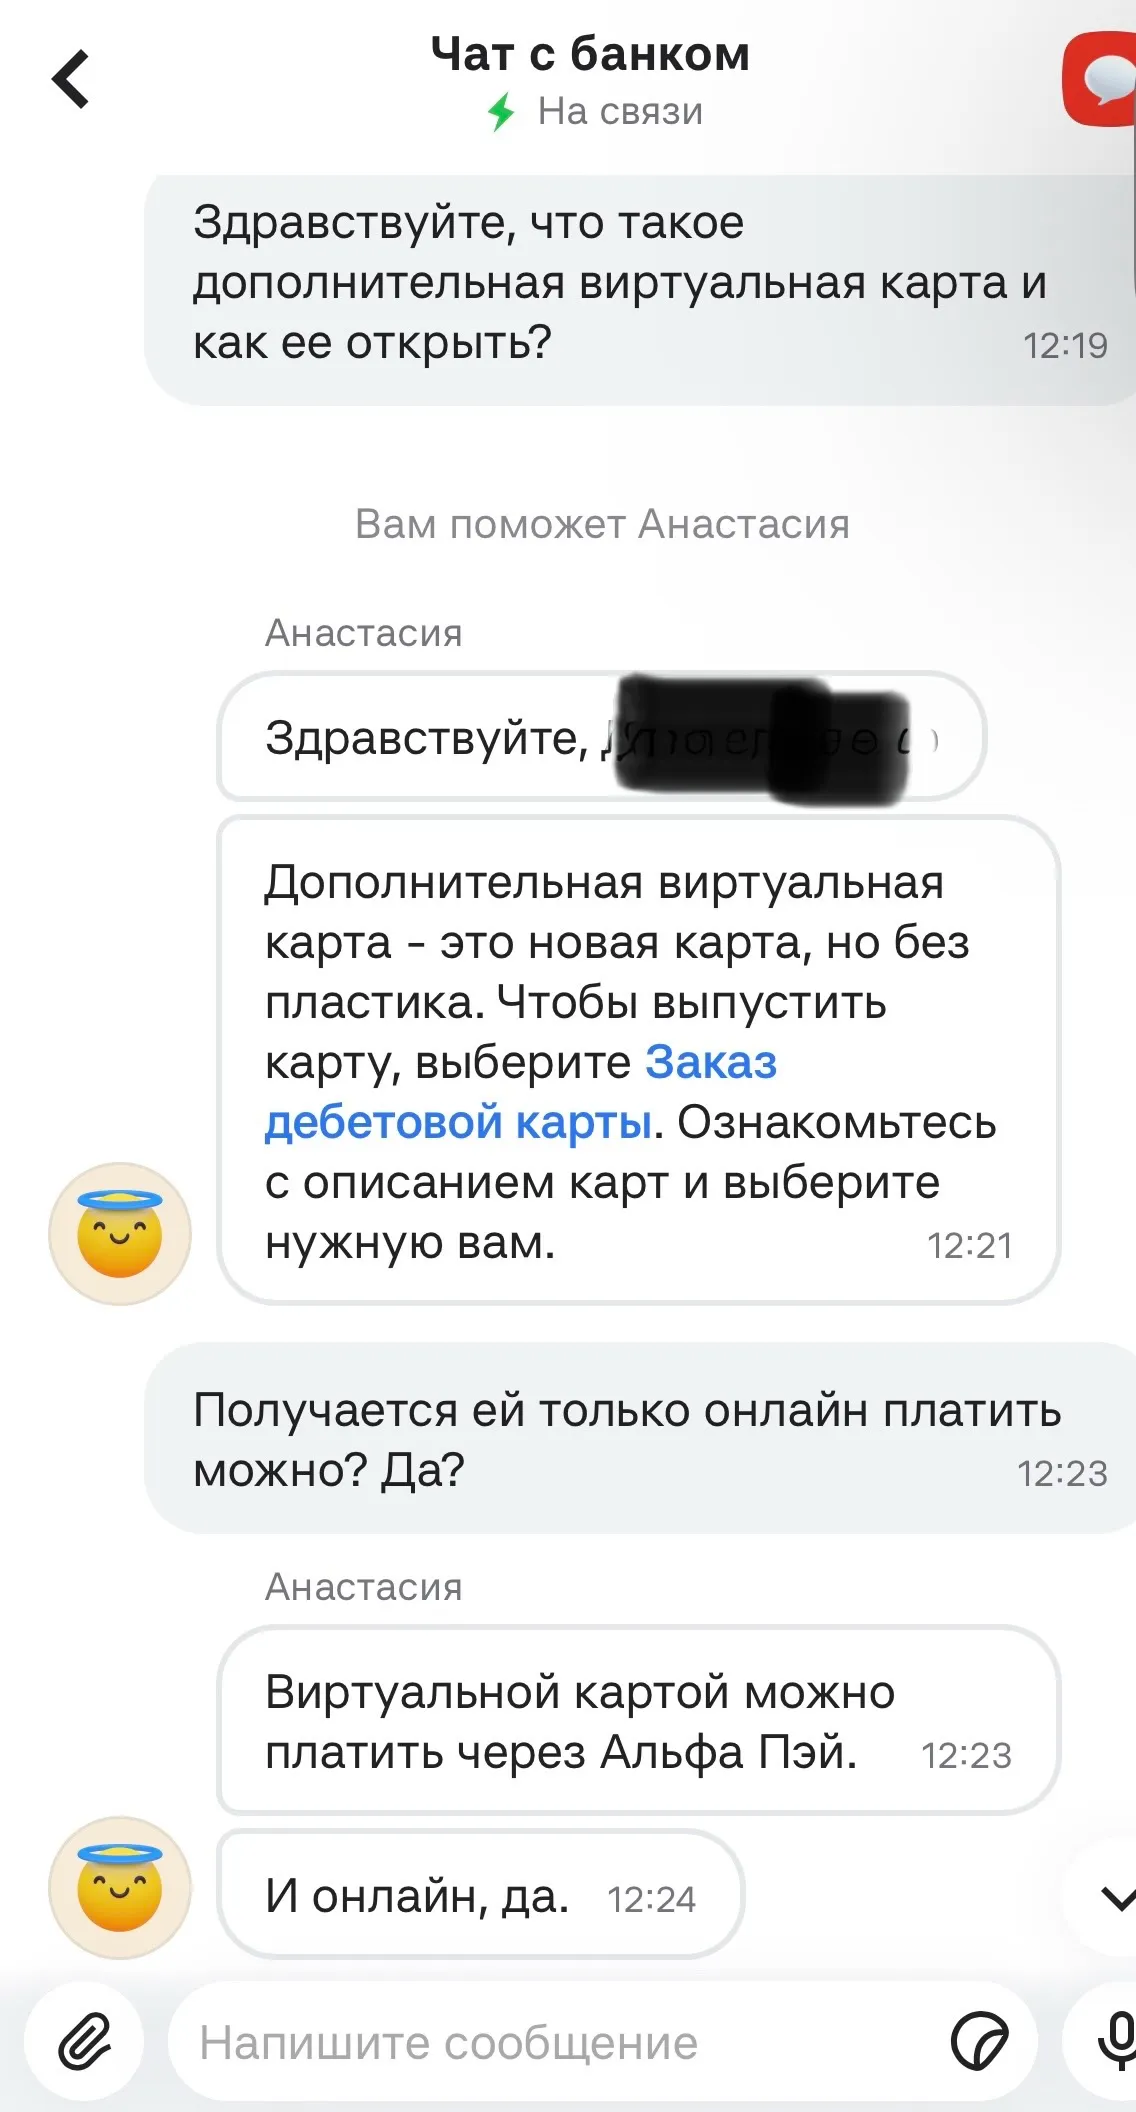
Давно хотел разобраться, что такое виртуальная карта и зачем она нужна. Раньше думал, что это какая-то маркетинговая фишка, которая ничем не отличается от обычной дебетовки. Но когда мне в третий раз за год списали деньги за подписку, которую я забыл отменить, решил попробовать.

В российской банковской системе нарастает структурный дефицит ликвидности — по последним данным он достиг 4,05 триллиона рублей. При сохранении текущей динамики к концу года показатель может вырасти до 5,5 триллиона. Это одно из самых высоких значений за последние годы. Регулятор подчёркивает, что банки располагают достаточными ресурсами для исполнения обязательств, но сам масштаб дефицита требует внимательного разбора: что происходит и как это отражается на обычных клиентах.

На форуме «Рынок ценных бумаг» заместитель министра финансов Иван Чебесков рассказал, что Минфин и Банк России разрабатывают оперативный план развития российского фондового рынка. Для координации усилий планируется создать специальный совет при правительстве. Цель заявлена амбициозная: к 2030 году капитализация рынка должна вырасти с текущих 20% ВВП до 66% - то есть более чем втрое.
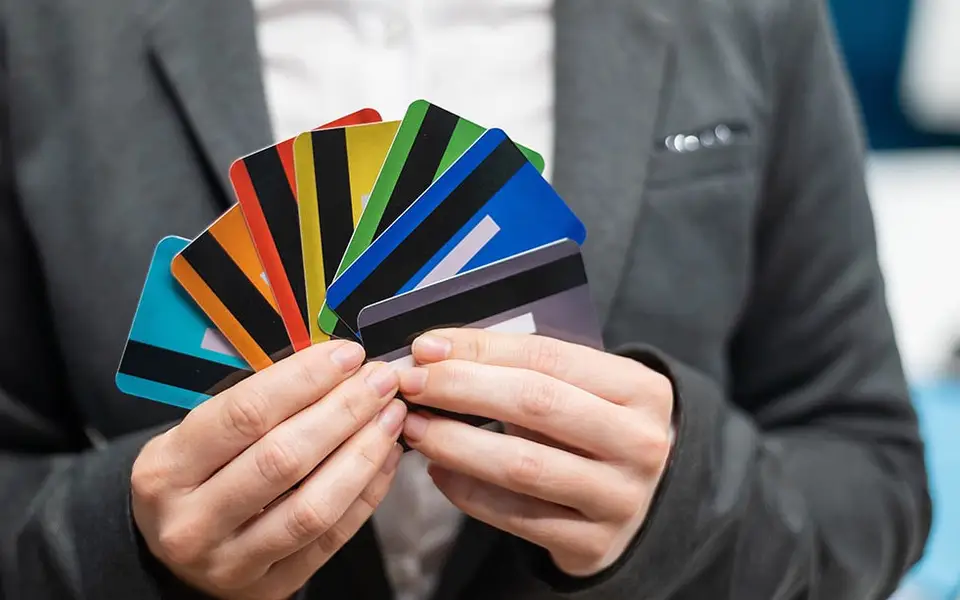
В России ввели ограничение: один человек не может иметь больше двадцати банковских карт. Это часть антифрод‑пакета, и её главная задача - осложнить схемы дроперов, а не усложнить жизнь обычным пользователям.
Судебный приказ — самый быстрый способ взыскать долг: суд не вызывает стороны и не проводит заседание, судья смотрит только документы взыскателя. Поэтому о приказе нередко узнают, когда с карты уже списали деньги.
Судебный приказ — самый быстрый способ взыскать долг: суд не вызывает стороны и не проводит заседание, судья смотрит только документы взыскателя. Поэтому о приказе нередко узнают, когда с карты уже списали деньги.
Многие считают, что финансовая грамотность — это про сложные графики, акции и «купить дешевле доллара». На деле всё проще: это набор ежедневных привычек, которые позволяют спокойно жить, а не выживать от зарплаты до зарплаты. Расскажу о пяти правилах, которые работают независимо от размера дохода.
Многие люди недооценивают кэшбэки.