Сбой Финуслуг лишил ставки 16,5%: убыток 7 810 ₽ затягивают
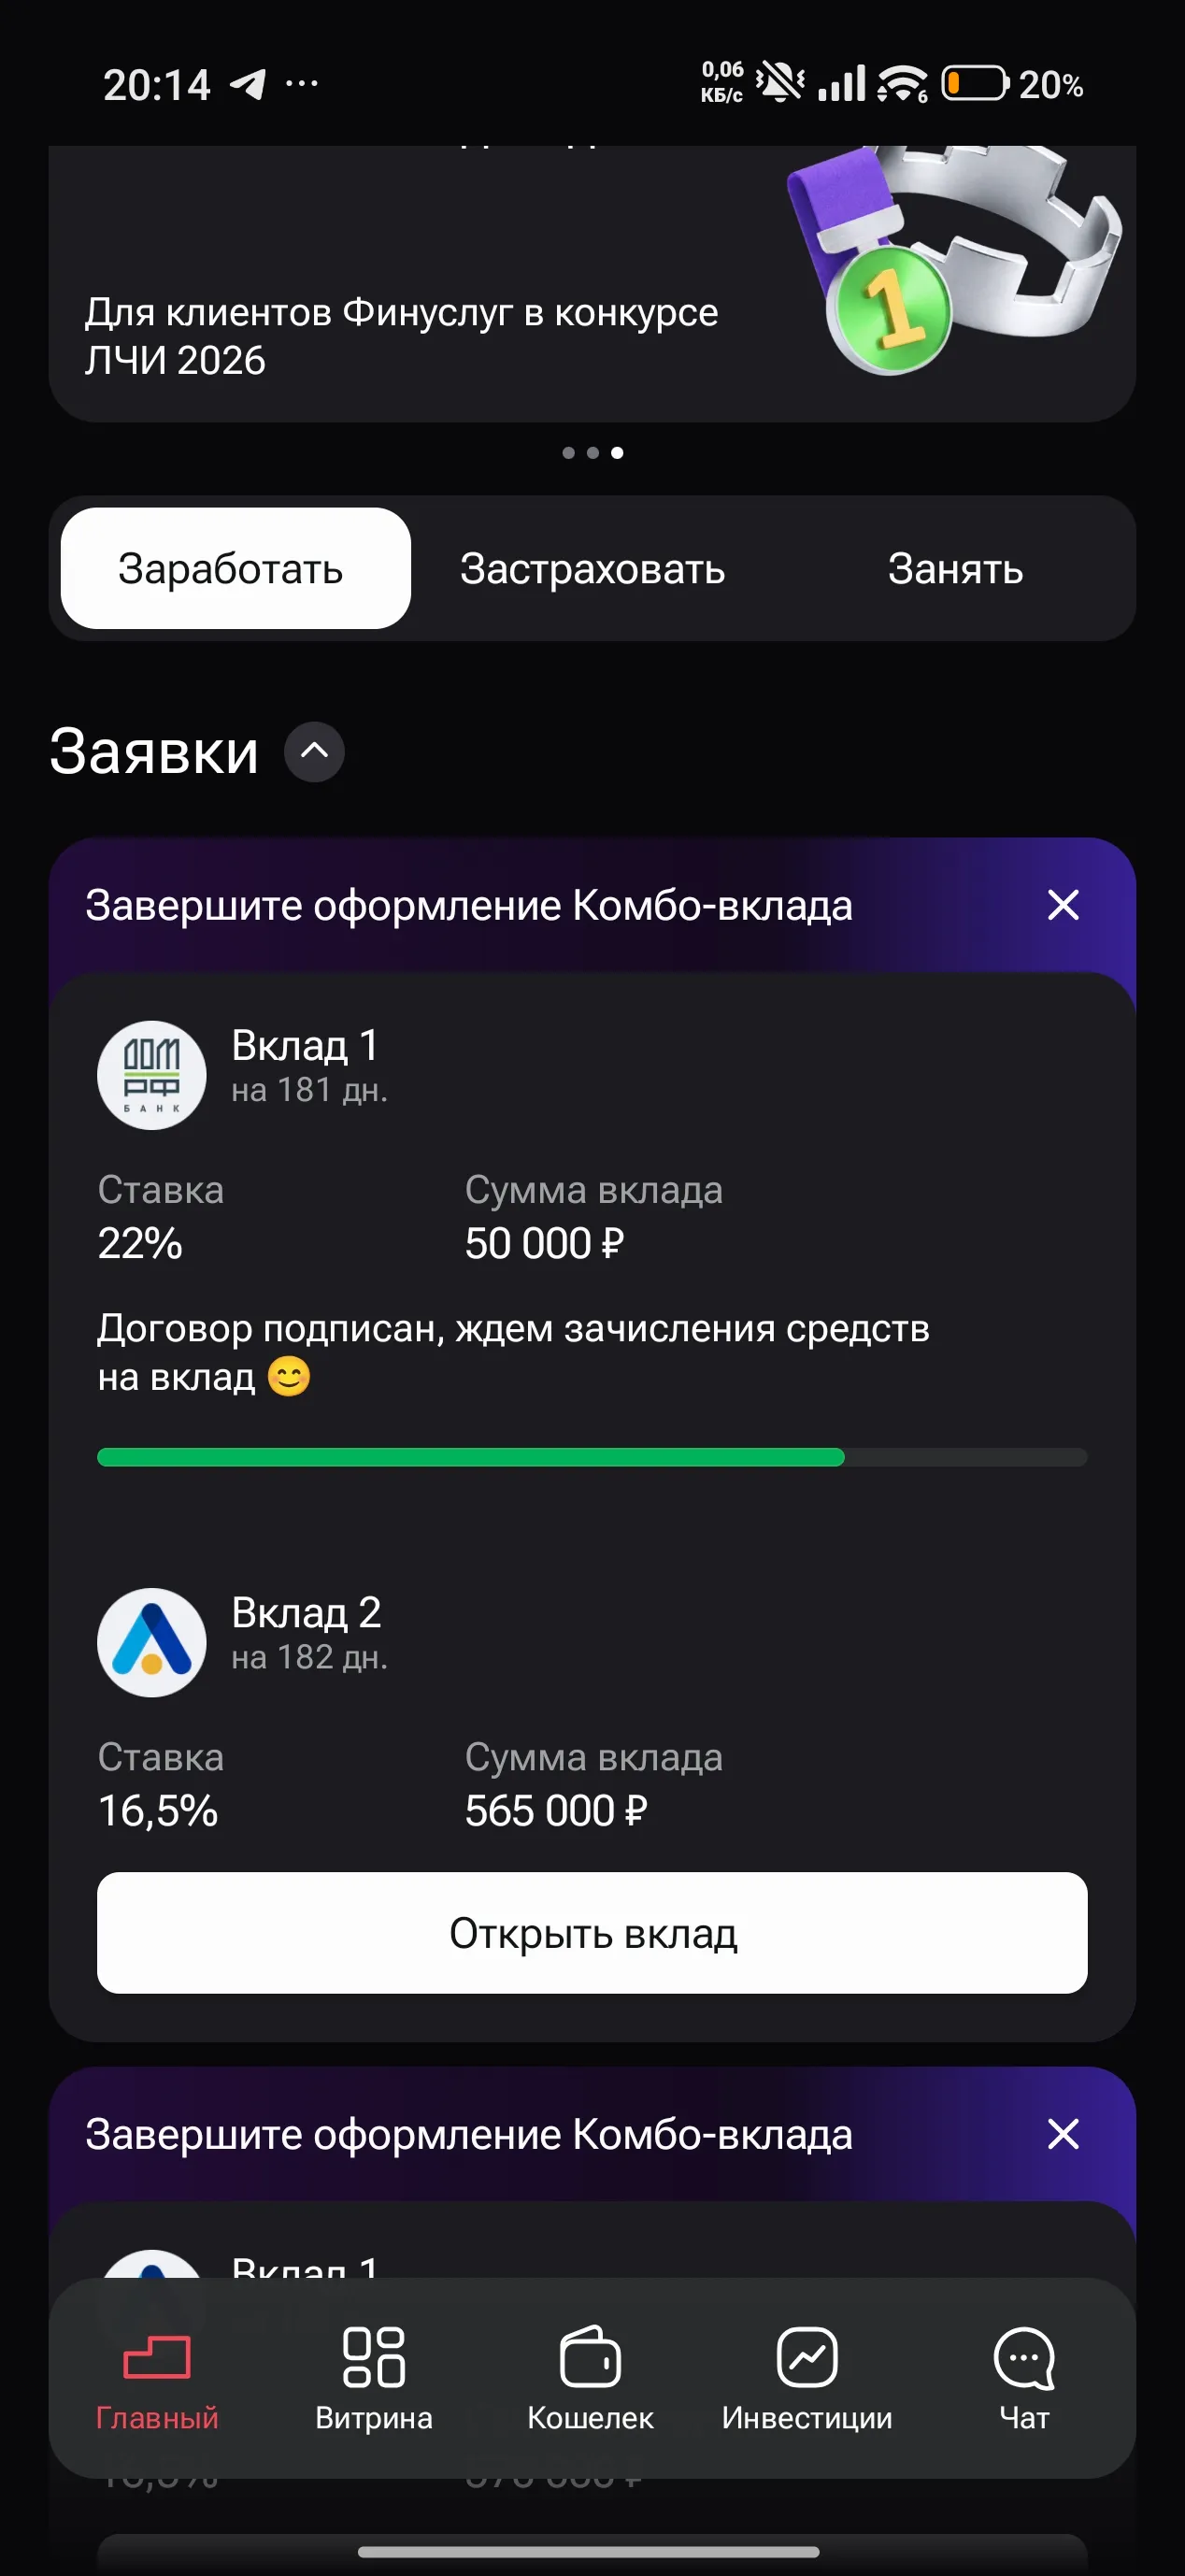
17.11.2026 акцептовал публичную оферту «Комбо-вклад» на Финуслугах на сумму 615 000 ₽: открыл первый вклад (50 000 ₽ под 22% в ДОМ.РФ), второй вклад (565 000 ₽ на 182 дня под 16,5% в Локо-Банке) интерфейс заблокировал до зачисления средств по первому (скриншот имеется). 18.11.2026 после зачисления денег карточка второго вклада исчезла с витрины из-за сбоя платформы.По обращению RQST00028416 19.11.2026 мне позвонил специалист Финуслуг и официально признал техническую ошибку платформы (аудиозапись разговора сохранена), но вместо восстановления условий предложил 510 ₽ либо промокод на 3 750 ₽. Поскольку сейчас полугодовые вклады доступны максимум под 14,0%, моя прямая упущенная выгода составляет 7 809,38 ₽ (7 043,15 ₽ разницы в ставках за 182 дня + 766,23 ₽ за 3 дня вынужденного простоя 565 000 ₽ на Кошельке 18–20 ноября).После моего отказа от неполной компенсации Финуслуги пересоздали заявку под номером RQST00028548 и сдвинули срок ответа на 10 декабря 2026 года (после четырех предыдущих переносов!). При этом онлайн-форма претензий на сайте finuslugi.ru выдает техническую ошибку при отправке. Прошу старший претензионный отдел Московской биржи немедленно рассмотреть вопрос и возместить полный убыток в размере 7 810 ₽, не доводя дело до предписания Банка России.#Финуслуги #Мосбиржа #Вклады


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Главный секрет личной финансовой дисциплины- правило (заплати сначало себе). Раньше я пытался откладывать то, что останется к концу месяца, но в итоге не оставалось ничего. Теперь в день зарплаты я сразу перевожу 10% на накопительный счёт с ежедневным начислением процентов. К этим деньгам быстро привыкаешь относиться как к обязательному платежу, а на оставшиеся 90% спокойно живешь весь месяц. За полгода так абсолютно неприметно формируется надежная подушка безопасности.
Хочу поделиться компанией которая помогла в оформлении кредита, восстановила кредитную историю и после оформили мне ипотеку
Хочу поделиться компанией которая помогла в оформлении кредита, восстановила кредитную историю и после оформили мне ипотеку
Если в голове Швейцария - это «сейф мира с анонимными счетами», пора обновить прошивку. Сегодня это страна, где один банк держит активов больше её годового ВВП, ЦБ больше года сидит на нулевой ставке, а счета россиянам закрывают даже со швейцарским паспортом в кармане. Разбираю, как это устроено, с цифрами и ссылками.
Финансовая культура Банка России — https://fincult.info/


В октябре 2026 года банки отклонили 78,8% заявок на розничные кредиты – потребительские, ипотечные, автокредиты и кредитные карты, по данным НБКИ. По кредитам наличными доля отказов ещё выше – 79,5%. Иными словами, одобрение получает примерно одна заявка из пяти. Это не значит, что банки перестали выдавать кредиты. Они строже оценивают, сможет ли человек обслуживать новый долг с учётом уже имеющихся обязательств, а их возможности кредитовать заёмщиков с высокой нагрузкой ограничивает регулятор.
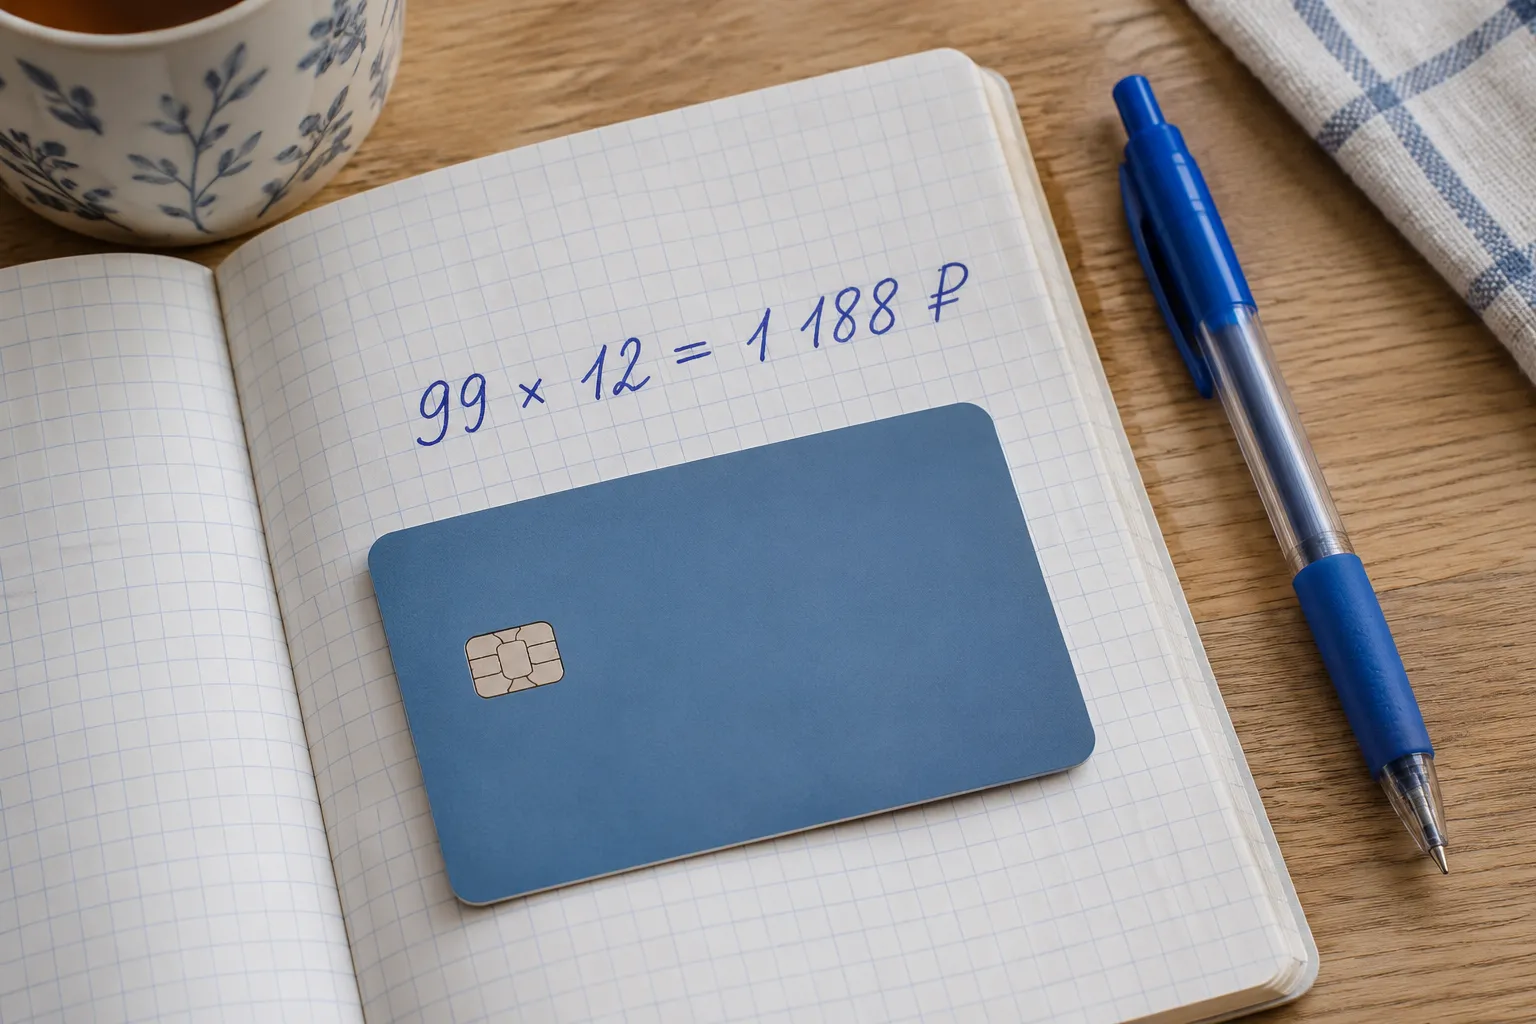
Если меня спросят, сколько я плачу за дебетовую карту, отвечу сразу — за обслуживание ноль рублей. А вот если спросить, сколько вообще стоит пользоваться картой, я бы уже открыл приложение. Это два разных вопроса, хотя в разговоре мы обычно отвечаем на оба одним словом: «бесплатно».

Рефинансирование кажется простым: старый банк уже дал деньги, значит, и новый даст. На практике отказы приходят часто, и я с 2012 года вижу одни и те же причины. Почти всегда они находятся в документах самого заёмщика, а не в «плохом настроении» банка.

Недавно прочитала новость о том, что с 2027 года банки могут начать самостоятельно удерживать налог с процентов по вкладам. И сразу возник вопрос: получается, теперь проценты будут поступать уже за вычетом НДФЛ?