


Т-счет в Т-банке: что это такое, спойлер -не путать с НС
Вчера мой телефон зазвенел от уведомления Т-банка: "Ваш вклад скоро заканчивается! Откройте Т-счет под 15,5% годовых!". Я, честно говоря, обрадовалась. Мой текущий вклад был на 13 месяцев под 16% – это очень неплохо по нынешним временам. Уже представила, как снова положу деньги на год под такой же привлекательный процент.
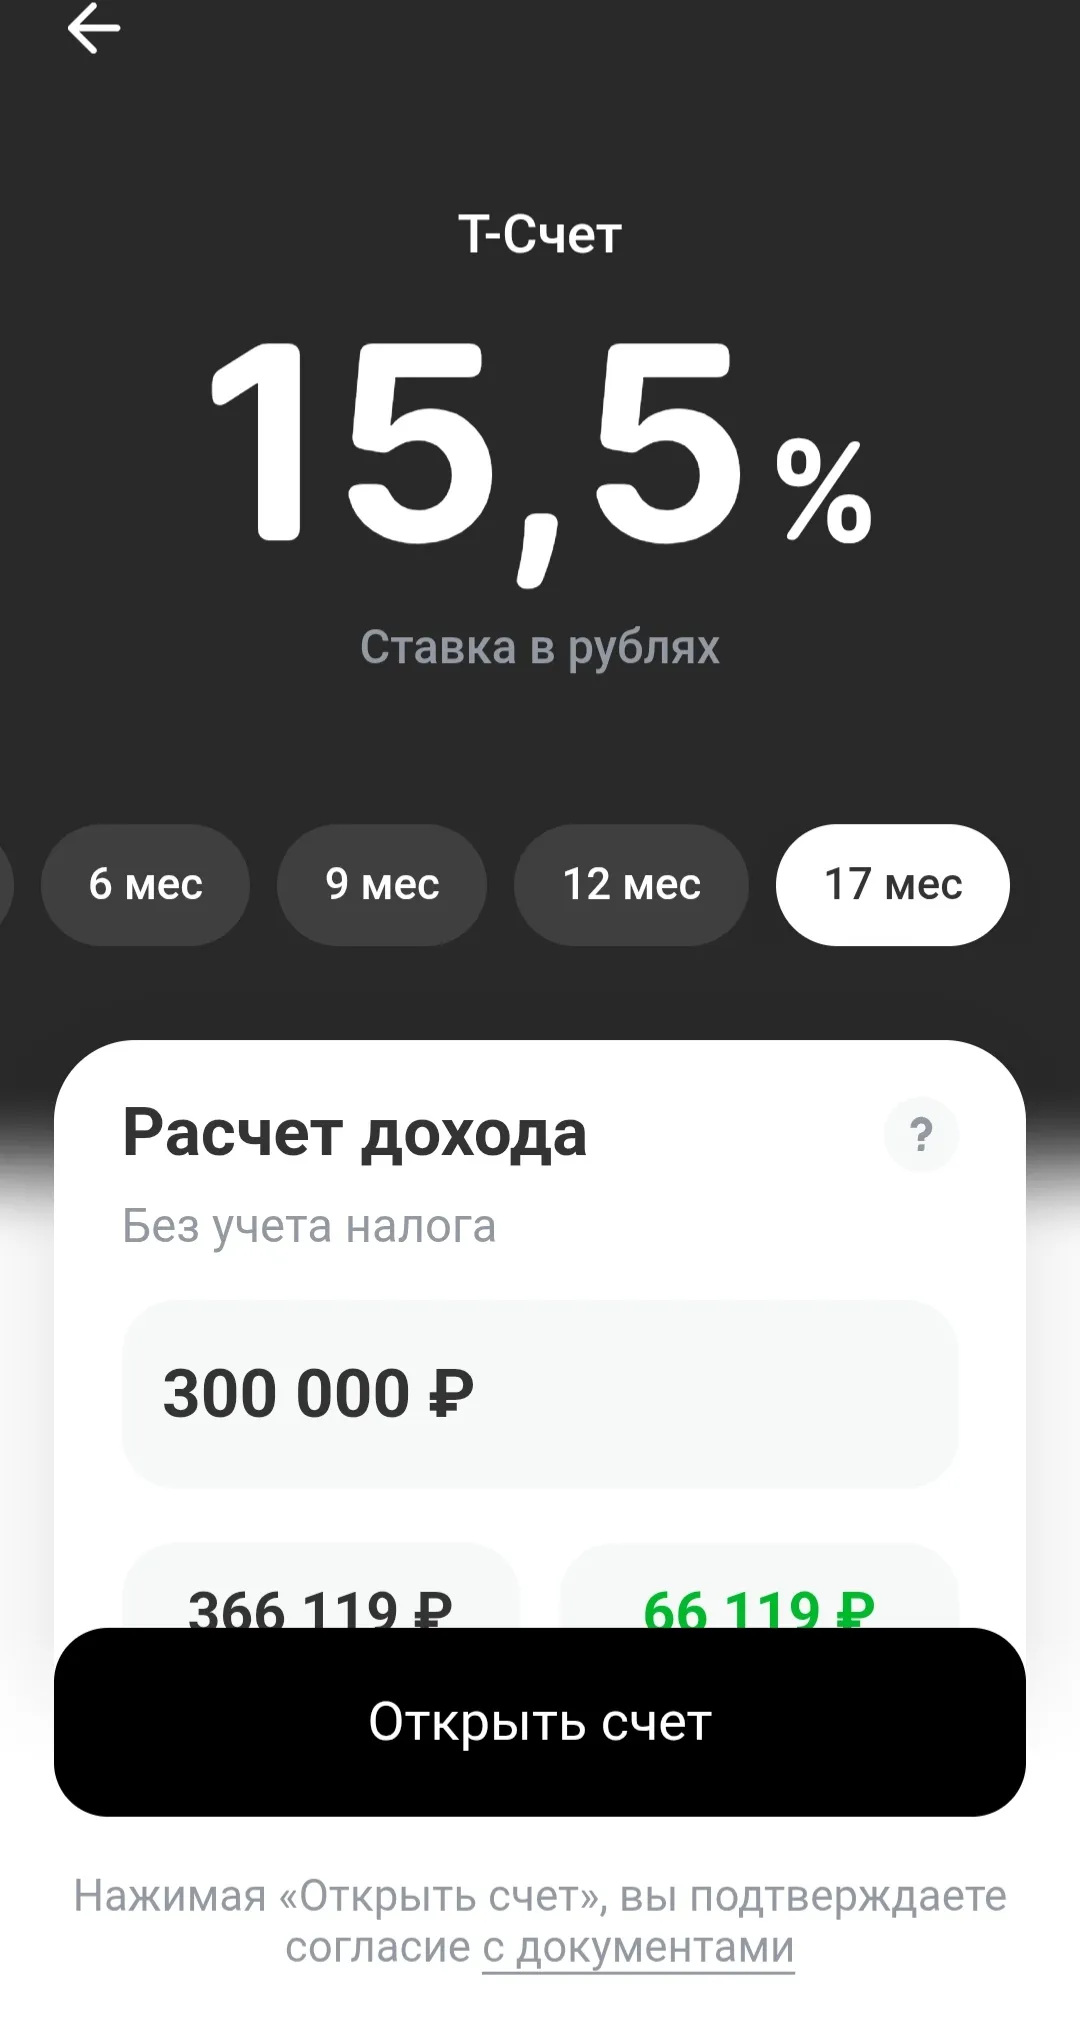
Но что-то меня остановило. Решила все-таки почитать подробнее, прежде чем нажать заветную кнопку "Открыть". И тут началось самое интересное!
Во-первых, эти 15,5% – это не на год, а на целых 17 месяцев! Если хотите на 12 месяцев, то ставка будет уже 15%. Уже не так радужно, правда?
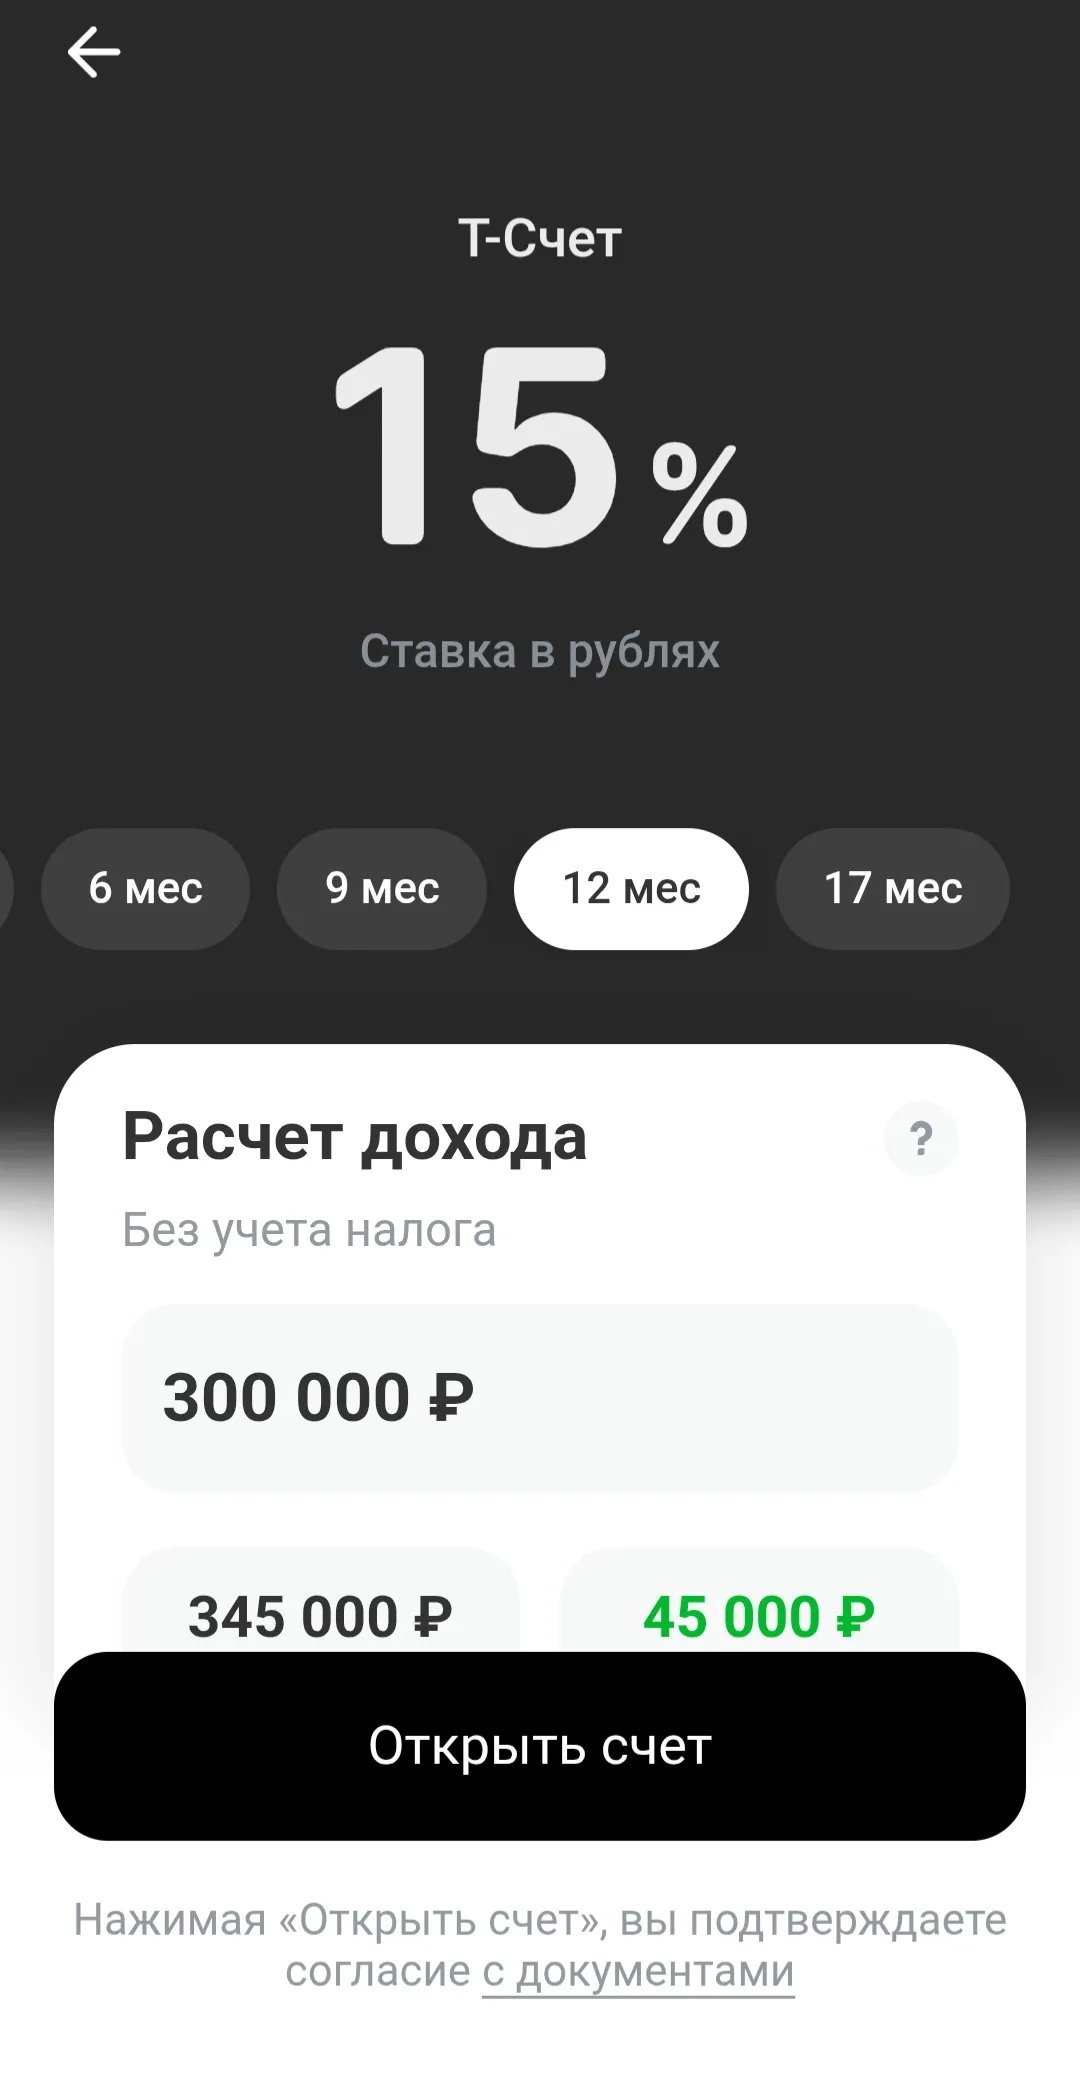
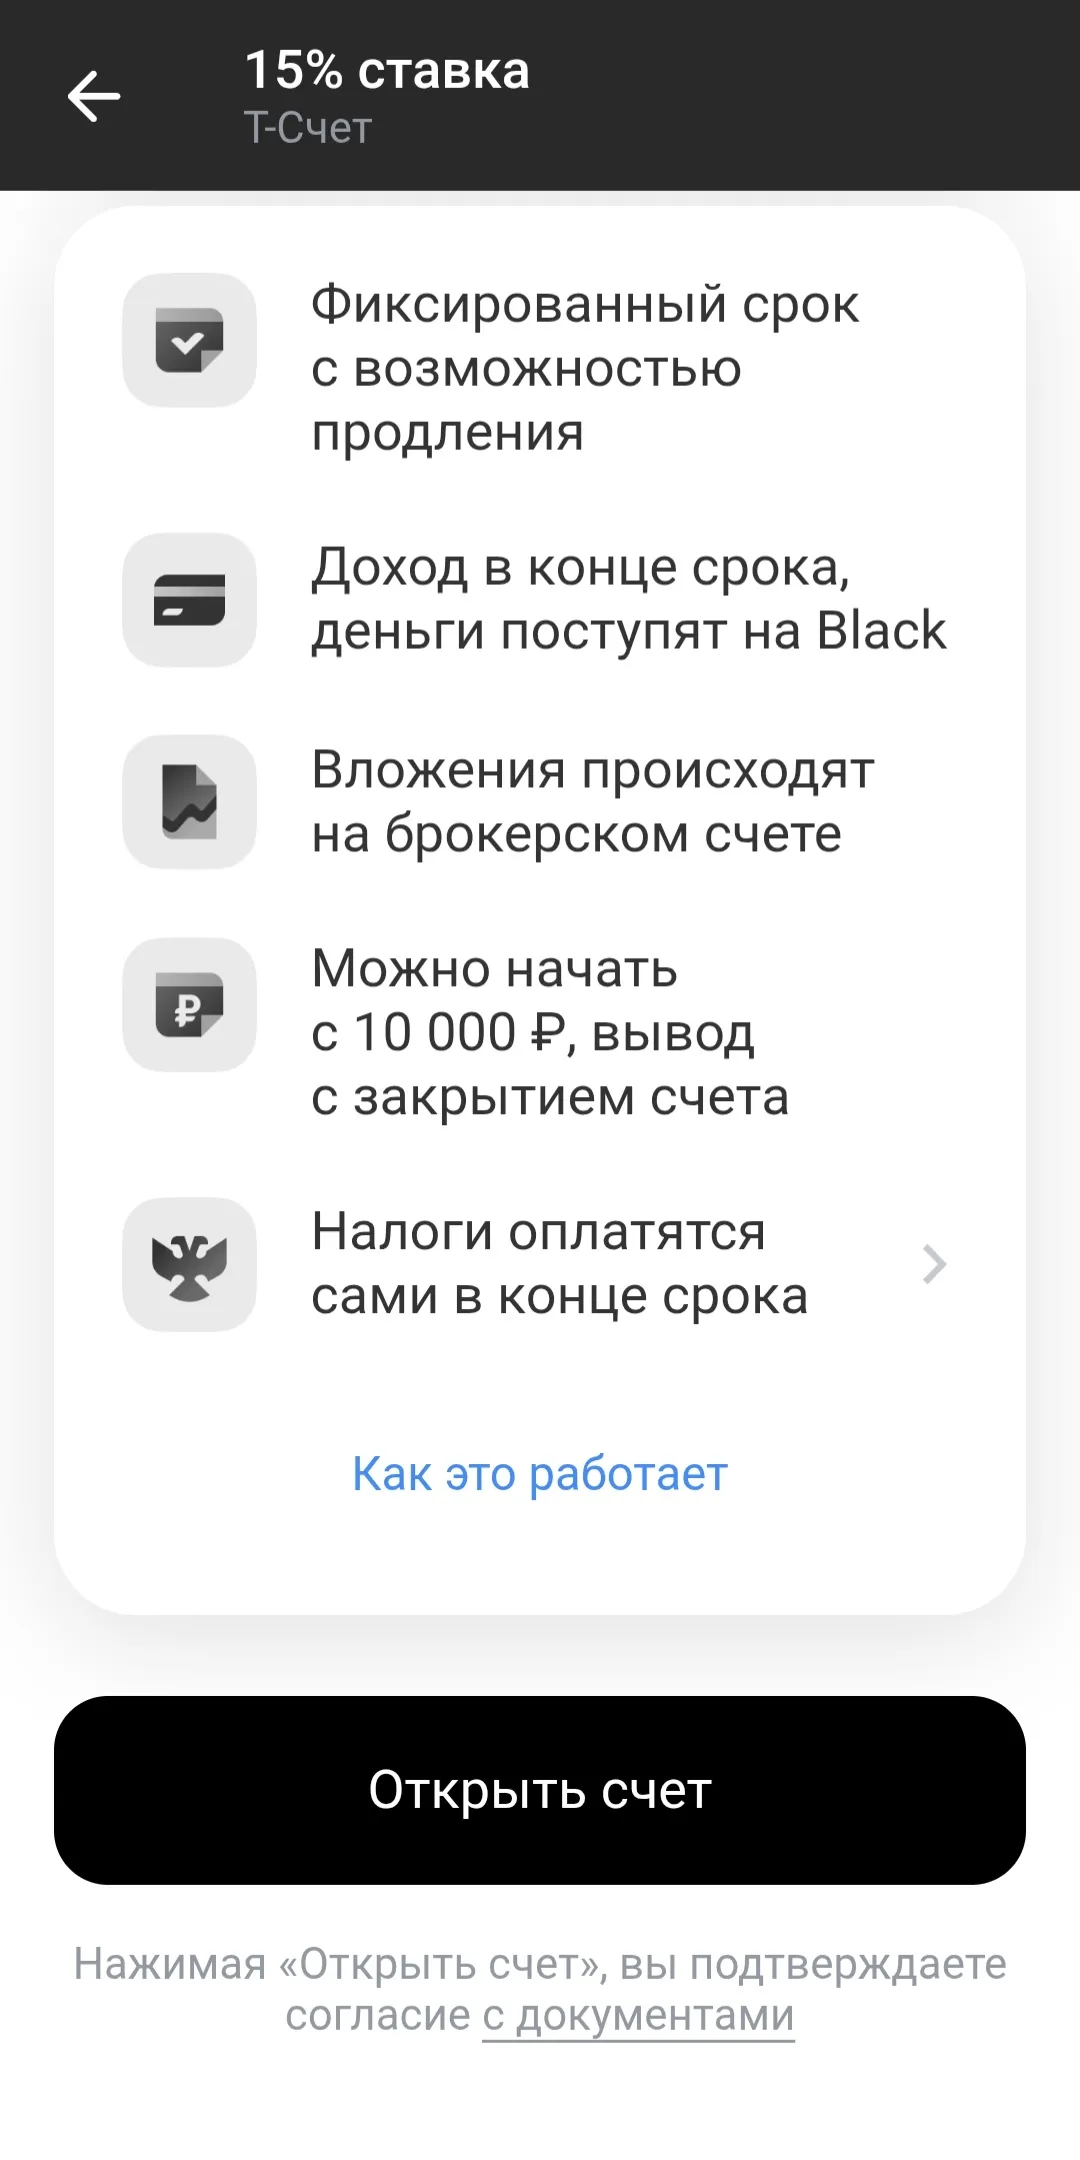
Во-вторых, оказалось, что это не совсем вклад. Деньги идут на брокерский счет. Можно начать с 10 000 рублей, но вывести их можно только когда счет закроется. Весь доход – в конце срока, и деньги придут на карту "Блэк". Налоги тоже спишутся сами, но опять же – в конце.
В-третьих, и это самое главное для меня – деньги на Т-счете не застрахованы! Банк объясняет это тем, что такой счет не считается обычным банковским вкладом. И вот тут возникает подвох: в приложении Т-банка информация о Т-счетах находится в разделе "Витрина – Копить", рядом с обычными вкладами и накопительными счетами. Это очень легко спутать с чем-то надежным, а не с инвестициями!
А еще, если вдруг захочется забрать деньги раньше, то отдадут только то, что вы вложили. И при выводе могут взять налог, как по другим инвестиционным счетам, если там есть неоплаченные налоги. При этом доходность считается с учетом купонов по облигациям и ожидаемой доходности фонда.
Я-то думала, что это что-то вроде "Альфа-счета" – простой и понятный накопительный счет. Но оказалось все гораздо сложнее.
Самые большие минусы для меня – это отсутствие страховки и полная неопределенность с конечной доходностью. Я не готова рисковать своими деньгами, не зная, сколько в итоге получу, и что они не защищены.
А вы сталкивались с таким предложением от Т-банка? Может быть, кто-то уже воспользовался Т-счетом и может поделиться опытом? Я очень надеюсь, что я что-то упустила и есть какие-то положительные моменты, которые я не заметила.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":

С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Финансовая привычка, которая работает даже при маленькой зарплате
Суть События: МТС Банк отчитался за девять месяцев 2026 года. Общая чистая прибыль выросла на 28% (до 12,1 млрд рублей), но если смотреть на третий квартал отдельно, то она упала на 18% год к году . При этом банк показывает очень резкий рост кредитования юридических лиц — портфель вырос в 2,3 раза с начала года, тогда как розничный кредитный портфель, наоборот, сократился почти на 10% .

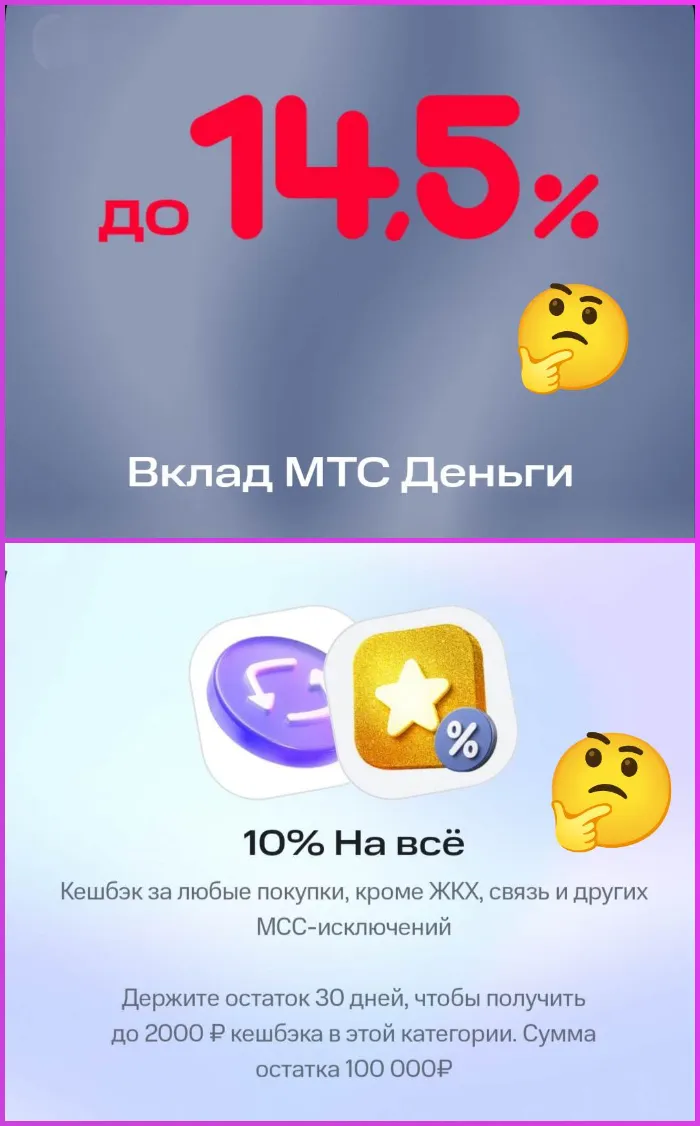
Перед каждым вкладчиком рано или поздно встаёт шекспировский вопрос - держать деньги под надёжный процент или переложить их ради жирного кэшбэка? 💸 Недавно оформила карту МТС Деньги (Экси-Банк) через Банки.ру. ( https://www.banki.ru/products/debitcards/?from=lk)и увидела заманчивую акцию «10% на всё за остаток от 100 000 руб. на 30 дней»,сразу постучала в чат поддержки и выпытала у операторов все скрытые условия и посчитала на цифрах, с какого месяца эта схема обгоняет вклад под 14,5% годов...
Я пользуюсь Яндекс банком достаточно недавно. Меня привлек кешбэк 5% на все покупки при оформлении карты по ссылке от друга. Сейчас все банки режут кешбэк и даже не везде есть 1% на все покупки.
Если по кредиту или займу появилась просрочка, банк, микрофинансовая организация или коллекторы начинают звонить и писать. Как часто и когда им это можно, определяет Федеральный закон от 03.07.2016 № 230-ФЗ. Он не применяется к долгам за жильё и коммунальные ресурсы (ч. 4 ст. 1) и к долгам предпринимателя по его бизнесу (ч. 3 ст. 1).
С 1 апреля 2026 года действует закон о сервисах рассрочки — Федеральный закон от 31.07.2025 № 283-ФЗ. Он защищает граждан, которые оформляют рассрочку для личных, семейных и домашних нужд, не связанных с предпринимательством (п. 6 ст. 2). Правила относятся к договорам, заключённым с 1 апреля 2026 года: к более ранним они не применяются (ч. 1 и 5 ст. 17).

Приветствую всех! Хочу поделиться опытом использования продуктов Яндекс Банка. Пользуюсь ими уже довольно долго и могу сказать, что это отличный пример того, как банк органично вписывается в повседневную цифровую жизнь.
Совкомбанк изменил условия по вкладам , в сторону улучшения для вкладчиков (небольшого повышения % ставок). До +0,2% на краткосрок с 20.11.
Вклад "Сильная ставка" в ПСБ 💪❗

Осенние - зимнего всем настроения, но без хандры, а бодрого морозца, свежего воздуха и чистого, мирного неба!!!


Надо было мой пост почитать, я там кстати, сказала, что после открытия вклада - счет уже не будет 14.5%🤧