🎯 ВТБ : ВКЛАД ВЫГОДНОЕ НАЧАЛО - 20% ИЛИ НАКОПИТЕЛЬНЫЙ СЧЕТ- 14,7%? Моя ошибка📛
Осенние - зимнего всем настроения, но без хандры, а бодрого морозца, свежего воздуха и чистого, мирного неба!!!
Неожиданно ВТБ Банк порадовал симпатичными предложениями, и, главное двумя сразу. А уж было совсем хотел разочароваться в этом, некогда приоритетном для меня банке.
💡 В конце месяца я планировал оформить Накопительный счёт в ВТБ банке на минимальный остаток под 14,7 %. Почему в конце месяца? Потому что, если хотим сполна воспользоваться приветственной ставкой на 2 месяца, Накопительный Счёт оптимально оформлять в последний день месяца.

💡 Гибкий и удобный. Предложение доступно далеко не каждому клиенту Банка ВТБ.
У меня в конце месяца заканчивается Вклад в другом банке и предложение по Накопительному Счету под такой заманчивый процент оказалось весьма кстати. Осталось дождаться конца месяца.
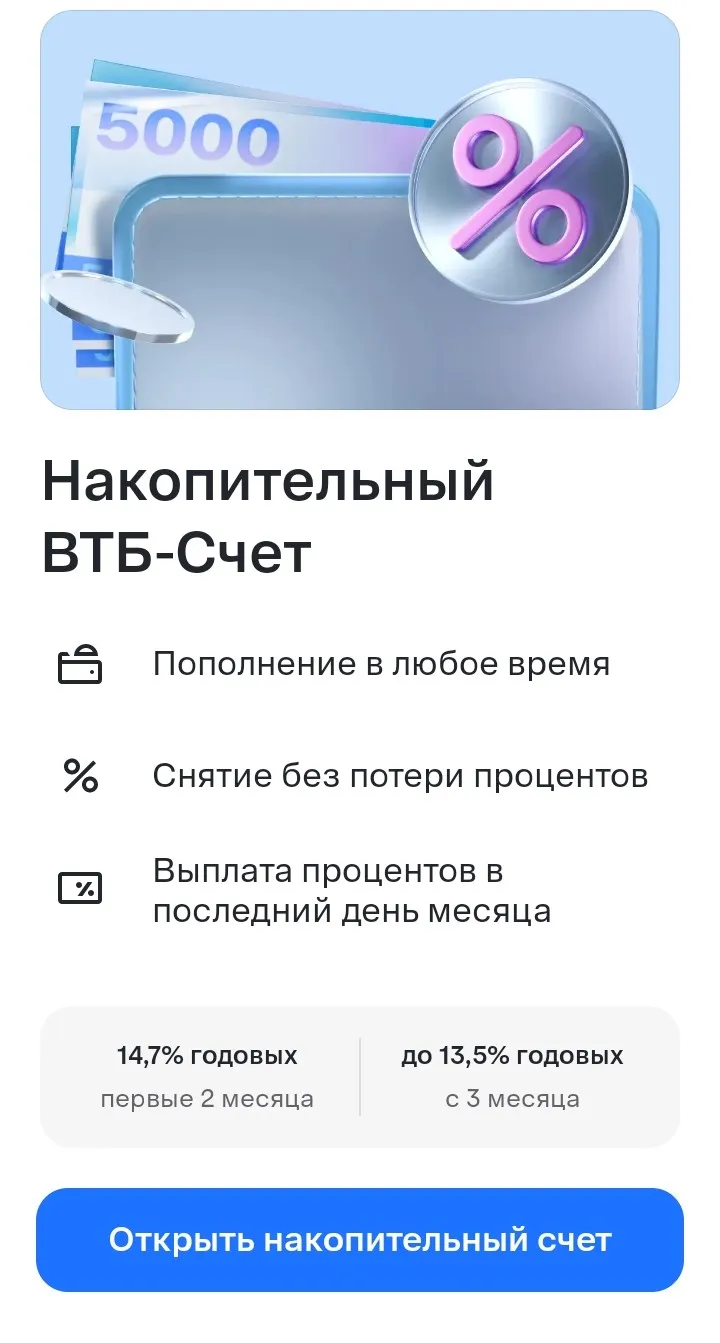
💡 Накопительный Счёт на минимальный остаток с приветственной ставкой на 2 месяца, начисление процентов в последний день месяца, также в последний день месяца можно пополнить Счёт, либо снять деньги со счета без потери процентов. 14,7%- Прекрасное предложение 👌
💡 Накопительный Счёт на ежедневный остаток с приветственной ставкой на 2 месяца,с доходностью 13,5%.У такого Накопительного Счёта, несмотря на более низкую процентную ставку, есть важное преимущество : пополнять этот Счёт и снимать с него деньги можно в любое, удобное для вас время.
А сегодня я увидел в приложении ВТБ очень актуальное предложение :
💡 Вклад ВЫГОДНОЕ НАЧАЛО с доходностью 20 %, с приветственной ставкой на 2 месяца. СУПЕР 👍 (подумал я). Решил (не смотря на ограничения по сумме Вклада от 10000 до 50 000 руб)сразу же открыть ВКЛАД.

💡 Раз и ГОТОВО. Вклад открыт. На 2 месяца, до 20 января.
💡 Предложение для новых вкладчиков. Раньше я оформлял Вклады и Накопительные счета в ВТБ, но сейчас это предложение актуально для меня.
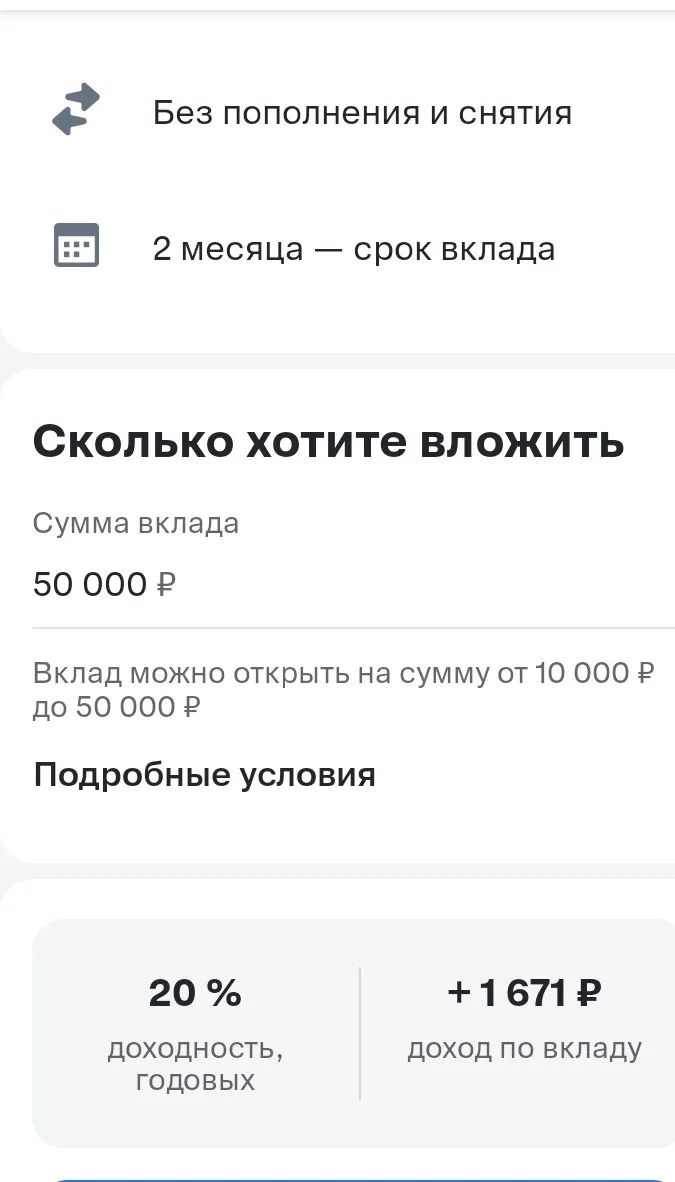
💡 Вложил максимум 50000 руб под 20%. Доход по Вкладу составит 1671 руб.
💡 ГЛАДКО БЫЛО НА БУМАГЕ, ДА ЗАБЫЛИ ПРО ОВРАГИ ☺️
💡 ЗА ДВУМЯ ЗАЙЦАМИ ПОГОНИШЬСЯ..... САМИ ЗНАЕТЕ ЧТО БУДЕТ...
💡 Быстро, здорово, онлайн... Раз, раз и открыл... В голове держал, что в конце месяца оформлю Накопительный Счёт под 14,7. Всё в шоколаде... Или нет? УВЫ!!! Нет! Этот Накопительный Счёт можно открыть только тем клиентам, которые не имели в накоплениях последние 180 дней. Я не имел. А сегодня спонтанно открыл ВЫГОДНОЕ НАЧАЛО и всё, теперь имею... 🫣 А в конце месяца у меня была бы приличная сумма для пополнения накопительного счёта, а тут 50000 и всё... Что сделано, то сделано...
Будьте внимательны, учитесь на чужих ошибках. Мой финансовый шаг был импульсным, но.... Где наша не пропадала. А как у вас обстоят дела со спонтанными поступками? Буду ждать, надеюсь я не одинок в своём торопыжничестве... 🤟

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В моем регионе Альфа-Банка днем с огнем не сыщешь - этот банк к нам еще просто не зашел. У нас нет ни одного его отделения, ни банкоматов, ни курьеров, которые могли бы привезти карту домой. Поэтому о красной карте оставалось только читать в чужих отзывах и тихо вздыхать....


Читала как какой-то экшн! Ну, я б и не удивилась, если б вы успели оформить карту на площадке перед уходящим поездом, потом легко впрыгнули на подножку последнего вагона, потом по крыше... И даже песня в конце меня не удивила бы «Голубой вагон бежит, качается». Вы необыкновенная!
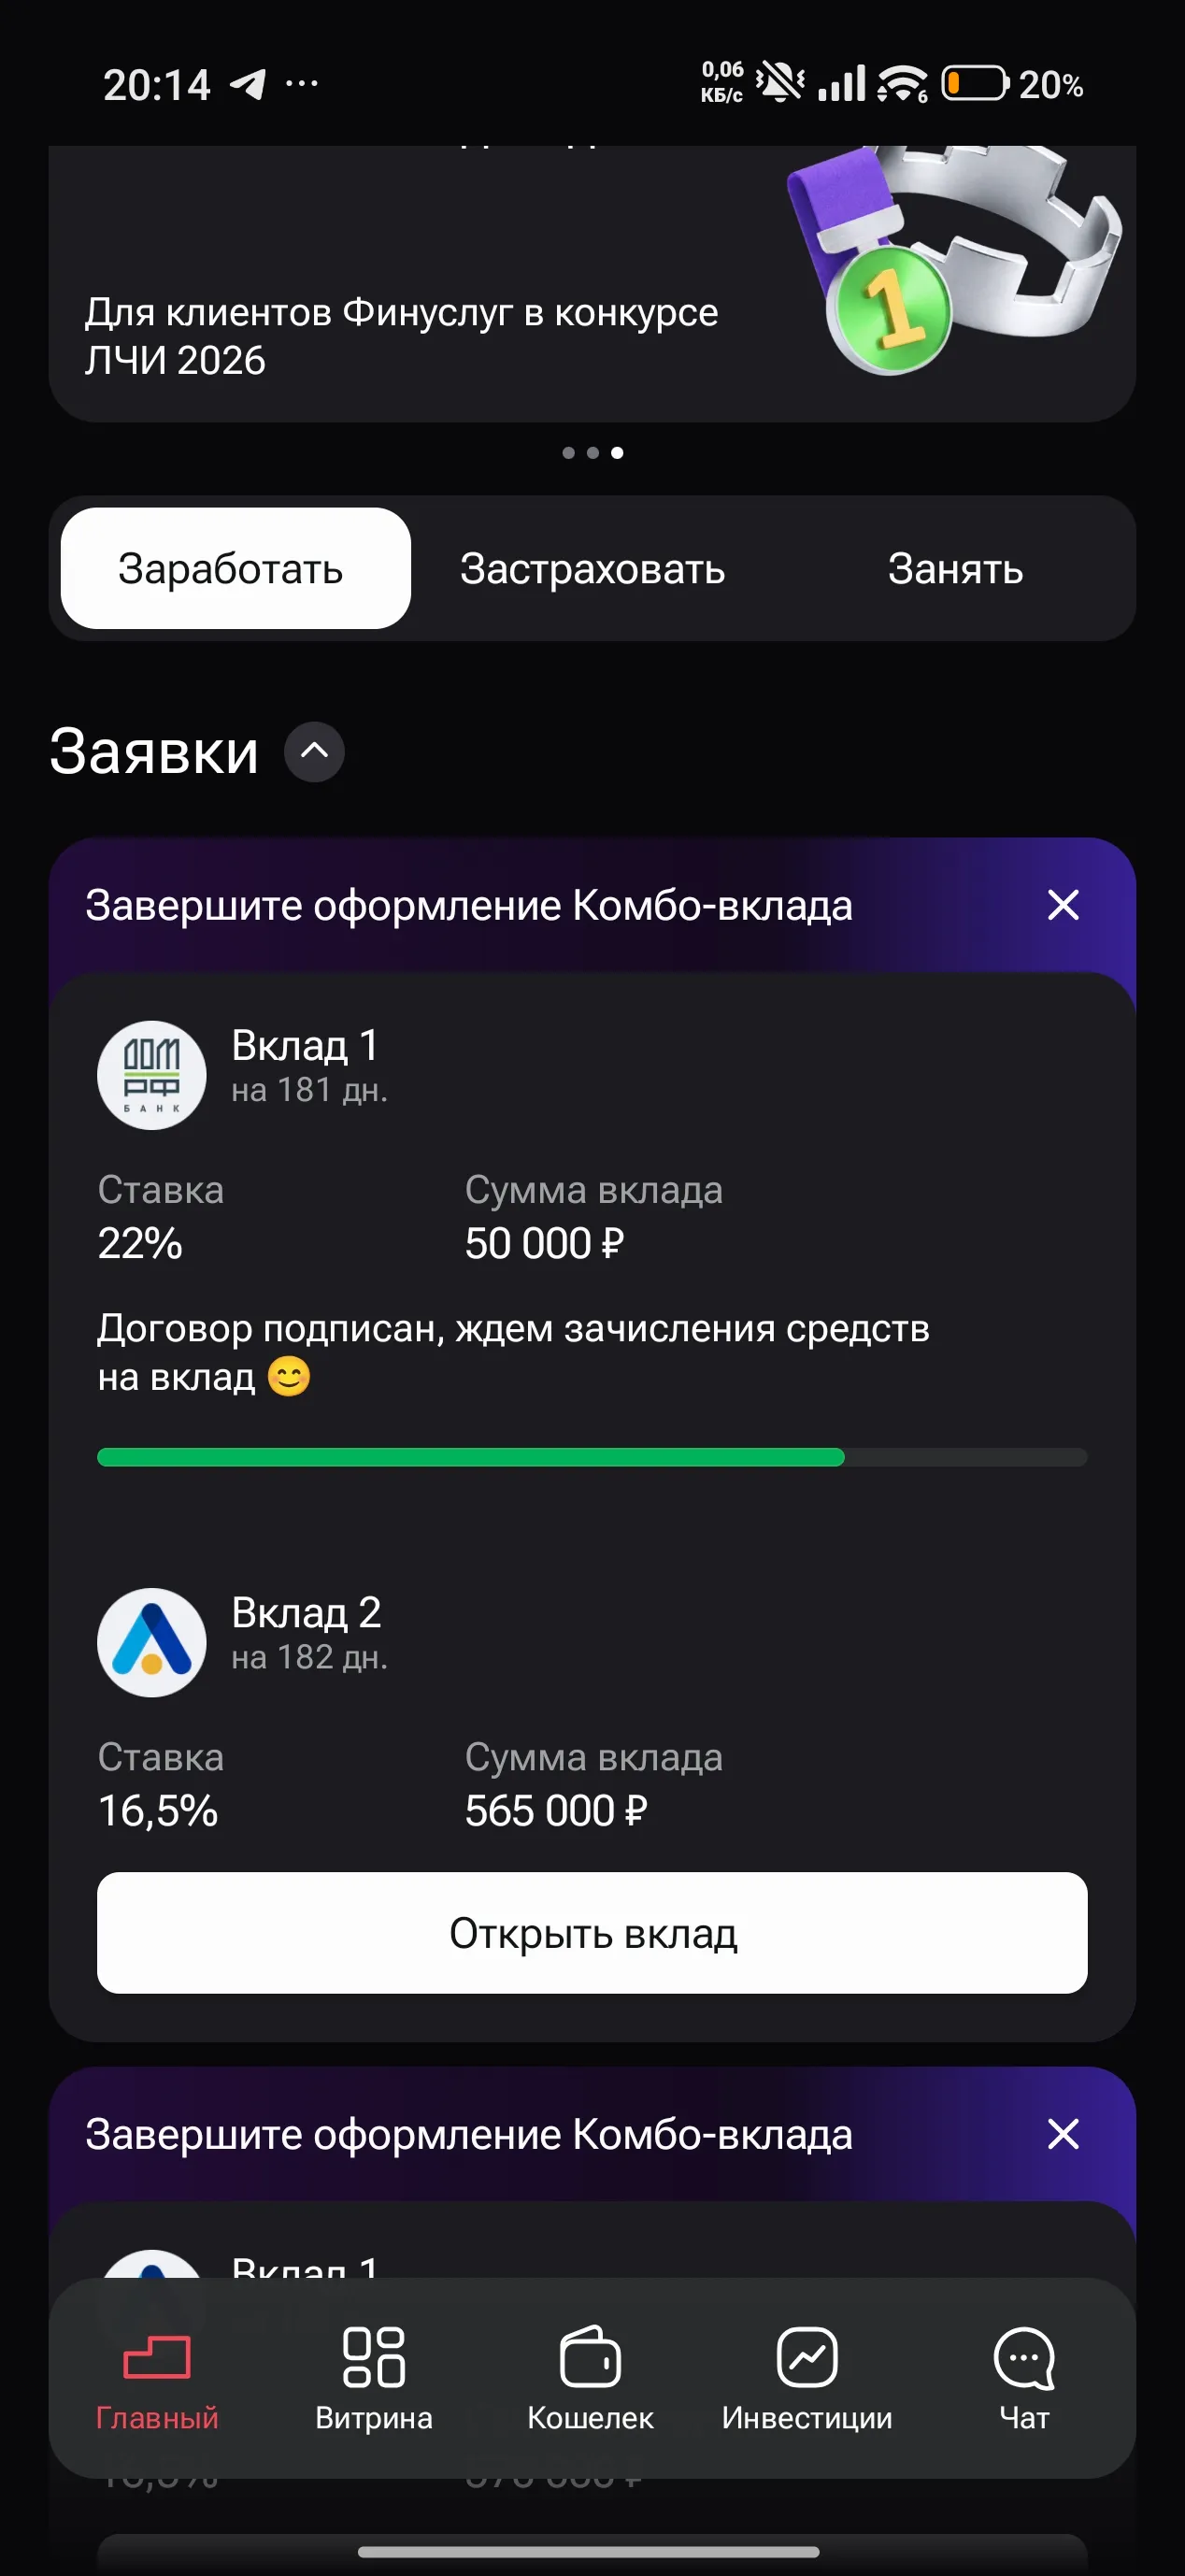
17.11.2026 акцептовал публичную оферту «Комбо-вклад» на Финуслугах на сумму 615 000 ₽: открыл первый вклад (50 000 ₽ под 22% в ДОМ.РФ), второй вклад (565 000 ₽ на 182 дня под 16,5% в Локо-Банке) интерфейс заблокировал до зачисления средств по первому (скриншот имеется). 18.11.2026 после зачисления денег карточка второго вклада исчезла с витрины из-за сбоя платформы.По обращению RQST00028416 19.11.2026 мне позвонил специалист Финуслуг и официально признал техническую ошибку платформы...
Главный секрет личной финансовой дисциплины- правило (заплати сначало себе). Раньше я пытался откладывать то, что останется к концу месяца, но в итоге не оставалось ничего. Теперь в день зарплаты я сразу перевожу 10% на накопительный счёт с ежедневным начислением процентов. К этим деньгам быстро привыкаешь относиться как к обязательному платежу, а на оставшиеся 90% спокойно живешь весь месяц. За полгода так абсолютно неприметно формируется надежная подушка безопасности.
Хочу поделиться компанией которая помогла в оформлении кредита, восстановила кредитную историю и после оформили мне ипотеку
Хочу поделиться компанией которая помогла в оформлении кредита, восстановила кредитную историю и после оформили мне ипотеку
Если в голове Швейцария - это «сейф мира с анонимными счетами», пора обновить прошивку. Сегодня это страна, где один банк держит активов больше её годового ВВП, ЦБ больше года сидит на нулевой ставке, а счета россиянам закрывают даже со швейцарским паспортом в кармане. Разбираю, как это устроено, с цифрами и ссылками.
Финансовая культура Банка России — https://fincult.info/


В октябре 2026 года банки отклонили 78,8% заявок на розничные кредиты – потребительские, ипотечные, автокредиты и кредитные карты, по данным НБКИ. По кредитам наличными доля отказов ещё выше – 79,5%. Иными словами, одобрение получает примерно одна заявка из пяти. Это не значит, что банки перестали выдавать кредиты. Они строже оценивают, сможет ли человек обслуживать новый долг с учётом уже имеющихся обязательств, а их возможности кредитовать заёмщиков с высокой нагрузкой ограничивает регулятор.
Если меня спросят, сколько я плачу за дебетовую карту, отвечу сразу — за обслуживание ноль рублей. А вот если спросить, сколько вообще стоит пользоваться картой, я бы уже открыл приложение. Это два разных вопроса, хотя в разговоре мы обычно отвечаем на оба одним словом: «бесплатно».