Квест с Альфа-Картой 🏃♀️💳
В моем регионе Альфа-Банка днем с огнем не сыщешь - этот банк к нам еще просто не зашел. У нас нет ни одного его отделения, ни банкоматов, ни курьеров, которые могли бы привезти карту домой. Поэтому о красной карте оставалось только читать в чужих отзывах и тихо вздыхать....
Но тут я собралась в командировку на материк. И, знаете, моя подруга словно почувствовала, что я наконец-то выехала за пределы своего региона! Стоило мне приехать на место дислокации, как от нее прилетает сообщение с реферальной ссылкой Альфа-Банка. А к ссылке прилагался гениальный "бизнес-проект" - я оформляю дебетовую Альфа-Карту по ее приглашению, выполняю простые условия, а полученное от банка вознаграждение мы делим честно и справедливо пополам 🤝Вот тут-то вся мозаика и сложилась! Разве можно было упустить такой шанс и отказаться от выгодного стартапа, когда я уже на материке??
🎬 Уровень 1: Немое кино и погоня за курьеромДальше события неслись, как в старом черно-белом немом кино на ускоренной перемотке. Я быстро подала заявку, и банк пообещал привезти карту завтра.Наступает завтра - чемодан собран, пора вечером домой. И тут выясняется: курьер не приедет 🤷♀️ Ну не уезжать же с материка без заветного трофея?! Плюнула на расписание и осталась еще на один день - исключительно ради красного пластика. 30 сентября карту наконец привезли, и я выдохнула... Но радоваться было рано, так как начался второй уровень квеста - срочно сделать 5 покупок, чтобы активировать карту и выполнить условия акции. Отбегала по магазинам, сделала, снова выдохнула 🛍️👛💰
💼 Уровень 2: Сама себе работодатель и битва вкладов.
И тут заглядываю сюда, в наши "Диалоги", а там пост от нашей активной участницы и автора офигительных постов nyura.deg (спасибо🙏💕): "А вы знали, что можно легко стать зарплатным клиентом и собрать еще больше плюшек?". 😲😉 А плюшка там была царская - при подключении статуса "ИЗК" открывался доступ к вкладу на 100 000 руб. под целых 20% годовых! Упустить такой джекпот я просто не могла 💰😂. Пришлось проявить недюжинную смекалку, чтобы все это разрулить:
1.Берем 30 000 руб. и переводим... самой себе. Вуаля, я сама себе работодатель! 😎
2.Срочно тратим 10 000 руб. для закрепления статуса. Тут я не мелочилась и от души скупилась для дома.
Ради интереса я решила сравнить, сколько принесут эти 100 тыс. руб. за 2 месяца в Альфа-Банке под 20% против моего основного вклада в Банке Х, где самая высокая ставка - 15,1% годовых. Вот какая диаграмма доходности получилась:

Как видите, за 2 месяца только на процентах с одной сотки Альфа приносит на 820 рублей больше - приятный бонус на ровном месте!
🎁 Уровень 3: Собираем все плюшки
А дальше, понеслось самое приятное - тестирование всех возможностей карты. И знаете, этот квест того стоил! За время использования я распробовала её на полную катушку:
• Вклад мечты: Открыла тот самый заветный вклад под 20% годовых на сотку 📈
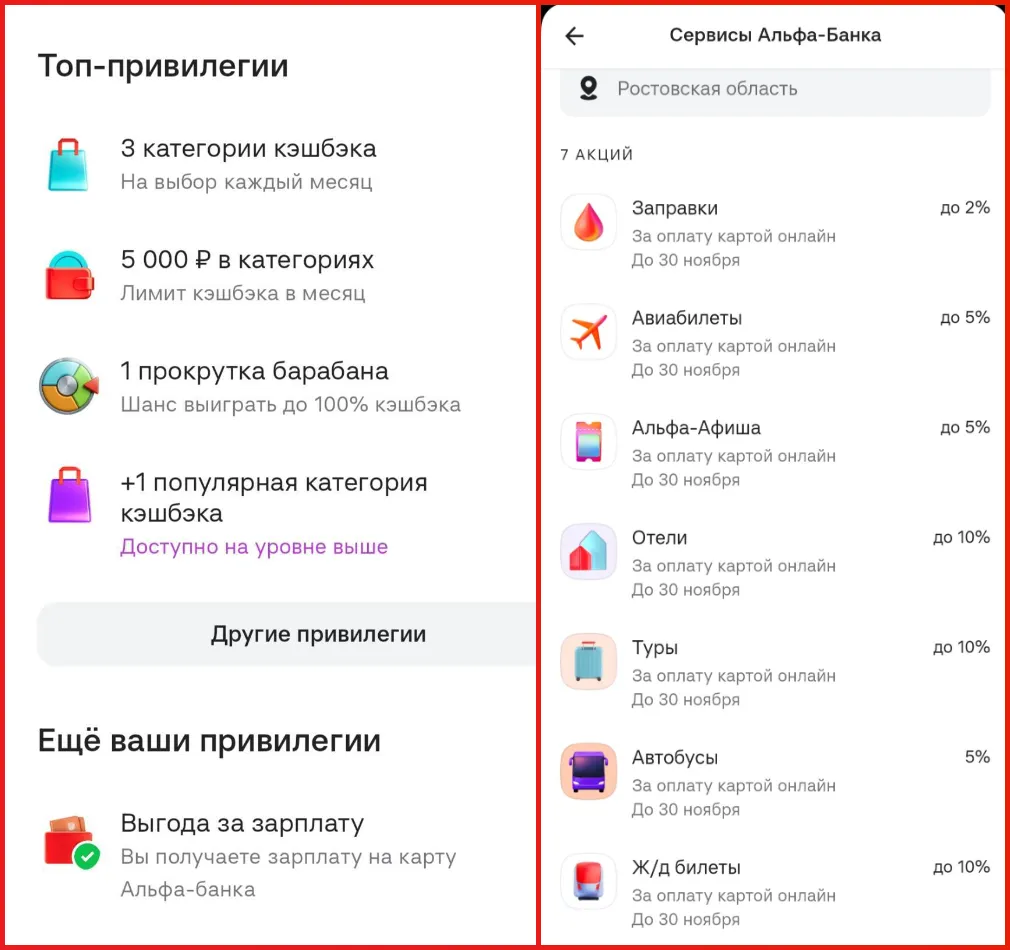
• Ежемесячные категории: В этом месяце шикарно попала в категории кэшбэка, который возвращается реальными рублями: подключила 5% на "Красоту" - сходила в салон красоты, и возврат уже прилетел 💇♀️ Плюс взяла кэшбэк 4% на продукты и 5% на аптеки - самые ходовые траты.
• Бонус для "зарплатников": Дополнительно дали 5% на фастфуд и рестораны - мелочь, а приятно! 🍔
• Альфа-Заправки: Тут работает прогрессивная шкала в зависимости от суммы заправок за календарный месяц: до 5 999 ₽ дают 1%, от 6 000 до 7 999 ₽ — 1,5%, а от 8 000 ₽ — уже 2% ⛽ Причем повышенная ставка применяется прямо с той покупки, которой достигаешь нового уровня (предыдущие заправки остаются по старому расчету).
• Альфа-Тревел: Там стабильно дают 10% кэшбэка на отели, туры и ж/д билеты, а также 5% на авиабилеты ✈️ И самое интересное - максимальный кэшбэк составляет 5 000 руб. на одну покупку, при этом количество самих покупок не ограничено! По картам Alfa Travel его начисляют милями, а по обычным (как у меня) - живыми рублями. Но главный лайфхак в том, что кэшбэк от сервиса "Альфа-Тревел" суммируется с выбранной месячной категорией "Тревел" (а это еще от 5% до 7% в зависимости от карты). Для тех, кто ездит или летает на материк, просто песня!
• Барабан и пятничные акции: Недавно покрутила барабан суперкэшбэка, и мне выпал шикарный бонус - если я теперь сама приглашу подругу по своей ссылке, то к стандартной выплате от банка мне сверху накинут еще плюс 500 баллов кэшбэка! 🎡История делает круг 😉 - пора запускать свой "бизнес-проект" и искать следующую подругу, которая собирается на материк.
🏁🏃 Итог марафона.
Как бы там ни было, по чуть-чуть, по чуть-чуть - смотришь, а копеечка капает! Домой я тогда вернулась уставшая, как после марафона, но с полным комплектом - и вещи для дома купила, и карту добыла, и "стартап" с подругой окупился, и вклад под шикарный процент оформила 🏆 Кстати, тем, кто как и я любит выжимать из банков максимум, не обязательно ждать командировки и ловить ссылки от подруг - оформить дебетовую Альфа-Карту или подобрать любую другую выгодную карту под свои задачи можно прямо здесь, через витрину Банки.ру. https://www.banki.ru/products/debitcards/?from=lk
Интересно, а кто-нибудь еще менял планы на обратную дорогу домой ради банковской карты???

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

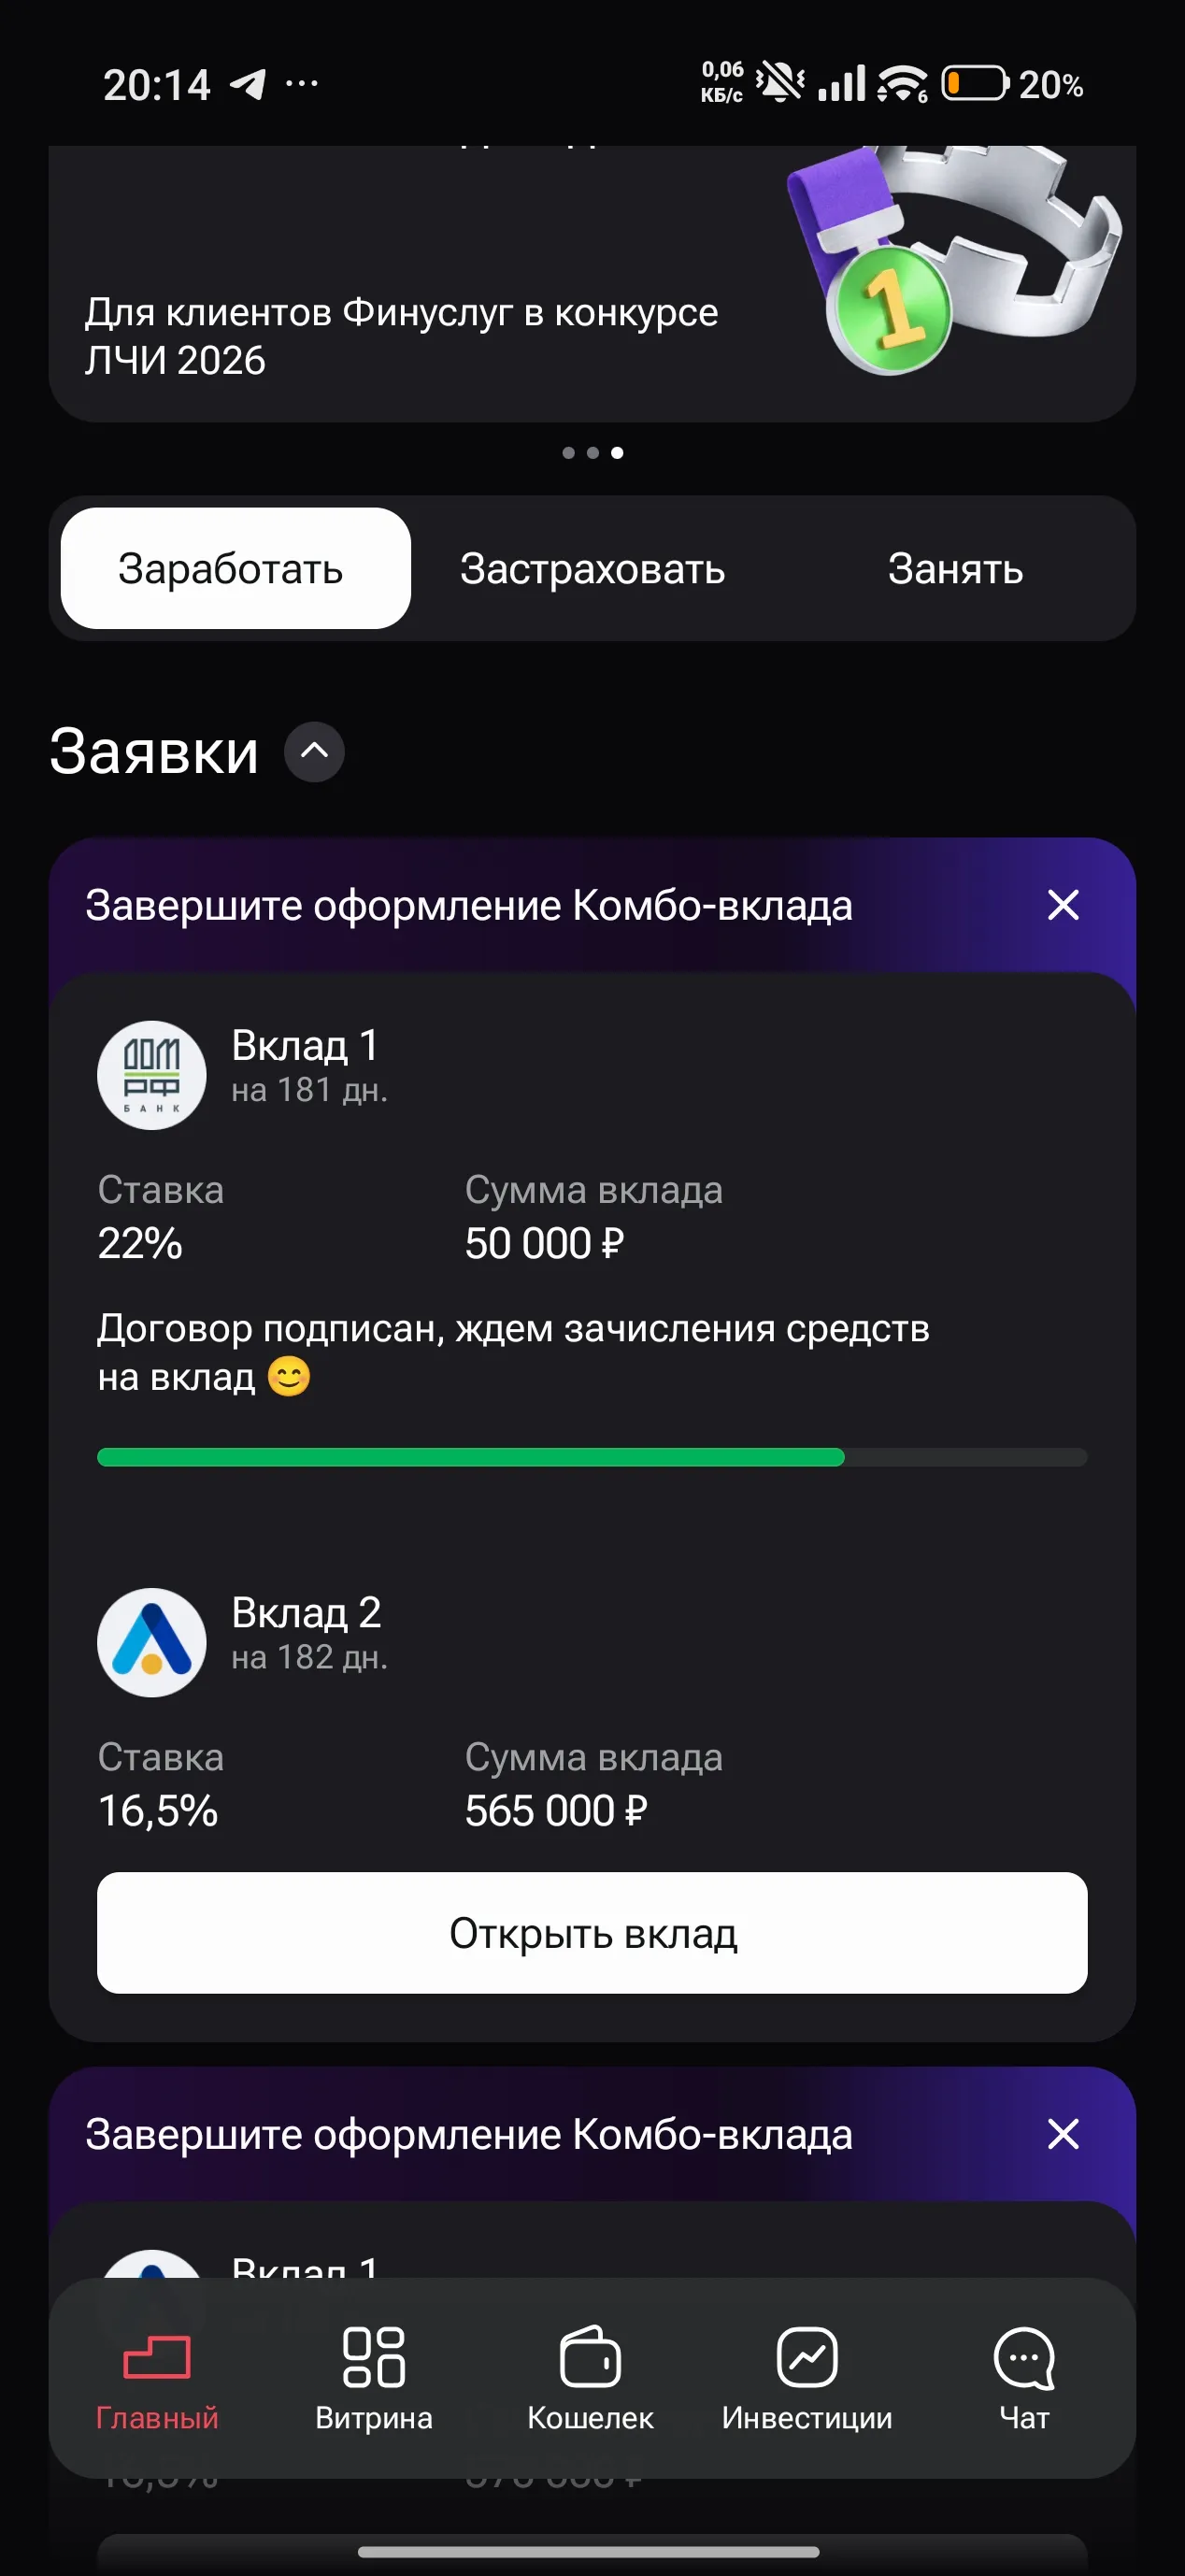
17.11.2026 акцептовал публичную оферту «Комбо-вклад» на Финуслугах на сумму 615 000 ₽: открыл первый вклад (50 000 ₽ под 22% в ДОМ.РФ), второй вклад (565 000 ₽ на 182 дня под 16,5% в Локо-Банке) интерфейс заблокировал до зачисления средств по первому (скриншот имеется). 18.11.2026 после зачисления денег карточка второго вклада исчезла с витрины из-за сбоя платформы.По обращению RQST00028416 19.11.2026 мне позвонил специалист Финуслуг и официально признал техническую ошибку платформы...
Главный секрет личной финансовой дисциплины- правило (заплати сначало себе). Раньше я пытался откладывать то, что останется к концу месяца, но в итоге не оставалось ничего. Теперь в день зарплаты я сразу перевожу 10% на накопительный счёт с ежедневным начислением процентов. К этим деньгам быстро привыкаешь относиться как к обязательному платежу, а на оставшиеся 90% спокойно живешь весь месяц. За полгода так абсолютно неприметно формируется надежная подушка безопасности.
Хочу поделиться компанией которая помогла в оформлении кредита, восстановила кредитную историю и после оформили мне ипотеку
Хочу поделиться компанией которая помогла в оформлении кредита, восстановила кредитную историю и после оформили мне ипотеку
Если в голове Швейцария - это «сейф мира с анонимными счетами», пора обновить прошивку. Сегодня это страна, где один банк держит активов больше её годового ВВП, ЦБ больше года сидит на нулевой ставке, а счета россиянам закрывают даже со швейцарским паспортом в кармане. Разбираю, как это устроено, с цифрами и ссылками.
Финансовая культура Банка России — https://fincult.info/


В октябре 2026 года банки отклонили 78,8% заявок на розничные кредиты – потребительские, ипотечные, автокредиты и кредитные карты, по данным НБКИ. По кредитам наличными доля отказов ещё выше – 79,5%. Иными словами, одобрение получает примерно одна заявка из пяти. Это не значит, что банки перестали выдавать кредиты. Они строже оценивают, сможет ли человек обслуживать новый долг с учётом уже имеющихся обязательств, а их возможности кредитовать заёмщиков с высокой нагрузкой ограничивает регулятор.
Если меня спросят, сколько я плачу за дебетовую карту, отвечу сразу — за обслуживание ноль рублей. А вот если спросить, сколько вообще стоит пользоваться картой, я бы уже открыл приложение. Это два разных вопроса, хотя в разговоре мы обычно отвечаем на оба одним словом: «бесплатно».
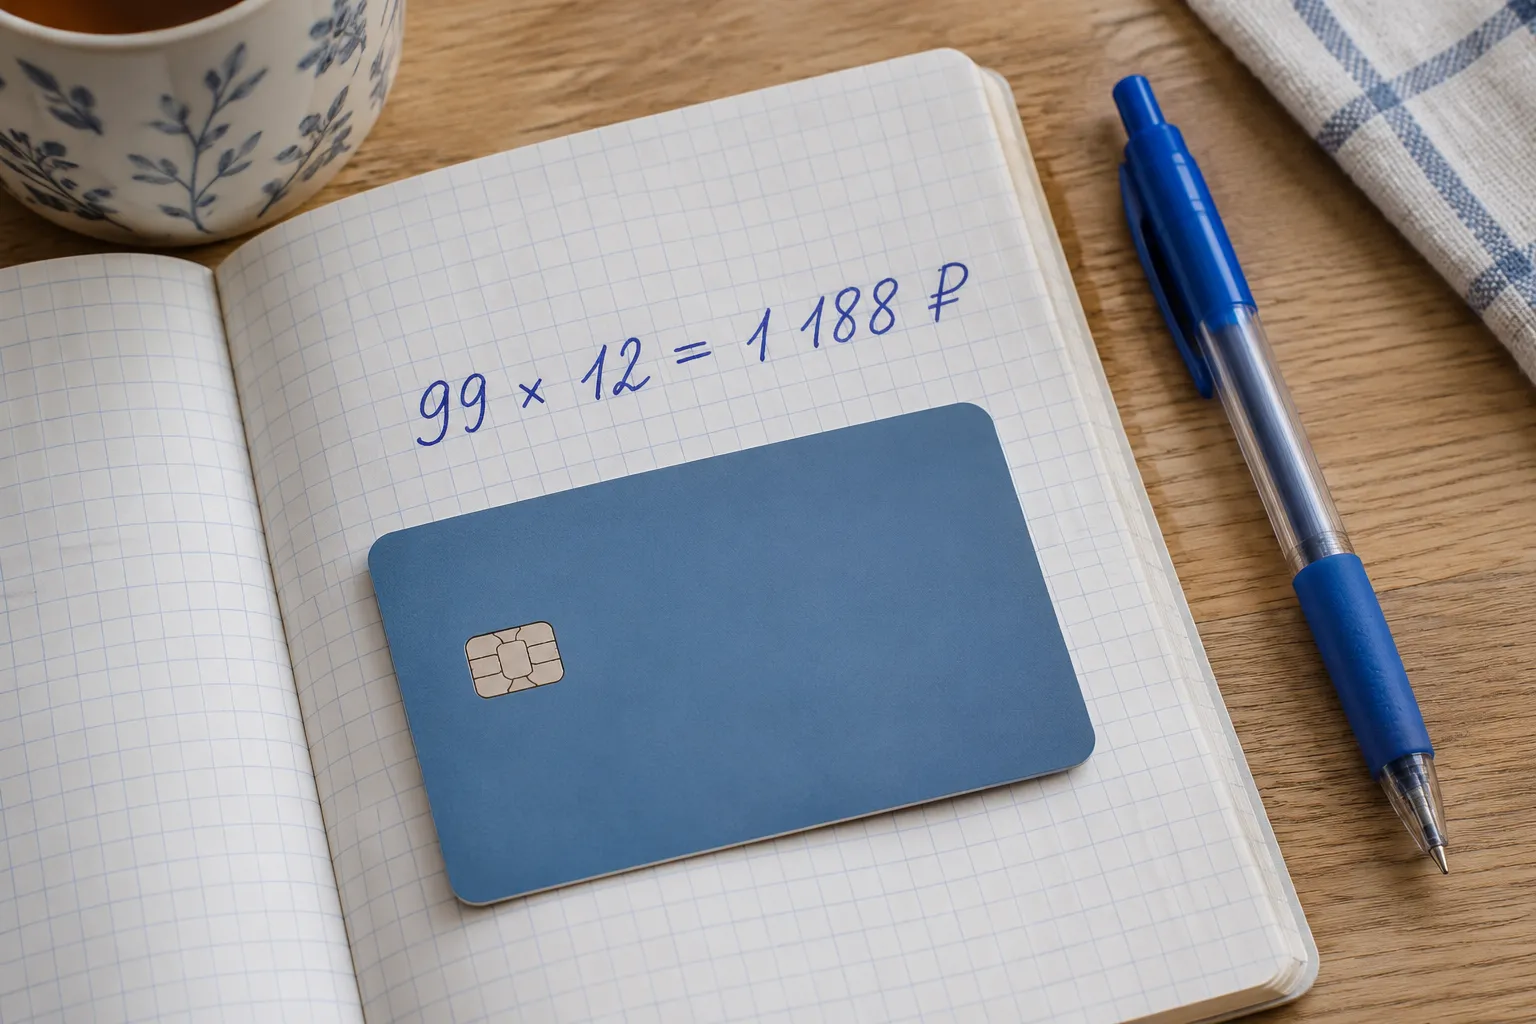

Рефинансирование кажется простым: старый банк уже дал деньги, значит, и новый даст. На практике отказы приходят часто, и я с 2012 года вижу одни и те же причины. Почти всегда они находятся в документах самого заёмщика, а не в «плохом настроении» банка.