



Долги редко становятся проблемой в один день. Чаще всё начинается вполне буднично: сначала человек оформляет кредит на крупную покупку, потом добавляется кредитная карта, затем — рассрочка, а в какой-то момент появляется ощущение, что значительная часть зарплаты уходит не на жизнь, а на обслуживание прошлых решений. Именно так формируется долговая нагрузка — не как абстрактный банковский термин, а как реальное давление на личный бюджет.
Вы записывали траты в течение месяца, распределили их по категориям и получили таблицу с цифрами. Что делать дальше?
Наверное, каждому случалось купить что-то незапланированное из-за привлекательной скидки, акции или сообщения «только сегодня».
Вы уже ощутили все плюсы от возможностей «Диалога»? Мы – да! Надеемся, что общение на площадке будет комфортным, а наш блог – интересным для вас. Здесь мы будем рассказывать о наших ключевых новостях, финансовых показателях, продуктах, а также тенденциях на рынке микрофинансирования, влияющих на деятельность его участников.

В прошлом выпуске мы говорили о том, почему возникают импульсивные покупки. Сегодня разберёмся, как отличить действительно необходимую трату от покупки, которую просто очень хочется совершить прямо сейчас.
Если вы уже примерно знаете, на что обычно уходят деньги, следующий шаг — использовать эту информацию для планирования.
Мы часто начинаем оценивать долговую нагрузку только тогда, когда платежи уже мешают жить: не хватает денег до зарплаты, приходится переносить обязательные расходы, появляются просрочки. Но у долговой нагрузки есть не только эмоциональные признаки. Ее можно посчитать и проверить по документам.

Вы заходите в магазин за хлебом, а выходите еще с сыром, йогуртом и парой шоколадок. Или открываете маркетплейс, чтобы посмотреть цену одного товара, а спустя некоторое время обнаруживаете в корзине несколько незапланированных позиций.

Многие из нас уверены: «Я трачу только на необходимое». Но если внимательно посмотреть на свои расходы, может оказаться, что часть из них когда-то была осознанным выбором, а затем просто превратилась в привычку.
Продолжаем цикл «ДоброЗнай». В предыдущих выпусках мы говорили о долгах: как они появляются, почему незаметно растут и что помогает постепенно вернуть ситуацию под контроль. Следующий шаг — разобраться, как выстроить отношения с деньгами так, чтобы они не становились постоянным источником стресса.


Вы нашли заём под низкий процент, но в итоге переплатили гораздо больше? Скорее всего, вы смотрели на ставку, а не на полную стоимость кредита (ПСК). Разбираемся, что это такое, почему с 2026 года все МФО обязаны указывать её крупным шрифтом и как не попасть в ловушку скрытых платежей.

Полезная информация, спасибо.
Совет «тратить меньше, чем зарабатываешь» часто звучит слишком просто. Если основные расходы уже расписаны заранее — жильё, коммуналка, продукты, транспорт, лекарства, дети, кредиты, — такая рекомендация воспринимается не как помощь, а как упрёк. Но смысл правила не в том, чтобы отказаться от нормальной жизни. Речь о другом: у бюджета должен появиться хотя бы небольшой положительный зазор. Личный бюджет похож на бюджет компании: важно не только то, сколько денег пришло, но и сколько осталось...
Более половины российских семей (56%) привлекли или планируют привлечь заёмные средства для покрытия расходов на выпускной, а реальные траты у 64% опрошенных заметно превысили первоначальные ожидания. Таковы данные опроса финтех-группы Summit Group (бренд «ДоброЗайм»), проведённого среди пользователей мобильного приложения в июне 2026 года.

Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.

Июль – пик отпускного сезона, но позволить себе отдых могут не все. По данным опроса клиентов Summit Group, 41% респондентов этим летом никуда не поедут, и для большинства причина – деньги. При этом рынок фиксирует важный сдвиг: доля тех, кто готов занимать на отпуск, за год сократилась вдвое.
Почти половина участников опроса о свадебных расходах закладывают на торжество бюджет до 300 тысяч рублей, каждый пятый привлекает банковский кредит, а гости чаще всего дарят деньги – в среднем от 5 до 10 тысяч рублей. Об этом свидетельствуют данные опроса, проведённого Summit Group среди пользователей мобильного приложения «ДоброЗайм» в разгар свадебного сезона.
В предыдущем выпуске мы говорили о том, почему важно откладывать даже при небольшом доходе. Сегодня – о следующем шаге: как понять, сколько именно нужно накопить, чтобы чувствовать себя устойчиво.
В прошлом выпуске мы говорили о том, как рассчитать размер подушки безопасности. Сегодня – о том, как определить сумму для любой другой цели. Это следующий шаг: недостаточно сказать «хочу накопить на отпуск» или «нужно отложить на ремонт». Нужно понимать, сколько именно и за какой срок. Без этой конкретики накопления остаются намерением, а не планом. И чаще всего не происходят.
Страх потерять автомобиль — основная причина, по которой участники опроса не берут заем под его залог: так ответили 28%. Еще около четверти считают условия таких займов невыгодными. Об этом свидетельствуют данные опроса, проведенного Summit Group среди пользователей мобильного приложения «ДоброЗайм».
Вокруг кредитов и займов много страхов. Кто-то считает их «долговой ямой» и избегает любой ценой. Другие, наоборот, воспринимают как лёгкие деньги и берут, не задумываясь. И то и другое – крайности.
По итогам 2025 года удержание постоянных сотрудников в Summit Group составило 87,5% — и это на фоне данных исследований, согласно которым почти половина опрошенных зумеров (47%) допускают увольнение в течение ближайшего года.
Микрозаймы часто воспринимаются как «дорогие деньги до зарплаты». Но правильнее смотреть на них как на финансовый инструмент с очень узкой сферой применения. Он может помочь в коротком кассовом разрыве, но требует особенно внимательного подхода: важно заранее понимать не только, сколько денег вы получите сегодня, но и сколько в итоге вернете, в какой срок и из каких доходов.
Декабрь – время коллективных сборов. Коллеги скидываются на корпоратив и подарок руководителю, родители – учителю и тренеру, друзья – на «Тайного Санту». Обычно деньги собирает один человек: ему за пару дней приходят десятки переводов по 500–2000 рублей. Для участников всё понятно, а вот для банковской системы такая картина может выглядеть подозрительно. В 2026 году правила проверки переводов заметно ужесточились, и о них стоит знать заранее, особенно тем, кто в этом году взял на себя роль...
«Ведомости» со ссылкой на ID Collect сообщают: по итогам первого полугодия 2026 года доля закрытых сделок на рынке просроченных долгов МФО достигла 92,1%. Всего выставлено 63,4 млрд руб., куплено 58,4 млрд руб. Средневзвешенная цена портфелей составила 21,86% от суммы основного долга.
Аналитики МФК «Саммит» (бренд «ДоброЗайм») зафиксировали смену модели потребления: клиенты все активнее выбирают средне- и долгосрочные продукты, а средняя сумма займа приближается к банковскому уровню.

Когда мы берём займ, первое, на что смотрим, — это ставка. Но что на самом деле означают эти проценты? Разбираемся в новом выпуске «ДоброЗнай».

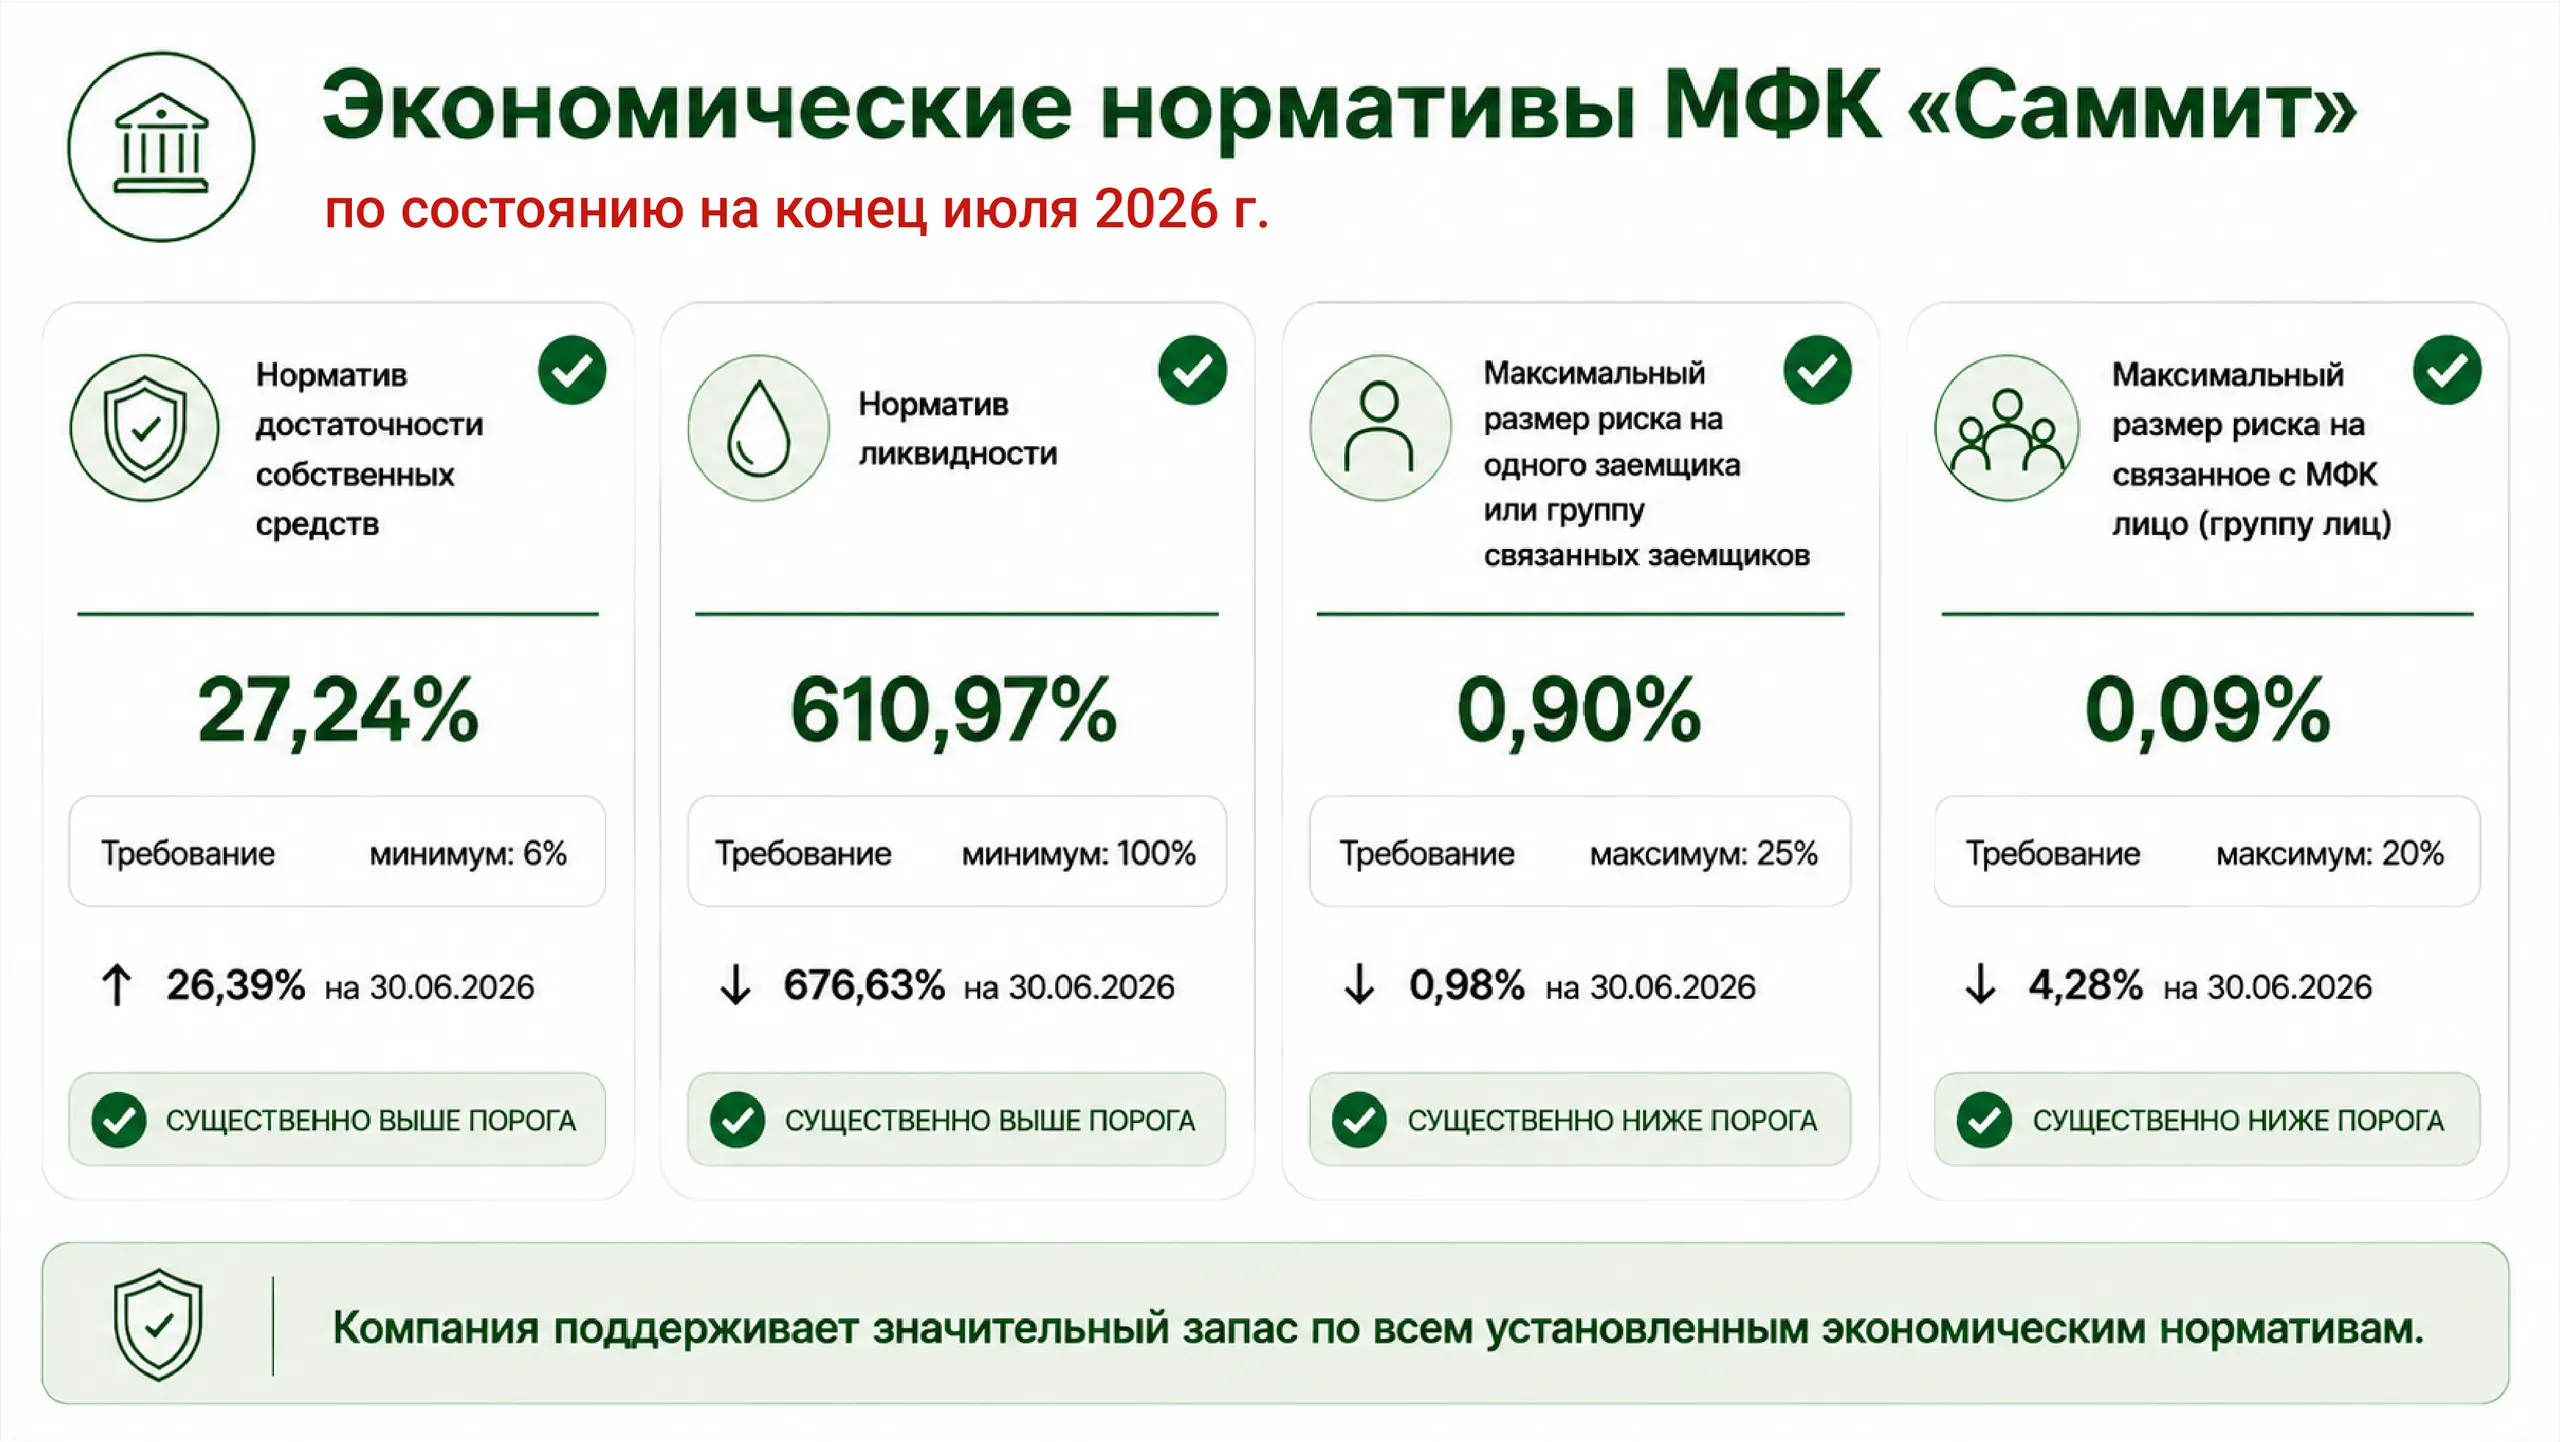
По итогам июля 2026 года Микрофинансовая компания «Саммит» продемонстрировала устойчивое превышение всех ключевых экономических нормативов, установленных Банком России. Финансовые показатели компании не только соответствуют, но и многократно превосходят минимальные требования регулятора, что свидетельствует о консервативной стратегии риск-менеджмента.
Пока рынок автокредитования в МФО перестраивается под новые макропруденциальные лимиты Банка России, «ДоброЗайм» (бренд МФК «Саммит») отчитался о рекордных выдачах под залог авто. В марте 2026 года компания выдала 100,5 млн рублей – на 20% больше, чем в феврале, и в 2,5 раза выше показателей годичной давности.
Большинство родителей в России (54%) регулярно выделяют детям карманные деньги, а почти 40% начинают это делать с началом школы – в 6-7 лет. Чаще всего на карманные расходы уходит 200-500 рублей в неделю, при этом большинство родителей предпочитают мягкий контроль, обсуждая крупные покупки, но не отслеживая каждую трату. Таковы результаты опроса, проведённого Summit Group (МФК «Саммит», бренд «ДоброЗайм») среди пользователей мобильного приложения.
В первом квартале 2026 года количество жалоб на МФО в Банк России резко выросло: на 47,2% – до 14 000 штук. Регулятор связывает это с деятельностью так называемых «раздолжнителей» – недобросовестных посредников, которые массово генерируют шаблонные обращения, обещая гражданам избавление от долгов. На этом фоне в Summit Group (МФК «Саммит», МКК «ДоброЗайм» – бренд «ДоброЗайм») за тот же период поступило всего 94 обращения от регулятора. В чем разница между видами обращений, как устроена работа...
