


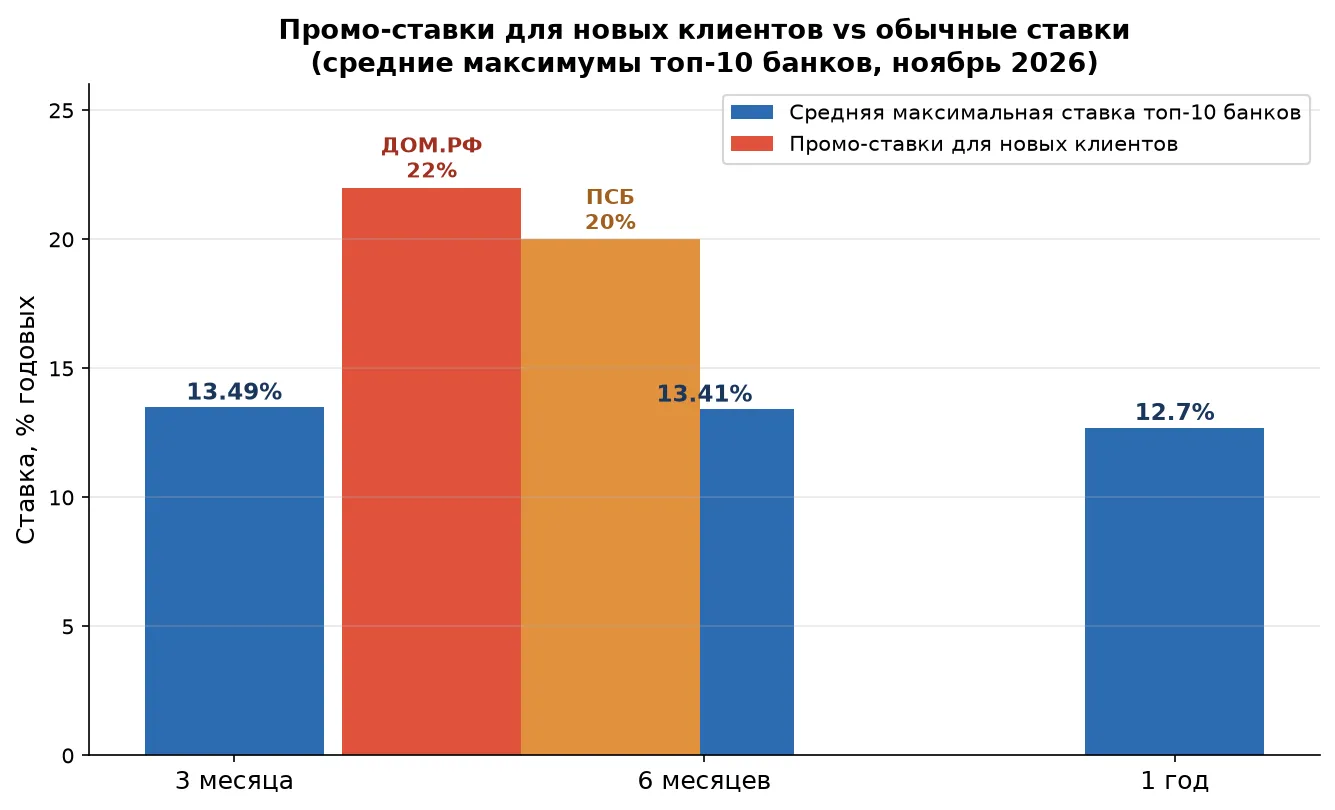
Задача простая: есть сумма, которая не нужна пару месяцев, но хочется выжать из неё максимум. Плюс хочу разобраться, стоит ли заморачиваться с «промо-вкладами для новых клиентов» — они сейчас гремят по всем банкам. Сел, посчитал, показываю.
До недавнего времени я, как и многие, относился к налогам философски: есть официальная зарплата, с нее автоматически списывают 13%, и с этим ничего не сделаешь. Но когда я оплачивал обучение на курсах повышения квалификации (или за учебу в вузе), сумма за год вышла приличная — 120 000 рублей. Отдавать такие деньги было немного обидно, и тут я вспомнил, что где-то слышал про налоговый вычет. Решил разобраться, как это работает, и не прогадал.
Привет, Диалог! Хочу поделиться опытом, который сэкономил мне почти 20 тысяч рублей. Долгое время я думал, что налоговый вычет — это что-то сложное, доступное только тем, у кого есть ипотека. Спойлер: я ошибался. Государство готово вернуть вам часть денег за обучение, лечение и даже за инвестиции.

Привет, Диалог!
У меня есть привычка: раз в месяц садиться и разбирать выписку по карте. Не потому что я параноик, а потому что однажды заметил странную вещь — в конце месяца у меня всегда не хватало рублей 500-700. Вроде бы ничего не покупал, никуда не ходил, а деньги куда-то делись. Я списывал это на «ну, мало ли, кофе, проезд, мелочи». Но однажды решил докопаться.
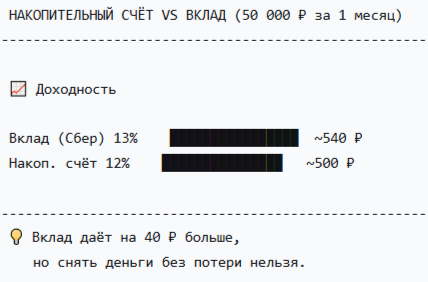
Недавно я задумался, куда переложить деньги, которые лежат на вкладе в другом банке. Ставка там уже не такая вкусная, а на горизонте замаячила цель — накопить на первоначальный взнос. Начал сравнивать варианты и понял, что накопительный счёт может быть выгоднее вклада, если правильно подойти к выбору.
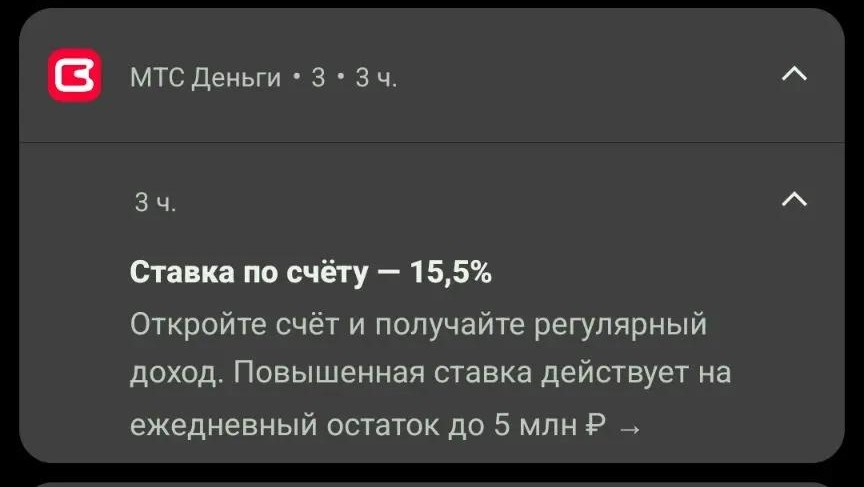
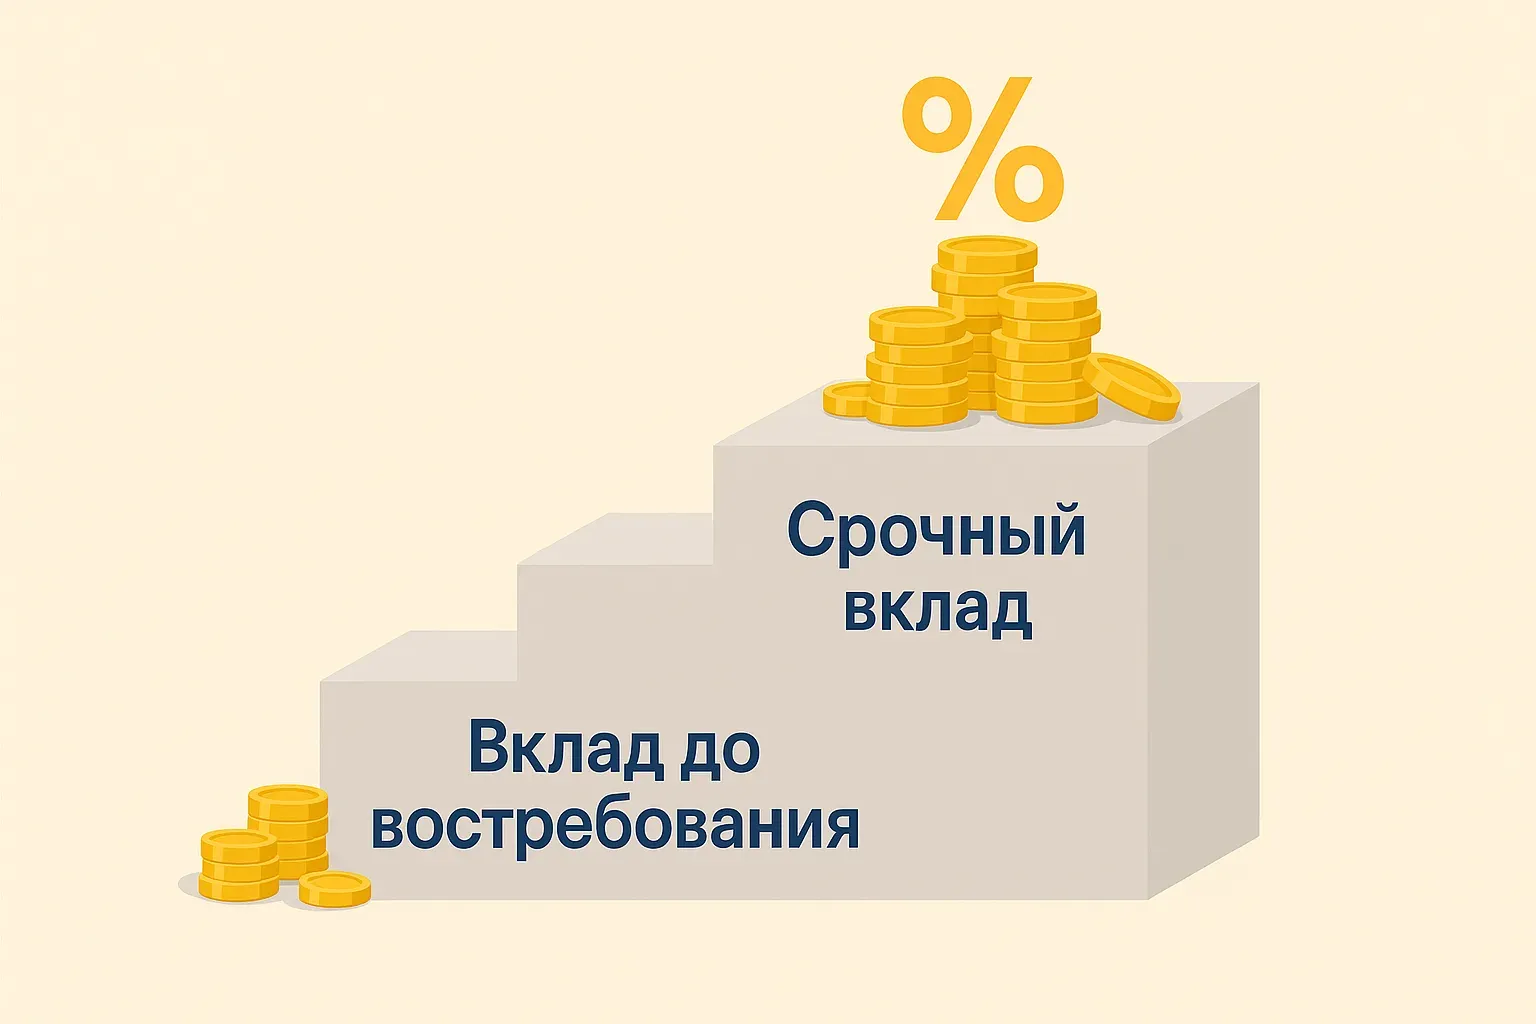
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.

Когда я решил вернуть налог за обучение, передо мной встал выбор: пойти по упрощённому пути через работодателя или подавать декларацию самостоятельно. Сначала я думал, что упрощённый вариант быстрее и проще, но оказалось, что для него нужно получить подтверждение от налоговой и нести его в бухгалтерию, а это лишняя беготня и не все работодатели это любят. В итоге я выбрал декларацию, хотя знал, что придётся ждать до трёх месяцев. Заполнил 3-НДФЛ в личном кабинете ФНС, приложил сканы договора, ли...

Когда я только купил машину, я думал, что осень — это просто смена резины. Но на практике оказалось, что за сентябрь и октябрь я спокойно трачу 15-20 тысяч рублей, и большая часть этих денег уходит незаметно. Сейчас я планирую бюджет заранее, чтобы в ноябре не хвататься за голову.
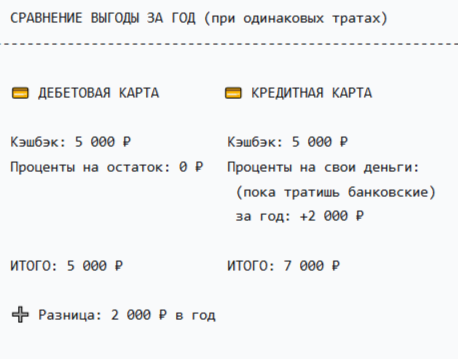
Раньше я был уверен, что кредитная карта — это зло. Мне казалось, что если я её оформлю, то сразу начну тратить больше, чем зарабатываю, и буду платить проценты. Но пару лет назад я решил попробовать — и понял, что если использовать её правильно, это может быть даже выгоднее, чем дебетовая карта.
Раньше я всегда открывал вклады. Мне нравилось, что проценты фиксированы и всё понятно. Но пару месяцев назад я решил попробовать накопительный счёт, чтобы посмотреть, насколько это удобнее.
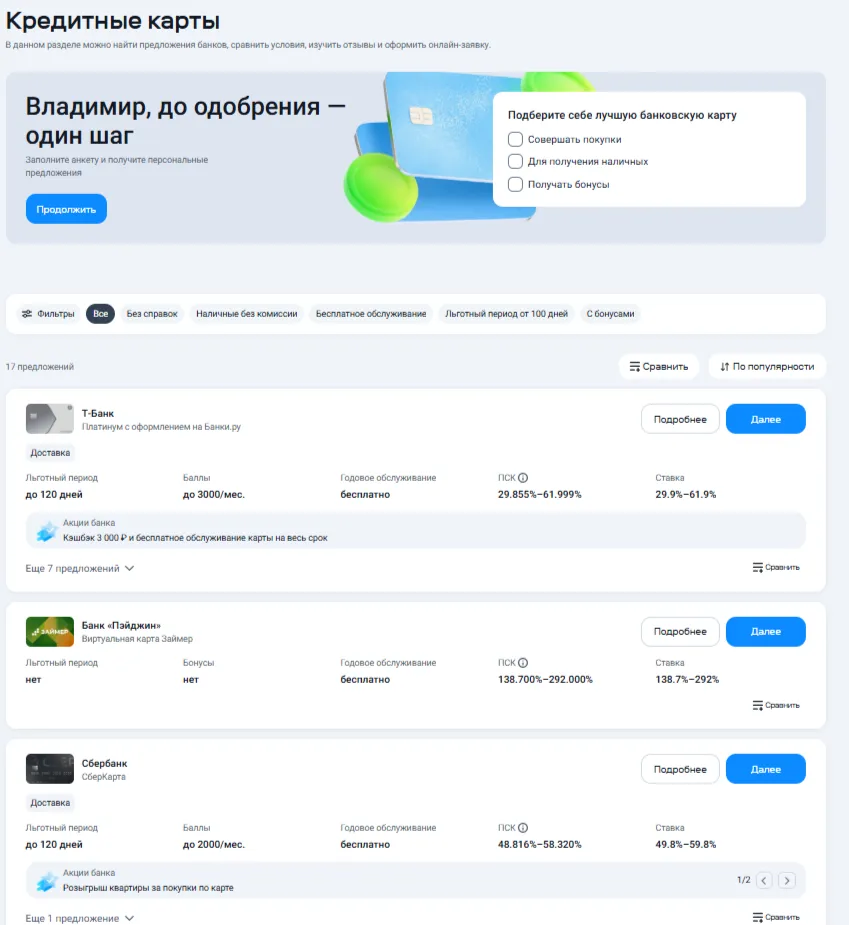
Поиск подходящей банковской карты часто занимает много времени. Чтобы не перебирать десятки предложений вручную, стоит воспользоваться удобным сервисом подбора. Он позволяет за пару минут сравнить дебетовые и кредитные карты по основным параметрам: стоимость обслуживания, размер кэшбэка, наличие бонусов и условия начисления процентов на остаток.