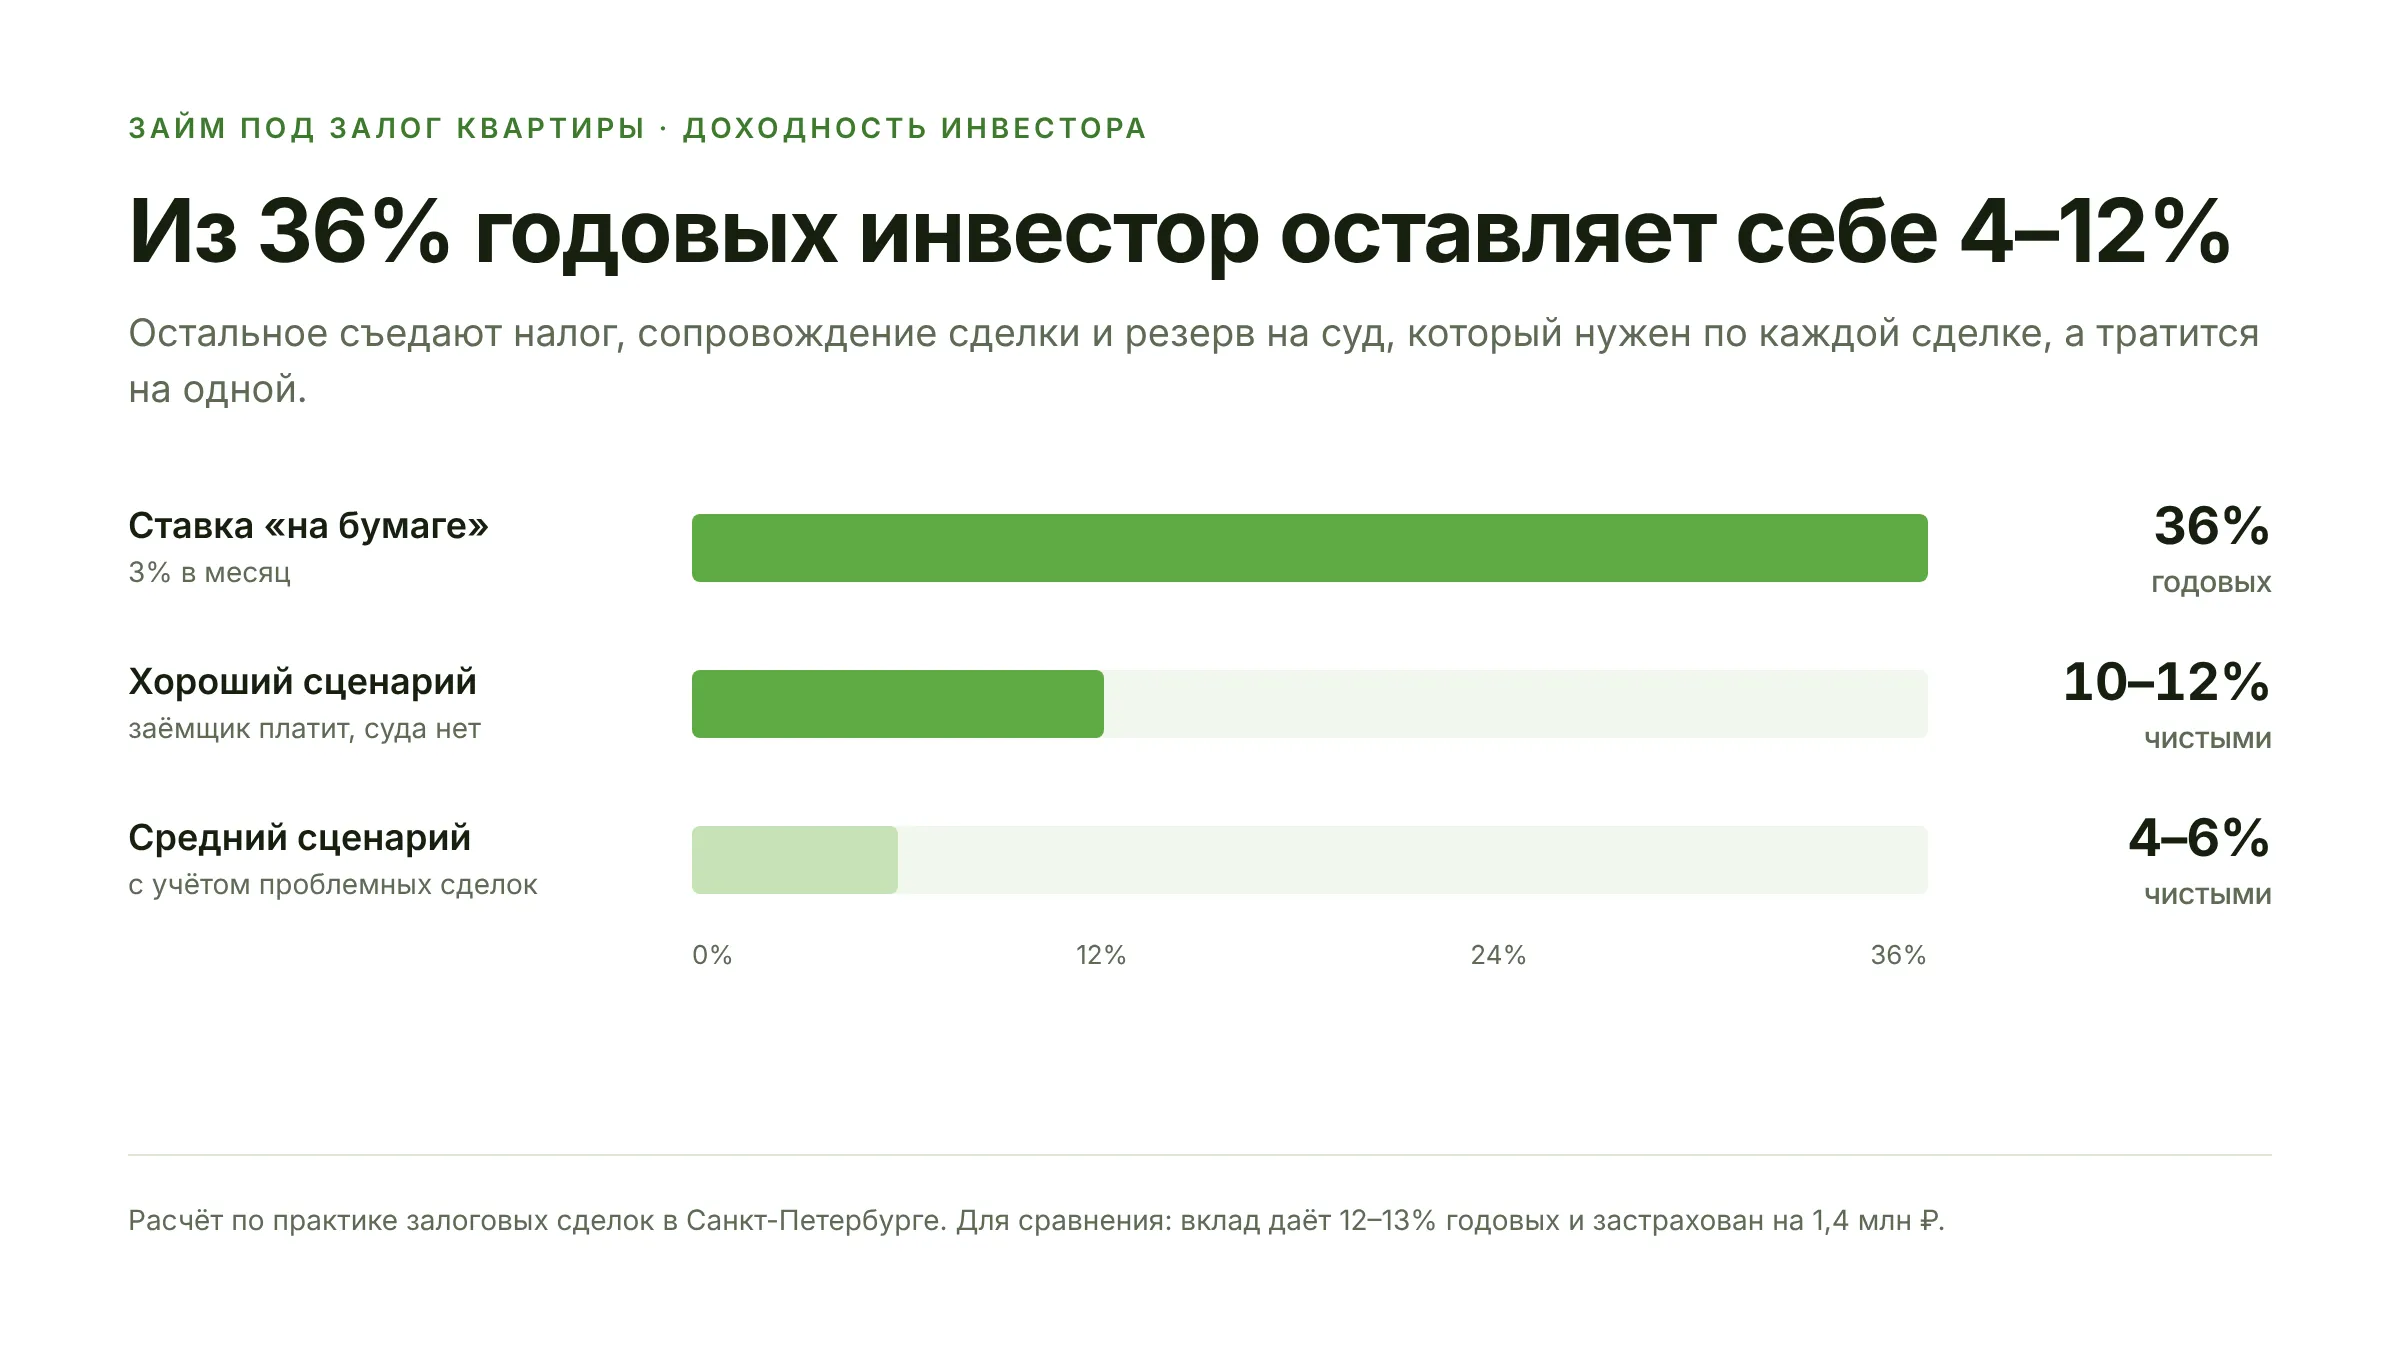
Под залог квартиры деньги дают три разных типа кредиторов, и разница между ними не в вывеске, а в том, чей это риск. Банк кредитует деньгами вкладчиков и поэтому обязан проверять заёмщика целиком, а не только квартиру. Ломбард недвижимости и МФО работают по своим нормативам и смотрят в основном на объект. Частный инвестор рискует собственными деньгами и закладывает в ставку то, что банк закрывает резервами и статистикой. Отсюда разброс: примерно от 19% годовых в банке до 36% и выше в частном...
Одобрили ипотеку, внесли задаток, а за неделю до сделки банк передумал. Звучит как страшилка, но так бывает, и почти всегда причина в том, что случилось между одобрением и подписанием. Разберу, на чём чаще всего спотыкаются и как это предотвратить.
Знакомая многим ситуация: банк отказывает из-за плохой кредитной истории. На вопрос, как её исправить, советуют брать кредиты и платить вовремя. Но кредит не дают — из-за той же истории. Получается замкнутый круг.
С 1 сентября 2026 года появилось новое основание для ипотечных каникул: рождение или усыновление второго и следующих детей. «Ипотечные каникулы» в Яндексе ищут больше 20 тысяч раз в месяц, а условия разбросаны по разным сайтам, поэтому собрал их в одном месте. Источник: разъяснения на Финуслугах.

Каждый год примерно за месяц до даты страховки приходит письмо из банка: пора продлевать. Сумма почти как в прошлом году, хотя долг за год стал меньше. Большинство платит не глядя, потому что «так надо».
Сценарий почти всегда одинаковый: доход просел, человек месяц-другой тянет, перезанимает у знакомых, потом пропускает платёж и начинает искать выход только после звонка из банка. А искать его лучше до первой просрочки — пока вы для банка нормальный заёмщик, а не проблемный долг.