


Другое про финансы
Бывают периоды, когда долгосрочное планирование кажется невозможным: нестабильный доход, перемены в жизни, общая неопределенность. Раньше это парализовало меня, и я переставал думать о финансах вообще, пока не придумал метод «финансовой эхолокации».

У всех нас есть ценности: семья, здоровье, развитие, свобода, экология. Но часто наши траты живут своей жизнью, никак с этими ценностями не пересекаясь. Я решил навести мосты и составил простую карту своих ключевых ценностей. Теперь, планируя крупную покупку или ежемесячную трату, я задаюсь вопросом: «Какой из моих ценностей это служит?».


Купля-продажа недвижимости — процесс ответственный и важный, сопровождающийся множеством тонкостей и юридических нюансов. Среди множества факторов особое место занимает вопрос обязательного получения согласия определённых лиц на проведение подобной сделки. Давайте рассмотрим наиболее распространённые случаи, когда подобное согласие становится необходимым условием заключения договора.
Как изменятся ставки аренды и продажи в ключевых сегментах коммерческой недвижимости (офисном, складском и торговом) и к каким сценариям заполняемости стоит готовиться собственникам площадей в Москве и регионах?


В 2026 году банки и платёжные системы продолжают уделять повышенное внимание операциям физических лиц, связанным с частыми переводами средств и нетипичным движением денег по счетам. В этом контексте всё чаще используется термин «дроппер», который относится к определённой модели финансового поведения.

Все, наверное, ощутили повышение цен с Нового года.
Знакомо чувство, когда вроде и деньги были, но куда делись — непонятно? Виной всему — хаос в кошельке.
ИИ играет ключевую роль в трансформации глобальной экономики, добавляя триллионы долларов к ВВП через автоматизацию и инновации. К 2030 году его влияние может достичь 15–20% мирового ВВП, особенно в производстве, финансах и здравоохранении, где производительность растёт на 40%.[vc]
Многие думают, что управление личными финансами — это сложно, скучно и требует знаний высшей математики. На самом деле, достаточно внедрить всего несколько простых правил, чтобы увидеть значительные улучшения в своем бюджете уже через месяц.Вот пошаговый план, который поможет навести порядок в деньгах.Шаг 1. Начните вести учет доходов и расходовЭто основа основ. Нельзя управлять тем, что не измеряешь. Вам нужно четко понимать,кудауходят ваши деньги.

Как перестать жить «от зарплаты до зарплаты»

Знакомое чувство, когда на емейл или смс прилетает купон на 500, 600 или 1000 рублей?

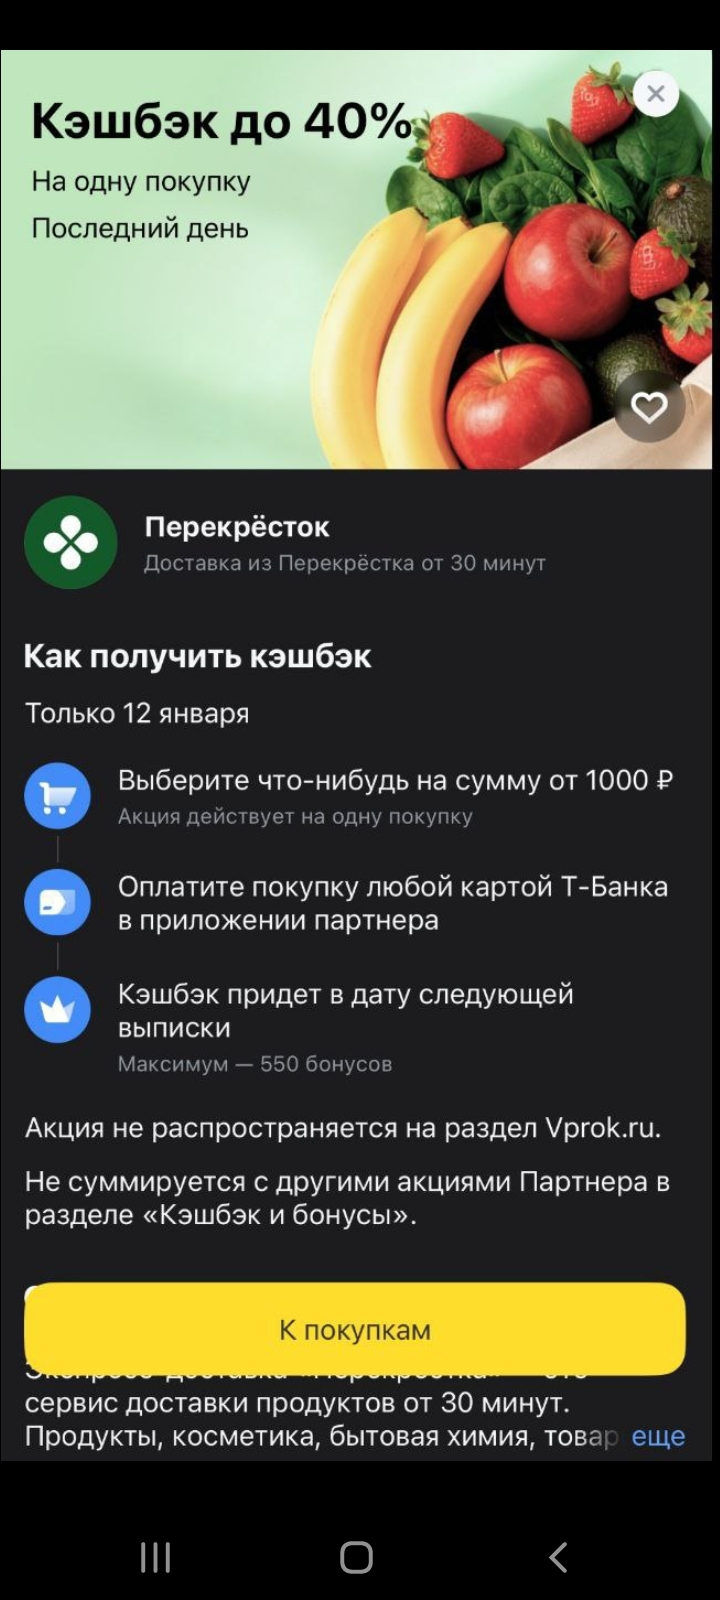
В Т-Банке 40% в Перекрестке в кэшбэке дня + 20% на первый заказ
:
1. Расширение хранилищ топлива в России
Власти РФ обсуждают необходимость создания дополнительных резервуаров для хранения топлива на нефтеперерабатывающих заводах (НПЗ). Поручение проработать этот вопрос дал вице-премьер Александр Новак.
Причина: Решение вызвано желанием избежать повторения масштабного топливного кризиса прошлого года, когда страна столкнулась с дефицитом горючего и резким скачком цен.Проблема:На данный момент остается нерешенным финансовый вопрос. Неясно, кто будет оплачивать...

Я работаю в продажах. Доход неплохой, но с плавающей частью. Каждый месяц разный. Долгое время у меня была классическая схема: сначала живу, трачу, радуюсь жизни, а в конце месяца смотрю, осталось ли что-то, чтобы отложить. Спойлер: почти никогда не оставалось.
Долгое время я был уверен, что откладывать деньги можно только при хорошем доходе. Типа сначала надо начать нормально зарабатывать, а уже потом думать про запас. У меня же все было наоборот. Зарплата средняя, расходы обычные, и в конце месяца всегда одно и то же чувство: ну куда тут еще откладывать.
Я долго пытался сделать свой бюджет статичным, как будто каждый месяц идентичен предыдущему. Это вызывало стресс: зимой не хватало на отопление и подарки, летом — на отпуск, а в межсезонье я чувствовал вину за неспособность накопить. Выход пришел, когда я перестал бороться с цикличностью жизни и принял ее, создав сезонный бюджет.
Хочу поделиться своей историей. Может кому то она поможет. У меня несколько лет были долги и я постоянно жил в тревоге. Я просыпался и первым делом думал о платежах. Я ложился спать и накручивал себя, что завтра опять будут звонить коллекторы. Честно скажу, я долго пытался закрывать все разом, но в какой то момент понял, что так только загоняю себя в яму. Я решил сначала просто остановиться и спокойно разложить ситуацию по частям.
Я работаю в крупной компании, нормальная должность, понятные задачи. В какой-то момент мне подняли зарплату. Не символически, а ощутимо. Я помню это чувство. Казалось, ну все, теперь-то точно станет легче. Больше кэша, больше свободы, меньше переживаний.
Я долго пытался строить идеально детализированные финансовые планы, как маршрут в GPS. Но жизнь постоянно вносила коррективы, и я чувствовал себя неудачником, когда приходилось сворачивать с пути. Пока не сменил парадигму: теперь у меня не GPS, а финансовый компас.
Однажды я нарисовал круг, разделил его на 8 секторов, как колесо, и подписал: Здоровье, Карьера, Финансы, Отношения, Отдых, Личный рост, Окружение, Яркость жизни. В центре — я. Задача была проста: оценить, насколько я доволен каждой сферой, по шкале от 1 до 10. А затем посмотреть, как финансы связаны с каждым «спицом» этого колеса.
Я работаю менеджером проектов. Работа нервная, дедлайны горят, задач много. Раньше деньги для меня были чем-то вторичным. Главное закрыть работу, а дальше как-нибудь разберемся. Зарплата приходила, я выдыхал, пару недель жил спокойно, а потом снова начиналось ощущение, что кэш куда-то испарился.
Я обнаружил, что управление бюджетом очень похоже на ведение домашнего хозяйства, особенно на кухне. Есть два ключевых процесса: приготовление ежедневных блюд и заготовка запасов на зиму. Так и с деньгами.
Я начал думать о своих финансах не как о строгом плане, а как о погоде. Бывают солнечные, денежные месяцы — зарплата, премия, удачная продажа. Бывают пасмурные периоды — непредвиденные траты, поломки. А иногда наступает настоящая «засуха» — сложности на работе или в бизнесе. Раньше я паниковал при каждом изменении, пока не принял простую истину: погоду нельзя контролировать, но к ней можно подготовиться.
Я графический дизайнер на фрилансе. Нет оклада, нет аванса, нет стабильной даты зарплаты. Сегодня пришел хороший платеж, завтра тишина. Раньше это сильно бесило и напрягало. Казалось, что с таким форматом работы нормально управлять деньгами просто нереально. Но со временем я понял, что проблема была не в фрилансе, а в моем подходе к кэшу.
Про деньги сейчас говорят все. Кто-то учит инвестировать с нуля за три дня, кто-то обещает пассивный доход без усилий. По факту у большинства людей вопрос проще: куда утекает кэш и почему к концу месяца снова пусто. Давайте без умных слов и громких обещаний. Просто поговорим о деньгах по-человечески.
Разделяйте активы: золото, акции, облигации и недвижимость обеспечат стабильность портфеля.
Следите за инфляцией: выбирайте инструменты с доходностью выше инфляции.
Регулярно инвестируйте: даже небольшие суммы могут принести ощутимый результат.
Планируйте бюджет: контроль расходов позволит больше откладывать и инвестировать.

Тема страхования регулярно всплывает на Банки.ру, и неслучайно. Почти каждый, кто оформлял кредит, ипотеку или другую банковскую услугу, сталкивался с ситуацией, когда страховка предлагается как «обязательная». Недавно я оказался в похожей ситуации и решил подробно разобраться, как всё устроено на самом деле
В какой-то момент понял, что деньги требуют внимания так же, как и время. Даже при стабильном доходе они могут уходить незаметно — на мелочи, спонтанные покупки, лишние подписки. Раньше особо не задумывался об этом, но со временем пришло понимание, что финансовый порядок даёт спокойствие.

Вот и праздники прошли! Давайте устроим небольшую перекличку: у кого какое настроение в начале нового года?
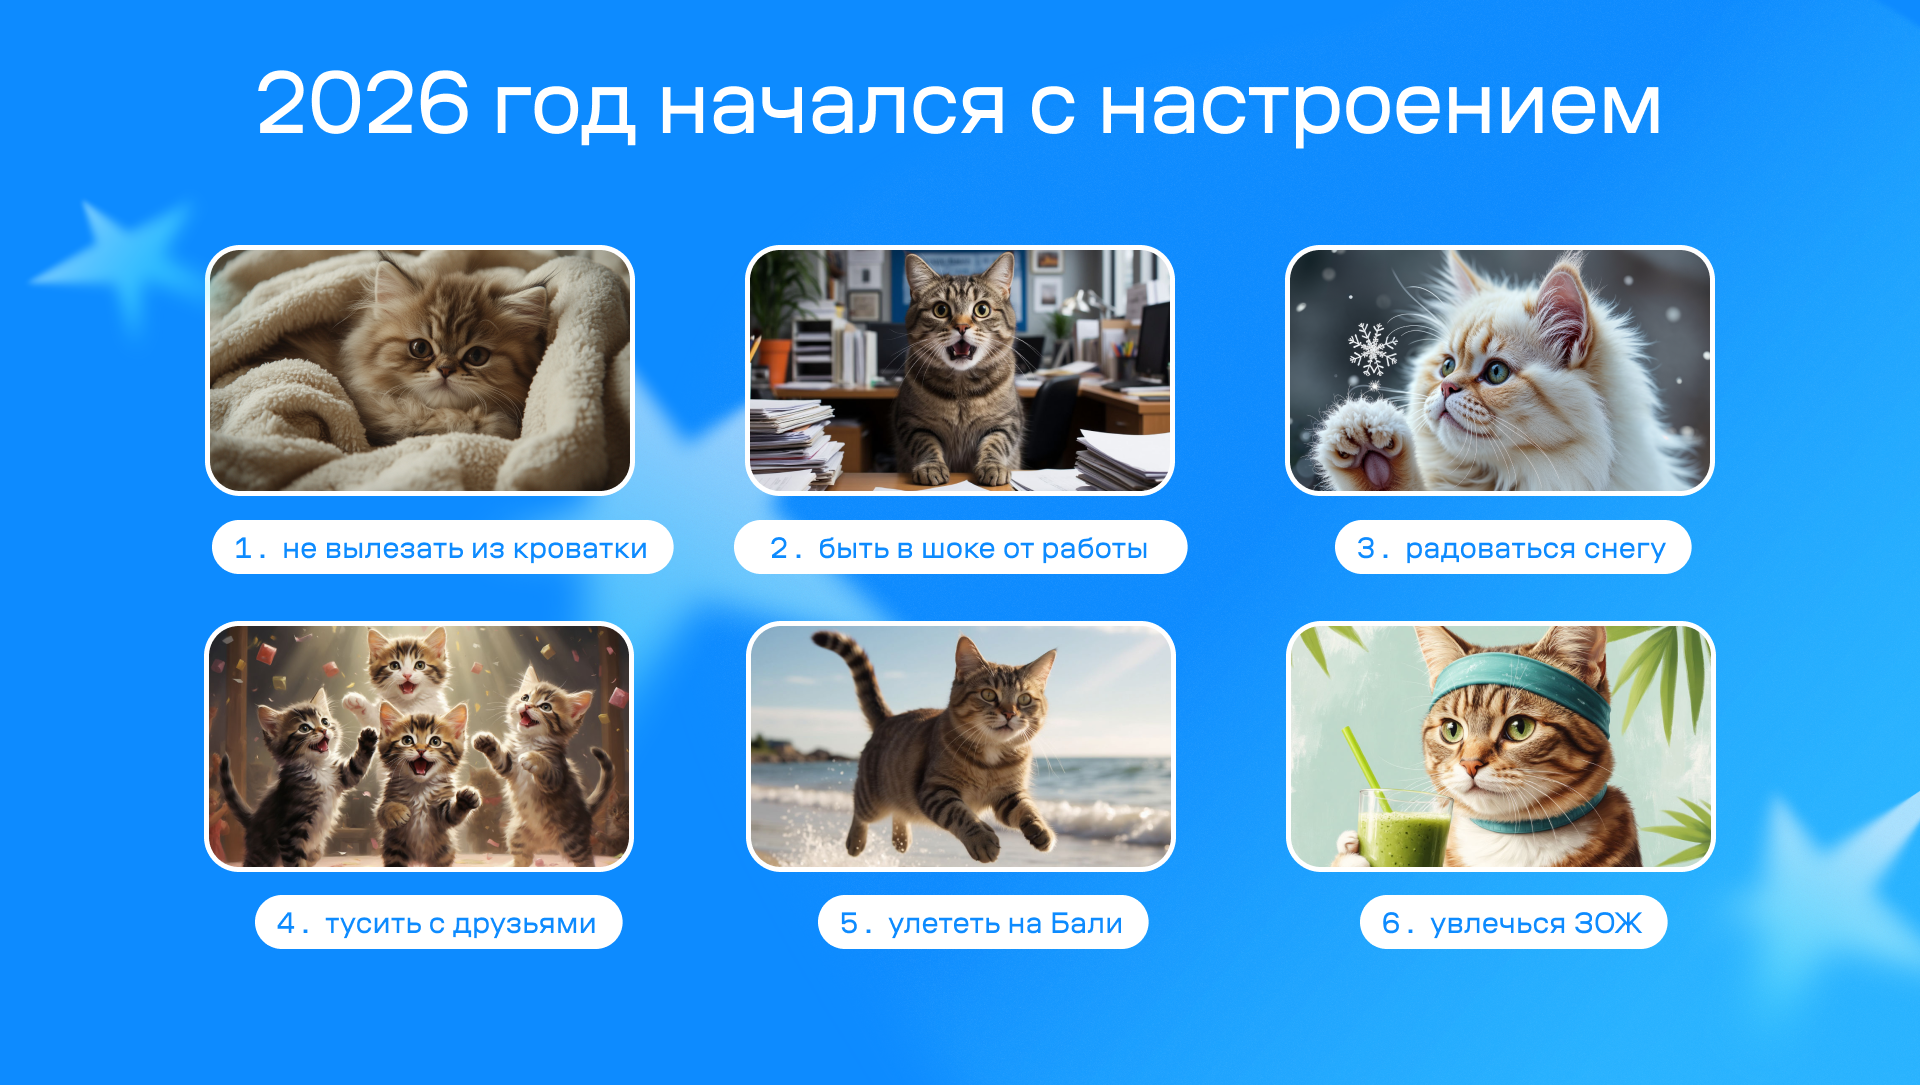
1 - пока однозначный лидер моего настроения)
Не знаю, много ли наших товарищей просматривали на выходных ленту Диалога. Я заходила сюда ежедневно и даже опубликовала пару постов. поэтому начало этого явления видела абсолютно ясно и четко.


Я здесь ещё заметила, под последним конкурсом в прошлом году, появляются такие новоиспечённые "авторы", которые не успеют прислать фотографию, а у него уже 10 лайков)) Явно накручивают себе лайки.