


Другое про финансы
Эволюция платежных карт: от магнита к биометрииПривычная нам пластиковая карта прошла долгий путь. То, что мы воспринимаем как должное сегодня - это результат десятилетий технологической эволюции.
История началась задолго до появления пластика. Ещё в 1914 году компания Western Union выпустила металлические платёжные жетоны. А первой современной картой принято считать Diners Club, появившуюся в 1950 году. По легенде, её основатель Фрэнк Макнамара забыл кошелёк в ресторане и решил создать...


Приветствую всех! Пока мы тут в «Беседке» ломаем копья вокруг процентов по вкладам и условий кешбэка, предлагаю немного отвлечься от сухих цифр и поговорить о чистом финансовом гении. Наткнулась в сети на старую, но жутко поучительную байку о Сальвадоре Дали.
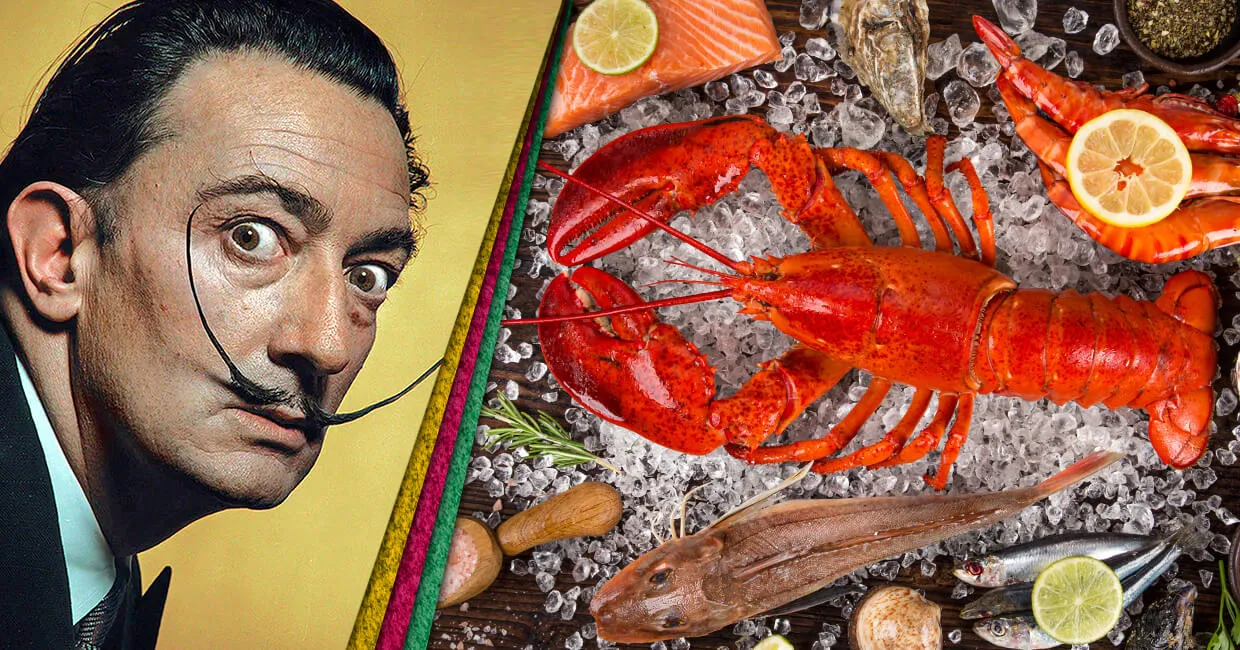


Спасибо за интересный пост, любопытные факты. Я бы на месте ресторатора, поступила бы также - в рамочку бы тоже убрала рисунок на чеке. Ну а лучше в сейф))
В 1957 году нобелевский лауреат Милтон Фридман предложил теорию, которая объясняет одно из самых загадочных явлений в экономике. Люди, утверждал он, распределяют свои траты не на основе текущего дохода, а на основе ожидаемого долгосрочного дохода, того, который они считают устойчивым и предсказуемым. Временные всплески заработка уходят в сбережения. Временные падения компенсируются за счёт накоплений. А потребление остаётся относительно стабильным.
26 июня 2026 года вице-премьер Татьяна Голикова сообщила: уровень безработицы в России достиг рекордно низкого значения и составляет 2,2% по методологии Международной организации труда. Президент страны назвал этот показатель одним из самых низких в мире. Казалось бы, повод для гордости. Но экономисты смотрят на эти цифры иначе.
Почему правило «заплати сначала себе» работает лучше любого бюджета
Крупные работодатели стали более осторожно подходить к повышению зарплат своим сотрудникам. По последним данным Центробанка, компании существенно снизили планы по индексации заработной платы.
Решил провести свой небольшой эксперимент: разделил сумму на две части. Одну положил на классический вклад под 16% годовых на полгода, вторую — на накопительный счёт с базовой ставкой 12%, но с возможностью получить плюс 3–4% за покупки в определённых категориях. По итогам трёх месяцев оказалось, что накопительный счёт дал даже чуть больше, чем я рассчитывал, хотя и потребовал внимания — пришлось следить за датами и не пропускать расчётный период.

У всех такая проблема? у меня были банкимани и они исчезли, из-за чего кто-нибудь знает?
💸 Финансы: не магия, а математика (и немного дисциплины) 💸
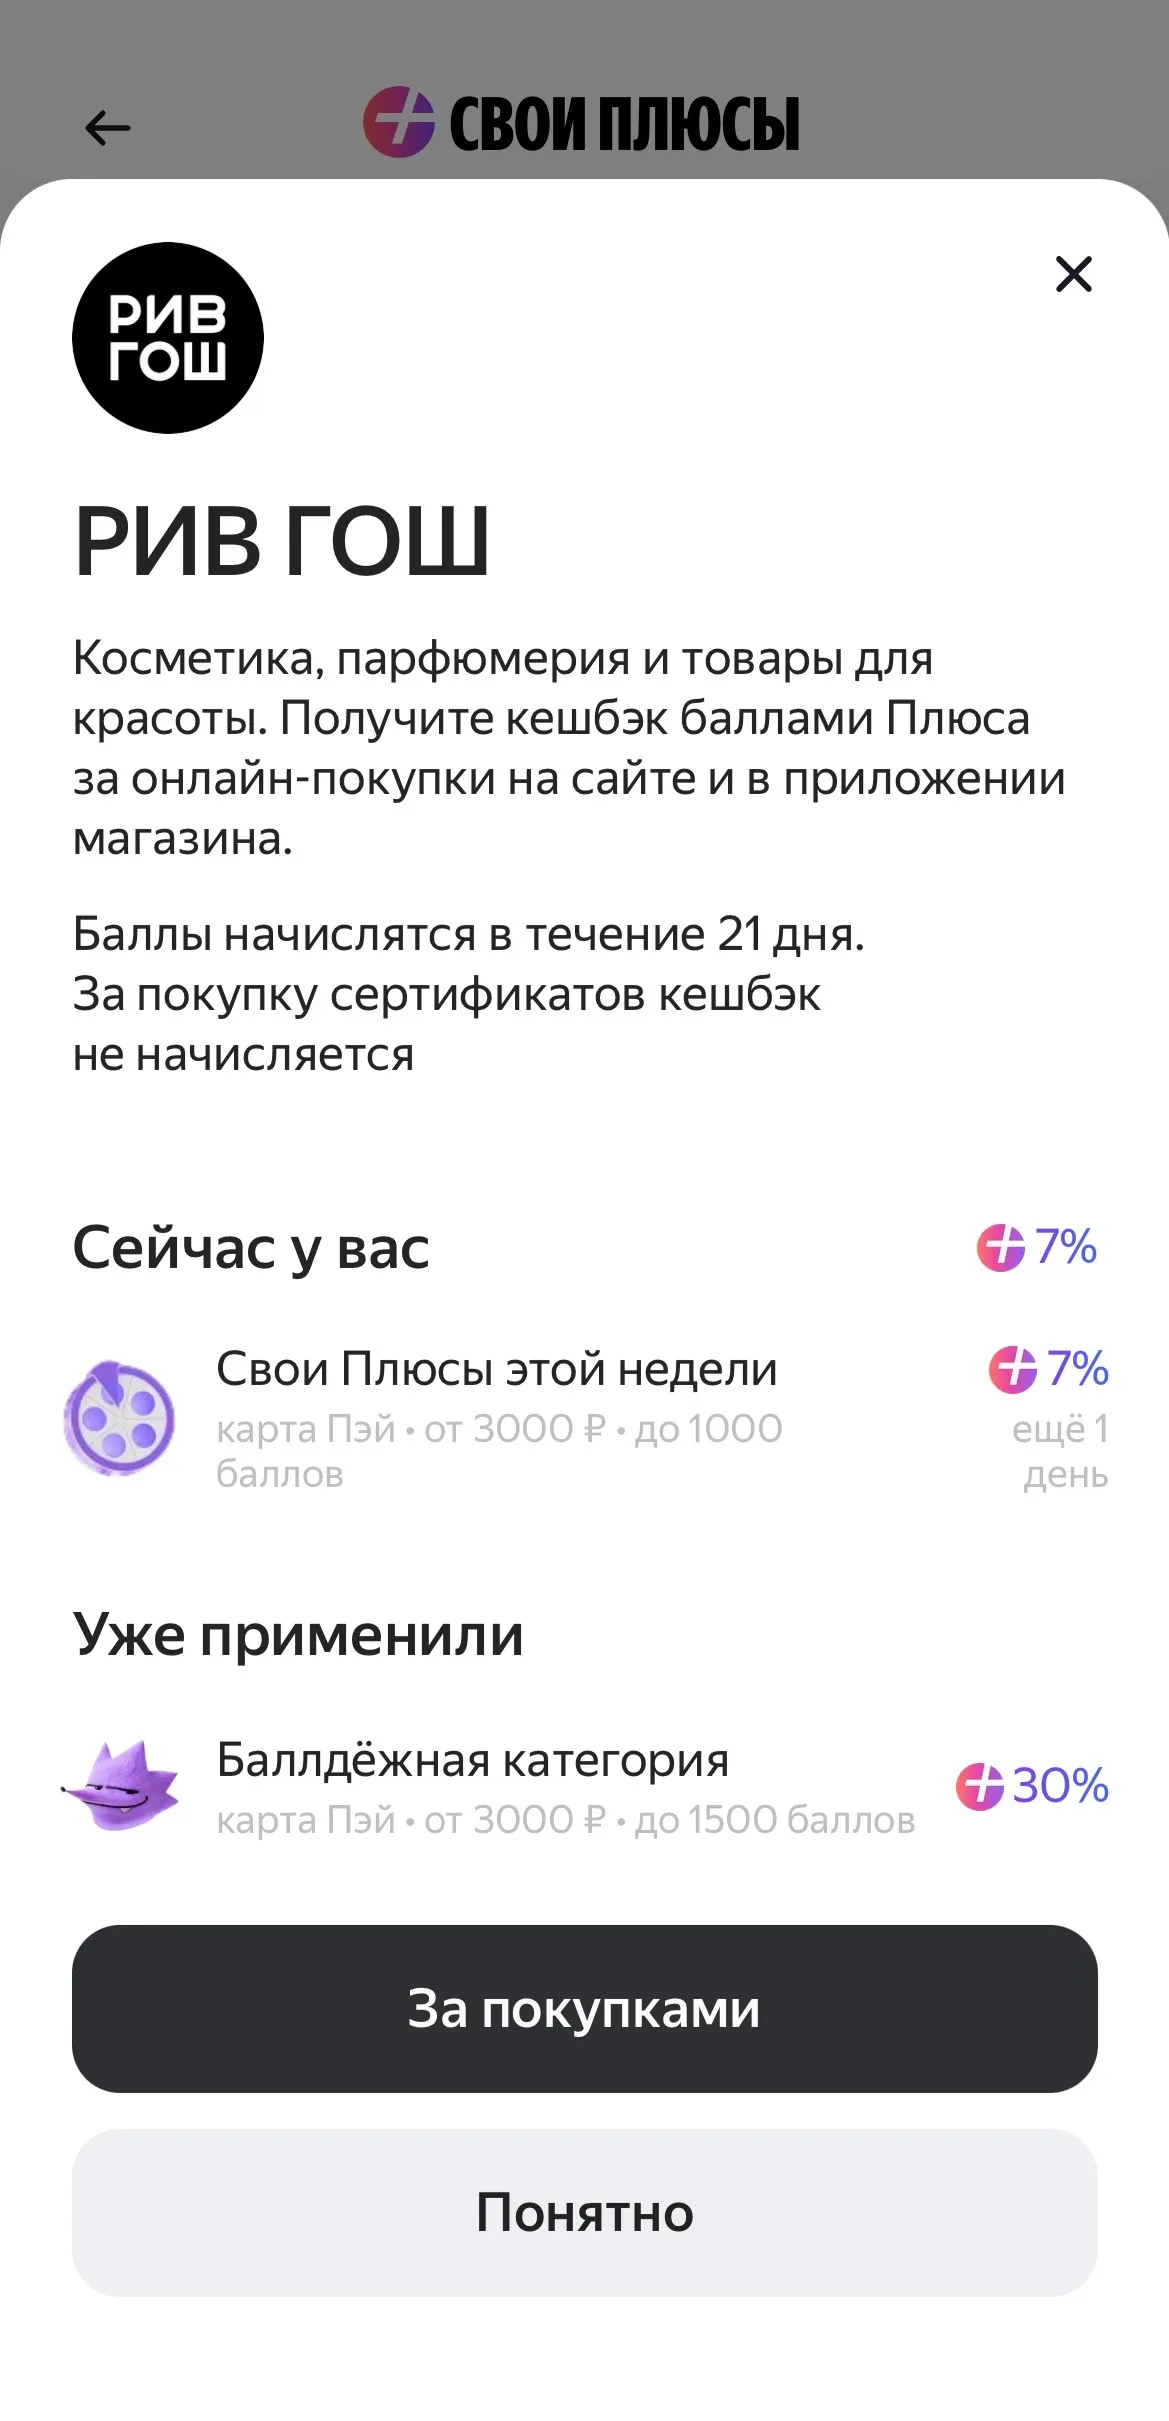
Вчера получила баллы за покупки картой Яндекс пэй на Яндекс маркете и заметила в приложении балдежную акцию с 30% кэшбэком за покупку в магазине Рив гош до 28 июня включительно. Наткнулась случайно и решила воспользоваться.
Для выявления лишних трат не нужно быть финансистом. Универсальный инструмент — учет доходов и расходов. Многие боятся, что это скучно и сложно, но достаточно вносить примерные суммы раз в неделю. Современные банковские приложения и синхронизация транзакций упрощают процесс.

Лилечка всегда пахла шоколадом. Секрет был прост — она работала на знаменитой шоколадной фабрике, которую в народе звали «Шоколадкой».
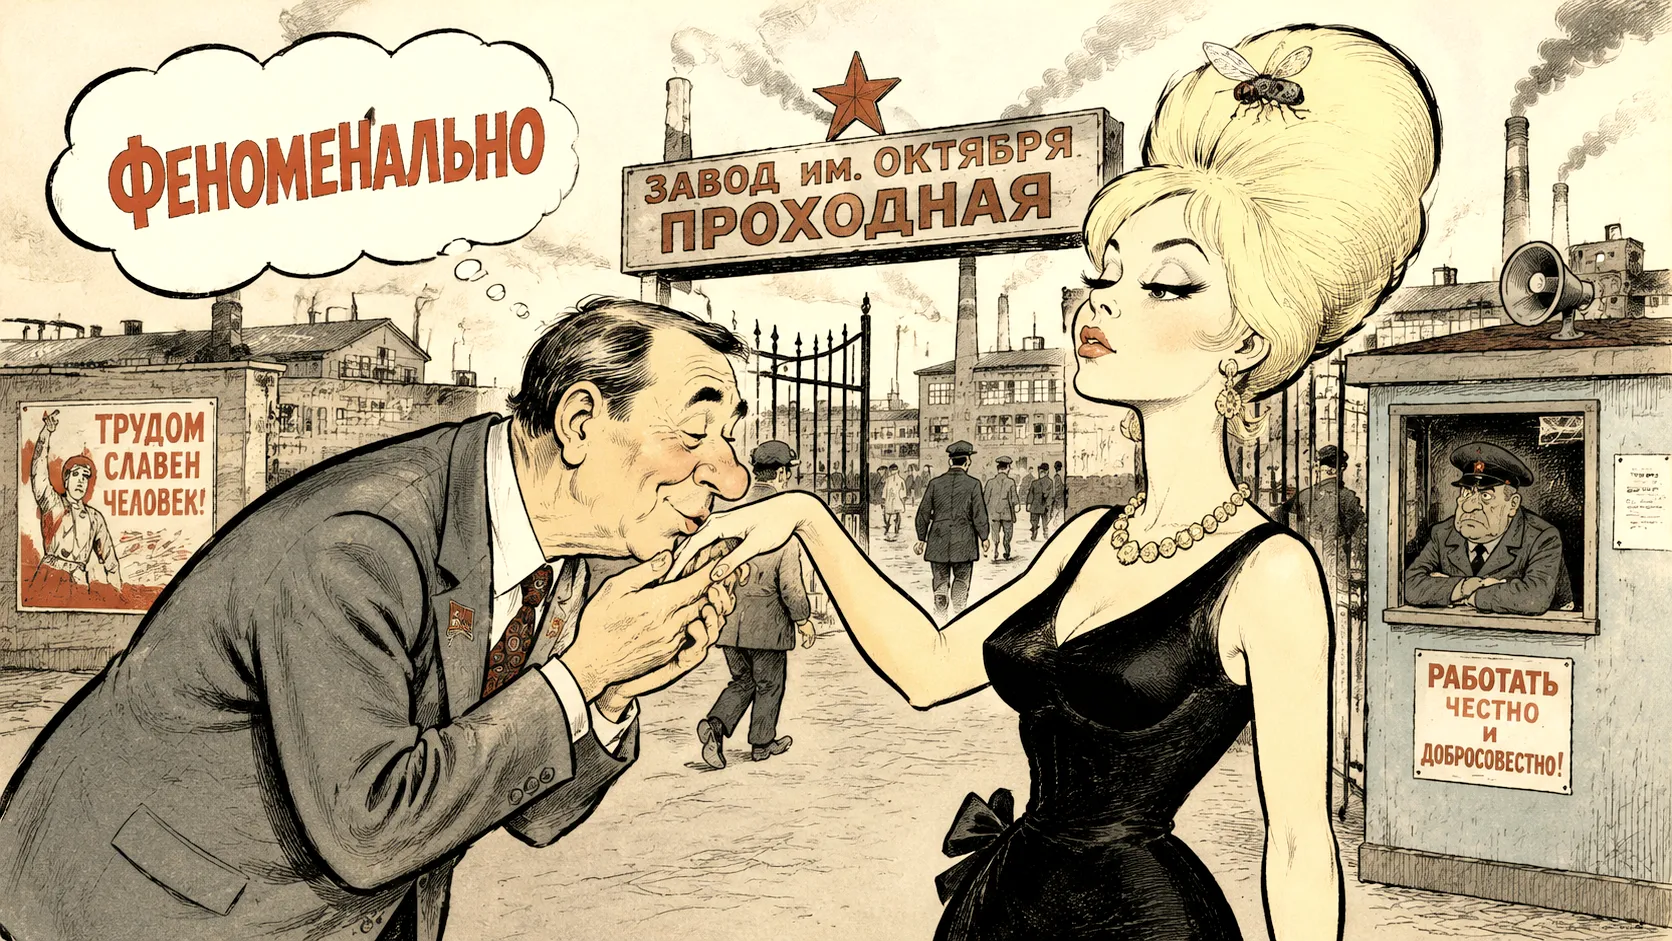

Фух! 😲👏Ну и накал страстей)) У вас потрясающе получается держать интригу до последнего слова. За Лилечку испугалась не на шутку, но финал порадовал. Кавалеру отдельный плюс за решительность!😁 Спасибо за чудесную ироничную воскресную историю! 🥰
Что такое скрытые траты и почему они опасны для личного бюджета
Как обнулить кредитную историю после окончания банкротства , прошло 5 месяцев как я получила определение арбитражного суда о завершении процесса, а долги висят и просрочки
Ошибки и способы их исправить
В 1979 году психологи Даниэль Канеман и Амос Тверски опубликовали работу, которая перевернула представление о том, как люди принимают финансовые решения. Классическая экономика исходила из того, что человек это существо рациональное: он взвешивает выгоды и издержки и выбирает оптимальный вариант. Канеман и Тверски показали, что это не так. Люди принимают решения под влиянием эмоций, когнитивных искажений и, главное, неприятия потерь.
В классической экономической теории есть понятие «товар Гиффена» - низкокачественный товар, спрос на который растёт при повышении цены, потому что люди замещают им более дорогие альтернативы. К наличным деньгам этот парадокс тоже применим, но с обратным знаком: чем выше инфляция и чем быстрее обесцениваются бумажные деньги, тем больше люди стремятся их хранить и использовать. Звучит нелогично? Именно в этом и заключается парадокс.
В последнее время всё больше банков запускают накопительные счета, где проценты считают не на минимальный остаток за месяц (как раньше), а на ежедневный. Для клиента это почти всегда выгоднее: положил деньги в середине месяца — и они сразу начинают «работать», а не ждут следующего месяца.
Почему многие пользуются единственной картой Сбера? Когда давно существует много карт с кешбеком. Думаю, думаю и не могу понять. Неужели людям не нужны деньги, ради которых мы вынуждены работать. Ведь,чем больше карт мы заводим, тем больше плюшек мы получаем. Плюшка за открытие, улучшенный кешбек новому клиенту. Рекомендация карт домашним. Ну и когда много карт, всегда любую покупку можно сделать с кешбеком. Так что же людей заставляет иметь единственную карту сбербанка? Поразмышляем!
Сейчас этот вопрос уже не гипотетический - банки и маркетплейсы активно движутся навстречу друг другу, и процесс набирает обороты.
Не осуждаем, понимаем ... Но даже самая простая «быстрая еда» не равно экономия (и здоровье!). Да, заставить себя готовить бывает тяжело. Возможно, это не так вкусно. Но сделанная своими руками домашняя пицца или бургер точно обойдутся дешевле. А если добавить больше овощей и зелени, получится почти не вредно.
Покупка товаров низкого качества
Подписки незаметно съедают бюджет: по 200–500 рублей тут, по 300 там — и за год набегает приличная сумма. Причём часть сервисов мы почти не используем, но продолжаем платить «на всякий случай».
Покупать продукты — одна из самых частых статей расходов, и тут легко тратить больше, чем нужно. Но есть простые приёмы, которые помогают заметно сократить траты без потери качества еды.
Экономия — это не про то, чтобы отказывать себе во всём. Это про то, чтобы тратить деньги осознанно: получать нужное, но не переплачивать. И начать можно с совсем небольших шагов.
19 июня 2026 года Банк России в девятый раз подряд снизил ключевую ставку - до 14,25% годовых. Регулятор отмечает: экономика растёт умеренными темпами, инфляционные ожидания населения и бизнеса снижаются. Но есть ли предпосылки для раскручивания инфляционной спирали «цена - зарплата»? Чтобы ответить на этот вопрос, нужно посмотреть на несколько ключевых показателей.
Модель IS-LM, разработанная Джоном Хиксом и Элвином Хансеном в середине XX века, остаётся одним из базовых инструментов макроэкономического анализа. Она описывает равновесие на товарном и денежном рынках через пересечение двух кривых: IS (инвестиции - сбережения) и LM (ликвидность - деньги). В июне 2026 года российская экономика даёт богатый материал для наблюдения за тем, как реальные процессы сдвигают эти теоретические кривые.
На сегодня , в ,, белый список ,, при ограничениях интернета входят банки : Альфа-Банк,ВТБ, ПСБ, ГПБ, МТС, Яндекс, Озон, ВБ. Другие банки , включая Сбер, Т, РСХБ, Уралсиб... не входят в этот перечень