


Аналитики ждут роста выдач микрозаймов более чем в 1,5 раза
Плюс триллион на мелочи: аналитики ждут роста выдач микрозаймов более чем в 1,5 раза.
В 2025 году выдачи микрозаймов российскими микрофинансовыми организациями (МФО) могут вырасти на 60%, до рекордных 2,4 трлн рублей, прогнозирует в своем обзоре рейтинговое агентство «Эксперт РА». В прошлом году результат составил 1,5 трлн рублей — тогда был зафиксирован рекордный для рынка рост на 51%. Портфель микрозаймов может вырасти с 624 млрд рублей на 50% против 41% годом ранее.
В 2025 году Банк России и законодатели вновь ужесточают регулирование рынка МФО — соответствующий законопроект в начале апреля был внесен в Думу. Так, уже с 1 сентября может вступить в силу норма о трехдневном периоде охлаждения между микрозаймами. А с середины 2026 года, согласно документу, начнется переходный период, когда МФО смогут выдавать в одни руки лишь два дорогостоящих займа (их полная стоимость в этот период не может превышать 200%). С 2027 года микрофинансисты будут выдавать лишь один дорогостоящий заем в одни руки, а предельный размер переплаты будет ограничен уже 100%. Также запрещено будет включать старые долги с процентами, штрафами и пенями в тело новых займов.
Вы хоть раз брали микрозаймы? Какие впечатления остиались после? Пошли бы снова за деньгами в МФО, с учетом нововведений?


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Увидел новость, что россияне не смогут покупать квартиры за наличку дороже 1 млн руб.
Несмотря на то, что ключевая ставка ЦБ остаётся на уровне 21% годовых, ставки по вкладам продолжают свое падение. Пока они остаются сравнительно высокими, ваш действующий вклад вскоре заканчивается. Как поступить правильно?
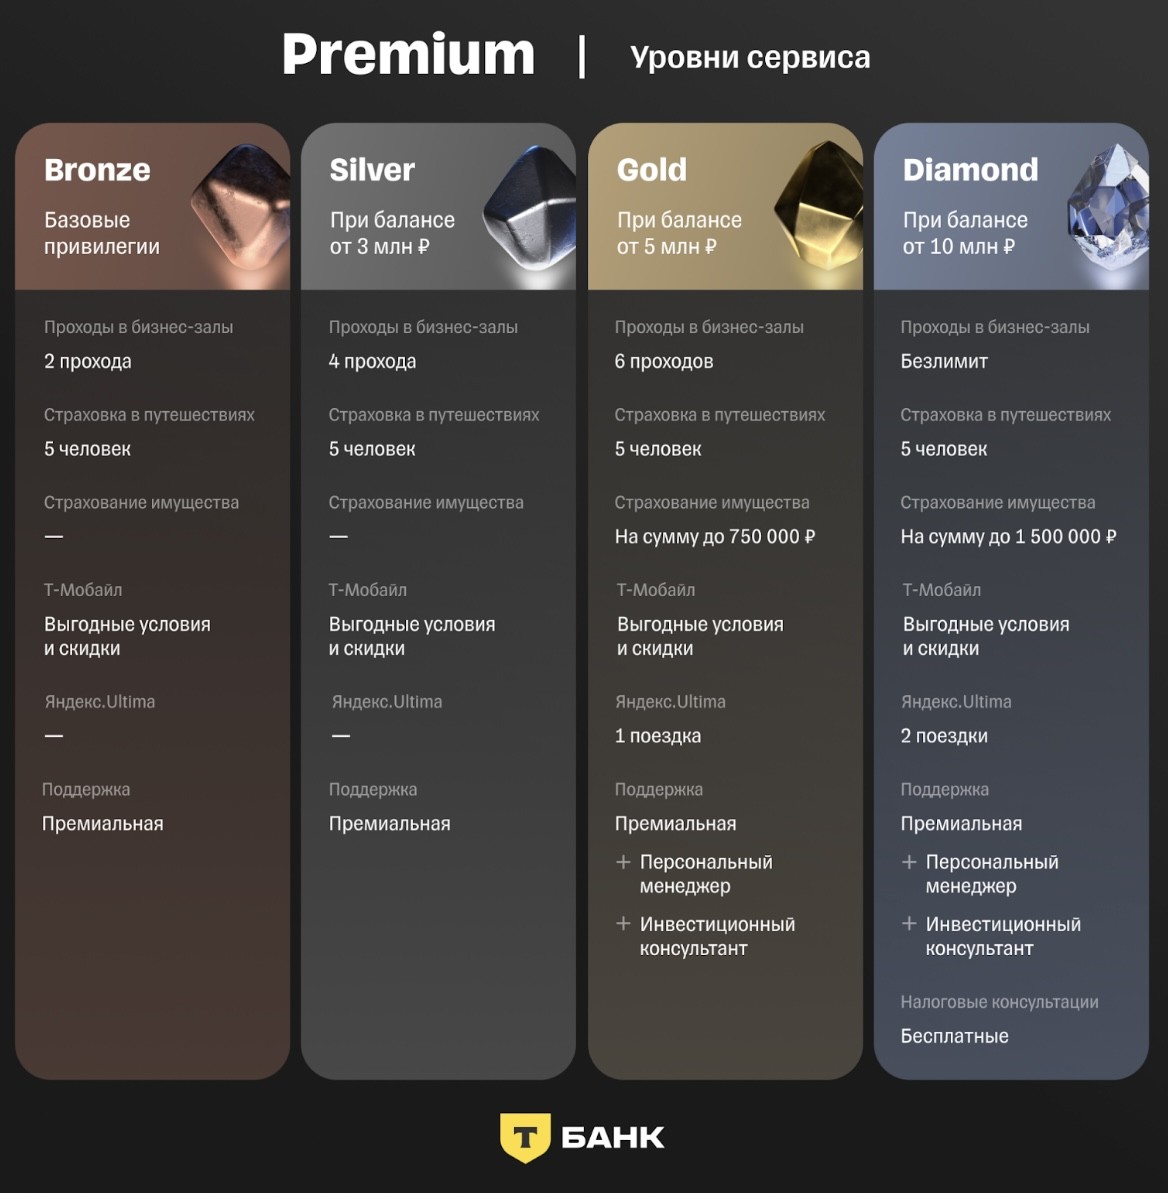
Т-банк вводит категории для состоятельных клиентов. Банк разделит их на четыре типа. И у каждого будет свои способы подтвердить состоятельность.
БРС снизил % ставки по вкладам :на новые деньги / новый клиент / максимальный
Теперь магазины сети Эльдорадо и М Видео - опять партнёры, Можно выгодносовершатькрупные покупки с кэшбэком( но перед покупкой надо уточнить в МП ,что ,именно, этот магазин сети партнероа является так-же партнёром) а сеть Мэтро уже нет .
По сути это вопрос, а не совет. Но возможно не все получают хотя бы, как я. До недавнего времени у меня было три банка для оплаты коммунальных услуг с выплатой 5% кэшбэка. Это Открытие, УБРиР и ОТП банк. Открытие объединилось с ВТБ и теперь там нет такой категории, как ЖКХ СОВСЕМ! УБРиР понизил максимум кэшбэка по коммуналке до 300 рублей, а плюс нужно потратить 5000 рублей на другое с выплатой порядка 1-2%, то есть выходит уже около 2.5%, ОТП кэшбэк надо копить и расходы по карте должны быть...

Теперь доходность вклада «В плюсе» с подключенным сервисом Привилегии «Плюс» составляют: 19–20,2% годовых при выплате процентов в конце срока, 8,39–18,71% годовых при ежемесячной выплате на отдельный счет, 9,1–19,5% годовых с ежемесячной капитализацией. Без сервиса ставки будут на 1 п. п. ниже.

Бывают такие ситуации, когда по кредитке нужно не только оплатить покупку, но и снять с нее деньги в банкомате.
Банк Уралсиб молодцы, у них всегда были выгодные карты по снятию налика
Российские банки стали жестче относиться к клиентам, которые пользуются кредитками только в беспроцентный период, — некоторым из них снижают лимиты или блокируют расходные операции, вынуждая уходить в другие финансовые организации. О такой практике рассказал зампред правления «Уралсиба» Станислав Тывес, выступая на форуме «Финансы новой цифровой эпохи», организованном РБК. Он связал это с резким ростом процентных ставок в России и торможением розничного кредитования.
«Если раньше клиенты, которые...
💡 Как собрать идеальный «карточный» портфель?