Нужно ли открывать ребенку собственную карту
Традиционна дилемма: открыть ребенку собственную «детскую» карту или просто выпустить дополнительную к собственному счету и установить по ней лимит. Дело в том, что ребенок все чаще просит карманные деньги не наличными, а на карту – говорит, что так удобнее расплачиваться в школьной столовой и покупать что-то с друзьями
Мне кажется, что у варианта с «детской» картой преимуществ больше:
- В случае чего у мошенников не будет доступа к деньгам на родительской карте, как в случае с выпуском дополнительной к своему счету.
- Есть множество вариантов контроля трат ребенка – такие возможности предоставляет практически каждый банк.
- Своя карта помогает ребенку становиться финансово грамотным, учиться откладывать деньги и контролировать расходы.
Минусов детской карты по сравнению с выпуском дополнительной к собственному счету не вижу, если честно. Разговоры про более эффективный контроль кажутся сомнительным – если разобраться во всех нюансах мониторинга трат по детской карте, то проблем, по-моему, не будет.
Или я что-то пропускаю? Буду благодарна за мнения.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Экономист Анатолий Никитин рассказал СМИ о том, что разрыв между реальными доходами россиян и их зарплатными ожиданиями превышает 48%. Он ссылался на данные Росстата. Согласно этим сведениям, в апреле 2025 года средняя зарплата в России составляет 97,4 тыс. руб. А вот средние ожидания соискателей составляют 146 тыс. руб. при медиане в 110 тыс. руб.
Ставки по вкладам ПСБ , в настоящее время , запредельно низникие.
Закралась такая мысль: а не станет ли сам факт установки самозапрета на кредиты в прошлом ред флагом для банков?
С 1 сентября банки и МФО начнут применять «период охлаждения» по кредитам и займам на сумму от 50 тыс. руб. Фактически это значит, что деньги заемщикам будут перечисляться не сразу – у них будет время передумать. Мера, прежде всего задумана как антимошенническая.

Многие сталкиваются с проблемой: открыл накопительный счет под хорошую ставку, а спустя пару недель банк объявил о её снижении. Законно ли это и должен ли банк заранее предупреждать клиентов?
Уже сегодня банки неохотно выдают кредиты самозанятым и лицам, работающим по договорам ГПХ, а к 2026 году эта тенденция только усилится. Цифровой профиль, собирающий воедино информацию о доходах, имуществе, здоровье и даже социальных связях гражданина, станет главным критерием оценки кредитоспособности. Тех, кто не сможет подтвердить стабильный и "белый" доход, ждет отказ.

Сегодня появилась возможность выбрать категории кэшбэка в одном из моих любимых банков - Т-банке.
ГПБ снизил % ставки по всем вкладам и снизит с 1.09до 15 % по НС ,,Ежедневная выгода ,, ( сейчас 16%).
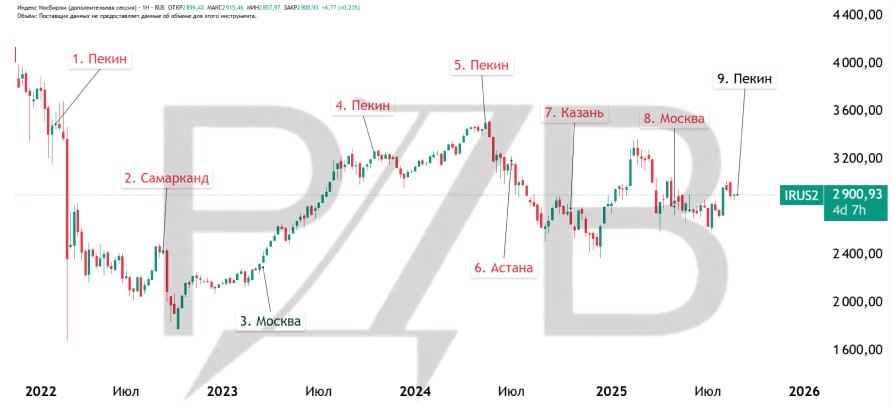
Только одна из последних восьм встреч Путина и Си Цзиньпина завершилась ростом российского рынка. 31 августа главы РФ и КНР встречаются снова.