Как оценить свою финансовую грамотность: 10 вопросов честного теста
Финансовая грамотность — это не абстрактное знание, а конкретные навыки, которые напрямую влияют на качество жизни. Часто люди переоценивают свою компетентность в этом вопросе. Пройдите этот честный тест, чтобы увидеть свои сильные стороны и слабые места.
Блок 1: Бюджет и контроль (базовый уровень)
- Вы точно знаете, сколько денег пришло и ушло в прошлом месяце? Не «примерно», а с точностью до 5-10%. Если вы не ведёте учёт, ответ — нет.
- У вас есть чёткий финансовый план на ближайший год? Хотя бы в голове, с прописанными целями (подушка безопасности, отпуск, крупная покупка).
- Вы тратите меньше, чем зарабатываете, последние 12 месяцев? Или периодически приходится занимать или снимать с кредитки «до зарплаты»?
Блок 2: Сбережения и защита (средний уровень)
- Размер вашей финансовой подушки безопасности покрывает минимум 6 месяцев текущих расходов? И хранится ли она на отдельном, легкодоступном счёте?
- У вас есть оформленные страховки, кроме ОСАГО? (ДМС, страхование жилья, страхование от критических заболеваний). Понимаете ли вы, что они покрывают?
- Знаете ли вы свою кредитную историю и проверяли ли её за последний год? Понимаете ли вы, как её улучшить?
Блок 3: Инвестиции и сложные продукты (продвинутый уровень)
- Можете ли вы просто объяснить разницу между акцией, облигацией и ETF? И есть ли у вас опыт инвестирования хотя бы в один из этих инструментов?
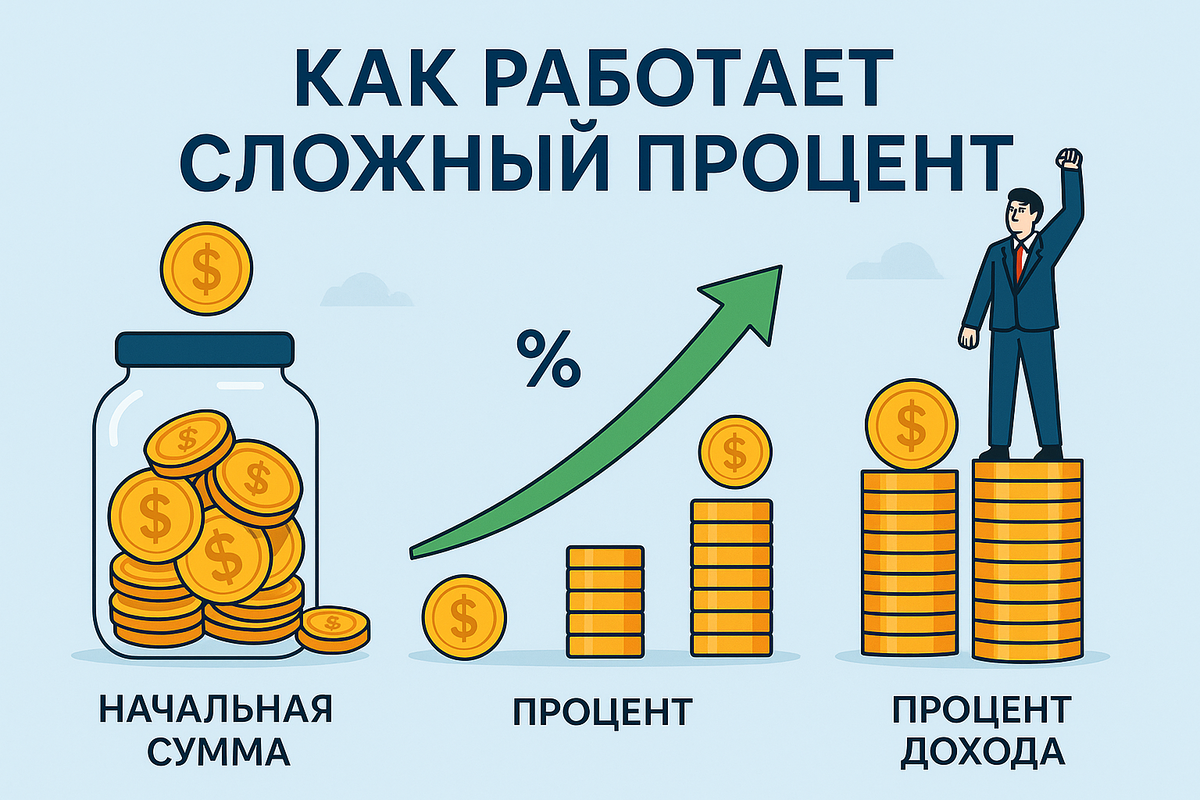
- Понимаете ли вы, как работает сложный процент? Можете ли вы рассчитать, сколько будет стоить ваш вклад через 5 лет с капитализацией?
- Знаете ли вы, какие налоговые вычеты можете получить и как это сделать? (Имущественный, инвестиционный, социальный).
10. Читаете ли вы полностью условия договора перед тем, как подписать его (кредит, вклад, страховка)? Особенно разделы про комиссии, штрафы и условия расторжения.
Как интерпретировать результаты:
· 0-3 «Да»: Вы находитесь в зоне финансового риска. Основные денежные потоки не контролируются, любая неожиданность может серьёзно пошатнуть ваше положение. Срочно начните с основ: учёт доходов/расходов и создание подушки безопасности.
· 4-7 «Да»: Вы на верном пути и контролируете базовые аспекты. Скорее всего, у вас нет долгов, есть сбережения. Следующий шаг — систематизация знаний, постановка чётких финансовых целей и первые осторожные шаги в инвестировании для защиты сбережений от инфляции.
· 8-10 «Да»: Вы демонстрируете высокий уровень финансовой сознательности. Вы не только управляете текущими финансами, но и планируете будущее, используете доступные инструменты для роста капитала и защиты. Ваша задача — оптимизация и масштабирование стратегий, возможно, профессиональное планирование для сложных целей.
Этот тест — не экзамен, а карта для навигации. Каждый отрицательный ответ — не приговор, а конкретная точка для приложения усилий в вашем финансовом развитии.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Многие считают налоговые вычеты сложной и бюрократической темой, доступной только бизнесменам. На деле же это законный инструмент, позволяющий вернуть часть уплаченных государству денег. Систематический подход к налоговым льготам может стать ощутимой ежегодной прибавкой к бюджету.
Финансовая грамотность — один из ключевых навыков для успеха в жизни. И чем раньше ребёнок начнёт его осваивать, тем увереннее будет его финансовое будущее. Согласно исследованию НИУ ВШЭ, дети, с которыми родители обсуждают деньги, во взрослой жизни реже имеют долги и лучше планируют бюджет. С чего начать и как говорить о деньгах с детьми разного возраста?

Государственная пенсия — это важная, но часто недостаточная часть дохода в старшем возрасте. По данным ПФР, средний размер страховой пенсии по старости в 2024 году составляет около 23 тысяч рублей. Чтобы сохранить привычный уровень жизни после завершения карьеры, о будущем нужно задуматься уже сегодня. К счастью, инструментов для этого больше, чем кажется.
После более трёх лет плодотворной деятельности в качестве водителя-курьера в одной небезызвестной компании, которую поглотила другая, ещё более крупная и очень известная корпорация, пришлось закончить свою трудовую деятельность в связи тем, что отделы уже моей бывшей конторы по всей нашей огромной стране просто закрыли, не предложив ничего взамен. Так я и остался один, с горьким осадком на душе, ибо обязанностей было совсем мало, рабочий день был от силы 3-4 часа, платили исправно, на...
Коллеги, многие хотят начать инвестировать в акции, но пугаются сложных терминов и графиков. Сегодня разберем три базовых подхода к анализу компании, которые помогут составить первое впечатление перед потенциальными инвестициями. Речь не о том, чтобы стать профессиональным аналитиком, а о том, чтобы научиться задавать правильные вопросы и избегать очевидных ошибок.
Коллеги, сегодня предлагаю поговорить об одном из фундаментальных финансовых законов, который Альберт Эйнштейн, возможно, и не называл «восьмым чудом света», но который действительно способен творить чудеса с вашим капиталом. Это сложный процент (компаундирование). Разберем, что это такое на практике, а не в теории, и почему он критически важен для долгосрочных целей, особенно для пенсионных накоплений.

Уважаемые участники, тема страхования часто вызывает споры. Одни видят в нем важнейший элемент защиты семьи, другие — бесполезную статью расходов. Давайте разберемся рационально: когда страхование жизни и здоровья (СЖ) — это разумная финансовая стратегия, а когда — нет.
Друзья, сегодня отойдем от цифр и посмотрим на финансы под другим углом — психологическим. Часто наши финансовые проблемы коренятся не в недостатке знаний, а в установках, эмоциях и когнитивных искажениях. Давайте разберем, какие психологические ловушки мешают нам управлять деньгами эффективно.
Уважаемые участники, сегодня поговорим о вашем финансовом паспорте — кредитной истории (КИ). От ее состояния зависят не только одобрение кредита и ставка по нему, но иногда и трудоустройство, и аренда жилья. Разберем, как все устроено.