


Стоит ли доверять «Интеллекту» от ВТБ
1. Письмо «счастья» после открытия счета
Слушайте, только недавно открыл брокерский счет через каталог брокерских счетов на Банки.ру, как почту начал заваливать ВТБ. Прислали письмо про их новый (или обновленный к 2026 году) сервис «Интеллект». Суть простая: ты даешь им деньги, а их алгоритмы и эксперты сами решают, что покупать, когда продавать и как не «слить» депозит. Честно говоря, после опыта с вечной ручной торговлей, идея отдать рутину роботу выглядит заманчиво, хотя и немного подозрительно. Но, как говорится, пока сам не пощупаешь — не поймешь.
2. Как это устроено:
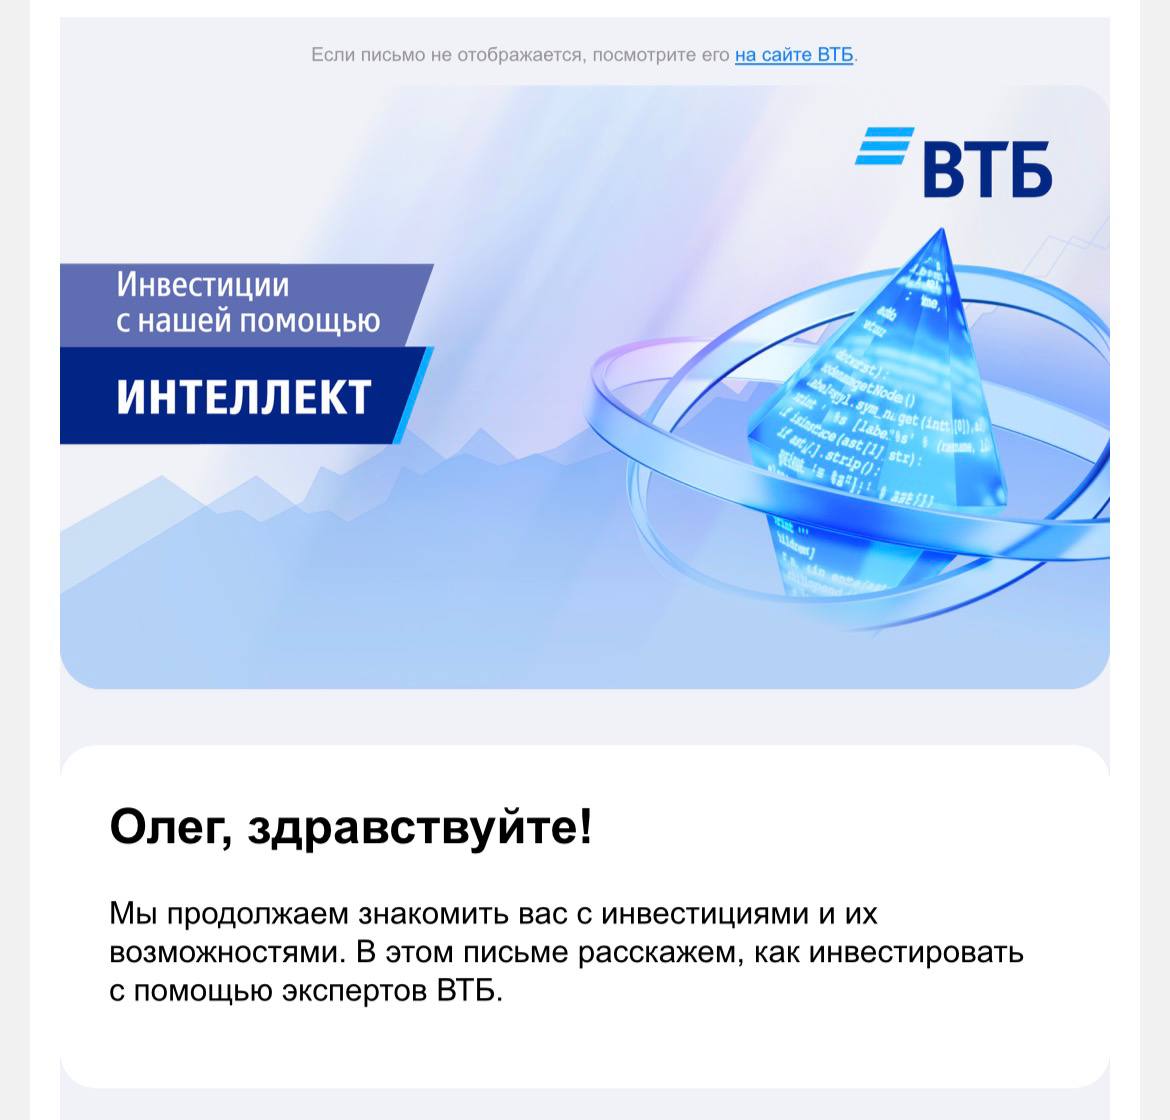
В письме всё расписано красиво: проходишь тест на одну минуту, система определяет твой инвест-профиль (кто ты — осторожный пенсионер или агрессивный спекулянт) и подбирает стратегию. Я этот тест прошел ради интереса. Вопросы стандартные, но по итогу тебе выдают готовый план действий. Что подкупило — порог входа. Начать можно всего с 10 000 рублей. Это как раз та сумма, которую не страшно доверить «черному ящику», чтобы посмотреть, что из этого выйдет через месяц-другой. Если сравнивать с другими предложениями, которые я видел через сервис подбора инвестиций на Банки.ру, то здесь ВТБ делает ставку именно на максимальную простоту для тех, кому лень рисовать уровни поддержки на графиках.
3. Почему я решил попробовать, несмотря на скепсис
Я прекрасно понимаю, что никакой «Интеллект» не гарантирует золотые горы. Но у автоматизации есть один неоспоримый плюс — отсутствие эмоций. Когда я сам торговал на бирже, часто ловил себя на том, что закрываю сделку слишком рано или, наоборот, пересиживаю в убытках, надеясь на чудо. Алгоритм ВТБ лишен этих «человеческих» радостей. Он просто следует стратегии, которую заложили их аналитики. Для меня это эксперимент: сможет ли банковская нейронка обыграть мою интуицию или хотя бы просто обогнать инфляцию, пока я занимаюсь своими делами.
4. Риски и ожидания
Естественно, за «экспертизу» придется платить комиссию, и это главный момент, за которым нужно следить. Если доходность будет съедаться платой за сервис, то смысла в этом «Интеллекте» ноль. Но на этапе входа в 10к рублей — это отличный способ проверить сервис «в поле». ВТБ обещает полную прозрачность сделок, так что буду мониторить, какие именно бумаги робот закинет в мой портфель. Это не «доверительное управление» в старом смысле слова, когда ты вообще не видишь, что происходит, а современный цифровой помощник.
5. Вместо итогов:
Пока план такой: подключаю «Интеллект» на минималку, закидываю 10 тысяч и просто наблюдаю. Это будет мой личный честный тест-драйв. Если система покажет себя адекватно, можно будет подумать о более серьезных суммах. А пока — жду, когда Т-Банк запустит свои «Неоактивы» , чтобы сравнить два этих принципиально разных подхода. С одной стороны — полный автопилот от ВТБ, с другой — активные спекуляции фьючерсами.
Посмотрим, кто в итоге окажется эффективнее в 2026 году: консервативные банковские алгоритмы или хайповые инструменты. О результатах своего эксперимента с ВТБ напишу чуть позже, когда наберется хотя бы первая статистика по сделкам. Всем профита и поменьше «красных» дней в портфеле! И да, я не являюсь профессионалом, данный пост носит информативных характер с моей стороны.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

1. Не путаем долги и доли: Облигации — это не акции

В данной статье делюсь личным опытом. Начало тут. Моему брокерскому счету нет и полугода. Думаю, начинающему инвестору будет интересно.
Несколько месяцев назад завела брокерский счет.
Вы все делаете правильно:
Начала с 25 тыс., каждый месяц пополняю счет от 2-5 тыс. руб.
Самое главное с брокерами (об этом уже в соседней теме пришлось говорить) — это использовать их по назначению. Для инвестирования в ценные бумаги. А то некоторые залипают на игры и бонусы, после чего первоначально поставленная цель выпадает из поля зрения. :)

На днях увидела у себя в личном кабинете на Банки.ру (на главной странице) новый для меня финансовый продукт "Первое предложение". Предложение это находится у меня под информацией об открытом недавно вкладе на Банки.ру.
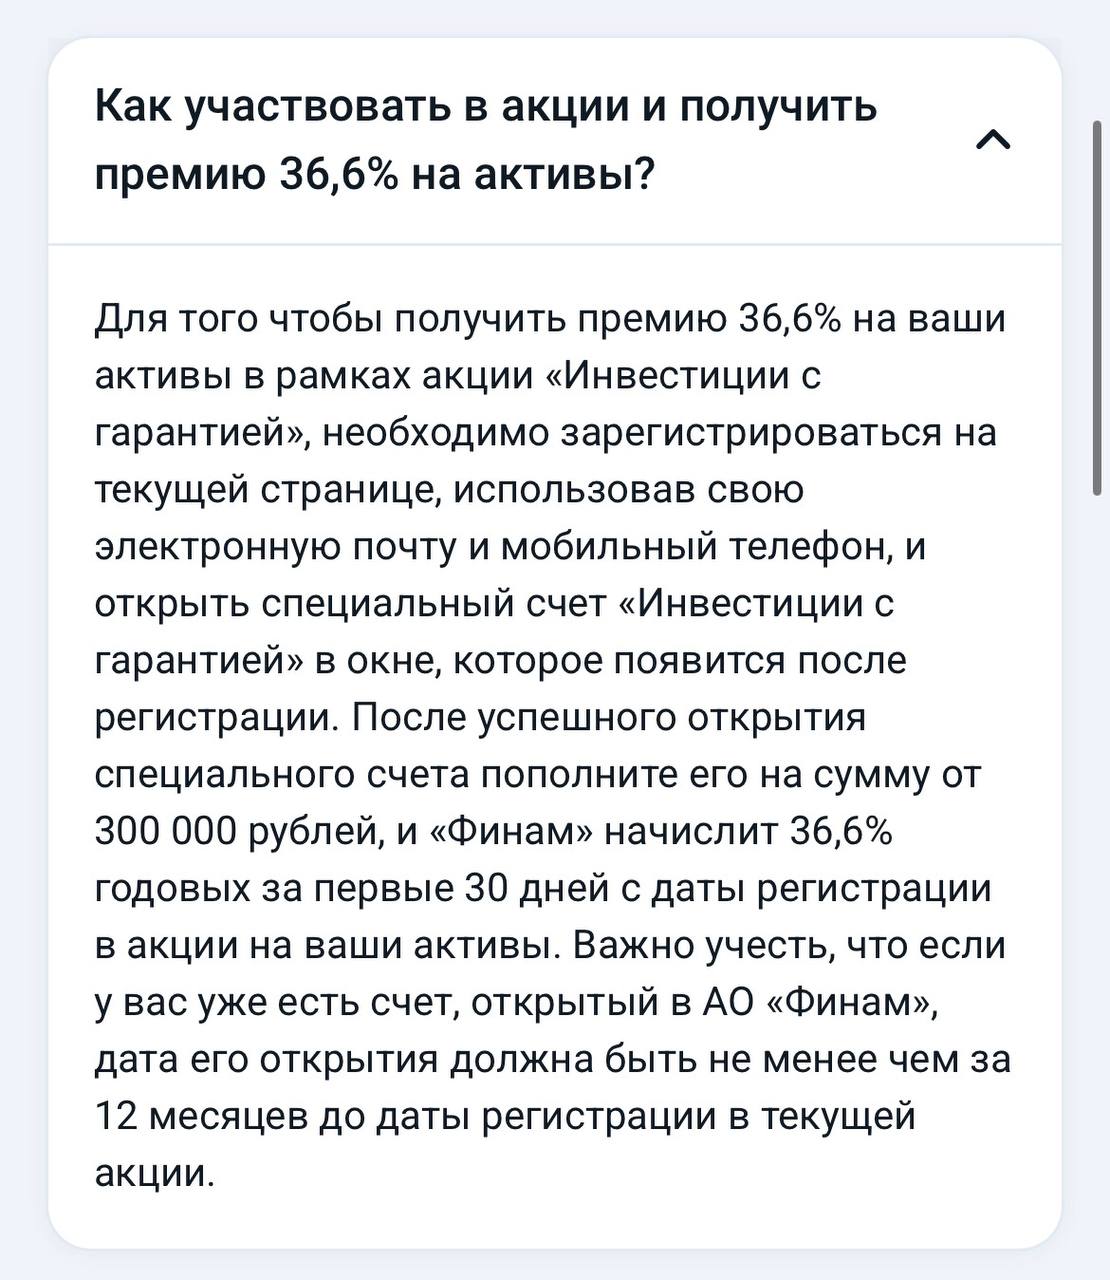
После моих последних постов о накопительных счетах под 16% и инвестициях в фонды, я решил, что пора изучить более агрессивные предложения по доходности. Листая сервис подбора инвестиционных продуктов на Банки.ру, я наткнулся на баннер от «Финама» с какой-то космической цифрой — 36,6% годовых. Не долго думая, я отправил заявку через маркетплейс, чтобы зафиксировать за собой условия, но теперь пришло время детально разобраться в «матчасти».Написать пост

Долгое время я думала, что инвестиции — это для «избранных»: тех, кто разбирается в графиках, читает финансовые отчеты и не боится потерять всё.
С 2024 г. уже нельзя открыть никаких ИИС типа А и ИИС типа Б, есть один большой ИИС-3 для всех, объединяющий в себе оба типа вычетов (но с лимитом необлагаемого дохода от инвестиций в 30 миллионов). А трехлетний срок отменен в пользу пятилетнего. Который будет увеличиваться, поэтому желающим открыть ИИС следует поспешить это сделать до конца 2026 г.
К деньгам на разные сроки у меня один и тот же подход: «надо бы инвестировать», но все смешано в одну кучу. В итоге сел и разделил горизонты: короткий, средний и длинный. Под каждый горизонт подобрал свой инструмент — ИИС, ЛДВ и ПДС. Делюсь схемой, может, кому‑то сэкономит пару вечеров на раздумья.
В прошлых постах я много рассказывал о том, как экономить на повседневных тратах в Ростове, но наступил момент, когда накопленные «излишки» пора заставить работать. В свое время именно здесь, в «Диалоге», мне посоветовали обратить внимание на брокерский счет в ВТБ, и вот, наконец, я созрел для первой серьезной закупки.
С развитием искусственного интеллекта появилось огромное множество стартапов, которые стремятся заменить человека. И такие стартапы обречены на провал. Они усиливают социальное напряжение, дефицит рабочих мест, идут против экономики.
Мы часто воспринимаем финансы как сложную математику с графиками и таблицами. Но на самом деле финансовая грамотность — это умение договариваться с самим собой.Вот 3 неудобных вопроса, которые изменят ваш подход к тратам уже сегодня:Цена в «часах жизни» ⏳Прежде чем купить новый гаджет или брендовую вещь, посчитайте: сколько часов (или дней) вам нужно работать, чтобы это оплатить? Готовы ли вы буквально отдать 40 часов своей жизни за эту вещь? Иногда ответ отрезвляет лучше любого финансового...