


МФК «Лайм-Займ» завершила I квартал 2026 года с позитивными результатами
По итогам первых трех месяцев 2026 года компания зафиксировала положительную динамику основных показателей бухгалтерской отчетности.
Ключевые показатели:
· Объем выдач микрозаймов – 3,7 млрд рублей (+18% относительно 1 квартала 2025 года)
· Портфель микрозаймов по основному долгу (до вычета резервов) – 7,9 млрд рублей (+9%)
· Доля средне- и долгосрочных продуктов в портфеле – 90%
· Капитал – 3,4 млрд рублей
· Выручка – 2,1 млрд рублей
· Чистая прибыль – 147 млн рублей
· Чистый долг/капитал – 89%
· ROAE – 17,6%
· NPL90+, рассчитанный по основному долгу – 60%
В марте 2026 года произошло значимое для компании событие – размещение шестого выпуска облигаций объемом 2 млрд рублей среди розничных инвесторов. Таким образом, доля облигационных займов на 31.03.26 составила 51%, доля привлечений от кредитных организаций – 41% (кредитные лимиты банков-партнеров на 2,4 млрд рублей). Это обеспечивает компании достаточность необходимых ресурсов, возможность оперативного управления привлекаемыми средствами в зависимости от текущих потребностей бизнеса и контроля стоимости используемого фондирования.
«Выпуск облигаций МФК «Лайм-Займ» – стратегически важное решение. Привлеченные средства позволят нам заместить часть краткосрочных банковских траншей долгосрочным финансированием, что критически важно в период адаптации к новым регуляторным ограничениям. Такой подход обеспечит стабильность денежного потока и поможет соблюсти все ковенанты, включая требования к оборотам эквайринга», – отметила финансовый директор ГК Lime Credit Group (МФК «Лайм-Займ») Евгения Кукуева.
Все регуляторные нормативы соблюдались МФК «Лайм-Займ» со значительным запасом:
· достаточность собственных средств: 17,8% (минимально необходимый уровень по требованиям Банка России – 6%);
· ликвидность: 243,8% (минимально необходимый уровень – 100%);
· максимальный размер риска на одного заемщика/группу связанных заемщиков: 15,8% (максимально допустимый уровень – 25%);
· максимальный размер риска на связанное лицо: 15,8% (максимально допустимый уровень – 20%).
Расходы на резервы за 1 квартал 2026 года уменьшились на 12% за счет повышения качества новых займов и составили 821 млн рублей. Отношение операционных расходов к выручке сохраняется на умеренном уровне – 48%.
«Стратегия МФК «Лайм-Займ» строится вокруг трех ключевых приоритетов: долгосрочность, качество портфеля и устойчивость к регуляторным изменениям. Мы целенаправленно увеличиваем дюрацию займов до 12-24 месяцев, наращиваем долю POS-продуктов и фокусируемся на работе с платежеспособными клиентами. В 2026-2027 годах мы продолжим эту трансформацию: оптимизируем расходы, усилим практику раннего судебного взыскания и будем активно использовать новые финансовые инструменты. Наша цель – не просто сохранить текущие позиции, а создать устойчивую бизнес-модель, которая обеспечит стабильный рост и ценность для всех наших партнеров и инвесторов», – резюмирует Евгения Кукуева.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.

Долгое время думаю о том, чтобы начать инвестировать в автомобили, привозимые из-за границы, в частности малолитражки из Японии (т.к постоянные ужесточения утильсбора на них, как мне кажется, начнут влиять сильно позже остальных).
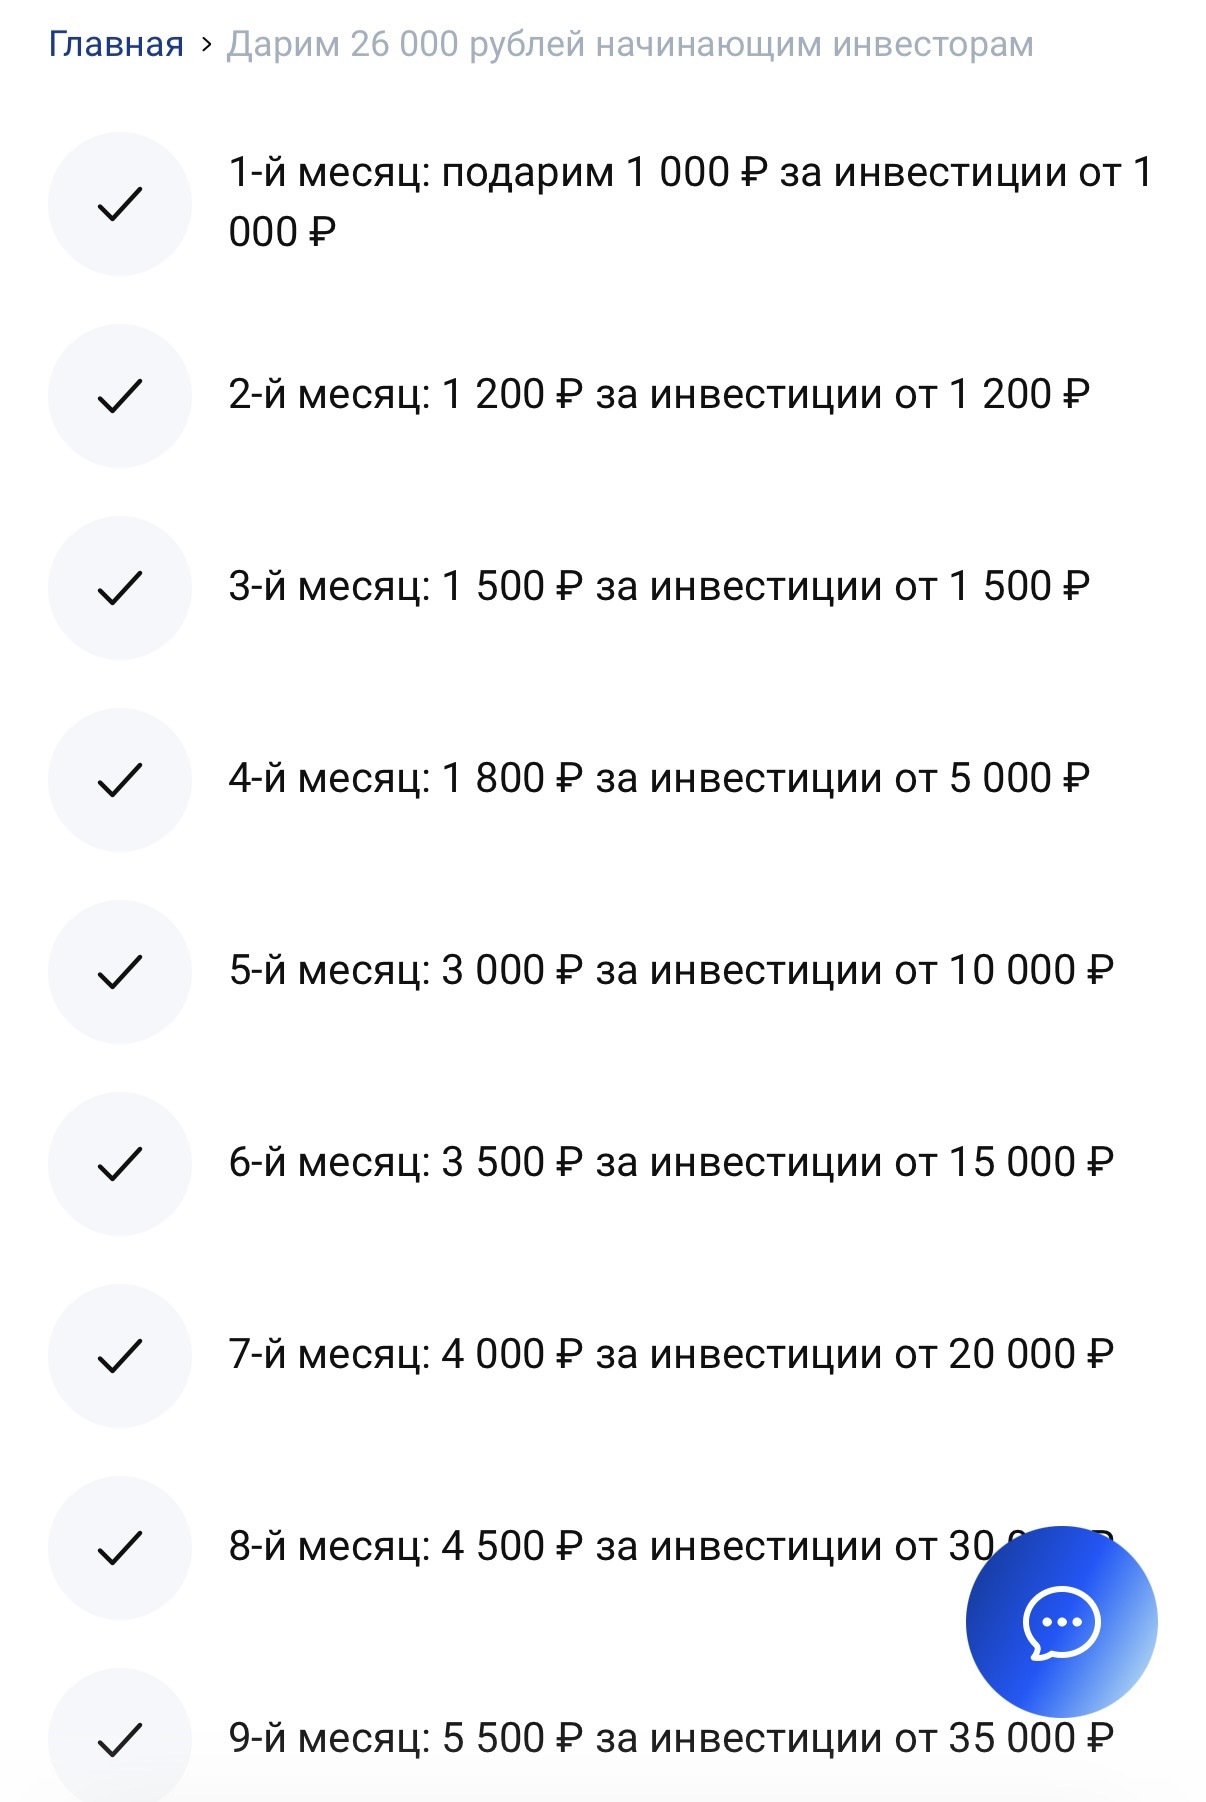
Видели ли новую акцию от Совкомбанка "Получите 26000 руб за первые инвестиции"?
Ни для кого не секрет, что к 2026 году международные переводы из России заметно усложнились. У меня небольшой бизнес в сфере гаджетов и аксессуаров к ним, поэтому я регулярно оплачиваю товары за границей - в основном в Китае и странах СНГ. И за последний год попробовал несколько банков. Условия во многих случаях оказались для меня крайне неудобными: высокие комиссии, ограничения по суммам и дополнительные требования. В итоге пришлось искать более практичные варианты для повседневных...

Россияне все чаще используют страхование жизни как инструмент долгосрочных накоплений на будущее ребенка. По данным СК «Росгосстрах Жизнь», в 2025 году интерес к программе «Забота о будущем», которая позволяет сформировать капитал на успешный старт детей во взрослую жизнь, вырос по сравнению с прошлым годом почти в 3 раза.
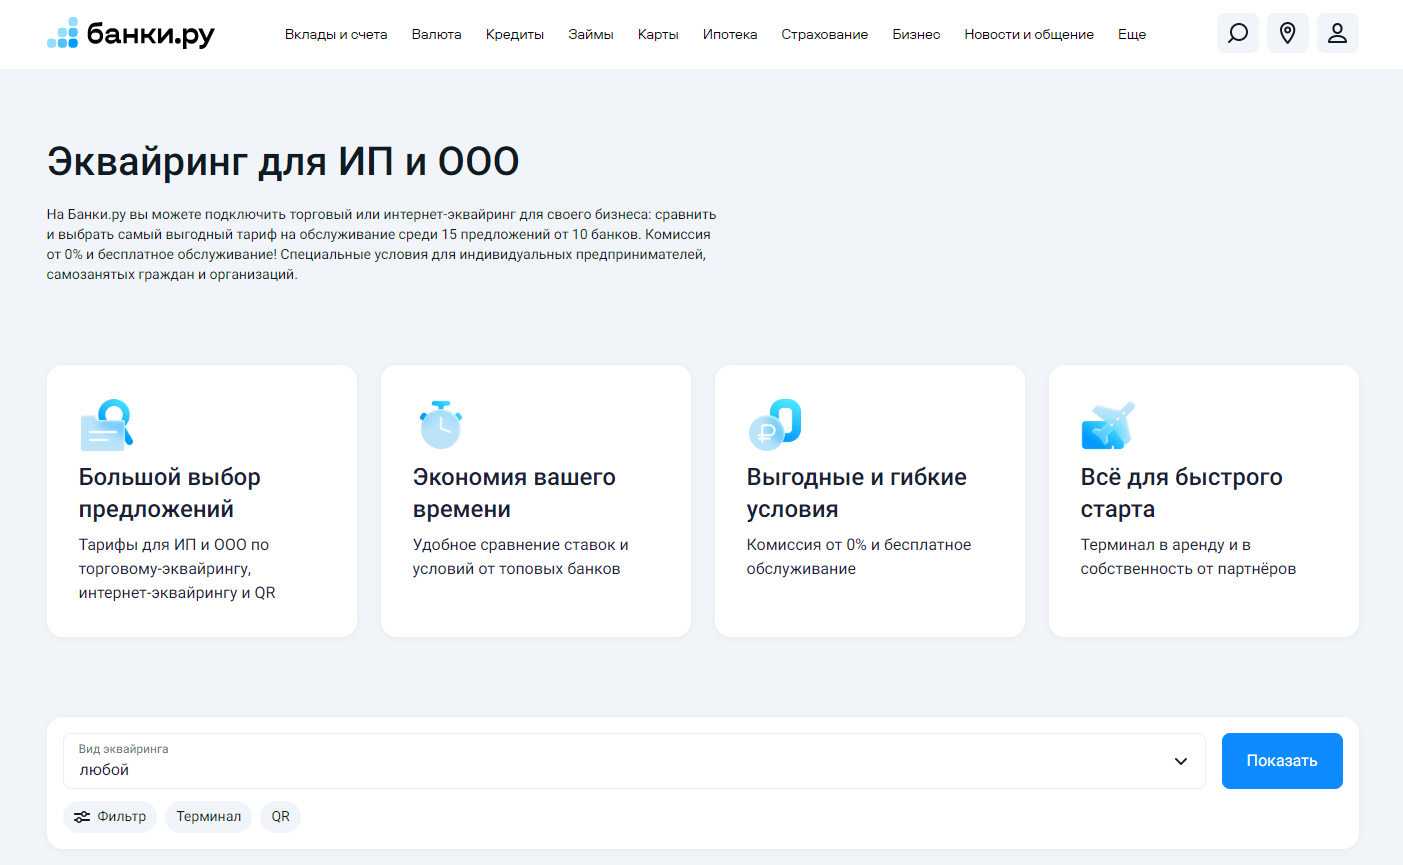
Когда я открыл небольшую кофейню, я просто пошел в банк, где у меня был расчетный счет, и заключил договор на эквайринг. Думал, раз я клиент этого банка, то и условия мне дадут хорошие. Оказалось, не всегда. Платил процент с каждого платежа, плюс фиксированную сумму за аренду терминала, плюс абонентскую плату, плюс комиссию за возвраты. Когда кофейня начала приносить стабильный доход, я решил пересмотреть условия. Зашел на Банки.ру, сравнил предложения разных банков и понял, что переплачивал...
Когда я решил начать инвестировать, я думал, что главное — выбрать брокера с самой низкой комиссией за сделку. Но чем больше я читал, тем больше понимал: для разных стратегий нужны разные брокеры. Тому, кто торгует каждый день, нужно одно. Тому, кто покупает раз в месяц и держит, — другое. А тому, у кого маленький портфель, — третье. Я зашел на Банки.ру, чтобы сравнить брокеров именно под свою стратегию "купил и держу с редкими пополнениями". Рассказываю, как выбирал и на что обращал...
Полная запись на неделю вперёд ещё не делает маленький бизнес здоровым. Со стороны это вообще выглядит как мечта: заказы есть, люди звонят, календарь плотный, свободных окон почти нет. Кажется, что при такой загрузке деньги должны буквально собираться сами. Но у малого дела, особенно если оно держится на одном человеке или очень небольшой команде, всё работает не так прямолинейно.
Когда я начал принимать оплату картами в своем небольшом деле (мастерская по ремонту техники), я просто пошел в свой зарплатный банк и заключил договор на эквайринг. Думал, раз я клиент этого банка, то и условия будут хорошие. По факту — платил процент с каждого платежа, плюс фиксированную сумму за терминал, плюс абонентскую плату, плюс проценты за возвраты. Когда бизнес пошел вверх, а обороты выросли, я решил, что пора пересмотреть условия. Я зашел на Банки.ру, сравнил предложения разных...
Когда я только начинал инвестировать, я открыл брокерский счет в банке, где получаю зарплату. Казалось логичным: всё в одном приложении, всё знакомо. Но через полгода я случайно сравнил свои комиссии с тарифами других брокеров и понял, что переплачиваю. Причем переплачиваю значительно. Я зашел на Банки.ру, чтобы изучить рынок брокерских услуг и найти того, кто подойдет под мою стратегию — редкие сделки и долгосрочное удержание. Рассказываю, как выбирал, на что обращал внимание и почему в итоге...
Рейтинговое агентство НКР подтвердило кредитный рейтинг СК «Росгосстрах Жизнь» на уровне AA+.ru и изменило прогноз по кредитному рейтингу со стабильного на позитивный.