С кредиткой всё оказалось чуть сложнее, чем я думала 🙂

Если честно, раньше я всегда относилась к кредиткам довольно спокойно. Ну есть и есть. Многие пользуются — значит удобно.
Тем более вокруг столько историй в духе: — кешбэк — беспроцентный период — «пользуйся деньгами банка бесплатно»
И в какой-то момент я тоже решила оформить себе кредитку одного известного жёлтого банка 🙂
Сначала всё выглядело вообще идеально: — быстро оформила — удобное приложение — карта приехала домой — обслуживание что-то около 599 ₽ в год — вроде не страшно
Я подумала: «Ну окей, пусть будет. На всякий случай».
И первое время реально пользовалась аккуратно. Где-то что-то оплатить, иногда крупные покупки, иногда до зарплаты.
Но потом я заметила, что с кредитками есть один нюанс: пока всё хорошо — кажется, что ты полностью контролируешь ситуацию 😄
А потом начинаешь разбираться в деталях.
И вот тут я поняла, что беспроцентный период — штука не такая простая, как звучит в рекламе.
Например:
— на какие-то операции он работает
— на какие-то уже нет
— где-то важна дата выписки
— где-то можно случайно вылететь за льготный период
И самое неприятное — проценты там потом совсем не символические 🙂
Я в какой-то момент открыла условия и сидела с лицом: «Подождите… а вот ЭТО когда успело появиться?» 😄
Особенно меня удивило, насколько легко начать воспринимать кредитку как «свои деньги».
Хотя по факту это вообще не свои деньги. И банк, конечно, не просто так раздаёт лимиты направо и налево.
После этого я уже намного спокойнее стала относиться к историям: «да это бесплатно» или «главное — минимальный платёж вносить».
Потому что минимальный платёж и отсутствие процентов — это вообще не одно и то же 🙂
В итоге кредитку я не закрыла. Но начала пользоваться ей сильно осторожнее.
И самое главное — наконец-то начала нормально читать условия ДО оформления, а не после.
Кстати, когда потом начала сравнивать разные варианты, поняла, насколько сильно карты отличаются между собой: https://www.banki.ru/products/creditcards/
Где-то обслуживание выше, где-то длиннее льготный период, где-то совсем другие условия по операциям.
Так что будь внимательны, друзья!

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.


Когда я покупала машину, мне казалось, что самое тяжёлое — это выбрать её.Серьёзно. Я пересмотрела кучу объявлений, перечитала отзывы, сравнивала комплектации так, будто выбираю себе космический корабль.


Хочу поделиться важным правовым нюансом.
Всем доброго утра! Снова листаю с утра Консультант плюс: и пока мы здесь обсуждаем вклады и кредиты, Правительство РФ выпустило Постановление (№ 508 от 30.04.2026), которое серьезно меняет жизнь будущих водителей. К чему готовиться с марта 2027 года?

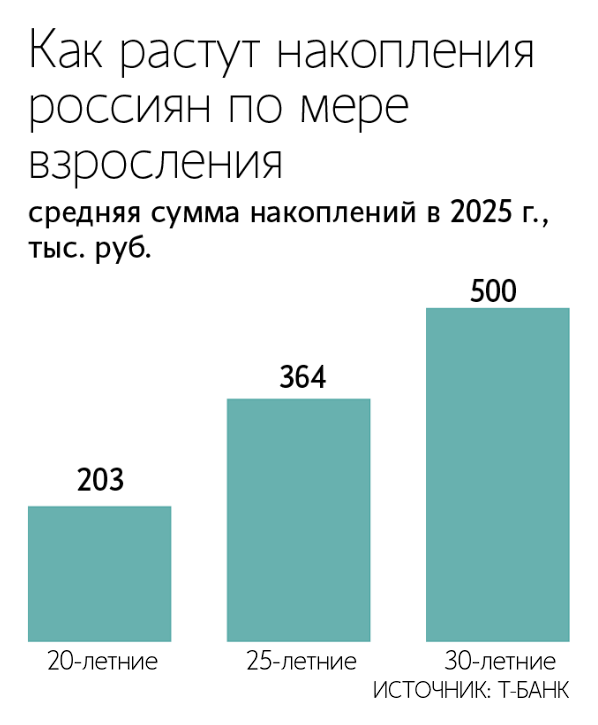
Согласно исследованию Т-Банка и Центрального университета, основанному на данных 50 миллионов клиентов, к 30 годам среднестатистический россиянин имеет на банковских депозитах около 500 тысяч рублей, что в 1,4 раза превышает объем сбережений 25-летних граждан. При этом медианный доход тридцатилетних на 21% выше, чем у двадцатипятилетних, и на 82% выше, чем у двадцатилетних. Об
этом пишут «Ведомости».
Эксперты отмечают, что рост доходов и смена потребительского поведения после 27–30 лет в первую...

интересно, откуда накопления у 20-ти летних. Это у тех, кто карманные деньги в школьные годы сразу кидал в копилку?

Представители компаний поделились результатами недавнего всероссийского исследования, которое показало много интересных тенденций.
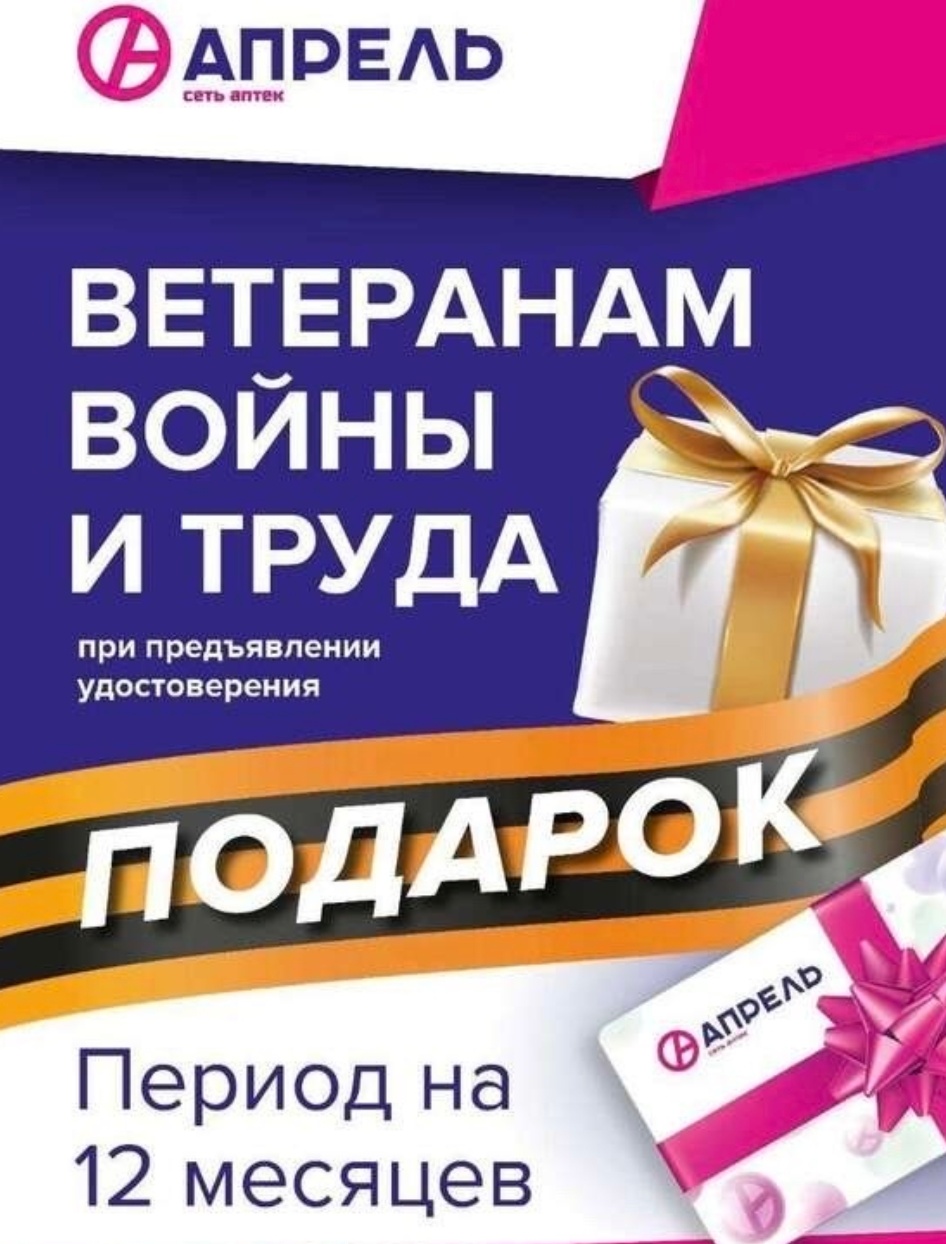
До конца мая в сети "Апрель" можно оформить бесплатную подписку на год участникам/ветеранам ВОВ, СВО и ветеранам труда. В прошлом году участвовала в данной акции. Все просто и понятно. 👍 Не забудьте взять с собой пластиковую карту аптеки.

Добрый день, уважаемые коллеги, добрый Черёмухово- сиреневый майский день 🪻

В предыдущих выпусках ответов от эксперта StopPhish в сфере кибербезопасности Алины Ледяевой мы говорили о безопасности банковских переводов и возможностях банков по выявлению «нетипичных» операций. Сегодня мы поговорим о серьезности безопасности в Интернете.
В идеальном мире наш бюджет — это просто зарплата. Но в реальности финансовая картина месяца обычно выглядит куда интереснее и складывается из неожиданных пазлов:
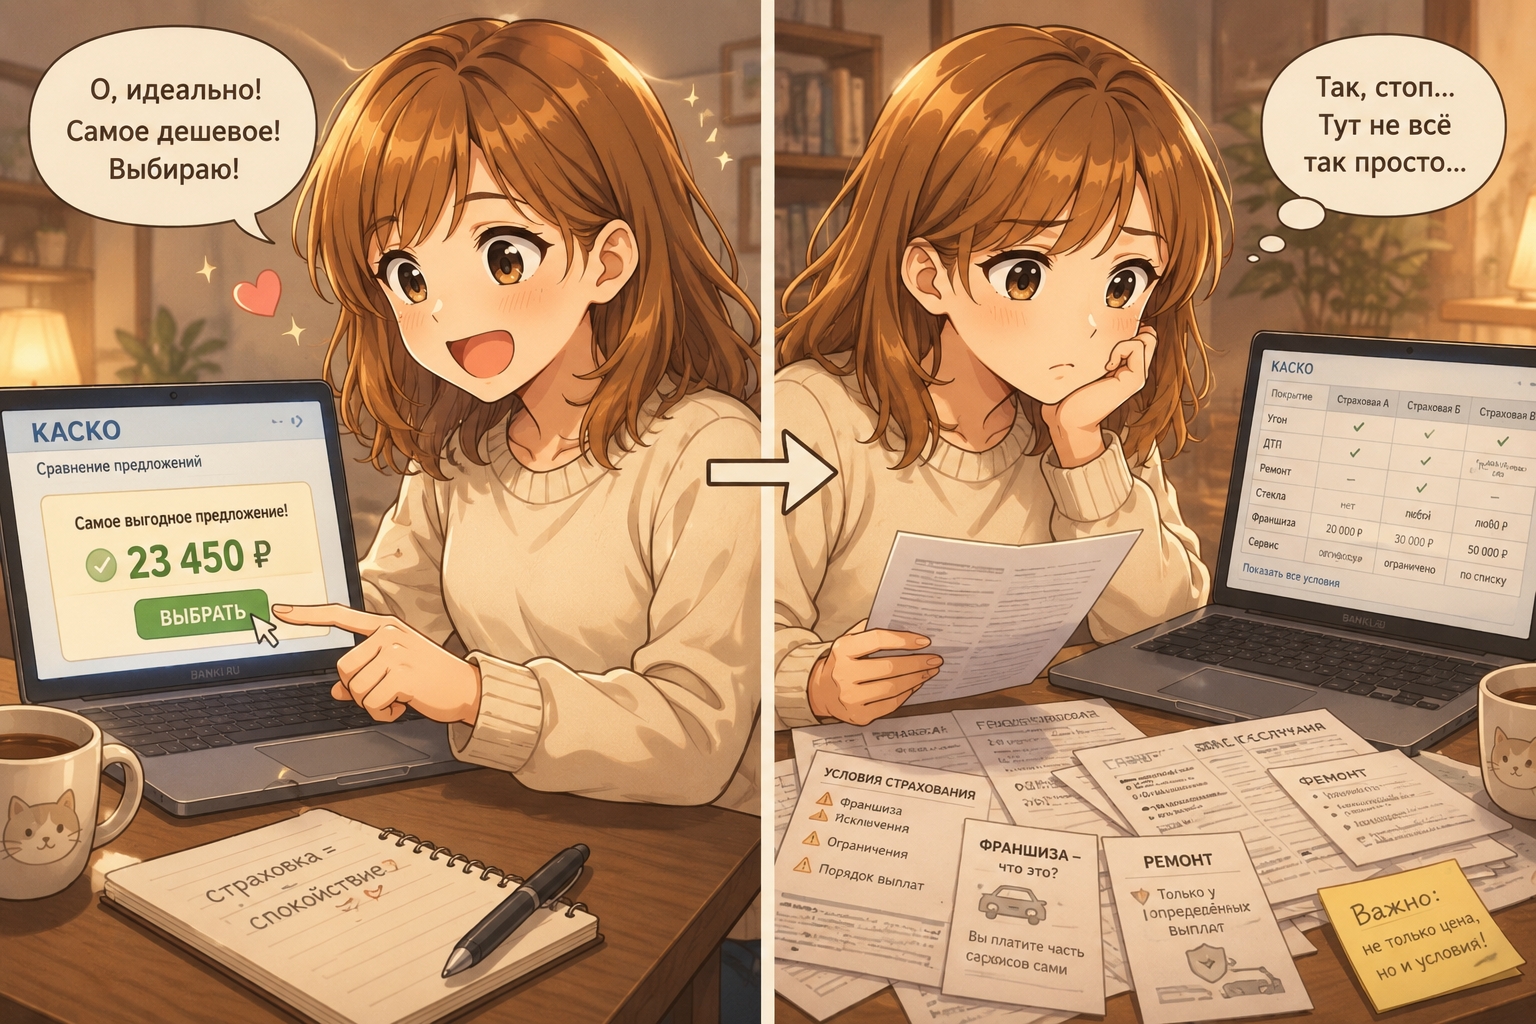
Если честно, КАСКО для меня всегда было чем-то “для аккуратных и новых машин”. Типа: есть страховка и есть — спокойнее ездишь. Я особо не вникала. Ну угон, аварии, ремонт — стандартный набор. Главное, чтобы “покрывалось всё”. И казалось, что выбрать его — это просто: посмотрел цену, выбрал где дешевле, и всё.