


Льготный период 100+ дней: как пользоваться деньгами банка и не платить проценты
Кредитная карта может быть либо «финансовой ловушкой», либо удобным бесплатным инструментом. Все зависит от того, понимаете ли вы, как работает грейс-период (льготный период). Давайте разберем механику на конкретных цифрах, чтобы не подарить банку ни одного лишнего рубля.
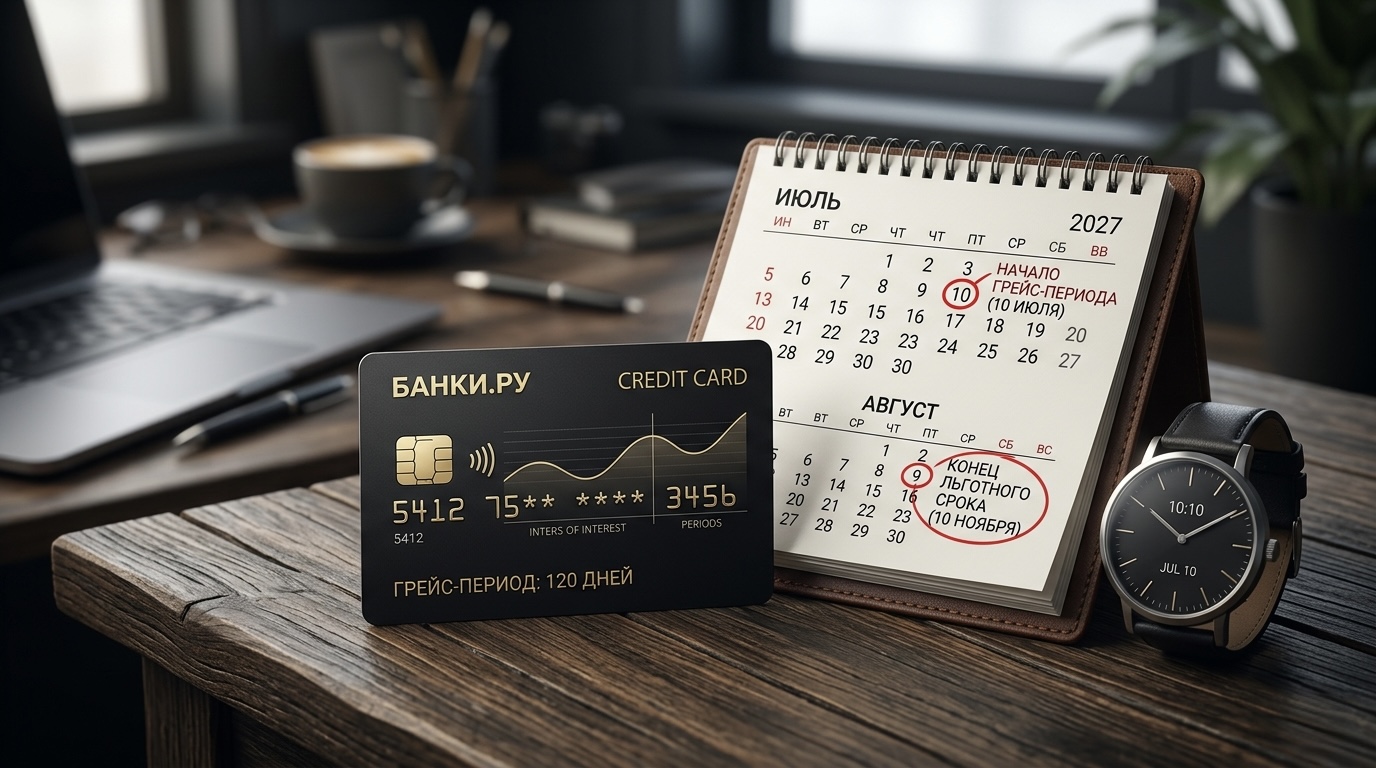
Что такое грейс-период?
Это время, в течение которого банк позволяет пользоваться кредитными деньгами без начисления процентов. В 2026 году стандартным считается срок от 110 до 365 дней. Но важно знать: он состоит из двух частей.
1. Расчетный период: Время, когда вы совершаете покупки (обычно 30 дней).
2. Платежный период: Время, когда нужно вернуть долг (оставшиеся дни льготного срока).
Реальный сценарий «Как не уйти в минус»:
Предположим, у вас карта с льготным периодом 120 дней, который начинается 1-го числа каждого месяца.
• 10 мая: Вы купили телевизор за 50 000 рублей.
• Июнь и июль: Вы продолжаете пользоваться картой для мелких покупок.
• Расчет: Чтобы не платить проценты (которые по кредиткам могут достигать 30–50% годовых), вам нужно вернуть все потраченные в мае деньги до конца льготного периода (в нашем примере — до конца августа).
Важное правило «Минимального платежа»:
Даже внутри льготного периода вы обязаны вносить минимальный платеж (обычно 3–5% от суммы долга).
• Если вы должны 50 000 рублей, минимальный платеж составит: 50 000 умножить на 0,03 = 1 500 рублей.
• Внимание: Если вы пропустите этот платеж хотя бы на один день, льготный период «слетит», и банк начислит проценты на всю сумму долга с самого первого дня покупки!
Практические советы:
1. Не снимайте наличные: По большинству карт за снятие наличных льготный период отменяется мгновенно, а комиссия может составить 500–1000 рублей за одну операцию.
2. Гасите долг заранее: Лучше внести всю сумму за 2–3 дня до окончания срока, чтобы перевод успел обработаться системой.
3. Используйте схему «Двойной доход»: Держите свои личные деньги на накопительном счете под проценты, а текущие покупки оплачивайте кредитной картой. В конце льготного периода верните деньги на карту. Так вы заработаете проценты на своих деньгах, пользуясь чужими бесплатно.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Многие относятся к дебетовой карте просто как к «пластику» для хранения зарплаты. Но при правильном подходе карта может приносить доход, сопоставимый с небольшим вкладом. Давайте разберем, как выжать максимум из банковских программ лояльности в 2026 году.
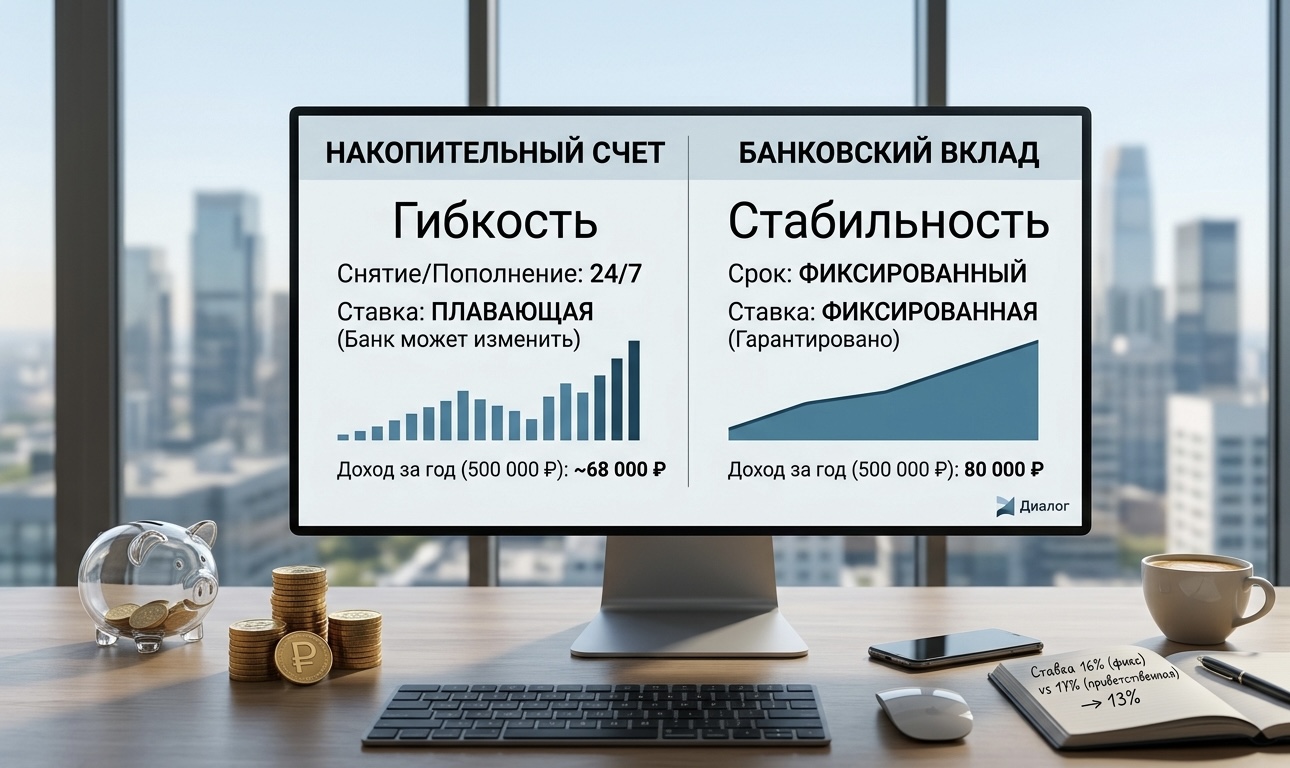
Многие задаются вопросом, где лучше хранить свободные деньги в 2026 году, когда ключевая ставка остается на высоком уровне. Выбор обычно стоит между классическим вкладом и накопительным счетом. Разберемся в нюансах, чтобы ваши деньги работали максимально эффективно.
Налог на вклады в 2026 году: как я считал свою чистую прибыль
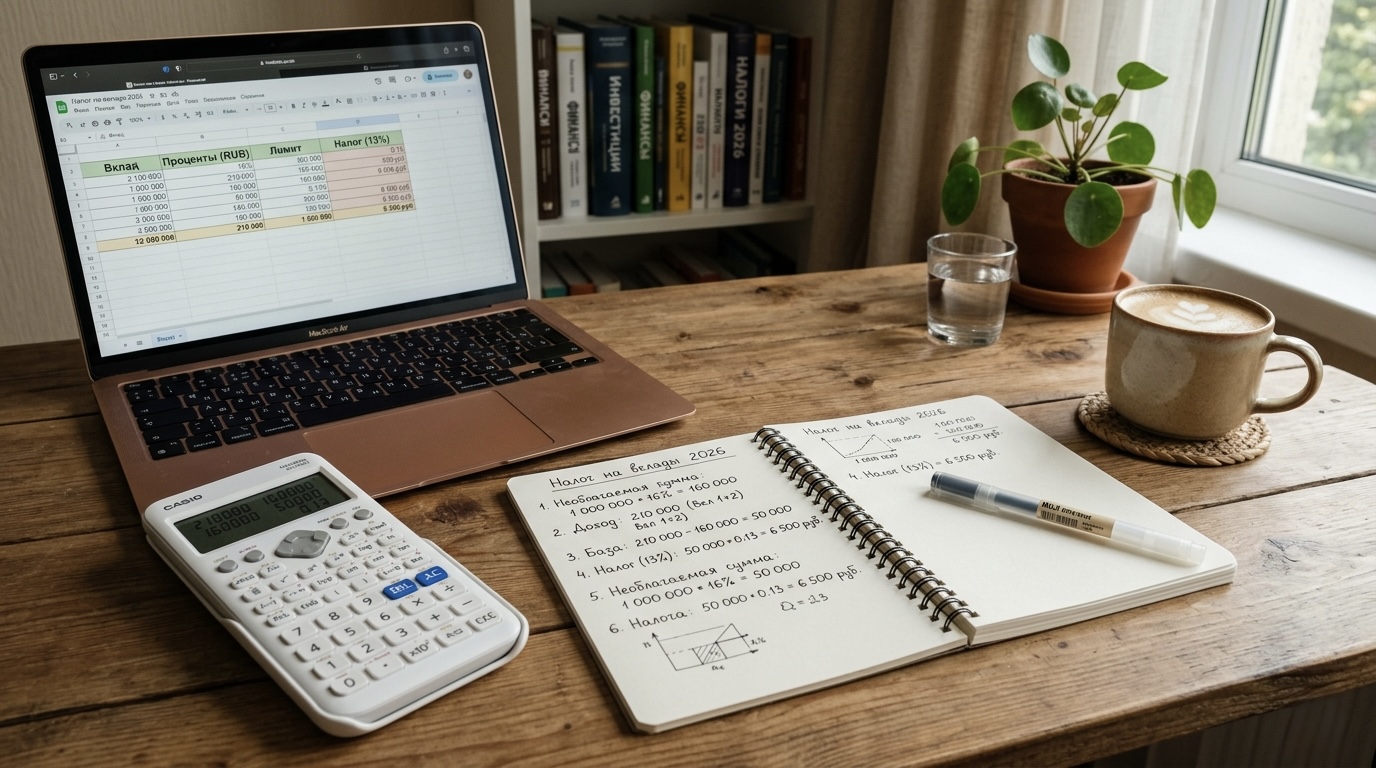
Долгое время я держал свободные деньги на обычной дебетовой карте. Казалось бы, зачем что-то открывать, если они и так лежат? Но однажды я заметил, что инфляция съедает небольшую часть, а деньги просто лежат мёртвым грузом.
Решил разобраться с накопительным счётом. Первый вопрос, который меня мучил: «А когда вообще приходят проценты?» В одном банке начисляли в конце месяца, в другом — в день открытия счёта, в третьем — первого числа. Я просто забил и не проверял, думая, что «само как-нибудь...
Долгое время обходил кредитки стороной, но решил всё-таки оформить «Кредитную карту 120 дней» от Сбера, чтобы иметь финансовый запас на случай выгодных скидок на комплектующие для ПК или внеплановых покупок. Делюсь личным опытом использования спустя пару месяцев.
💵 Сбережения и банковские сервисы: как грамотно распорядиться деньгами?
Недавно я решил попробовать карту Озон Банка — хотелось понять, насколько реально выгодно пользоваться этим продуктом в повседневной жизни. До этого у меня было несколько разных дебетовых карт с кешбэком, но всегда казалось, что условия либо слишком сложные, либо выгода не так уж велика. Решил протестировать карту Озон Банка на практике и посмотреть, что из этого выйдет.

- Центр-инвест изменил условия по картам

- МТС Банк понизил ставку по «МТС Счёту»
- Банк Уралсиб повысил ставки по вкладам
- МКБ понизил ставки по некоторым вкладам
- Металлинвестбанк понизил ставку по накопительному счету «Комфортный NEW»
- Т-Банк изменил ставки по «СмартВкладу» в рублях и юанях
- Локо-Банк понизил ставку по накопительному счету «Локо-Счет»
- Банк «Кубань Кредит» ввел вклад «Новые деньги»
- Банк ДОМ.РФ понизил ставки по некоторым вкладам
- Абсолют Банк снизил ставку по накопительному счету
