🌅🌅 Последовательно открываю,, Смарт Вклад" в Т-Банке. ПОПРОБУЙТЕ 🎇
Добрый день, друзья!!!
Предлагаю вашему вниманию мой опыт открытия,, Смарт Вклада " в Т-Банке.
Я последовательно открыла 2 таких вклада
✴️ Первый,, Смарт Вклад " был открыт 31.10.2025, сроком на 13 мес под 16%, с капитализацией 17,34 %

Примерный расчёт дохода :
17,34 %: 12 мес×13 мес = 18,79%
160 000× 18,79 %= 30 064 руб.
Это доход по Вкладу за 13 месяцев.
✴️ Второй,, Смарт Вклад " был открыт 18.02.2026 года, сроком на 6 мес под 14,56%,с капитализацией под 15%

Примерный расчёт дохода
15%:12 мес ×6 мес =7,5%
500 000 ×7,5%=37500 руб.
Важное преимущество Смарт Вклада - в первые 30 дней вклад можно пополнять. Это очень удобно и выгодно. Например, первый Смарт Вклад я открыла 31.10.2025, после того, как закончился срок действия НС в другом банке. 10 ноября - зарплата, а 25 ноября - аванс у мужа, 14 ноября - пенсии у меня и у мужа - ПОПОЛНИЛИ, Вклад увеличился, а стало быть и доход по нему.
Планирую через пару недель, когда закончится срок действия НС вновь открыть аналогичный Смарт Вклад.

Условия по,, Смарт Вкладу" следующие :
🔺 Срок 5 месяцев
🔺 Доходность 13,69%,с капитализацией 14%.
На мой взгляд неплохие условия и срок действия Вклада не 2 месяца, а 5 месяцев. Опять же - первый месяц можно пополнять.
А вы, коллеги, как относитесь к этому Вкладу, какие есть варианты, буду признательна за информацию ⏰

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

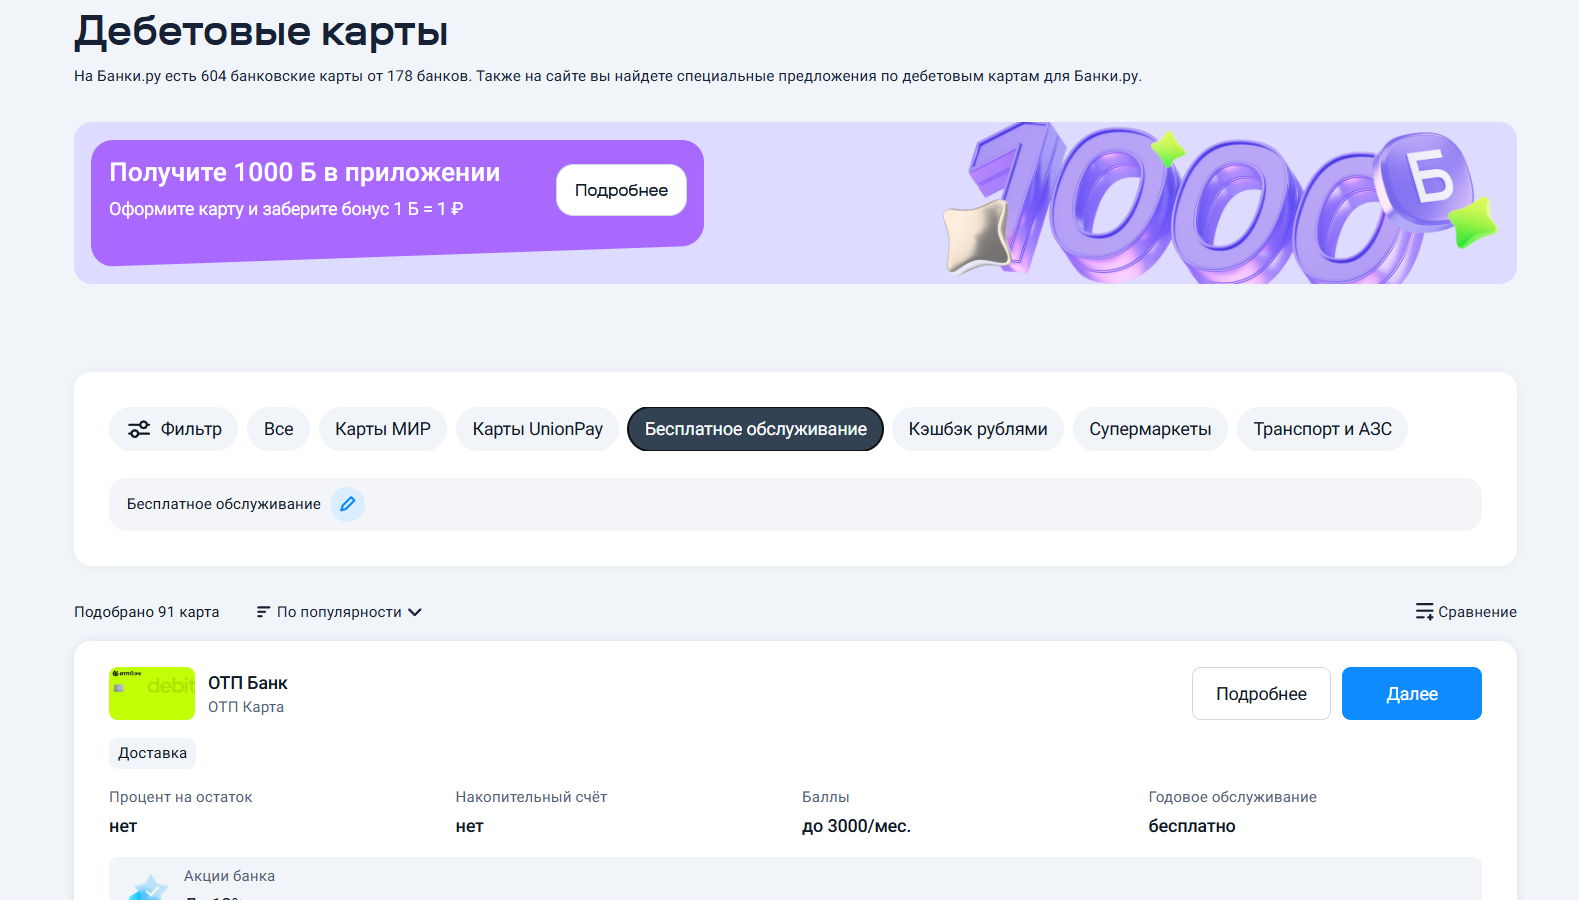
Раньше я не задумываясь переводил деньги друзьям, скидывался на подарки и оплачивал услуги через обычное мобильное приложение своего зарплатного банка. И только когда однажды подсчитал комиссии за месяц, удивился: с каждой операции списывался 1%, иногда до 50–70 ₽ за перевод. В месяц набегало около 400–500 ₽ только за то, что я гонял рубли между счетами. Меня это разозлило, и я поставил цель найти карту, где переводы вообще ничего не стоят. Банки.ру и здесь выручил.
В последние месяцы заметил, что вклады стали гораздо менее «долгими» продуктами с точки зрения маркетинга банков. Если раньше хорошие ставки обычно давались на понятный срок полгода, год то сейчас всё чаще вижу короткие акции на 2–3 месяца с очень привлекательными цифрами. Причём это уже не исключение, а полноценная тенденция. На текущий момент банки, похоже, сами не очень хотят надолго фиксировать высокую стоимость привлечения денег. Ключевая ставка постепенно снижается и рынок явно ждёт...
В октябре 2025 года я стала клиентом Альфа Банка - получила дебетовую карту. 8 января 2026 года я открыла накопительный счет на минимальный остаток с приветственной ставкой 16%, но не пополнила его, т.к. деньги были размещены на другом вкладе. Перед пополнением счета я обратилась в чат через личный кабинет Альфа Банка для уточнения, когда лучше пополнить счет, чтобы наиболее эффективно использовать приветственную ставку. Оператор пояснил следующие моменты:


Я так понял, что смысл работы этого НС по типу вклада - положил сумму и не трогай 2 месяца... А если туда- сюда пополнять- снимать - то можно запутаться... -"с какой же суммы мне ляжет процент???"...
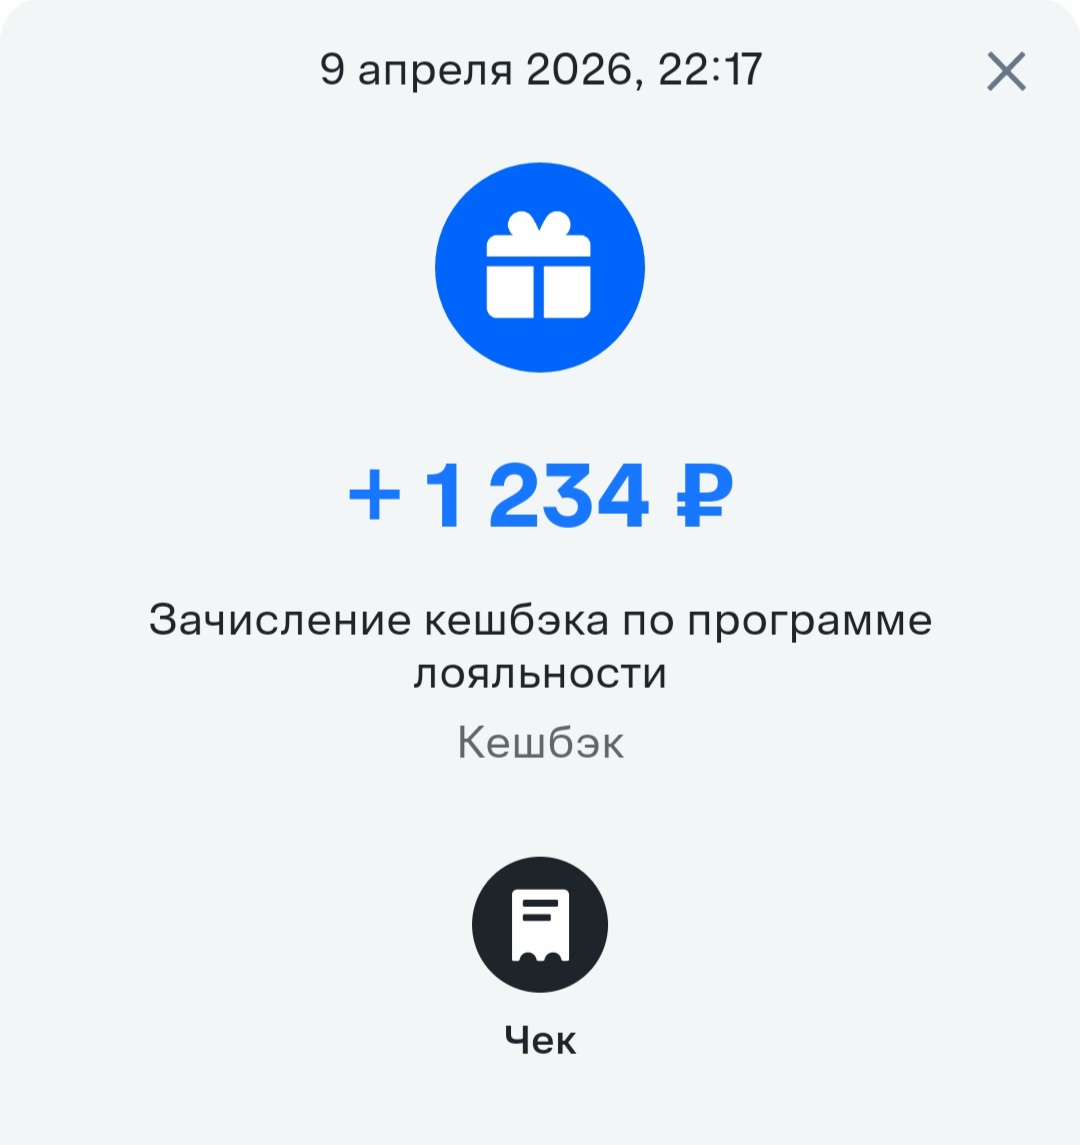
Я активно пользуюсь дебетовой банковской картой. В этой статье речь пойдёт о карте ВТБ. По ней у меня есть кешбэк. И также я открыла накопительный счёт. И каждый месяц мне приходит кешбэк за покупки. Ниже прикреплю пример одного моего кешбэка за месяц.
Раньше я просто держала деньги «под матрасом», но поняла, что это неэффективно. Решила изучить варианты размещения средств и открыла:
Т-банк, мне кажется, единственный банк, который очень часто предлагает купить товары определённых брендов с кэшбеком до 100 %.
Свой первый вклад в жизни открыла ещё лет 10 назад. И это был банк - Сбербанк.
Картой Озон Банка пользуюсь уже больше 3 лет. Оформила карту сначала виртуальную для покупок на маркетплейсе Озон. Цены по карте Озон гораздо выгоднее, чем при оплате большинством других карт.

Многие банки предлагают выгодные условия при открытии первого вклада - повышенную приветственную ставку на определенный срок. Хочу рассказать о своем опыте использования приветственной ставки по накопительному счету "Копилка" в Совкомбанке
В этом своём посте, хочу описать ситуацию по получению мною выгодного дохода в банке, по размещению свободных денежных средств на депозите, как источнике их надёжного сохраненения и преумножения. Для этой своей цели, мною был выбран банк ГПБ, по банковскому продукту- вкладу ,, Новые деньги ,, где я и разместил 19 января 2026г. свли 2480000 рублей. В настоящее время , банки страны, предлагают своим клиентам , именно , более привлекательные условия в части повышенной % ставки по...