



«Росгосстрах Жизнь» снова растет быстрее рынка
СК «Росгосстрах Жизнь» раскрыла финансовые результаты за 1 квартал 2026 года. Сборы и резервы компании увеличились в 2,7 раза и в 1,9 раза, соответственно, по сравнению с аналогичным периодом 2025 года. Тогда как общерыночные показатели по этим сегментам выросли лишь на 13% и 34%, соответственно.
Страховщик собрал порядка 40 млрд рублей премий, что почти в 3 раза больше, чем в 1 квартале 2025 года, при этом совокупные сборы на рынке выросли лишь на 13%. Резервы достигли 307,5 млрд рублей, прирост составил 1,9 раза по сравнению с годом ранее. Их доля по сравнению с 4-м кварталом 2025 года также увеличилась на 1 п.п., до 10,4%.
«Мы продолжили показывать отличные результаты, несмотря на то, что в этом году в силу законодательных изменений весь рынок и наша компания в том числе остались без одной из ключевых для нас линий бизнеса, которая приносила значительную часть сборов, – ИСЖ. По объективным причинам драйвером роста стало НСЖ: мы смогли быстро адаптировать наше продуктовое предложение под новые условия, а также продолжили развитие цифровых продаж и расширили партнерское направление. Это позволило нам нарастить объем сборов почти в 3 раза по сравнению с 1 кварталом прошлого года. Еще одним важным достижением для нас стало то, что компания перешагнула отметку в 300 млрд рублей по резервам. В последнее время этот показатель стал основным индикатором развития рынка и эффективности страховщиков жизни, отражающим фактический объем средств под управлением. Он также говорит о стабильном росте доверия населения к программам страхования жизни. Наша цель – сохранить лидерство в этом году по динамике сборов и резервов», – подчеркнул генеральный директор СК «Росгосстрах Жизнь» Валерий Смирнов.
Давая оценку рынку страхования жизни, он отметил, что в целом рынок в этом году чувствует себя лучше, чем можно было бы ожидать. Основной барьер – невозможность заключать новые договоры ИСЖ, согласно законодательным ограничениям, поэтому по объективным причинам драйвером роста в 1-м полугодии будет НСЖ. По итогам года ожидаем рост сборов по рынку на уровне 10-15% по сравнению с годом ранее.
Ключевые финансовые показатели СК «Росгосстрах Жизнь» за 1 квартал 2026 года:
· Резервы – 307,5 млрд руб. +88% (рост почти в 2 раза)
· Премии – 39,8 млрд руб. +169% (рост почти в 3 раза)
· Активы – 326,2 млрд руб. +86%
· Собственный капитал – 12,6 млрд руб. +68%
По состоянию на 31 марта 2026 года.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.

Принесла вам новость дня, мимо которой я просто не смогла пройти.


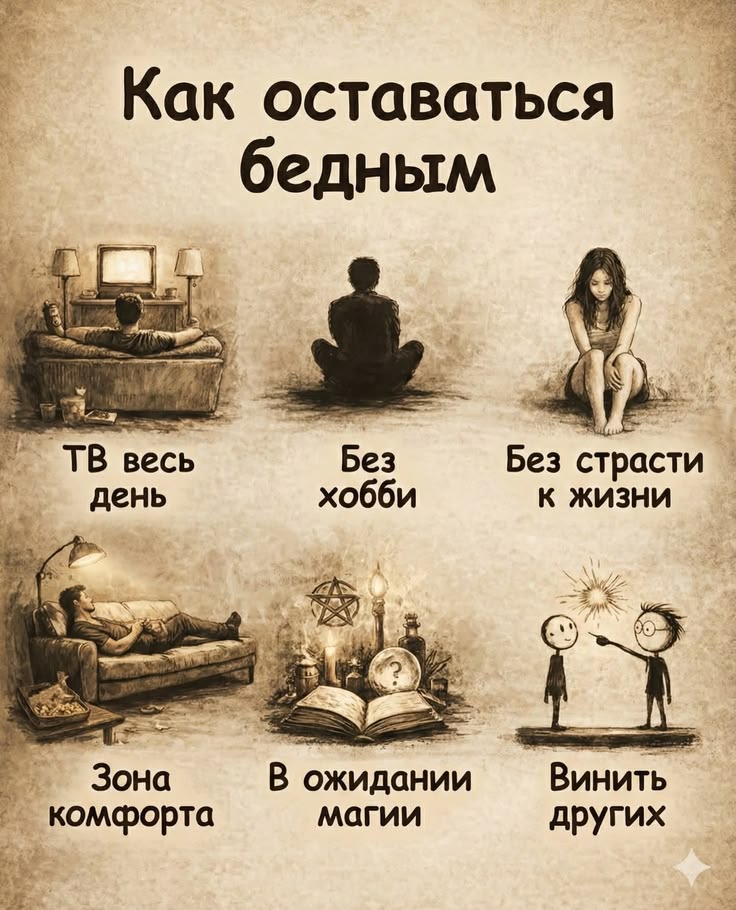
Мой вариант 3. Отсутствие финансовой грамотности приводит к бесовщине, что-нибудь, лишь бы ничего не делать. Я инвестор - чайник, но к эзотерике - ни ногой. Или изучать или оставить в покое...
«Лайм-Займ» выплатил доход за заключительный, 36-й купонный период третьего облигационного выпуска (001P-02), а также амортизацию. Таким образом, третий выпуск успешно погашен.
Вы купили облигации, предварительно разобравшись с терминами: номинал, купон, НКД и тд. (ссылка на мою статью).

Если заметили неточность, ошибку, пишите. И ещё, интересно общаться с такими же начинающими, как я.
Представьте: вы хотите приумножить свои сбережения, но банковские вклады дают совсем скромную доходность. Есть альтернатива - краудлендинг. Звучит сложно, а на деле всё довольно просто.По сути, это способ дать деньги в долг малому или среднему бизнесу - например, пекарне по соседству, небольшому интернет‑магазину или мастерской по ремонту техники. Только происходит это не «из рук в руки», а через специальные онлайн-платформы. А взамен вы получаете регулярные выплаты с процентами.
Помните, как ещё лет 10-15 назад фраза «экологичный бизнес» вызывала улыбку? Мол, это что-то для идеалистов, а серьёзные деньги делаются в других местах. Но времена меняются - и сегодня инвесторы всё чаще понимают: если компания не думает о природе, людях и честном управлении, это не просто «некрасиво», а прямой риск для кошелька. Разберёмся, почему так вышло и как на этом можно сыграть - даже если вы пока новичок в инвестициях
Обо мне
Почему-то многие представляют бизнес как красивую картинку: человек сидит с ноутбуком в кофейне, отвечает на пару сообщений и получает деньги. В реальности всё обычно выглядит совсем иначе. Бизнес — это когда ты можешь неделю думать только о том, как выплатить зарплаты, закрыть аренду и не уйти в минус. Когда выходных вроде бы нет, а телефон не замолкает даже поздно вечером. И самое интересное — со стороны этого почти никто не замечает.Мне кажется, одна из главных ошибок начинающих...
Многие до сих пор думают, что инвестиции — это удел тех, у кого уже есть свободные миллионы, личный брокер и куча свободного времени на изучение графиков. В итоге деньги просто лежат «под подушкой» или на обычном вкладе, постепенно теряя свою реальную покупательную способность из-за инфляции.
Меня зовут Максим, я ИТ-предприниматель и тимлид с 15-летним стажем в разработке. Сейчас я развиваю собственный LegalTech-продукт (сервис автоматизации документов) на стадии MVP. Проект создаётся исключительно на личные средства, код пишу самостоятельно — на руках есть кристально чистые логи разработки (Git-коммиты, pull requests), доказывающие реальность бизнеса.