



Маневр Набиуллиной: почему ЦБ снизил ставку, но заставил банки закрутить гайки
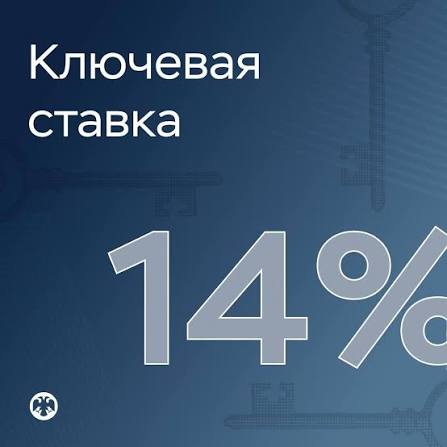
Пятничное заседание Банка России должно было стать предсказуемой паузой, но Эльвира Сахипзадовна снова красиво переиграла большинство аналитиков. Пока рынок пугал заемщиков жесткой заморозкой денег на уровне 14,25% из-за июльского взлета инфляционных ожиданий, регулятор взял и снизил ключевую ставку на скромные 25 базисных пунктов — до ровных 14,00% годовых.
Но радоваться и бежать открывать шампанское заемщикам пока рано. Если снять розовые очки и послушать пресс-конференцию главы ЦБ без купюр, становится очевидно: этот шаг — не подарок, а хладнокровный тактический маневр.
3 скрытые пружины решения ЦБ: о чём проговорилась Набиуллина
1. Сигнал SOS от реального сектора
Основным триггером для снижения стали вовсе не победа над ростом цен. Индикатор бизнес-климата ЦБ спикировал до минимума с середины 2022 года. Крупные предприятия начали открыто заявлять, что при текущей стоимости кредитования у них банально кончается оборотный капитал.
ЦБ просто не мог дальше игнорировать этот стон производства и сделал символический шаг навстречу бизнесу.
2. Бензиновый пожар и превентивные меры
Летний кризис на топливном рынке внес свои жесткие коррективы. Набиуллина прямо признала этот факт на пресс-конференции:
«Ускорение цен в июне было во многом спровоцировано ситуацией на топливном рынке... Бензин — это товар-маркер, его удорожание быстро переносится на широкий круг товаров и услуг».
Поскольку ИИ не заправит баки вместо нефтебаз, ЦБ не стал тушить этот пожар предложением и превентивно повышать ставку, но и сильно снижать её в условиях задымления цен не рискнул.
3. Деньги останутся дорогими очень долго
А вот тут зарыта главная юридическая и финансовая уловка для заемщиков. ЦБ снизил ставку сегодня, но одновременно взвинтил прогноз средней ключевой ставки на весь оставшийся 2026 год до жесткого диапазона 14,5–14,6%. Набиуллина прямо заявила:
«С учетом новых вводных по бюджету и вероятных вторичных эффектов от произошедшего роста цен требуется более высокая траектория ключевой ставки».
Переводя с чиновничьего на русский: легких и дешевых кредитов в этом году не будет. Сигнал ЦБ предельно ясен — деньги будут дорогими еще как минимум до конца зимы.
Аномальный парадокс вкладов: ловим момент
Обычно депозиты послушно идут вниз за ключевой ставкой, но прямо сейчас мы наблюдаем уникальную рыночную аномалию. Из-за жесткой риторики ЦБ коммерческие банки в июле продолжали поднимать доходность по вкладам (в среднем до 10,15% по рынку).Эксперты сходятся во мнении: после пятничного решения ЦБ банки зафиксируют и остановят этот аттракцион щедрости, а ставки по депозитам поползут вниз на 0,5 п.п. лишь в течение пары недель. Вклад на 3–6 месяцев прямо сейчас — это лучшая возможность зафиксировать повышенную доходность, пока финансовый рынок не переварил новые вводные.
Резюме для заемщика
ЦБ ювелирно балансирует между спасением заводов и удержанием цен. Корпоративные деньги станут на капиллярную долю доступнее, но розничные ссуды и рыночная ипотека останутся заградительно дорогими.
В условиях такой осторожной политики регулятора планировать личные финансы нужно с холодной головой. Прежде чем поддаваться на рекламные лозунги застройщиков, снимите маски с иллюзий, трезво, без эмоций рассчитайте предельную долговую нагрузку на семейный бюджет. Цифры не имеют чувств, они показывают чистую правду.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Банк может давать блокировку счёта по сигнал ЦБ именно по этой части статьи?. Или мне в уши льют, лишь бы я отстал? Я считаю,что второе.

Итак, зачем действительно лучше иметь много дебетовых карт. Сейчас поясню, свой опыт есть. У меня было на протяжении многих лет только одна дебетовая карта мир "Сбербанк" и я даже не подозревала о том, насколько не выгодно иметь только одну дебетовую карту и не получать повышенный кэшбэк и другие плюшки. Я много лет дарила деньги, то есть платила наличкой. 🤦♀️ Даже не хочу думать сколько я потеряла денег, если бы у меня как сейчас было 6 дебетовых карт, с разным повышенным кэшбэком. Я...

Увы, кэшбэк уменьшается с каждым месяцем и становится всё более мизерным! Видимо, скоро опять придется пользоваться одной-двумя картами из-за бессмысленности иметь ненужные карты с одинаковым кэшбэком в 1%
Пластиковый прямоугольник в кошельке двадцать лет назад и сегодня — это два абсолютно разных финансовых инструмента, хотя форма осталась той же.
Недавно я решил открыть накопительный счет в ТБанк, и хочу поделиться своим опытом. На самом деле, я долго колебался, стоит ли делать этот шаг, ведь в банковских делах не всегда легко разобраться. Но, наконец, я собрался с силами и отправился в отделение.

Прошу прощения, это точно Т-Банк? С приветливым персоналом🤔
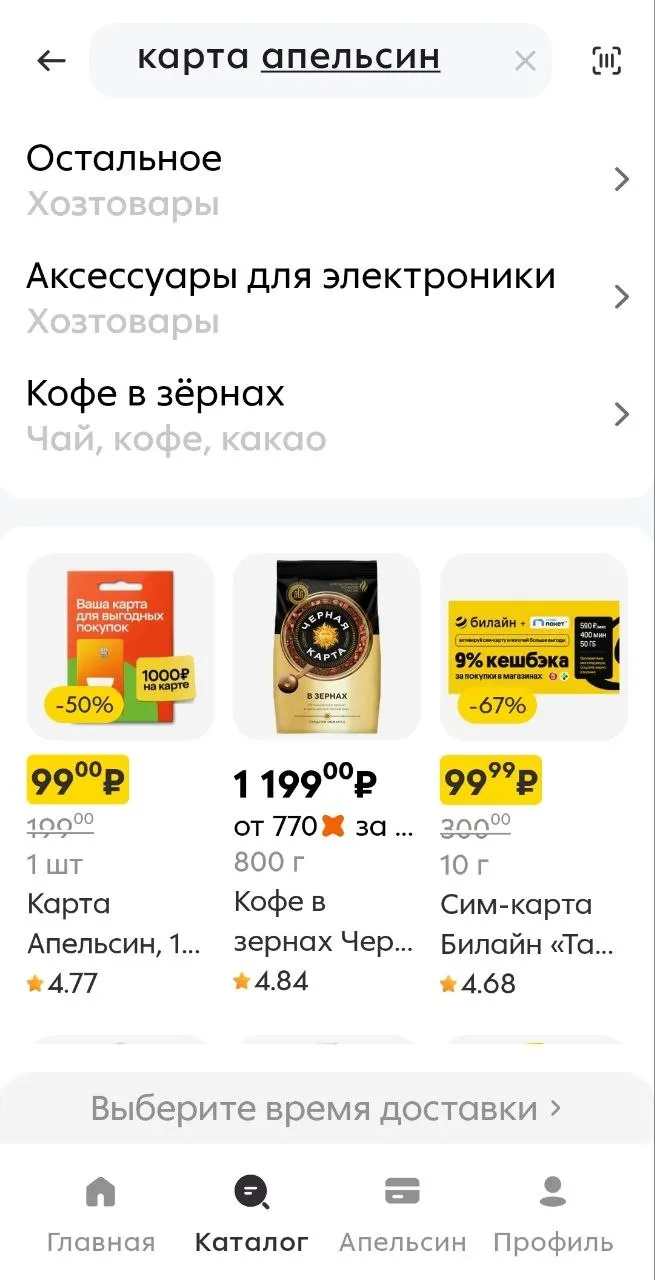
Совсем недавно я приобрела и активировала пластиковую Дебетовую Апельсин карту, чтобы получать повышенный кэшбек апельсинками за покупки по карте в магазинах сети Пятёрочка и Перекрёсток. Карту можно приобрести на кассе в магазине Пятёрочка, но на кассе она продаётся не во всех магазинах, поэтому я бы рекомендовала заказать её через приложение Пятёрочка вместе с доставкой продуктов. Минимальный заказ от 500 рублей, 49 рублей стоимость сборки. В зависимости от времени доставка может быть...
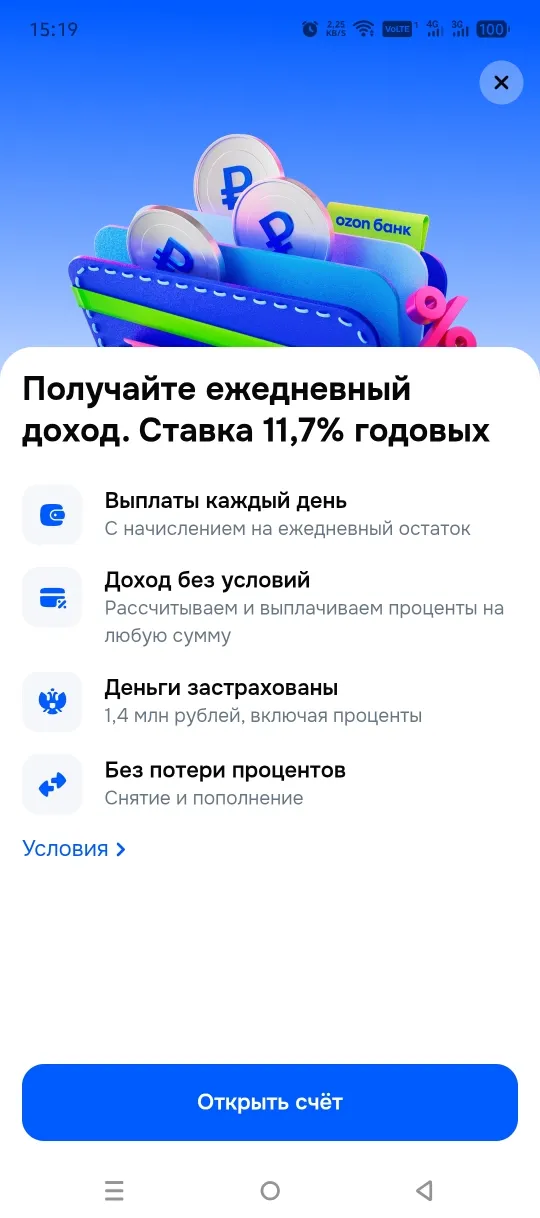
,Я уже писала об одном интересном накопительном счете в Альфа-Банке, на котором начисляются проценты на ежедневный остаток здесь https://www.banki.ru/dialog/articles/67228/

Важная информация: Данный пост не является единственно правильной финансовой рекомендацией.Перед финансовым действием внимательно обдумайте его.Спасибо
Имею лишь Заявление без номера, офис отвечает что не имеет право выдавать Договоры
«Выберите 4 категории кэшбэка на следующий месяц» — эта ежемесячная уведомлялка от банковского приложения раньше вызывала хоть какой-то азарт. Теперь же процесс напоминает разглядывание пустых полок.
Представим ситуацию: банк предлагает вклад на 12 месяцев со ступенчатой ставкой. В первые три месяца промо-ставка составляет 18% годовых, с 4-го по 6-й месяц — 15%, а во второй половине года опускается до 12%. На рекламном баннере крупным шрифтом горит: «Доходность до 18%!».