


Фонд денежного рынка - ПИФ как накопительный счет
Как человек выросший в 90е всегда настороженно относился к такому объекту инвестирования как ПИФ, ассоциируя его если не с прямой финансовой пирамидой то как минимум с высокой волатильностью, но не так давно открыв для себя фонды денежного рынка понял, что это как минимум не всегда верно.
И так, что же такое фонд денежного рынка (он же биржевой фонд ликвидности) ? Это ни что иное как паевой инвестиционный фонд, управляющий которого выдает деньги пайщиков в долг банкам и компаниям под залог (так называемые сделки обратного РЕПО). Причем сделки проходят через Московскую биржу что обеспечивает их высокую надежность. Цена пая плавно растет благодаря ежедневному начислению дохода. Фактически доходность соответствует размеру ключевой ставки центробанка и не подвержена рыночной волатильности, что делает данный финансовый инструмент лакомым, особенно в периоды бурь на бирже. Также паи имеют высокую ликвидность и не встанет проблем с их оперативной покупкой-продажей.
А в чем же минусы, спросите вы? Они действительно есть. Во первых, фонд не застрахован Агенством страхования вкладов, в отличие от аналогичных по доходности накопительных счетов, но покупая паи ведущих брокеров этим в силу очень низкого риска банкротства можно пренебречь. Также при выводе денег, заработанных на фонде, с вас спишут налог 13%, что делает его доходность ниже хороших накопительных счетов, но в отличие от срочных вкладов деньги из фонда можно оперативно вытащить без потери накопленых % (обычно на следующий день после продажи, т.к. сделки на Мос бирже проходят следующим днем по схеме Т+1, но нужно учитывать еще график работы биржи). То есть в среднем фонд сейчас дает примерно 1% в месяц, покупая паи на 5000 рублей я имею 50 рублей ежемесячного дохода.
Также я посоветовал бы покупать паи фонда, эмитированные тем брокером, где вы их покупаете, а у всех крупных брокеров обязательно есть свой фонд. Это снизит или вовсе уберет комиссию при купле-продаже фонда (еще один минус паев по сравнению с накопительными счетами).
А какие паи фондов денежного рынка вы покупаете ? Пишите в комментариях



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.

Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...

В последние месяцы на рынке облигаций только и разговоров, что про безопасную парковку денег. На текущий момент, когда двузначная ключевая ставка держит доходности долгового рынка на очень привлекательных уровнях, многие инвесторы стараются уйти от риска и зайти в понятные инструменты. Я сам активно докупал ОФЗ последний год, но пару месяцев назад поймал себя на том, что слепо копирую один и тот же шаблон, совершенно не глядя на изменившуюся динамику.У меня была ситуация в начале лета: освободил...
45 миллиардов рублей — именно такую сумму направили российские публичные компании на выкуп собственных акций с биржевого рынка за прошедший финансовый период. На фоне привычного ожидания высоких дивидендных выплат механизм обратного выкупа (байбэка) до сих пор вызывает у многих частных инвесторов вопросы и недоверие.
Наша инвестиционная структура завершила продажу акций частной компании Kalshi. Мы зафиксировали позицию, которая оказалась финансово успешной, но идеологически сломанной.

ЗПИФ недвижимости — это форма коллективных инвестиций, где средства инвесторов объединяются для вложения в активы на определённый срок. Работает это так: инвесторы покупают паи ЗПИФа, а управляющая компания (УК) объединяет деньги и формирует (наполняет активами) портфель фонда. Внутри могут быть, например, офисы, склады, торговые помещения, апартаменты, земельные участки и связанные с ними права. Потенциальный доход инвестора состоит из возможного роста стоимости паёв, а также из периодически...
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.
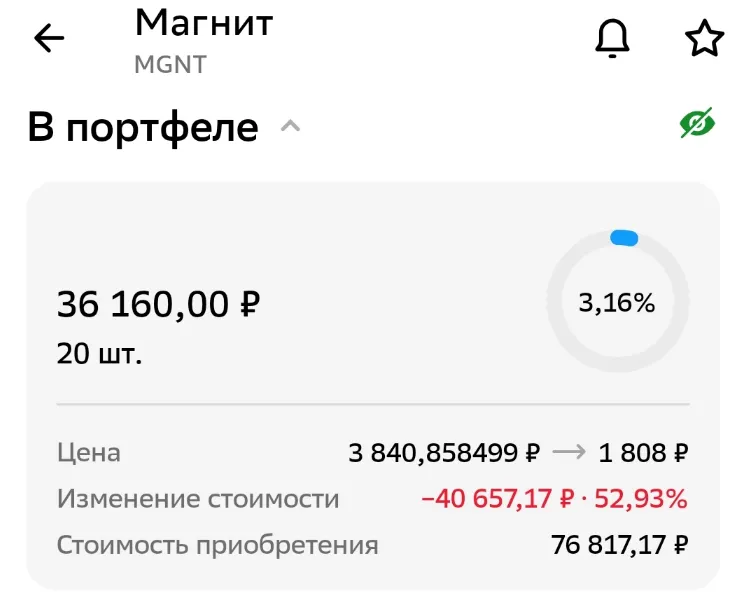
Покупка акций исключительно ради регулярных дивидендов превратилась в истинную религию для частных инвесторов. Кажется, схема безупречна: покупаешь бумаги стабильного гиганта, получаешь выплатную доходность выше банковского вклада и спокойно ждёшь капитализации бизнеса. На форумах такие стратегии с гордостью продвигают как «пассивный доход на всю жизнь».
Существует мнение, что для старта на фондовом рынке необходим крупный капитал — начать инвестировать в акции или облигации крупных компаний можно только при наличии свободной суммы от 100 000 рублей, а с меньшими деньгами брокеры просто не откроют счёт.Как думаете, это правда или миф?