


Как я чуть не потеряла доход из‑за капитализации и автопролонгации☹️
Привет, друзья! 👋
В прошлом посте я рассказывала, как выбирала вклад на 3 месяца и остановилась на банке «Надёжный» со ставкой 16,5%. Тогда казалось, что всё учтено: и досрочное снятие, и минимальная сумма, и удобство оформления. Но через пару недель я поняла, что упустила два важных нюанса, которые реально влияют на итоговую доходность: капитализацию процентов и автопролонгацию.
Сегодня — продолжение моего кейса: как я пересмотрела условия, почему в моём случае капитализация не дала выгоды, и как автопролонгация могла сыграть против меня. Плюс — обновлённое сравнение и вывод, который пригодится каждому, кто кладёт деньги на короткий срок.
Что пошло не так (и почему это важно)
Я оформила вклад на 91 день. В условиях было написано: «Проценты выплачиваются в конце срока». Я тогда не придала этому значения: ну, в конце так в конце. Но потом начала изучать другие предложения и увидела пометку: «с ежемесячной капитализацией». И тут возник вопрос: а сколько я на этом потеряла?
Давайте посчитаем на примере моих 150 000 ₽ и ставки 16,5% годовых.
Вариант 1 — без капитализации (мой вклад):Проценты начисляются один раз в конце срока.Формула: 150 000×16,5%×91365=6 185150 000×16,5%×36591=6 185 ₽
Вариант 2 — с ежемесячной капитализацией:Проценты начисляются каждый месяц и прибавляются к телу вклада.Расчёт по месяцам (упрощённо):
- 1‑й месяц: 150 000×16,5%×30365≈2 034150 000×16,5%×36530≈2 034 ₽ → новая сумма: 152 034152 034 ₽
- 2‑й месяц: 152 034×16,5%×31365≈2 133152 034×16,5%×36531≈2 133 ₽ → новая сумма: 154 167154 167 ₽
- 3‑й месяц: 154 167×16,5%×30365≈2 093154 167×16,5%×36530≈2 093 ₽Итого процентов: 2 034+2 133+2 093=6 2602 034+2 133+2 093=6 260 ₽
Разница: 75 ₽. Не космос, но это уже не «ничего», а вполне реальные деньги.
👉 Вывод: для коротких сроков (3 месяца) капитализация даёт небольшой, но ощутимый плюс. Для больших сумм и длинных сроков эффект будет сильнее.
Подвох с автопролонгацией
Ещё один пункт, который я сначала не заметила, — автопролонгация. В моём договоре было указано: «По истечении срока вклад автоматически продлевается на тех же условиях, если клиент не заявил об обратном».
Казалось бы, удобно: не надо ничего делать, деньги продолжают работать. Но тут есть риски:
- Ставка может измениться. Банк имеет право пролонгировать вклад по ставке, действующей на дату продления. Если рынок пошёл вниз, вы можете оказаться с более низкой доходностью, даже не заметив этого.
- Потеря гибкости. Если вы планировали забрать деньги в конкретную дату, автопролонгация может создать путаницу: вы думаете, что вклад закрыт, а он уже работает на новых условиях.
- Досрочное снятие после пролонгации. Часто при досрочном расторжении после пролонгации проценты пересчитываются по ставке «до востребования» (0,01%) за весь срок — то есть вы теряете всё, что успели заработать.
Я специально написала заявление на закрытие вклада в день окончания срока, чтобы избежать этих рисков.
Обновлённое сравнение: на что смотреть в первую очередь
На основе своего опыта я составила новый мини‑рейтинг вкладов на 3 месяца (условия условные, для примера):
БанкСтавкаКапитализацияАвтопролонгацияДосрочное снятиеИтог за 3 мес. (на 150 000 ₽)«Точный»16,8%ЕжемесячнаяОтключена по умолчаниюПо ставке «до востребования»~6 300 ₽«Быстрый»17,0%НетВключена2/3 от ставки~6 280 ₽«Надёжный»(мой выбор)16,5%НетВключена (можно отключить)По ставке «до востребования»6 185 ₽
Мой новый вывод и рекомендации
Сейчас, оглядываясь назад, я бы сделала так:
- Выбрала бы вклад с капитализацией, если бы нашла вариант с сопоставимой ставкой. Даже 75 ₽ — это деньги.
- Обязательно отключила бы автопролонгацию или чётко зафиксировала дату закрытия в календаре.
- Проверила бы условия досрочного расторжения ещё раз — особенно если вклад продлевается автоматически.
Для читателей, которые тоже выбирают вклад на короткий срок, вот короткий чек‑лист:
✅ Проверьте капитализацию. Даже для 3 месяцев это даёт плюс к доходности.✅ Узнайте про автопролонгацию. Включена или выключена? Можно ли отключить?✅ Уточните ставку при досрочном закрытии. Особенно если вклад пролонгируется.✅ Сверьте ставку на дату окончания. Если планируете продлевать, лучше заранее узнать, какая ставка будет действовать.✅ Поставьте напоминание. Дата закрытия вклада — это не «само собой», лучше зафиксировать её в календаре.
Практический вывод: что выбрать в похожей ситуации
Если у вас есть 150 000 ₽ и вы хотите положить их на 3 месяца:
- Ищите вклад с ежемесячной капитализацией — это сразу добавит к доходности.
- Выбирайте вариант без автопролонгации либо с возможностью её отключить.
- Убедитесь, что при досрочном снятии вы не потеряете всё.
- Используйте фильтры на Банки.ру, чтобы отсеять предложения с обязательными подписками и скрытыми условиями.
Я по‑прежнему держу деньги на вкладе в «Надёжном», но теперь точно знаю, на что смотреть при следующем размещении. И обязательно буду использовать капитализацию, если найду подходящий вариант.
А у вас был опыт с автопролонгацией? Случалось ли, что вклад продлевался сам, а вы об этом не знали? Поделитесь в комментариях — такие истории помогают другим не наступать на те же грабли! 👇


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

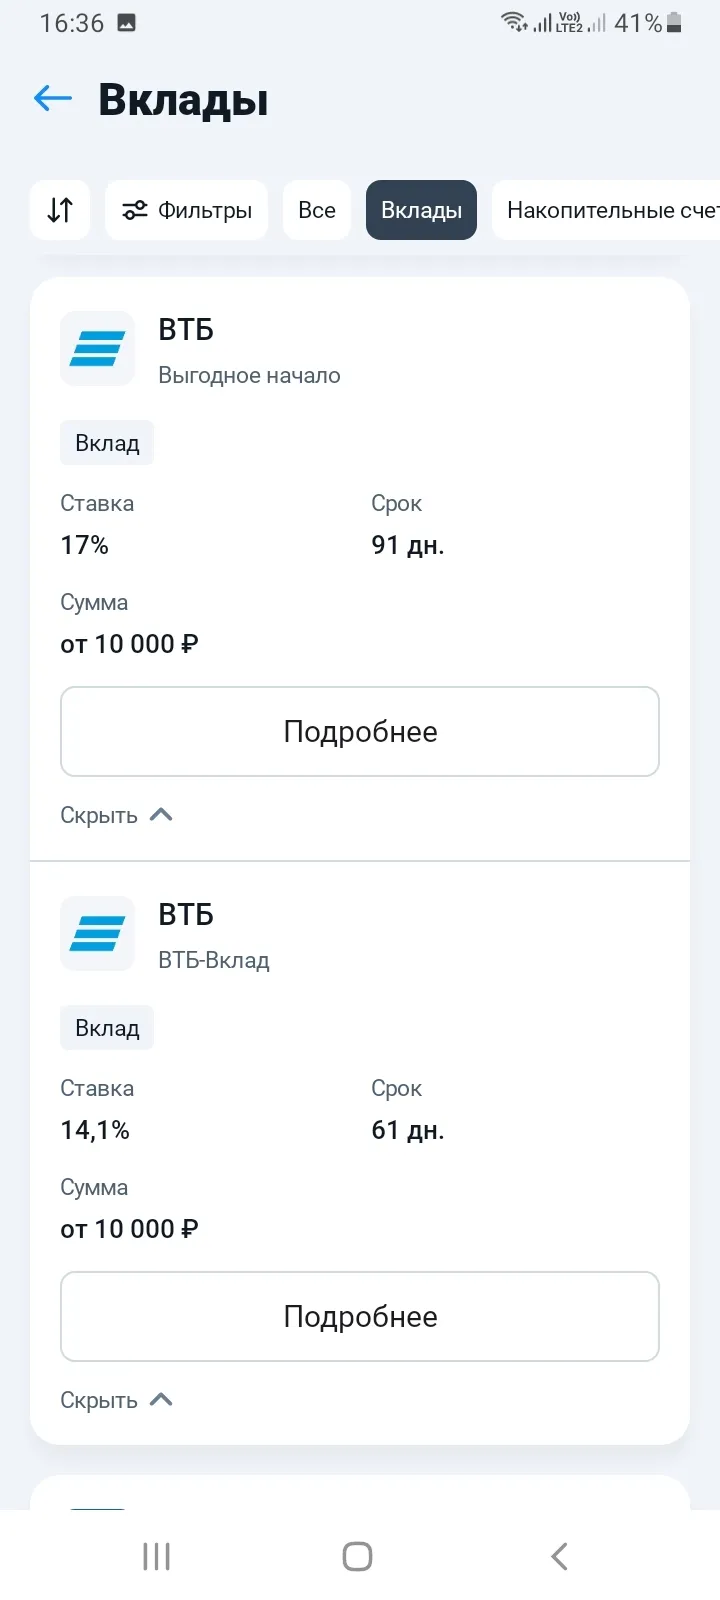
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Поиск подходящей банковской карты часто занимает много времени. Чтобы не перебирать десятки предложений вручную, стоит воспользоваться удобным сервисом подбора. Он позволяет за пару минут сравнить дебетовые и кредитные карты по основным параметрам: стоимость обслуживания, размер кэшбэка, наличие бонусов и условия начисления процентов на остаток.

Есть ощущение, которое сейчас разделяют многие: 14% — это все еще очень много. Ведь совсем недавно в рекламе банков мелькали цифры за 20%. Кажется, можно расслабиться — деньги и так неплохо работают.
Я очень часто слышу мнение, что кэшбэк — это копейки, ради которых не стоит заморачиваться. По данным аналитики на Банки.ру, за последний год банки действительно стали чуть скромнее в выплатах. Но даже в таких условиях у меня получается стабильно возвращать себе внушительные суммы с обычных повседневных покупок.
У каждого из нас свои привычки в управлении деньгами, но у большинства начинающих (и даже опытных) вкладчиков есть одна общая психологическая слабость. Мы подсознательно стремимся к круглым числам. Открывая накопительный счет или вклад, мы ментально ставим себе планку: «Вот докручу баланс до ровных 100 000 рублей, тогда и успокоюсь» или «Пусть на счете лежит ровно полмиллиона, так красивее выглядит в приложении».Эта тяга к перфекционизму в цифрах кажется безобидной особенностью нашей психики. Од...

Совкомбанк обновил условие по кредитной карте «Халва»: комиссия за снятие средств через банкоматы за счет лимита рассрочки изменена с 399 рублей на 499 рублей.
100% кешбэк — предложение, которое сложно проигнорировать. Особенно когда речь идёт о покупке продуктов, которую ты и так собирался совершить.

Пишу для тех, у кого есть небольшие сбережения, и кто ломает голову, куда их деть, чтобы деньги не лежали мертвым грузом. Я долго искал идеальный вариант: хотелось и проценты получать, и иметь доступ к деньгам без потери дохода. В итоге я провел собственное расследование, сравнив классический вклад и накопительный счет.
Всё началось еще до этого конкурса, началось с того, что я случайно увидел в «Диалоге» здесь на Банки.ру скриншот начислений кэшбэка одного из авторов. Не помню, правда, когда именно и в какой ветке. Его сумма за месяц была заметно больше моей, хотя тратили мы примерно одинаково . Я задумался: в чем подвох?

Доброе утро, дорогие коллеги!
Так будем же учиться на чужих ошибках)