Почему я перестал оценивать рынок только по тому, растет он или падает
Раньше я открывал новости и почти сразу искал ответ на один вопрос: рынок сегодня растет или падает. Если индекс был в плюсе — день вроде хороший. Если в минусе — начинались разговоры о проблемах.
Со временем понял, что такая оценка слишком упрощает картину. Сейчас я стараюсь смотреть не только на направление индекса, но и на то, что происходит с отдельными секторами, объемами торгов и ожиданиями участников рынка. Бывает, что индекс почти не меняется, а внутри него одни компании заметно растут, другие так же заметно снижаются.
Особенно интересно это стало на фоне изменения ключевой ставки. Сейчас ставка ЦБ составляет 14% годовых. Когда стоимость денег меняется, реакция разных активов тоже может быть совершенно разной. Например, для компаний с большой долговой нагрузкой стоимость финансирования имеет большое значение. А для банков важны уже другие факторы — стоимость фондирования, спрос на кредиты, качество заемщиков и маржинальность. Получается, одна новость может быть хорошей для одного сектора и одновременно неприятной для другого.
Раньше я часто пытался объяснить движение рынка одной причиной. Вышла новость — рынок вырос, значит, инвесторы восприняли ее положительно. Сейчас стараюсь быть осторожнее с такими выводами. Цена меняется потому, что огромное количество участников одновременно пересматривает свои ожидания. И не всегда причина движения становится очевидной в тот же день. Еще я заметил, что сильнее всего на меня влияли дни с резким движением. Если рынок падал на несколько процентов, хотелось сразу что-то делать. Если быстро рос — наоборот, появлялось ощущение, что сейчас обязательно нужно успеть купить. Оба состояния могут привести к необдуманным решениям. Поэтому сейчас я смотрю на рынок немного скучнее. Сравниваю текущие уровни с предыдущими периодами, обращаю внимание на объемы и отдельно читаю новости по тем отраслям, которые действительно мне интересны.
Еще полезно смотреть на доходности облигаций. Они помогают понять, насколько привлекательным сейчас выглядит безрисковый или относительно низкорисковый вариант по сравнению с акциями. При высокой ставке этот вопрос особенно важен. Если инструмент с меньшим риском дает заметную доходность, акциям приходится предлагать инвестору дополнительную премию за риск. Именно поэтому я сейчас меньше удивляюсь тому, что рынок может вести себя совсем не так, как ожидаешь после одной новости.
В итоге мой подход изменился довольно сильно. Я больше не пытаюсь угадать, что рынок сделает завтра. Мне интереснее понять, какие факторы сейчас действительно двигают цены и насколько они могут быть долгосрочными. Иногда после такого анализа становится понятно, что делать вообще ничего не нужно.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
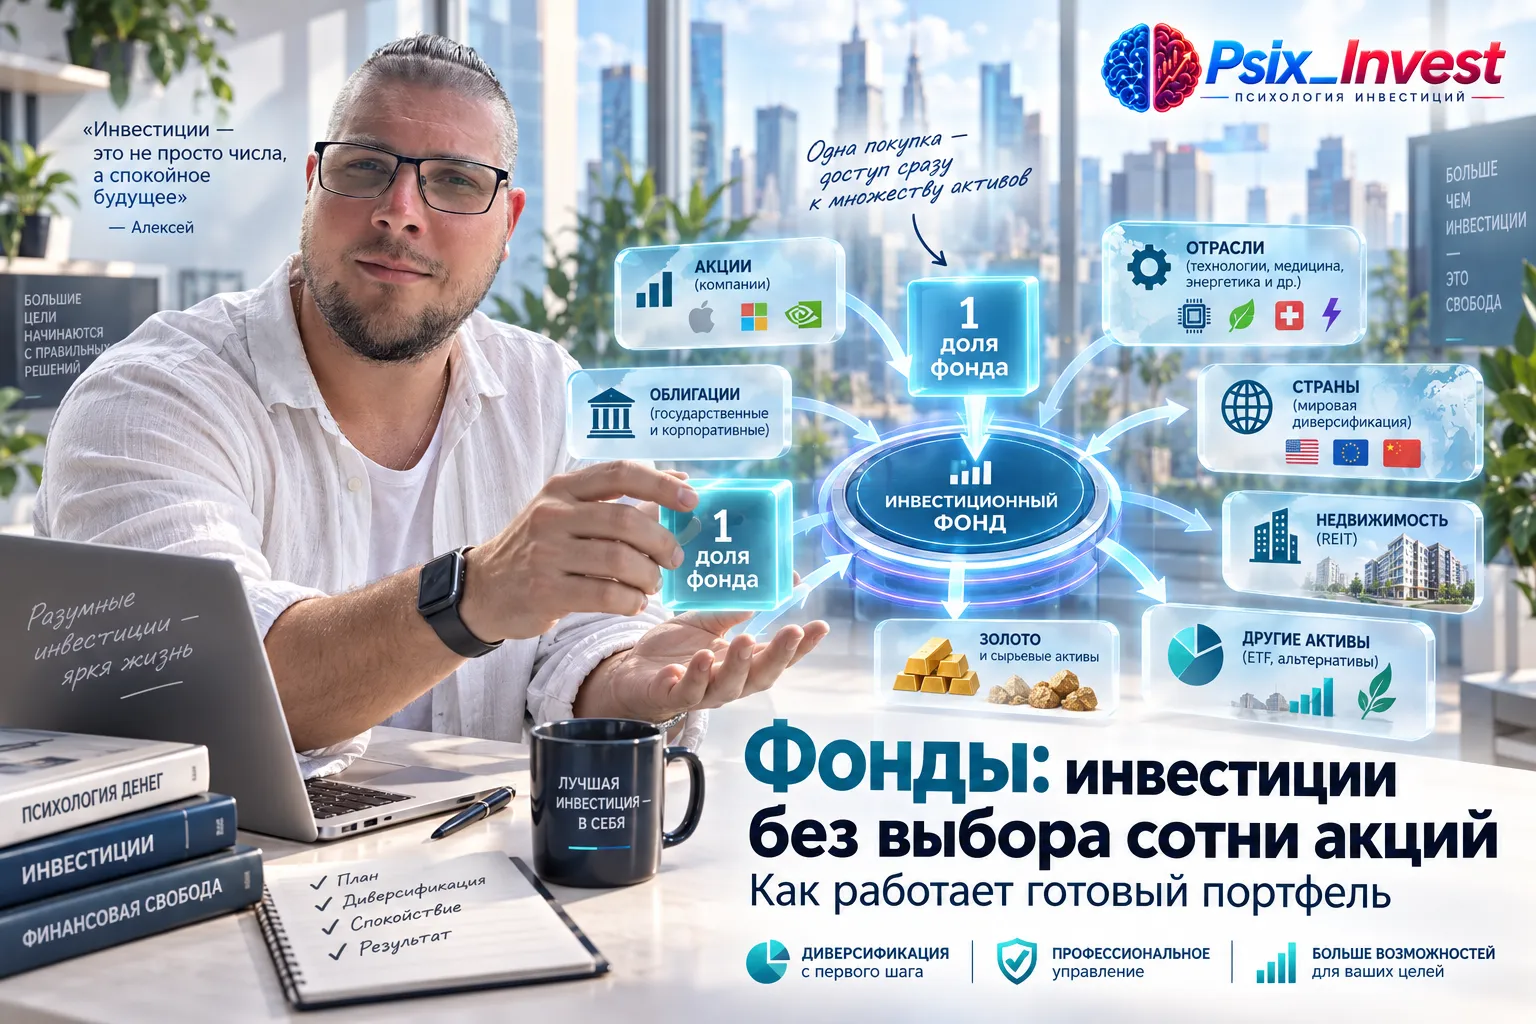
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Отслеживаете ли вы даты оферт по облигациям в своем портфеле или выбираете только государственные бумаги без промежуточных условий?
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Диверсификация 🤔 звучит солидно, веско.Гуру вещает: «Разложи по корзинам и будет тебе всё по месту!»Ну-ну, разложил. Теперь убытки тоже по корзинам сидят.И в каждой свой минус, и каждый терпеливо, спокойно ждёт.«Хеджируй риски!» кричит эксперт с экрана в полный голос.А рынок завтра встанет не с той ноги и твой хедж просто пепел и обломки.Ставка ЦБ прыг все в панику, в движение, в суету.А я сижу и вспоминаю: кто первым бежит - тот первым и спотыкается, без сомнений, 100%. Инфляция ест депозит? Д...
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.
Насмотревшись графиков, я решила, что держать деньги на спокойном вкладе под 16% годовых — удел слишком скучных. Захотелось динамики. Залила на брокерский счет свободные 100 тыс. рублей, открыла график акций и включила режим «волка с Уолл-стрит». План выглядел надежным: беру на микро-спаде, ловлю отскок на полпроцента и сразу фиксирую прибыль.
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой