



Для большинства семей семейная ипотека станет дороже
С 1 октября 2026 года в России меняются условия семейной ипотеки. Главное новшество — ставка по льготному кредиту будет привязана к количеству детей в семье, а максимальная сумма кредита станет зависеть от региона проживания и размера семьи. Кроме того, вводится предельный срок субсидирования — до 15 лет. По замыслу Минфина, это сделает программу более адресной и демографически ориентированной. Об этом пишет «РБК».
Для большинства регионов (кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей) устанавливается следующая «лестница»:
- семья с одним ребёнком до 7 лет — ставка 10% и лимит 6 млн руб.;
- с двумя детьми (хотя бы один младше 7 лет) — 8% и 8 млн руб.;
- с тремя, четырьмя и пятью детьми — 6%, 4% и 2% соответственно при лимите 10 млн руб.
В столичных регионах ставки будут на 2 п.п. выше (от 12% до 4%, в зависимости от количества детей), а максимальные суммы составят 12 млн руб. для одного ребёнка, 15 млн — для двух и 18 млн — для остальных. Для индивидуального жилищного строительства ставка останется 6% независимо от числа детей и региона.
Ранее, с 1 февраля, доступ к программе уже был ограничен: введён принцип «одна семья — одна льготная ипотека», при котором супруги должны выступать созаёмщиками. Это привело к падению потока заявок более чем на 40%. Правительство с 2024 года постепенно сужает доступность семейной ипотеки, объясняя это необходимостью сделать её более адресной и снизить нагрузку на бюджет — расходы на субсидирование достигали 1,8 трлн руб. до 2028 года.
Эксперты оценивают изменения неоднозначно. С одной стороны, дифференциация ставок создаёт финансовый стимул для рождения детей: чем больше семья, тем ниже процент. С другой — для семей с одним ребёнком ставка может вырасти с 6% до 12% (в столицах).
По данным переписи населения, более 55% семей с детьми имеют одного ребёнка, 33% — двух, и лишь 12% — трёх и более. Сильнее всего новые условия ударят по семьям с одним-двумя детьми, особенно в столичных регионах. Аналитики прогнозируют снижение продаж новостроек более чем на 15%, а часть заёмщиков может отказаться от покупки. Например, при кредите 12 млн руб. на 30 лет ежемесячный платёж при 6% составляет около 57,5 тыс. руб., а при 12% — уже 98,6 тыс. руб. (рост на 71,5%).
Тем не менее, даже повышенные ставки по семейной ипотеке остаются ниже рыночных, поэтому программа сохранит привлекательность для тех, кто покупает жильё для собственного проживания. Как отмечают эксперты, изменения направлены на снижение бюджетных расходов, а часть инвестиционного спроса уйдёт. В целом же семейная ипотека становится более дифференцированной и демографически ориентированной.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?


Максимальная доходность составляет 14,5% годовых по вкладу «Доход Плюс» с выплатой процентов в конце срока. Вклад действует для новых клиентов, у которых на момент заключения договора не был открыт счет в банке или с момента открытия счета прошло не более 30 календарных дней.

В предыдущем выпуске мы говорили о том, почему важно откладывать даже при небольшом доходе. Сегодня – о следующем шаге: как понять, сколько именно нужно накопить, чтобы чувствовать себя устойчиво.
Сейчас многие заходят в личные кабинеты налогоплательщика и обнаруживают там уведомления о необходимости уплаты налога на доходы по вкладам. Для большинства это становится крайне неприятным сюрпризом. Вот и я не ощутил радости, увидев сегодня такое уведомление.
Давайте посмотрим правде в глаза: разве проценты по депозитам в текущих реалиях — это реальный доход? Все, что банки начисляют по итогам года, в лучшем случае едва покрывает официальный рост цен на продукты, услуги и автомобили. Покупател...


Готова подписаться под каждым словом! 👍 Идея просто Супер! Сейчас ведь налог берут по сути с убытков, инфляция и так постепенно всё съедает, а тут еще и государство своё забирает.
Я предложил установить порог совокупного пассивного дохода в 500 000 рублей в год (это примерно соответствует вкладам до 2,5–3 млн рублей)
👆 Отсечка в 500 тыс., мне кажется, очень честно, как раз защита для обычных...
Вы наверняка замечали: вроде бы и зарабатываешь неплохо, а к концу месяца баланс на карте сиротливо стремится к нулю. Куда уходят деньги? На глобальные покупки? Как раз нет. Финансовую стабильность чаще всего незаметно подтачивают мелкие, привычные действия.Давайте разберем три базовых правила личных финансов, которые помогут навести порядок в кошельке без жестких ограничений и стресса.1. Правило «Невидимых расходов»Мы привыкли контролировать крупные траты (аренду, кредиты, покупку техники), но...
Внимание: Материал носит исключительно информационный характер. Автор не призывает к совершению каких-либо действий.

Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.

Сегодня 25 сентября — а значит самое время заглянуть в наше мобильное приложение и выбрать категории кешбэка на следующий месяц.
Что такое социальный вклад
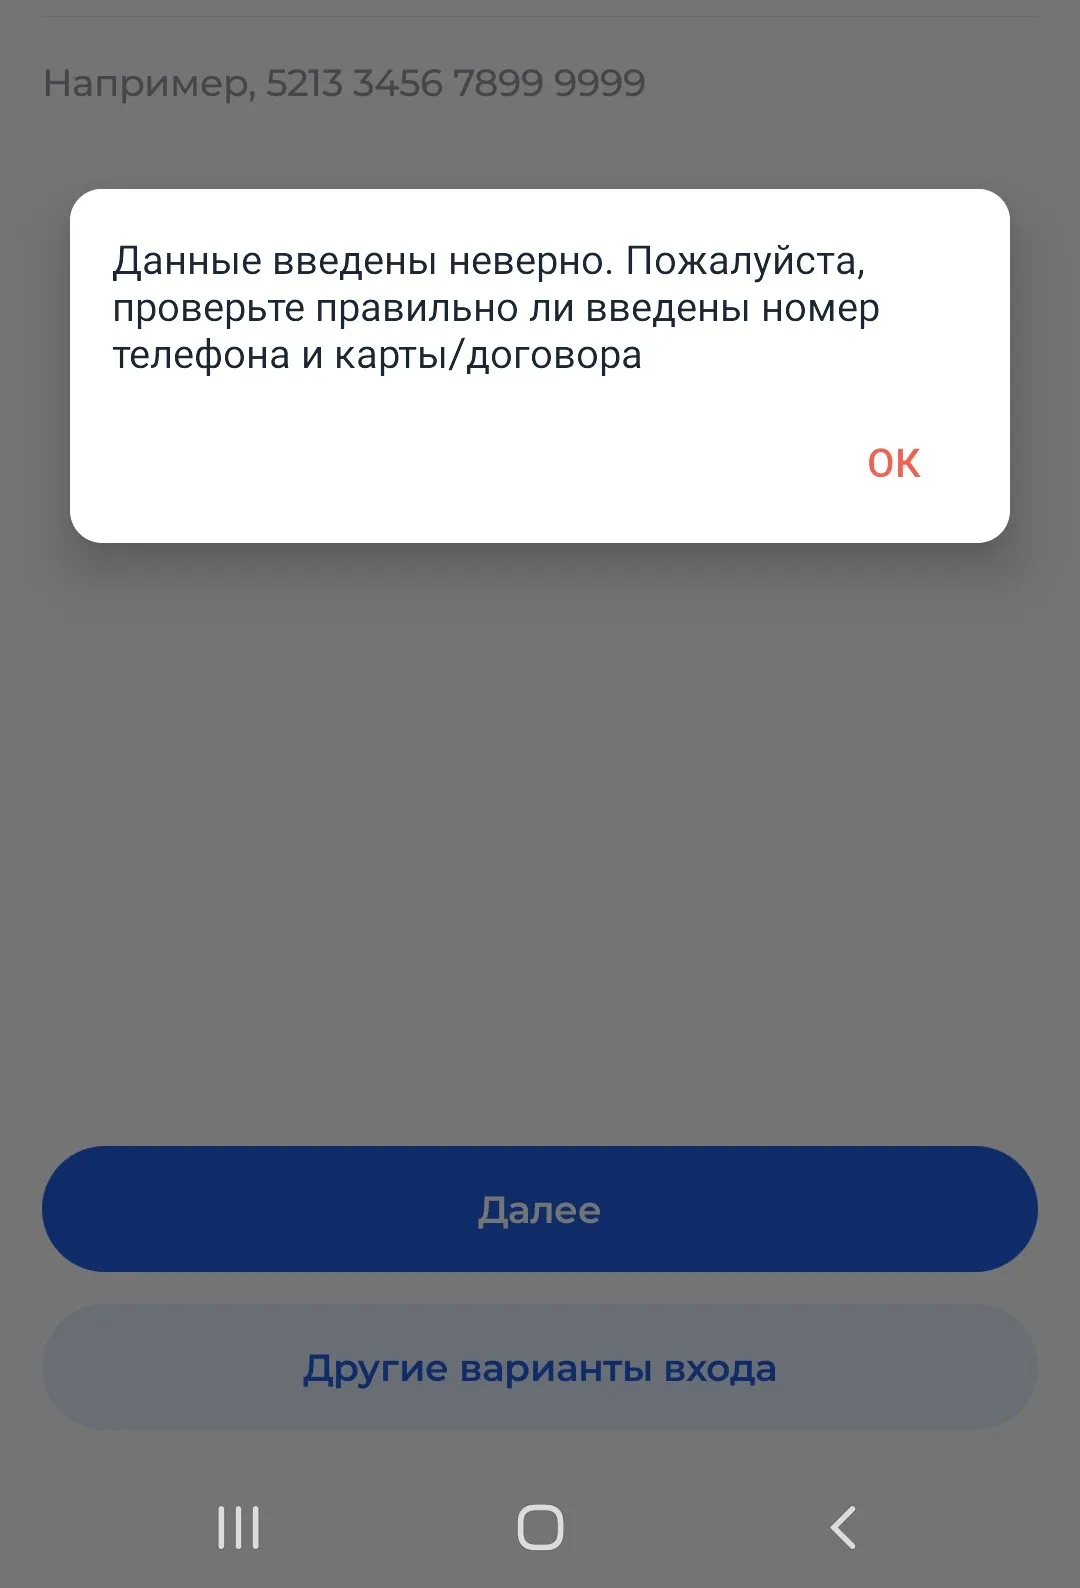
У меня были проблемы с активацией дебетовой карты Совкомбанка. И в этом посте я хочу подробно рассказать, как я справилась с этой ситуацией. Возможно, мой опыт кому-то будет полезен.
Многие наивно полагали, что поэтапное увеличение имущественного ценза для признания квалифицированным инвестором действительно защитит новичков от рискованных вложений. Логика регулятора выглядела стройно