Удобство использования нескольких банковских карт
Разные категории повышенного кэшбэка
Банки устанавливают повышенные выплаты по строго определённым категориям трат — и эти категории у банков не совпадают. Один банк даёт максимум за супермаркеты, другой — за АЗС, третий — за кафе и доставку еды. Используя разные карты под разные типы покупок, человек собирает больше бонусов, чем при использовании одной карты.
Временные акции и спецпредложения
Программы лояльности часто включают краткосрочные акции: повышенный кэшбэк у конкретных партнёров, двойные баллы в определённые дни, промокоды и бонусы за объём трат. Такие предложения точечные и привязаны к конкретному банку. Несколько карт увеличивают охват акций — можно участвовать в большем числе программ одновременно.
Форма начисления и варианты использования бонусов
Бонусы могут начисляться по‑разному: рублями на счёт, баллами, милями, внутренней валютой экосистемы. У одних программ простая конвертация в деньги, у других — широкий выбор товаров и услуг у партнёров, у третьих — выгода именно в путешествиях. Разные карты дают доступ к разным типам вознаграждений и позволяют выбирать наиболее удобный формат под текущие цели.
Лимиты и условия начисления
В бонусных программах почти всегда есть ограничения: максимальный кэшбэк в месяц, порог трат для активации повышенной ставки, лимиты по отдельным категориям. Имея карты разных банков, можно распределять траты так, чтобы не упираться в лимиты и стабильно получать бонусы, а не терять потенциальную выгоду из‑за превышения порога на одной карте.
Дополнительные привилегии в рамках программ лояльности
Помимо кэшбэка, банки предлагают сопутствующие преимущества: бесплатное страхование для путешествий, доступ в бизнес‑залы, скидки на подписки и сервисы, повышенный процент по вкладам или накопительным счетам для участников программы. Эти привилегии различаются между банками, и несколько карт позволяют комбинировать полезные опции.
Таким образом, разные дебетовые карты помогают системно использовать преимущества бонусных программ: подбирать оптимальный кэшбэк под тип трат, не терять выгоду из‑за лимитов и пользоваться разными видами привилегий. Если скажете, какие траты для вас основные (например, продукты, транспорт, онлайн‑покупки), подскажу, на какие параметры в программах лояльности стоит смотреть в первую очередь. 😊

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Всем привет! Сегодня хочу поделиться своей маленькой финансовой победой. Надеюсь, мой опыт кому-то поможет, потому что ещё год назад я была знатной транжирой.Я всегда жила по принципу «один раз живем». Получила зарплату — надо порадовать себя новым платьем, сходить на кофе с подружками, заказать что-нибудь красивое на маркетплейсе (девочки поймут, эта корзина никогда не бывает пустой). Казалось, ну что я там отложу с получки? Пару тысяч? Смешно же, погоды они не сделают.Мой личный финансовый...
Недавно решил посчитать, сколько на самом деле обходится обычный потребительский кредит. Не тот случай, когда срочно нужны деньги на лечение или ремонт, а вполне бытовая история: захотелось купить новую технику, хотя старую ещё можно использовать.
Недавно поймал себя на мысли, что при выборе вклада смотрю почти исключительно на процент. Увидел ставку повыше — сразу хочется разместить деньги, пока предложение не исчезло. Но потом задумался: а что будет через три или шесть месяцев, когда депозит закончится?
Раньше я думал, что с банковской картой всё довольно просто: есть деньги на счёте — оплачиваешь покупки, нет денег — ждёшь зарплату. Но после нескольких неприятных ситуаций понял, что даже обычная дебетовая карта требует внимания. Особенно когда подключены подписки, автоплатежи и переводы между своими счетами.
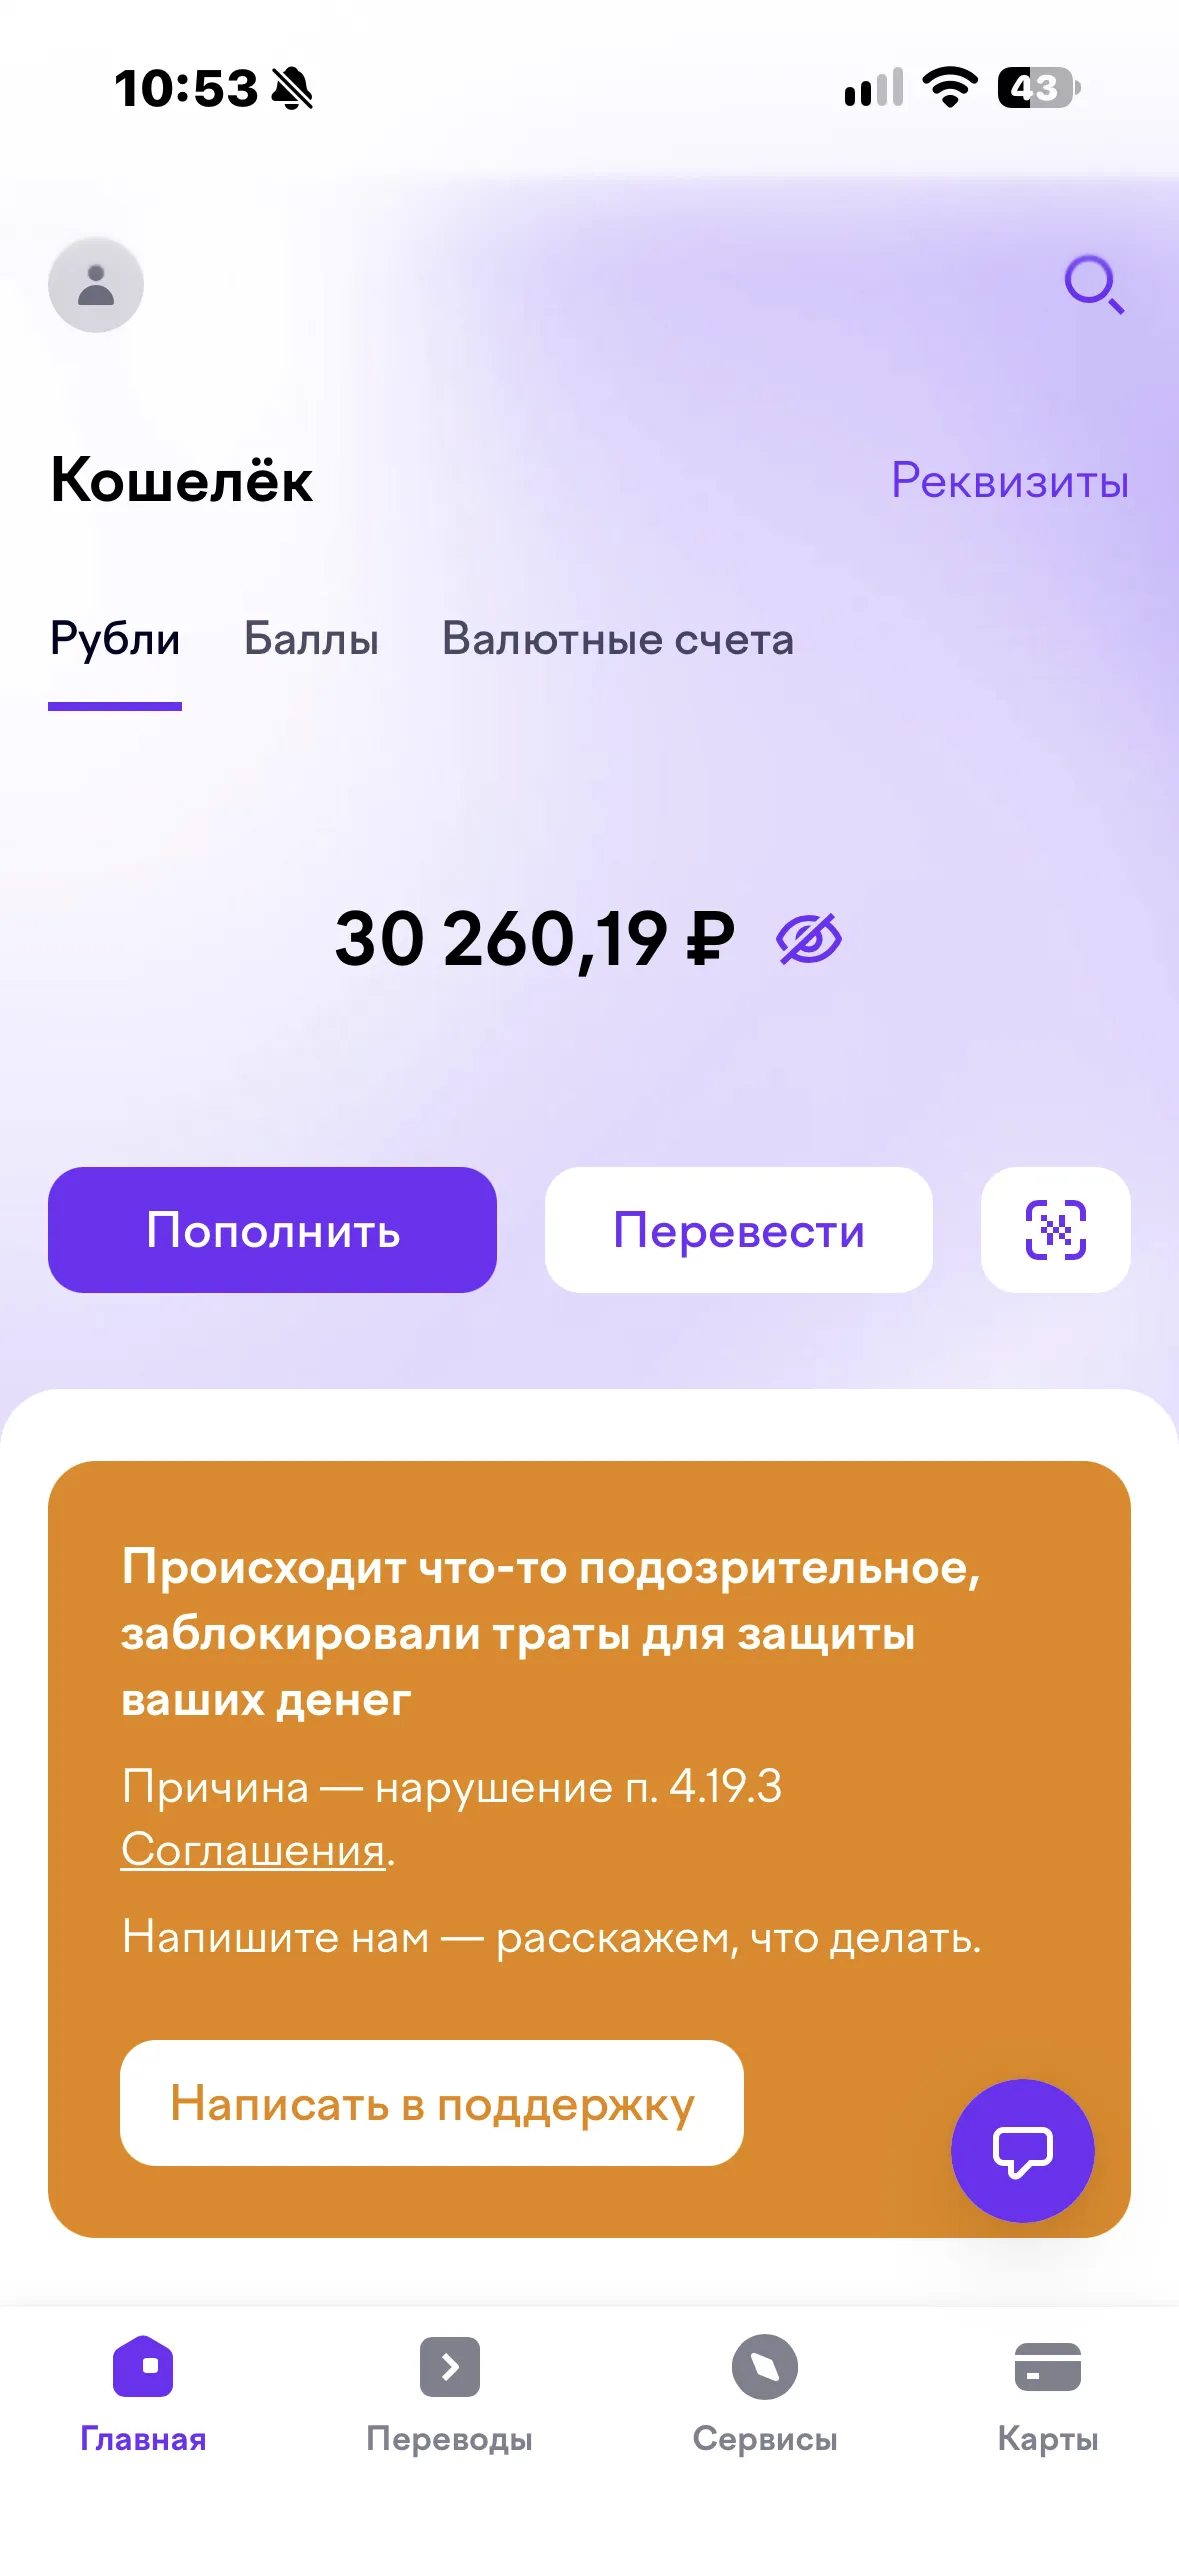
Здравствуйте, мне заблокировали кошелек Юмани за подозрительные переводы. Я просто перевел свои же деньги с ВТБ в кошелек юмани и меня заблокировали… Помогите разблокировать кошелек…
Всем привет. Хочу поделиться личным опытом, потому что тема рассрочек всплывает часто, а крайностей много: кто-то считает её спасением, кто-то — ловушкой. Я попал в ситуацию, когда внешне всё выглядело выгодно, но после расчёта я отказался от покупки. Названия магазина и банка не привожу — просто логика и цифры.
Льготный кредит для малого бизнеса — это заём по ставке ниже рыночной, разницу банку компенсирует государство. В 2026 году самая масштабная мера — совместная программа Минэкономразвития, Корпорации МСП и Банка России, которую часто называют «1764». Ставка по ней рассчитывается как ключевая ставка ЦБ минус 3,5% (при ключевой ставке 14% это около 10,5% годовых), но не ниже 3%. Суммы зависят от размера бизнеса: микропредприятиям доступно до 200 млн рублей, малому бизнесу — до 500 млн, среднему — до...
Хочу сообщить о развитии ситуации, описанной в предыдущем посте.
Каждый, кто пробовал пристроить свободные деньги под хороший процент, сталкивался с заманчивой рекламой: «До 20% годовых по накопительному счету!». Звучит отлично, особенно если не хочется замораживать средства на жестких условиях классического вклада. Но на практике высокая ставка часто оказывается лишь «приветственным бонусом», а реальная доходность — гораздо ниже. Давайте разберем главные уловки банков, о которых редко пишут на баннерах, и поймем, как выжать из накопительного счета максимум.

- Дебетовая карта «Тариф “Приоритет” Мир» от Сургутнефтегазбанка
- Детская карта от Абсолют Банка
- Совкомбанк изменил условие по карте рассрочки «Халва»
- Дебетовая карта «А7» от ПСБ
- Т-банк предлагает бесплатное обслуживание кредитной карты «Платинум»