


Поставщик требует оплату, клиент грозит расторгнуть договор
Поставщик требует оплату, клиент грозит расторгнуть договор: бизнес оказался между двух огней
Банк ограничил операции по расчётному счёту. Поставщик требует оплатить уже полученный товар, заказчик ждёт выполнения обязательств, а деньги компании фактически недоступны. В результате бизнес рискует потерять сразу две стороны: поставщика, без которого остановится работа, и клиента, который не хочет ждать.
В такой ситуации недостаточно просто отправить документы в банк и надеяться на быстрое решение. Нужно одновременно работать с банковскими ограничениями и снижать договорные риски.
Почему проблема становится дороже с каждым днём
Ограничение операций может повлечь цепочку последствий. Компания не оплачивает поставку, поставщик приостанавливает отгрузки или предъявляет претензии. Из-за отсутствия материалов или товара срываются сроки перед клиентом. Затем появляются требования о неустойке, возмещении убытков или расторжении договора.
При этом причина первоначальной задержки может не зависеть от руководителя напрямую. Но это не означает, что договорные обязательства автоматически прекращаются.
1. Сначала установите, что именно ограничил банк
Получите письменное разъяснение банка: какие операции не проводятся, на каком основании и какие документы необходимы для пересмотра решения.
Если ограничения связаны с 115-ФЗ, подготовьте документы, подтверждающие реальность хозяйственной деятельности: договоры, счета, акты, накладные, сведения о контрагентах и экономическом смысле платежей.
Важно отвечать на конкретные вопросы банка, а не направлять документы бессистемно. Сохраните копии обращений и подтверждения их получения.
2. Не ждите претензий от контрагентов
Свяжитесь с поставщиком и заказчиком до наступления критических сроков. Объясните ситуацию в пределах необходимой информации, предложите конкретный порядок дальнейших действий и зафиксируйте договорённости письменно.
Если выполнить обязательство вовремя объективно невозможно, обсудите дополнительный срок, частичное исполнение или изменение графика поставок. Любые изменения лучше оформить соглашением, подписанным уполномоченными представителями сторон.
Устное обещание подождать не гарантирует, что контрагент впоследствии не предъявит претензии.
3. Проверьте договоры на последствия просрочки
Нужно отдельно изучить условия договоров с поставщиком и заказчиком.
Обратите внимание на сроки исполнения, порядок направления претензий, условия начисления неустойки, возможность одностороннего отказа от договора и обстоятельства, при которых ответственность может быть исключена.
По общему правилу статьи 401 ГК РФ отсутствие денежных средств само по себе не освобождает предпринимателя от ответственности за нарушение обязательства. Банковское ограничение также не следует автоматически считать обстоятельством непреодолимой силы: оценка зависит от обстоятельств конкретного дела и условий договора.
Если контрагент уже направил претензию или уведомление о расторжении, не оставляйте его без ответа. Проверьте сроки и правовые основания требований.
4. Не пытайтесь решить проблему сомнительными переводами
Когда бизнесу срочно нужны деньги для расчётов, возникает соблазн использовать чужие счета, проводить платежи через посредников или менять назначение переводов.
Такие действия могут создать дополнительные вопросы у банков и усложнить восстановление обслуживания. Необходимо оценить законные варианты расчётов с учётом действующих ограничений, а не пытаться обойти банковский контроль.
Если у компании есть другие счета, сначала выясните, доступны ли операции по ним и не затронуты ли они теми же ограничениями.
5. Рассчитайте реальную цену ожидания
Составьте перечень ближайших обязательств: платежи поставщикам, сроки исполнения заказов, возможные санкции по договорам и расходы на продолжение работы.
Это позволит определить, какие обязательства требуют первоочередного внимания и где переговоры способны предотвратить наибольшие потери.
Параллельно добивайтесь пересмотра банковского решения. Если обычное обращение не помогает, изучите предусмотренный для конкретного основания порядок обжалования. При споре по 115-ФЗ он может отличаться в зависимости от решения банка и обстоятельств отказа.
Главное — не допустить, чтобы одна проблема превратилась в три
Ограничение расчётного счёта само по себе способно парализовать работу компании. Но отсутствие коммуникации с контрагентами, пропущенные договорные сроки и необдуманные попытки провести платежи могут значительно ухудшить положение.
Руководителю необходимо действовать по двум направлениям: добиваться восстановления возможности распоряжаться средствами и одновременно документально урегулировать отношения с поставщиками и заказчиками.
Вывод: если банк остановил платежи, а контрагенты требуют исполнения обязательств, нельзя ограничиваться ожиданием ответа банка. Чем раньше компания зафиксирует позицию, проверит договорные риски и согласует возможные изменения сроков, тем больше шансов сохранить деловые отношения и сократить финансовые потери.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Деньги на счёте есть, а зарплату выплатить нечем: что делать, если банк остановил операции

Давно было. Вложилась в кооператив. Денег больших в жизни не было. Появились. Мама продала квартиру, которую получили по очереди, папа военным был. Купила квартиру в областном городе поближе к нам. У нее две дочки, так она поделила на троих деньги оставшиеся... себе большую часть... мама. Вложили деньги в кооператив под огромные проценты. Кооператив хороший, на натур хозяйстве всё: молочко коровье от своих коров... Завод свой с коровами, магазины по всей России, филиалы, работа с...
Хочу поделиться нашей главной финансовой драмой этого года. Муж у меня прошлым летом резко увлекся инвестициями. Скачал приложение «ВТБ Инвестиции», закинул туда приличную часть наших семейных накоплений и начал изучать графики с умным видом.
Совершенно случайно мне в руки попал журнал, КАРЛ, ЖУРНАЛ, посвященный коммерческой недвижимости.
Я люблю для приятного вайба дома на столике разложить что-то интересное. У меня уже живут "Чтиво" и парочка выпусков "PopEye" (сувенир из поездок по Азии).
Ну и вот , листала я новенький журнальчик из любопытства и наткнулась на интересную статистику о том, как активно инвесторы вкладываются в складскую недвижимость. И сразу же подметила, а ведь тема достойна Диалога!
Посетил мероприятие «От слов к цифрам» от «Цифра брокер». Было интересно послушать не столько макроэкономические прогнозы, сколько то, как сами публичные компании оценивают ситуацию в своих отраслях и на чем собираются расти.

Мы привыкли воспринимать банковское финансирование как отдельный процесс. Когда компании нужны деньги, финансовый директор обращается в банк и предоставляет документы. Банк проводит кредитный анализ и устанавливает лимит.

Пришло время финальной, самой жуткой пары нашей серии! Ссылки на все предыдущие битвы вы можете найти в стартовом посте конкурса.
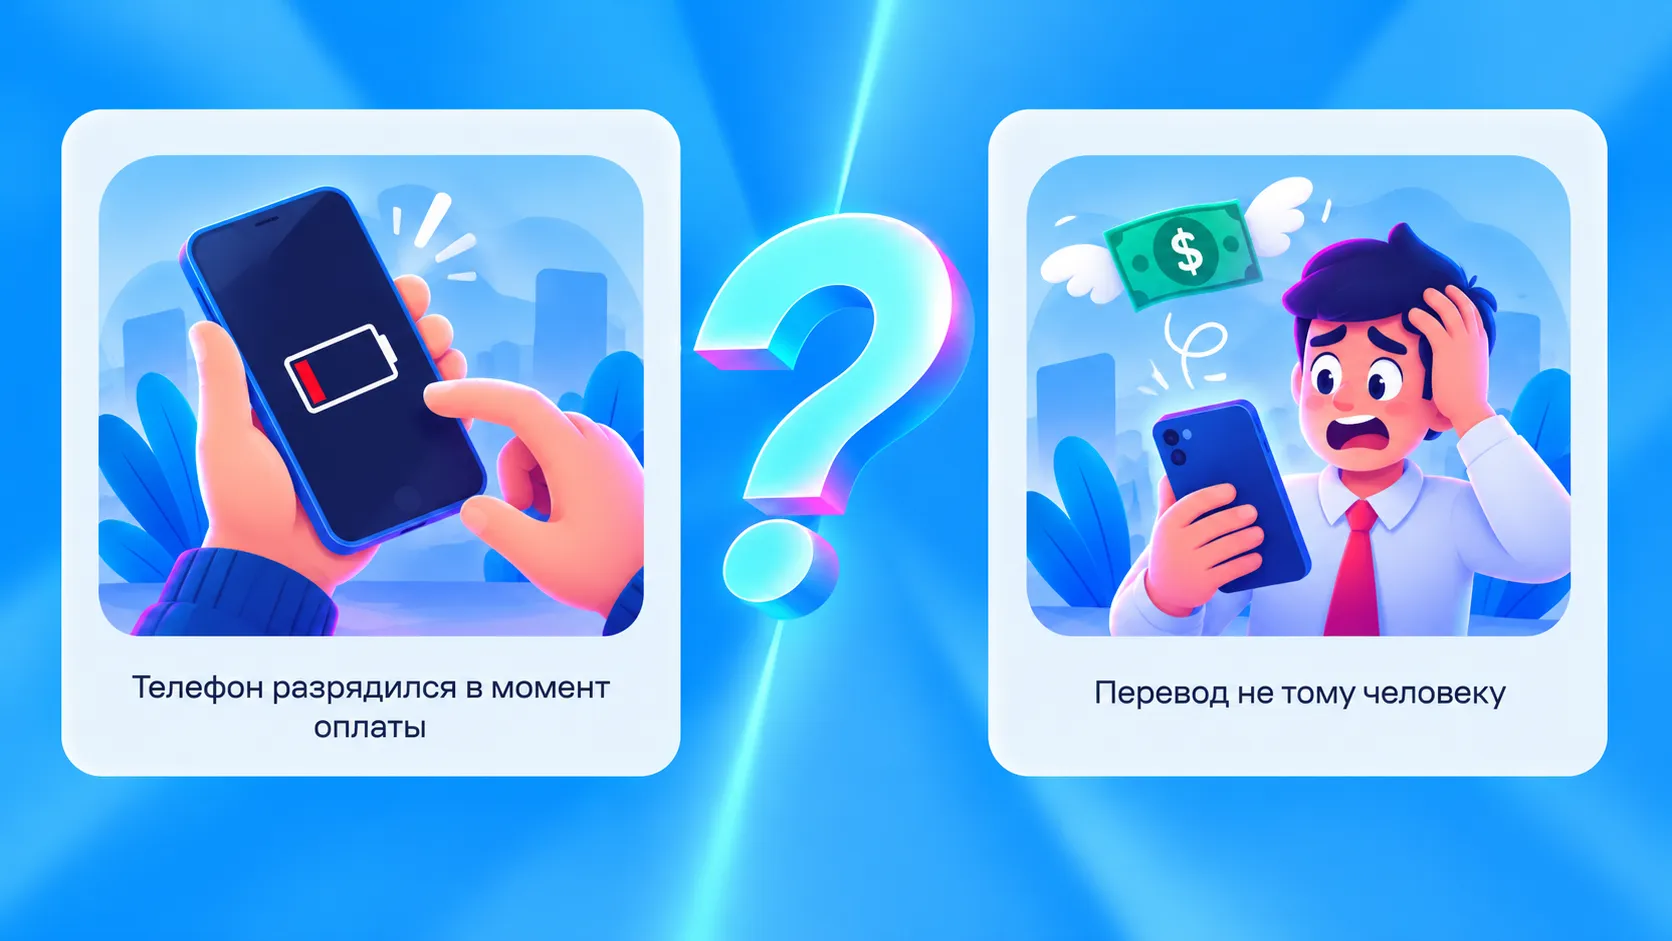

Перевод чужому человеку - страшнее. Второй вариант ужасен и непредсказуем последствиями.
Представьте, что у вас есть 500 000 рублей. Какой способ сохранения и приумножения денег вы выберете, если хотите получать доход, но при этом минимизировать риск потери капитала?
Интересно мнение общественности,во вложить деревянные в нынешних реалиях?Вклад,валюта, недвижимость?

С онлайн-инкассацией от Газпромбанка работа с наличной выручкой занимает всего пару минут!
