Где и как я храню свои сбережения.
В этом посте я хочу поделиться с вами своим опытом того, где и как я храню свои сбережения. Расскажу всё подробно на своём примере. Сразу скажу, что не претендую на истину в последней инстанции и не говорю, что мой подход к финансам самый лучший. Но именно такой взгляд на сбережения позволяет мне практически всегда сразу же оплачивать все свои покупки. Без того, чтобы у кого-нибудь срочно занимать деньги.
Во-первых, все свои деньги я разделяю на 2 категории.
Часть денег - на банковских картах, другая часть - наличными. Почему именно так? На банковских картах я храню деньги, потому что считаю это довольно надёжным способом хранения. Да и все свои сбережения я не держу на текущем счёте. А держу их либо на вкладе, либо на накопительном счёте. Таким образом сумма сбережений постепенно растёт за счёт процентов по ним. А наличные деньги мне тоже нужны. Это для меня способ сразу же оплатить товар или услугу вне зависимости ни от каких технических сбоев. Например, недавно я ходила в стоматологию и оплатила там свой визит банковской картой. Сумма составила 9500 рублей. Я заранее знала, сколько будет стоить моё лечение и поэтому на всякий случай взяла с собой эту сумму ещё и наличными. В итоге никаких технических сбоев не было, и я оплатила приём картой. Но наличка - это моя подстраховка, и она тоже должна быть.
Во-вторых, сбережения я храню в разных банках.
На данный момент у меня есть карта Сбера, ВТБ, Альфа-Банка и Совкомбанка. Это тоже моя подстраховка. Во-первых, определённая сумма сбережений застрахована. Во-вторых, вариант возможных технических сбоев тоже нельзя сбрасывать со счетов. Моя позиция такая - деньги всегда должны быть в доступе. И если вдруг по каким-либо причинам я не могу, например, зайти в банковское приложение какого-то одного банка и совершить там нужные мне операции, всегда есть другой банк. И я могу оперативно, быстро воспользоваться своими деньгами.
В-третьих, сумма сбережений должна постепенно увеличиваться.
Считаю, что это здравый, трезвый подход к финансам. Все мы знаем, что такое инфляция. И хотя бы из-за неё сумма на счёте должна постепенно увеличиваться. В этом мне помогают накопительный счёт и вклад. Например, недавно я стала клиентом Совкомбанка. И мне, как новому клиенту, дали повышенную приветственную ставку по накопительному счёту в размере 15,5 %.

И четвёртый важный момент - это то, какая сумма сбережений должна быть всегда в доступе.
Есть люди, которые основную часть своих сбережений кладут в один банк и на вклад. А в свободном доступе оставляют совсем небольшую сумму, которой хватит на мелкие, небольшие расходы (еду, например). Но у меня другой подход. На мой взгляд, сумма сбережений, которая всегда должна быть в доступе, должна быть такой, чтобы решить ваши жизненные вопросы. К примеру, я знала, что мне предстоит поход к стоматологу. И заранее знала, сколько я там заплачу (уже была на приёме). Поэтому сумма моих сбережений в свободном доступе обязательно должна включать и визит к врачу. А если, например, у вас ипотека, то ваша свободная сумма должна включать и хотя бы 1-2 платежа по ней. Это чем-то похоже на финансовую подушку безопасности. С той лишь разницей, что это не какая-то сумма, которая где-то лежит (на вкладе, например). А та сумма, которой вы можете воспользоваться в любую минуту. И оплатить то, что вам нужно.
Выводы.
Я активно пользуюсь картами разных банков. Пользуюсь такими банковскими продуктами, как накопительный счёт и вклад. А также у меня постоянно есть определённая сумма наличными. И всё это в совокупности позволяет мне более уверенно чувствовать себя в мире финансов.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Всем привет!
- Завела отдельный счёт "отложенное" . Каждый раз, когда 24-часовой фильтр отсекал покупку, я переводила её стоимость туда. За три месяца (октябрь–декабрь) там накопилось 11 400 руб.

Почти 400 000 рублей за телефон!!! Звучит как шутка, но он уже лежит на витрине в центре Москвы, и его можно потрогать раньше, чем во всем мире.
Современные аферисты охотятся не за «золотыми», а за данными банковских карт, с которых можно украсть все деньги. Их «золотые ключики» — секретные коды и пароли, открывающие доступ к счетам детей и их родителей.
Если ваш баланс на карте обычно не превышает 50 000 рублей, выбирать банк по максимальным ставкам крупных вкладов нет смысла. При скромном бюджете гораздо важнее честный процент на мелкие остатки, доступность денег и базовый кэшбэк на ежедневные нужды.
Признаюсь: моя самая затратная привычка — кофе навынос. Каждый день по чашке (а то и по две) по 250–350 рублей — и вот уже за неделю набегает как полноценный ужин в кафе. А ведь дома есть и кофемашина, и турка, и даже запас любимого сорта… Просто утром я выбираю скорость и ритуал: взять стаканчик, вдохнуть аромат и пойти по делам.

Жить на пассивный доход реально, но для этого нужен солидный стартовый капитал, время на его формирование и грамотное управление.

Вот и осень 🍁🍁🍁и дождь в окно стучится ☔
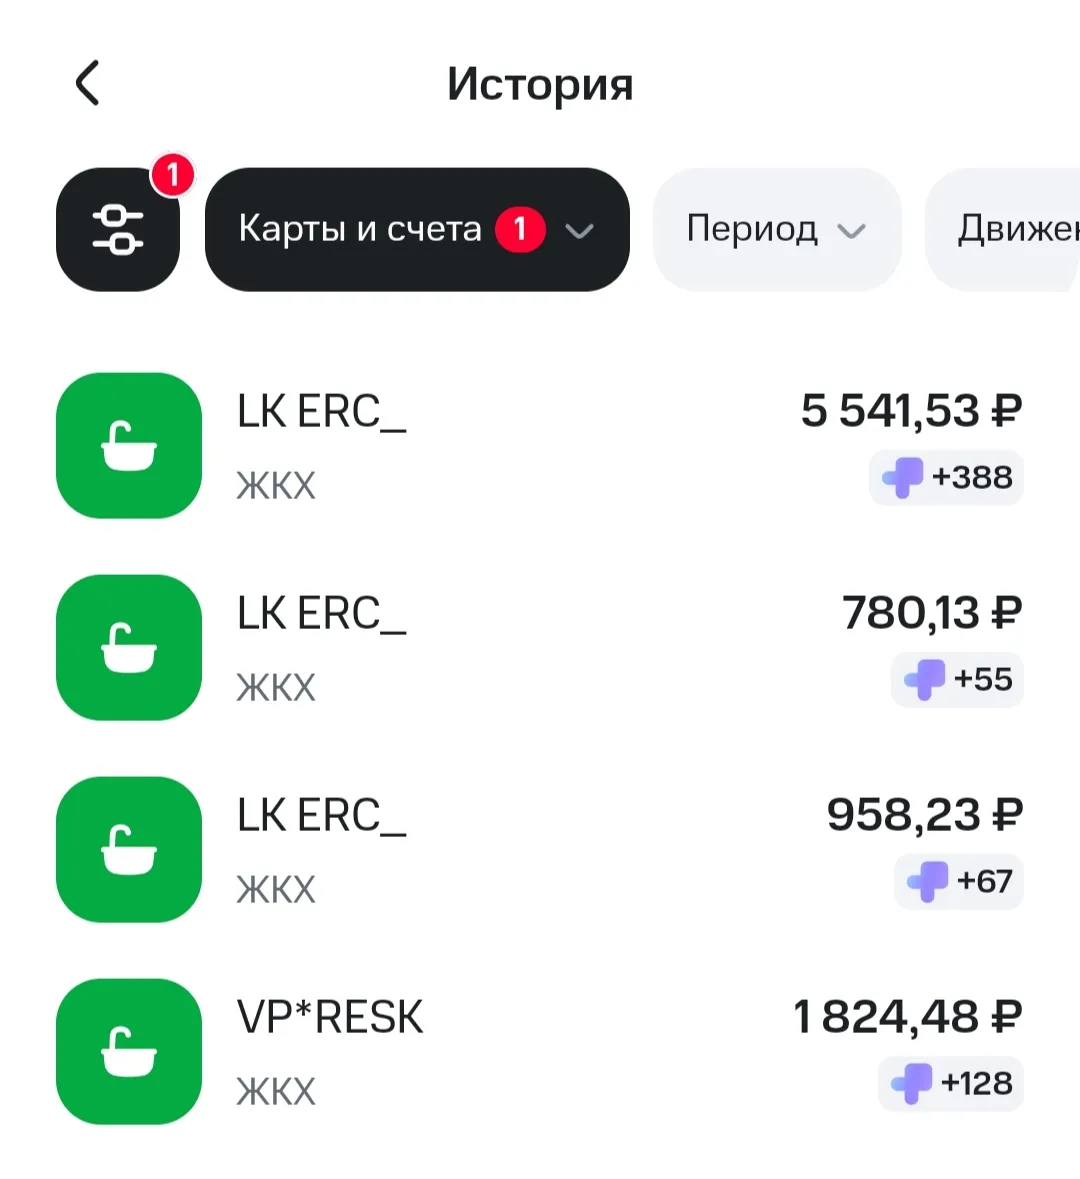
Уже появилась кнопка компенсации покупки, и часть баллов Плюса я смогла перевести в рубли. Деньги с Сэйва вывела на всякий случай ещё 16-го числа, а вот вклад до 28 октября трогать не стала — жалко терять проценты.


Не пользуюсь (Яндексом), но одобряю возобновление!

Оказывается сначала когда я стала владелицей счастливой кредиточки от т-банка platinum , даже в голову не приходило сколько с ней я на самом деле выигрываю уже без всяких розыгрышей и акций. Кстати подобрать кредитку можно легко и на банки ру, здесь. https://www.banki.ru/products/creditcards/?from=lk. Здесь большой выбор. Банки ру дарят ещё и бонус за оформление карты. 🎉