«Раздолжнители»: кто это и в чём риск
Кредиты помогают не откладывать мечты, но иногда оборачиваются неподъёмным грузом. При неоднократных просрочках за дело берутся коллекторы, а вместе с ними появляются антиколлекторы — «раздолжнители», предлагающие взять проблемы с займом на себя. Это компании или частные лица, которые обещают переговоры с кредиторами, юридическую поддержку или даже выкуп долга у банка.
У любого «раздолжнителя» есть коммерческий интерес — бесплатно они не работают, и обычно чем больше долг, тем выше комиссия. В условиях, когда человек и так не может вовремя платить, дополнительные траты ложатся дополнительным грузом. При этом кредиторы и коллекторы заинтересованы в возврате долга и, как правило, открыты к диалогу. Законный способ выбраться из долговой ямы — банкротство: крайняя мера с множеством ограничений, но с официальным финансовым управляющим, который назначается судом и точно не является мошенником. Внесудебное банкротство через МФЦ бесплатно и не требует посредника, но доступно лишь в определённых законом случаях.
Миф о «лёгком» списании. Банкротство — законный способ списать долги, но у него много неприятных последствий: пока процедура длится и ещё пять лет после её окончания новые кредиты и займы взять вряд ли удастся. Многие антиколлекторы рекламируют банкротство как льготную госпрограмму, гарантирующую полное освобождение от долгов без потери имущества и доходов. Реклама банкротства без последствий запрещена — такие объявления выдают недобросовестных юристов или мошенников.
Распространённые схемы. «Плата за тишину»: человек, представляющийся адвокатом, берёт сумму, например 5000 рублей, чтобы коллекторы больше не беспокоили. Они действительно перестают звонить должнику — но начинают взаимодействовать с посредником, который просто не отвечает. Долг тем временем растёт за счёт пеней и штрафов, а когда терпение кредиторов иссякнет, они подадут в суд, и приставы взыщут долг, даже если для этого придётся распродать имущество. «Откуп малой кровью»: переговорщик предлагает заплатить лишь часть долга, обещая списание остального, — но чаще всего через короткий срок снова приходят уведомления об остатке, а штрафы и пени продолжали расти; в худшем случае посредник скрывается с деньгами. «Суперинвестиции»: антиколлектор предлагает передать ему сумму, которую обещает инвестировать в «очень доходные инструменты», чтобы за счёт прибыли погасить долги, — обычно такие помощники пропадают сразу после получения денег, а иногда закидывают часть суммы в счёт платежей, чтобы втереться в доверие и привлечь родных и друзей; это типичная финансовая пирамида.
Проверка и договор. Самостоятельно проверить квалификацию и честность юриста очень сложно. Если потенциальный представитель назвался адвокатом, можно попросить показать адвокатское удостоверение и найти его номер и имя в Государственном реестре адвокатов — единого реестра юристов нет. В любом случае ответственность за решения, принятые по совету юриста, лежит на самом человеке. Если взаимодействие с коллекторами доверено посреднику, простой доверенности на общение недостаточно: в договоре должны быть чётко прописаны функции и ответственность антиколлектора и порядок отчётности, иначе он может месяцами вести переговоры, а на долг будут начисляться штрафы и пени. Главная задача «раздолжнителя» — добиться реструктуризации или списания части задолженности, чтобы платежи стали по силам; если он договорится о погашении лишь части долга, важно, чтобы кредитный договор был расторгнут — только тогда можно быть уверенным, что больше ничего не должны.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Банковский вклад может приносить дополнительный доход, но для получателей адресной социальной помощи этот доход иногда имеет и обратную сторону. Если при назначении конкретной выплаты учитываются проценты по депозитам и накопительным счетам, они могут повлиять на право семьи получать поддержку.
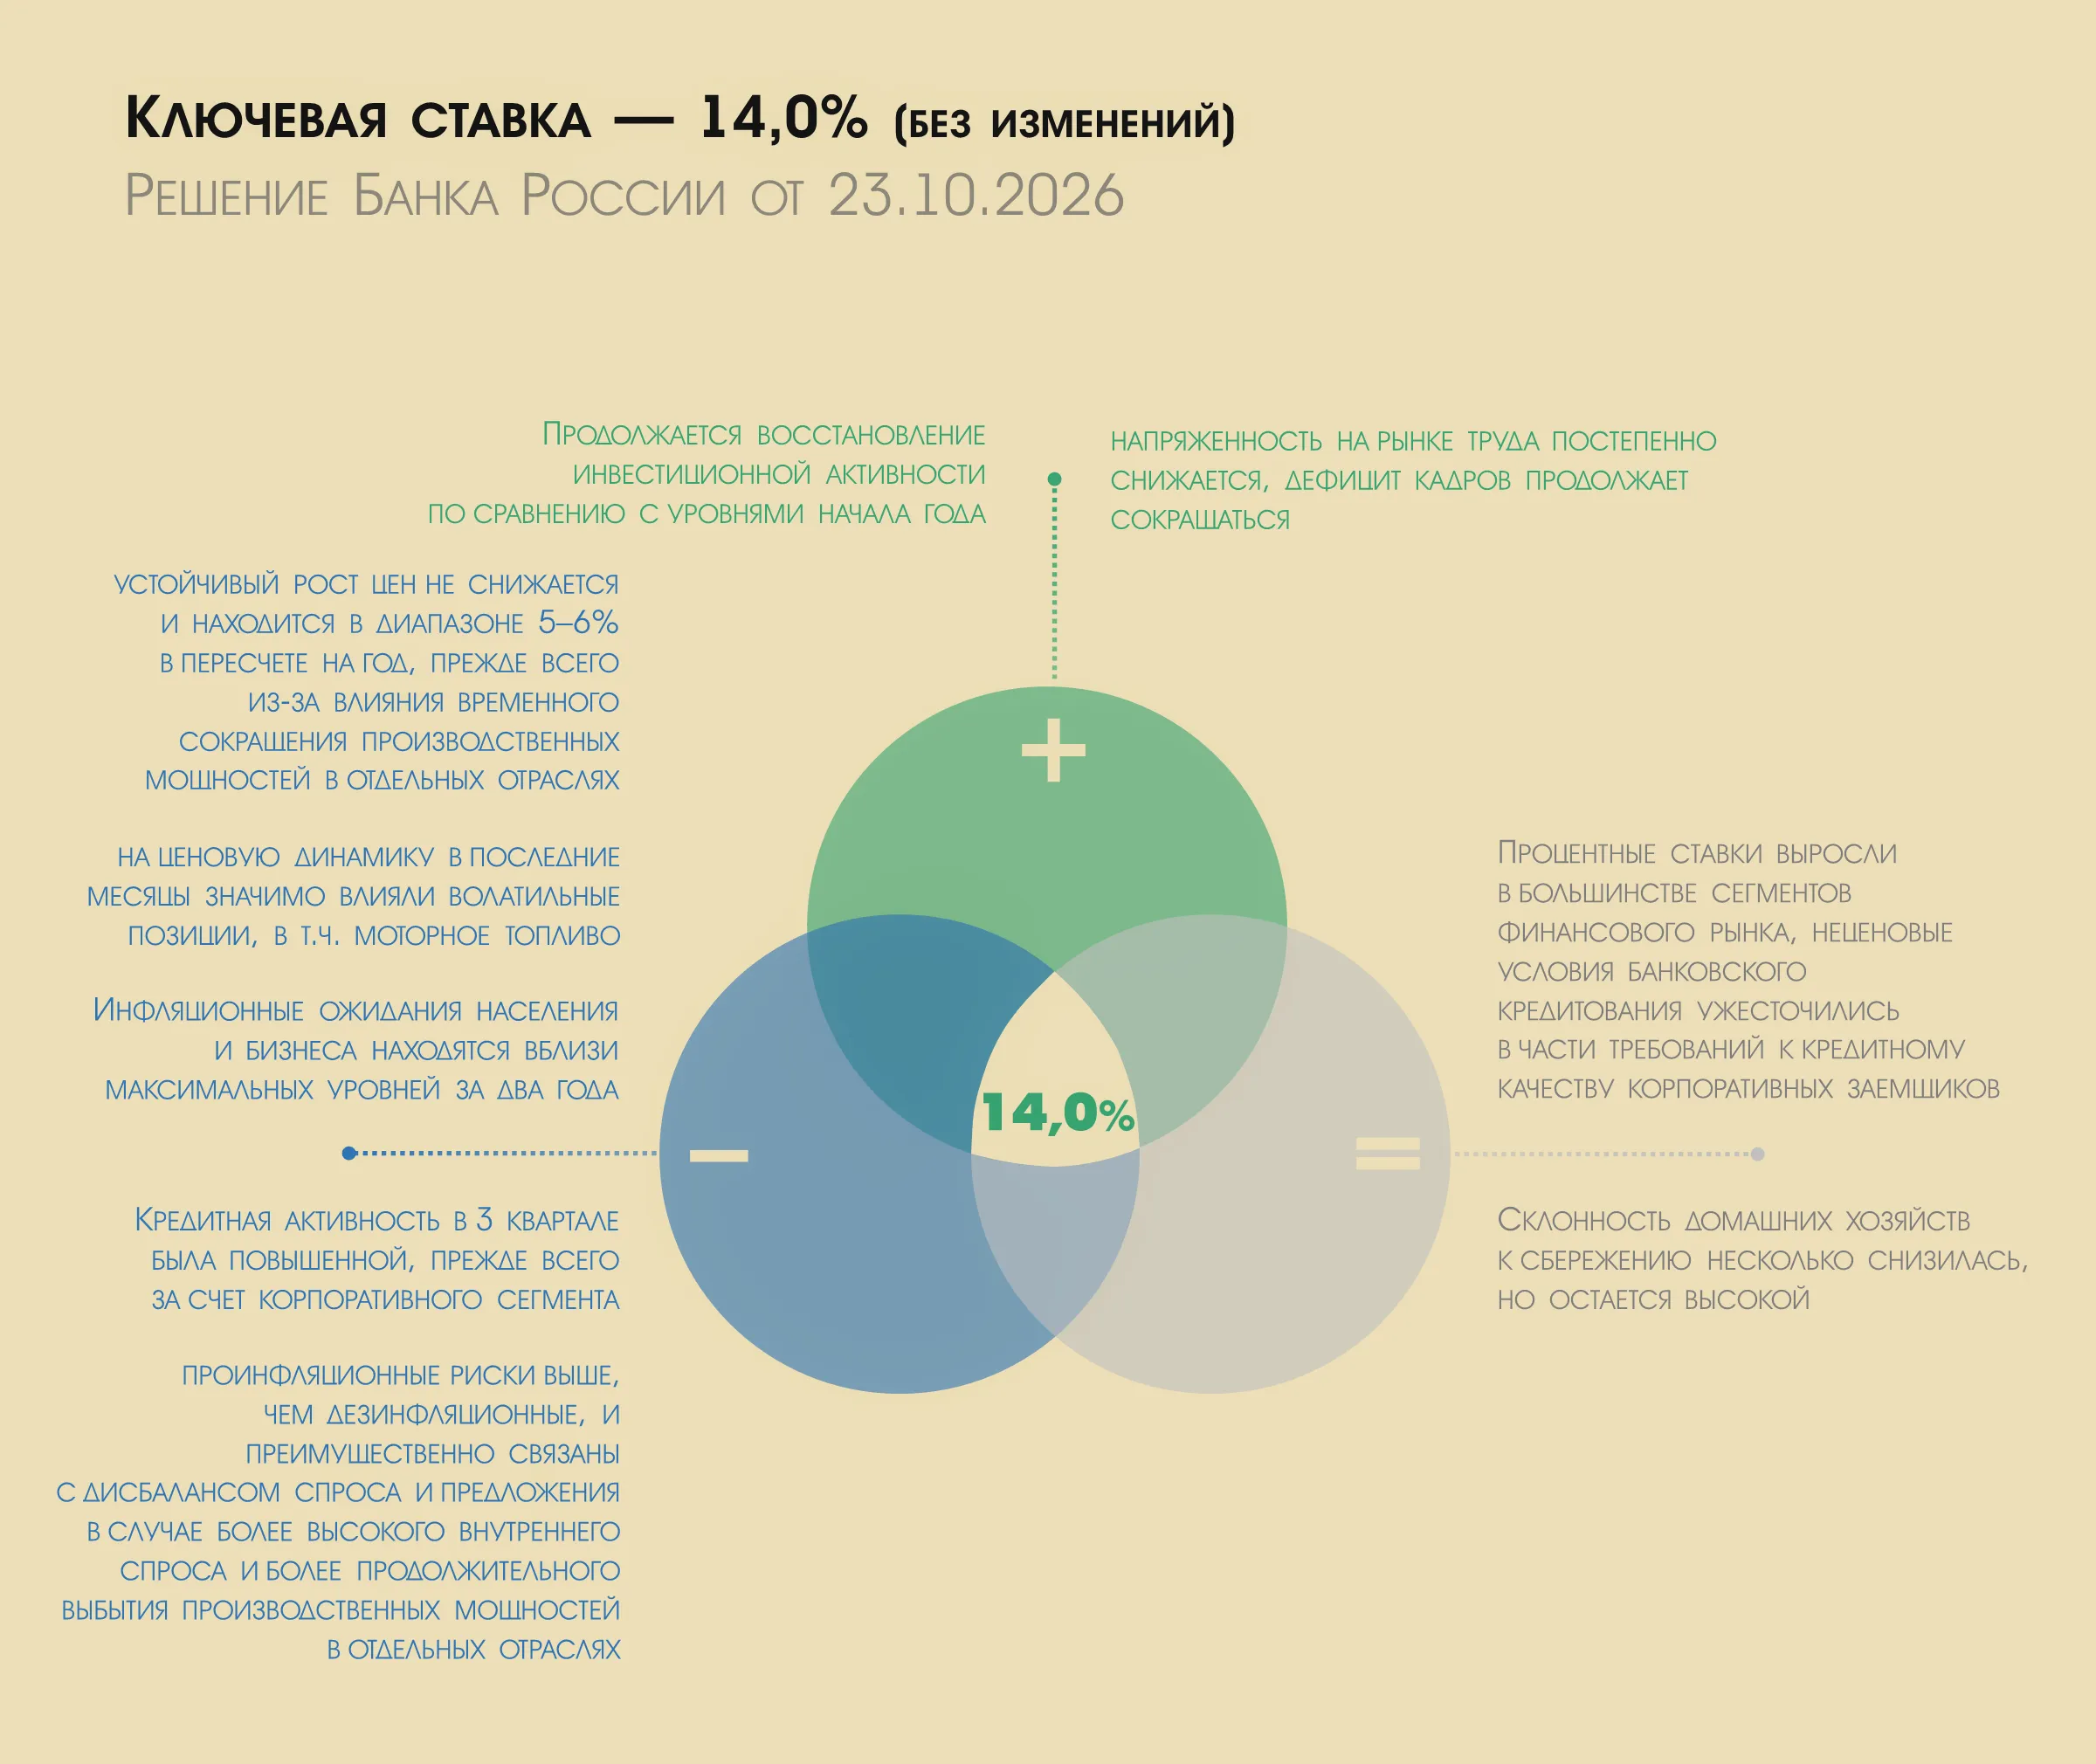
НА своём заседании, сегодня ЦБ РФ сохранил КС на прежнем уровне. В связи с чем, планируем вложения своих свободных денежных средств на вклады и НС по своим индивидуальным планам, без всяких изменений и корректировки.
Многие уверены, что если они никогда не брали крупных кредитов или всегда платили по счетам вовремя, то их кредитная история находится в идеальном состоянии. Я сам жил в этой иллюзии, пока ради интереса не запросил выписку из бюро кредитных историй. Оказалось, что для банков я выгляжу как довольно подозрительный клиент с кучей хвостов. Самое обидное, что испортить свой финансовый рейтинг можно на пустом месте, даже не подозревая об этом.
ЦБ снова оставил значение «ключа» на уровне 14%, как и прогнозировало подавляющее большинство аналитиков и экспертов рынка.
С 1 июля 2025 года люди с низкими доходами, получающие государственные пособия, могут открывать социальные вклады с максимальными ставками и особые социальные счета. По закону банки обязаны предоставлять по таким вкладам самые выгодные условия, а по соцсчетам — проводить платежи и переводы как по обычным карточным счетам и начислять процент на остаток.

Ак Барс Банк обновил требование к заемщикам по кредитной карте «115 дней»: минимальный возраст изменен с 20 до 21 года.
Инго Банк предлагает к выпуску дебетовую карту «ИнгоКарта UnionPay Diamond» для держателей в возрасте от 18 лет.
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась с переезда, а закончилась долгом, который я выплачивал почти год. Может, кому-то она поможет не наступить на мои грабли.
Вот такое сообщение получил из банка: «Приносим извинения за доставленные неудобства. Из предоставленных Вами скриншотов переписки в группе ВК, видим, что информацию Вам сообщили некорректную». И всё. Только извинения вместо какого-либо другого выгодного предложения.

Пожалуй, самый очевидный способ сохранить накопления и защитить их от обесценивания — положить всю сумму на один вклад под хороший процент. Вариант рабочий, но не без недостатков. Например, если деньги понадобятся раньше срока, придется досрочно закрывать вклад, что часто означает почти полную потерю начисленного дохода. Открывать только короткие вклады тоже не всегда удобно: после окончания срока деньги придется размещать заново, а условия на рынке к тому моменту могут измениться.