Как продать или купить ипотечную квартиру: главное
Ипотечная недвижимость находится в залоге у банка — это защита на случай, если заёмщик перестанет платить: кредитор сможет через суд забрать жильё и продать его, чтобы вернуть деньги. Поэтому свободно распоряжаться ипотечной квартирой нельзя: без разрешения банка Росреестр не зарегистрирует переход права собственности. Обычно банки одобряют продажу, если по итогам сделки долг будет полностью закрыт либо его возьмёт на себя покупатель. Ещё одно условие — расчёты проходят через ипотечный банк продавца, чтобы кредитор проконтролировал погашение или переоформление долга. Участие банка снижает риски всех сторон. Оплата возможна через счёт эскроу, аккредитив, банковскую ячейку или номинальный счёт.
Схема 1. Покупатель платит своими деньгами. Цена продажи должна быть не меньше остатка долга; если квартира подешевела и сумма не покрывает кредит, договориться с банком вряд ли получится. Покупатель и продавец при участии банка заключают договор купли-продажи, где прописывают стоимость, порядок расчётов и условия получения денег продавцом (часто достаточно регистрации перехода права в Росреестре, но могут быть и дополнительные требования — справки об отсутствии зарегистрированных жильцов и долгов по ЖКХ). После регистрации банк получает сумму на погашение ипотеки, продавец — остаток; кредит закрывается, залог снимается, покупатель становится полноправным владельцем. Схема безопасна для обеих сторон.
Схема 2. Банк переоформляет ипотеку с продавца на покупателя. Подходит, если у покупателя мало собственных средств. По умолчанию график платежей сохраняется, но можно попросить реструктуризацию. Переоформление выгодно, если текущие ставки по ипотеке выше, чем по кредиту продавца. Банк проверяет финансовое положение покупателя, но недвижимость проверять не нужно и новая оценка не требуется — сделка проходит быстро. Риск для покупателя — к нему могут перейти не только долг, но и штрафы и пени за просрочки прежнего заёмщика, поэтому до сделки важно выяснить у банка наличие просрочек или запросить свежую кредитную историю продавца. Если ставки упали, можно попросить банк перезаключить договор на новых условиях.
Схема 3. Покупатель берёт новую ипотеку. Нужны одобрение кредита на нужную сумму, собственные деньги на первоначальный взнос (обычно не менее 20%) и новая оценка жилья. Проще всего, когда покупатель занимает в том же банке, где ипотека продавца: кредитор уже одобрял недвижимость, залог переоформляется без трудностей, расчёты внутри банка быстрее. Если покупатель берёт кредит в другом банке, некоторые кредиторы взаимодействуют напрямую и обмениваются данными онлайн, но многие вообще не оформляют ипотеку на квартиры в залоге у других организаций либо отказывают после оценки.
Если банк против сделки с заложенным жильём. Сначала нужно освободить недвижимость от залога, а потом проводить сделку. Если владелец не может сам погасить долг, он может предложить покупателю внести аванс или задаток на сумму долга — но это рискованная схема: нельзя исключить, что продавец потратит деньги на другие цели, передумает продавать и откажется возвращать предоплату; восстановить справедливость можно только через суд. Использовать её стоит, только если остаток долга невелик и сравним со стандартным авансом либо если жильё покупается у родственников или хороших знакомых.
Как снизить риски. Перед сделкой стоит поискать информацию о продавце в реестре банкротств и на сайте приставов, попросить свежую кредитную историю. Можно нанять опытного юриста, риелтора или нотариуса либо воспользоваться юридическим сервисом банка, через который проходят расчёты. Самый надёжный вариант — полис титульного страхования: если сделку аннулируют, страховая компенсирует цену квартиры; лучше оформлять его в первые три года после покупки.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Кредиты помогают не откладывать мечты, но иногда оборачиваются неподъёмным грузом. При неоднократных просрочках за дело берутся коллекторы, а вместе с ними появляются антиколлекторы — «раздолжнители», предлагающие взять проблемы с займом на себя. Это компании или частные лица, которые обещают переговоры с кредиторами, юридическую поддержку или даже выкуп долга у банка.
Банковский вклад может приносить дополнительный доход, но для получателей адресной социальной помощи этот доход иногда имеет и обратную сторону. Если при назначении конкретной выплаты учитываются проценты по депозитам и накопительным счетам, они могут повлиять на право семьи получать поддержку.
НА своём заседании, сегодня ЦБ РФ сохранил КС на прежнем уровне. В связи с чем, планируем вложения своих свободных денежных средств на вклады и НС по своим индивидуальным планам, без всяких изменений и корректировки.
Многие уверены, что если они никогда не брали крупных кредитов или всегда платили по счетам вовремя, то их кредитная история находится в идеальном состоянии. Я сам жил в этой иллюзии, пока ради интереса не запросил выписку из бюро кредитных историй. Оказалось, что для банков я выгляжу как довольно подозрительный клиент с кучей хвостов. Самое обидное, что испортить свой финансовый рейтинг можно на пустом месте, даже не подозревая об этом.
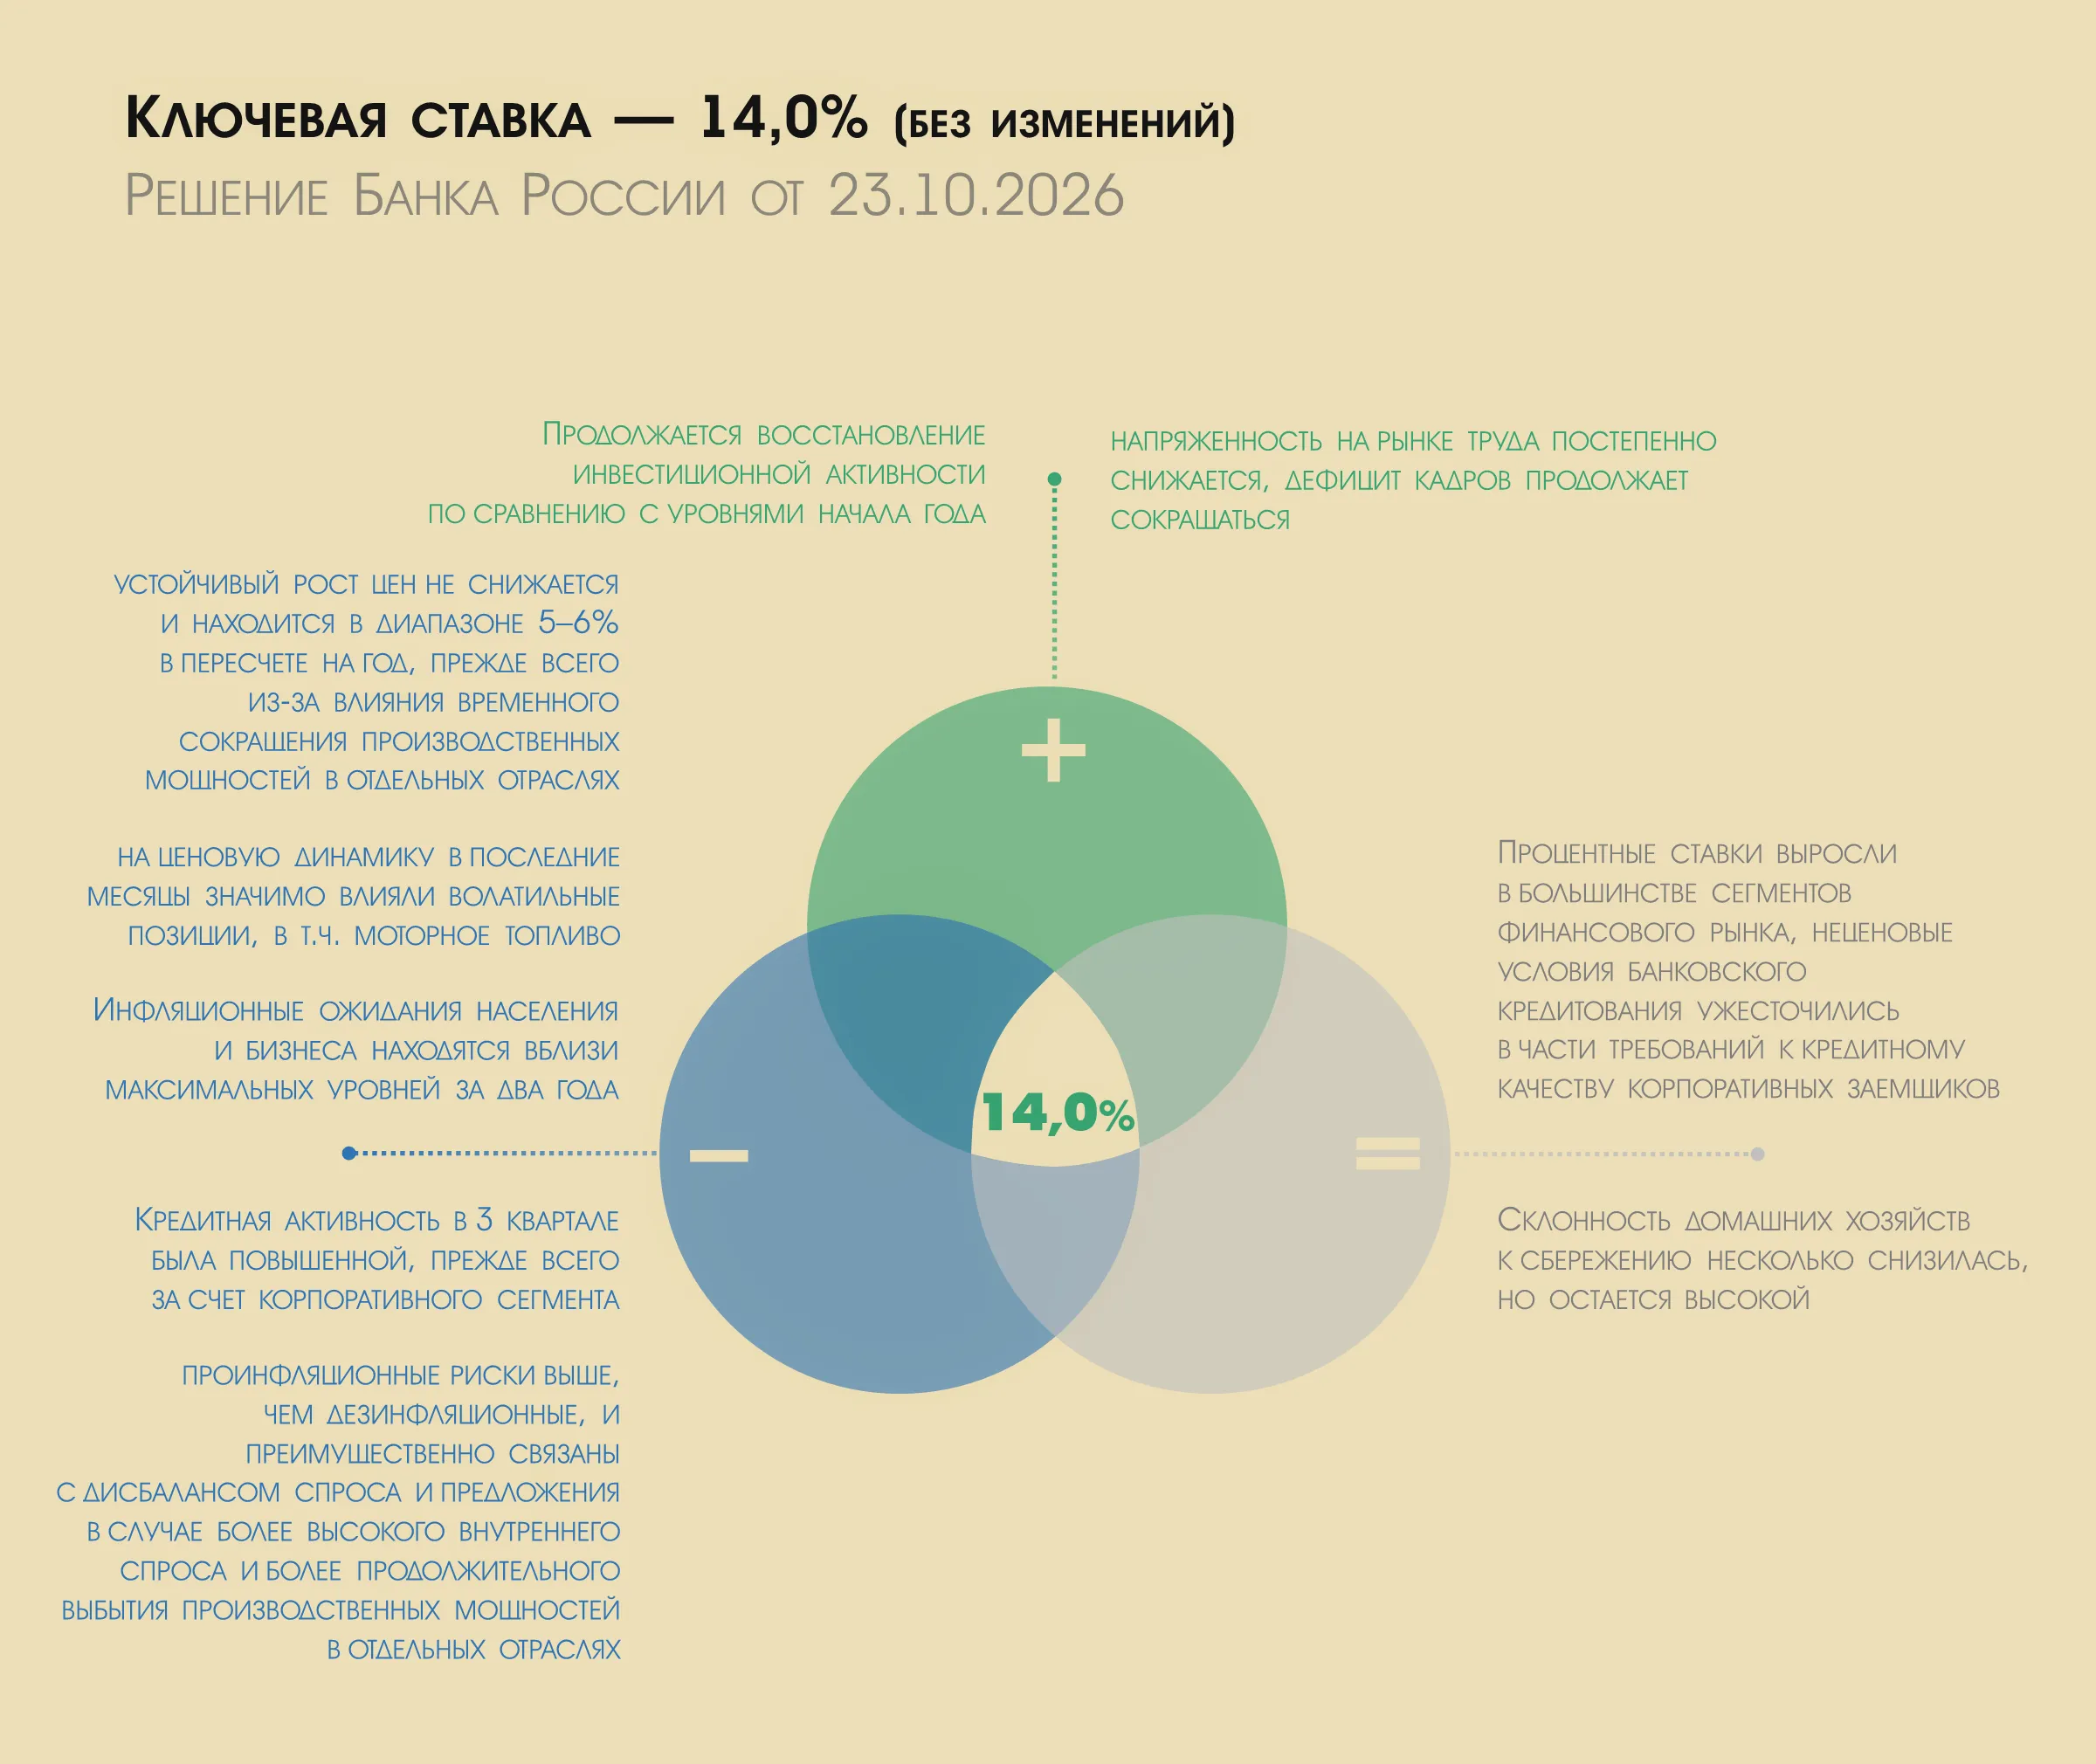
ЦБ снова оставил значение «ключа» на уровне 14%, как и прогнозировало подавляющее большинство аналитиков и экспертов рынка.
С 1 июля 2025 года люди с низкими доходами, получающие государственные пособия, могут открывать социальные вклады с максимальными ставками и особые социальные счета. По закону банки обязаны предоставлять по таким вкладам самые выгодные условия, а по соцсчетам — проводить платежи и переводы как по обычным карточным счетам и начислять процент на остаток.

Ак Барс Банк обновил требование к заемщикам по кредитной карте «115 дней»: минимальный возраст изменен с 20 до 21 года.
Инго Банк предлагает к выпуску дебетовую карту «ИнгоКарта UnionPay Diamond» для держателей в возрасте от 18 лет.
Здравствуйте, дорогие читатели! Хочу рассказать историю, которая началась с переезда, а закончилась долгом, который я выплачивал почти год. Может, кому-то она поможет не наступить на мои грабли.
Вот такое сообщение получил из банка: «Приносим извинения за доставленные неудобства. Из предоставленных Вами скриншотов переписки в группе ВК, видим, что информацию Вам сообщили некорректную». И всё. Только извинения вместо какого-либо другого выгодного предложения.