


Почему в кризис одни инвесторы богатеют, а другие продают в панике?
Часто мы думаем, что паника начинается на бирже. На самом деле, паника начинается у нас в голове, когда неопределенность становится сильнее нашего ощущения контроля, а поведение окружающих кажется убедительнее собственного финансового плана.
Представьте двух
абсолютно одинаковых инвесторов. У них одинаковый капитал, доход, горизонт и
стратегия. Рынок падает на 20%.
Первый думает: «Я закладывал такую волатильность. Мои цели не изменились. Резерв есть. Продолжаю
действовать по плану».
Второй открывает чат,
читает «всё падает», думает «ага, это только начало», читает «я уже продал» и
через несколько часов сливает портфель в убыток.
Финансовая информация была одинаковой. Разными были эмоциональные состояния.
Почему мы так реагируем? Мы привыкаем не к реальности, а к поведению окружающих. Когда рынок долго растет, мы воспринимаем это как норму. Когда падает - ждем, что падение продолжится. Тревога заражает соседние темы: падают акции, и нам кажется, что рубль рухнет, банки лопнут, а деньги лучше держать под матрасом. Проблема в одном сегменте кажется угрозой всей системе.
Как защитить свой капитал и нервы? Финансовое планирование - это не просто выбор хороших активов, это проектирование поведения. Нам нужно заранее понять самих себя.
Вот 5 правил
финансового плана в кризис:
1️⃣ Определите риск заранее. Не в процентах, а в реальных
рублях. «Если портфель в 5 млн снизится до 3,5 млн, то я знаю, что делаю».
2️⃣ Имейте резерв. Финансовая подушка - это ваша
психологическая защита и резерв для краткосрочных потребностей.
3️⃣ Знайте, что меняет стратегию. Не «если станет страшно», а
«если изменится финансовое состояние эмитента или моя инвестиционная гипотеза».
4️⃣ Не решайте в информационном шуме. 50 сообщений в час ≠
понимание ситуации. Возвращайтесь к своему плану.
5️⃣ Репетируйте кризис заранее. Письменно ответьте себе: «Что
я буду делать, если портфель упадет на 10%, 20%, 30%?».
Хороший план отвечает не только на вопрос «Что покупать?», но и на вопрос «Что я буду делать, если всё пойдет не так?».
Задача финансового планирования - создать такую систему, в которой эмоции можно испытывать, но они не могут разрушить ваш финансовый план.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

А вы знали, что инвесторов разделили на неквалифицированных и квалифицированных еще в 2007 году, чтобы защитить новичков от рисковых вложений? При этом современная система категоризации была существенно расширена законом, принятым в 2020 году: он закрепил деление на две категории и ввёл тестирование для неквалифицированных инвесторов перед покупкой ряда сложных инструментов. Обязательное тестирование начало действовать с 1 октября 2021 года.
Приобретать ценные бумаги с потенциалом роста

Мы создаём капитал не ради цифр на банковском счёте.
Давно хотел попробовать инвестировать, но откладывал: казалось, что для этого нужно разбираться в сложных терминах и заполнять гору документов. В итоге решил начать с брокерского счёта в Т-Банке — в основном потому, что уже пользовался приложением банка.

Друзья, на этих выходных Мосбиржа не проводит дополнительную сессию: на фондовом и срочном рынках техработы на промышленном полигоне, так что торгов в субботу и воскресенье нет. Пока рынок стоит, подведу итоги и посмотрю, что нас ждёт. Впереди отчёты компаний, решение ФРС по ставке и первое чтение бюджета — скучно точно не будет)

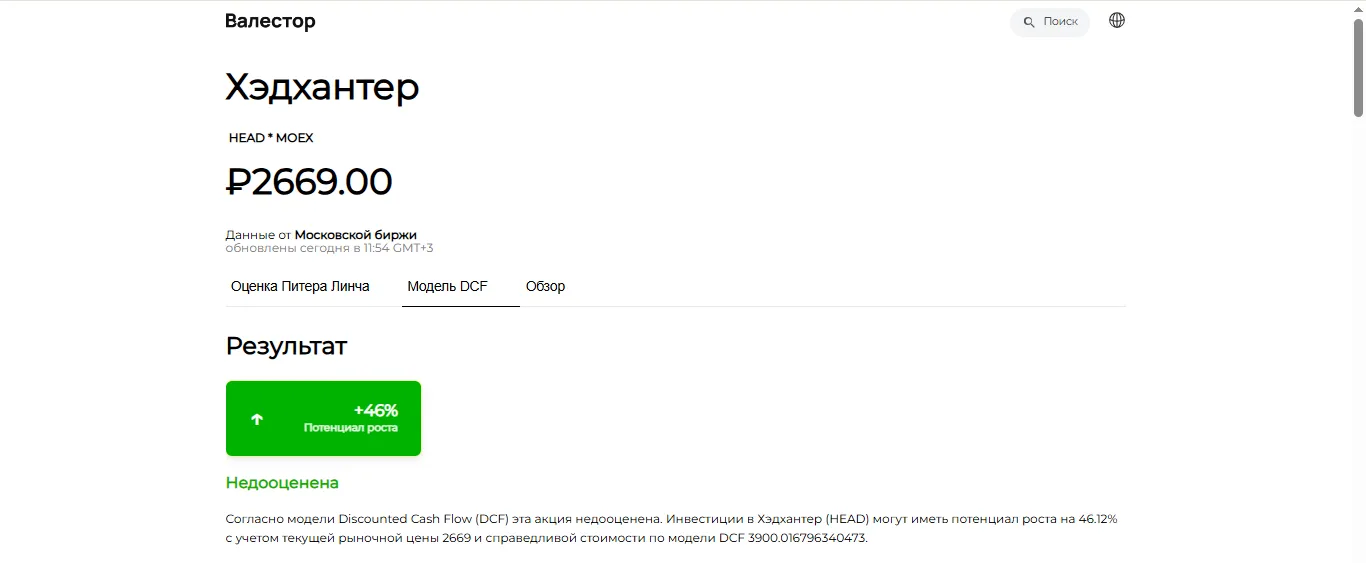
Сколько может стоить компания, если учитывать денежные потоки, которые она способна генерировать в будущем? Один из способов ответить на этот вопрос - метод дисконтированных денежных потоков, или DCF (Discounted Cash Flow).
Раньше особо не следил за своими расходами. Получал зарплату, оплачивал коммунальные услуги, покупал продукты, необходимые вещи для дома, а оставшиеся деньги тратил по мере необходимости. Иногда удавалось что-то отложить, но системного подхода к накоплениям у меня никогда не было.
Привет! Мой последний пост здесь назывался «Плохие новости. Налоги.» и вышел 15 октября 2024-го. После этого я пропал на два года. Самое время посмотреть, чем всё закончилось)
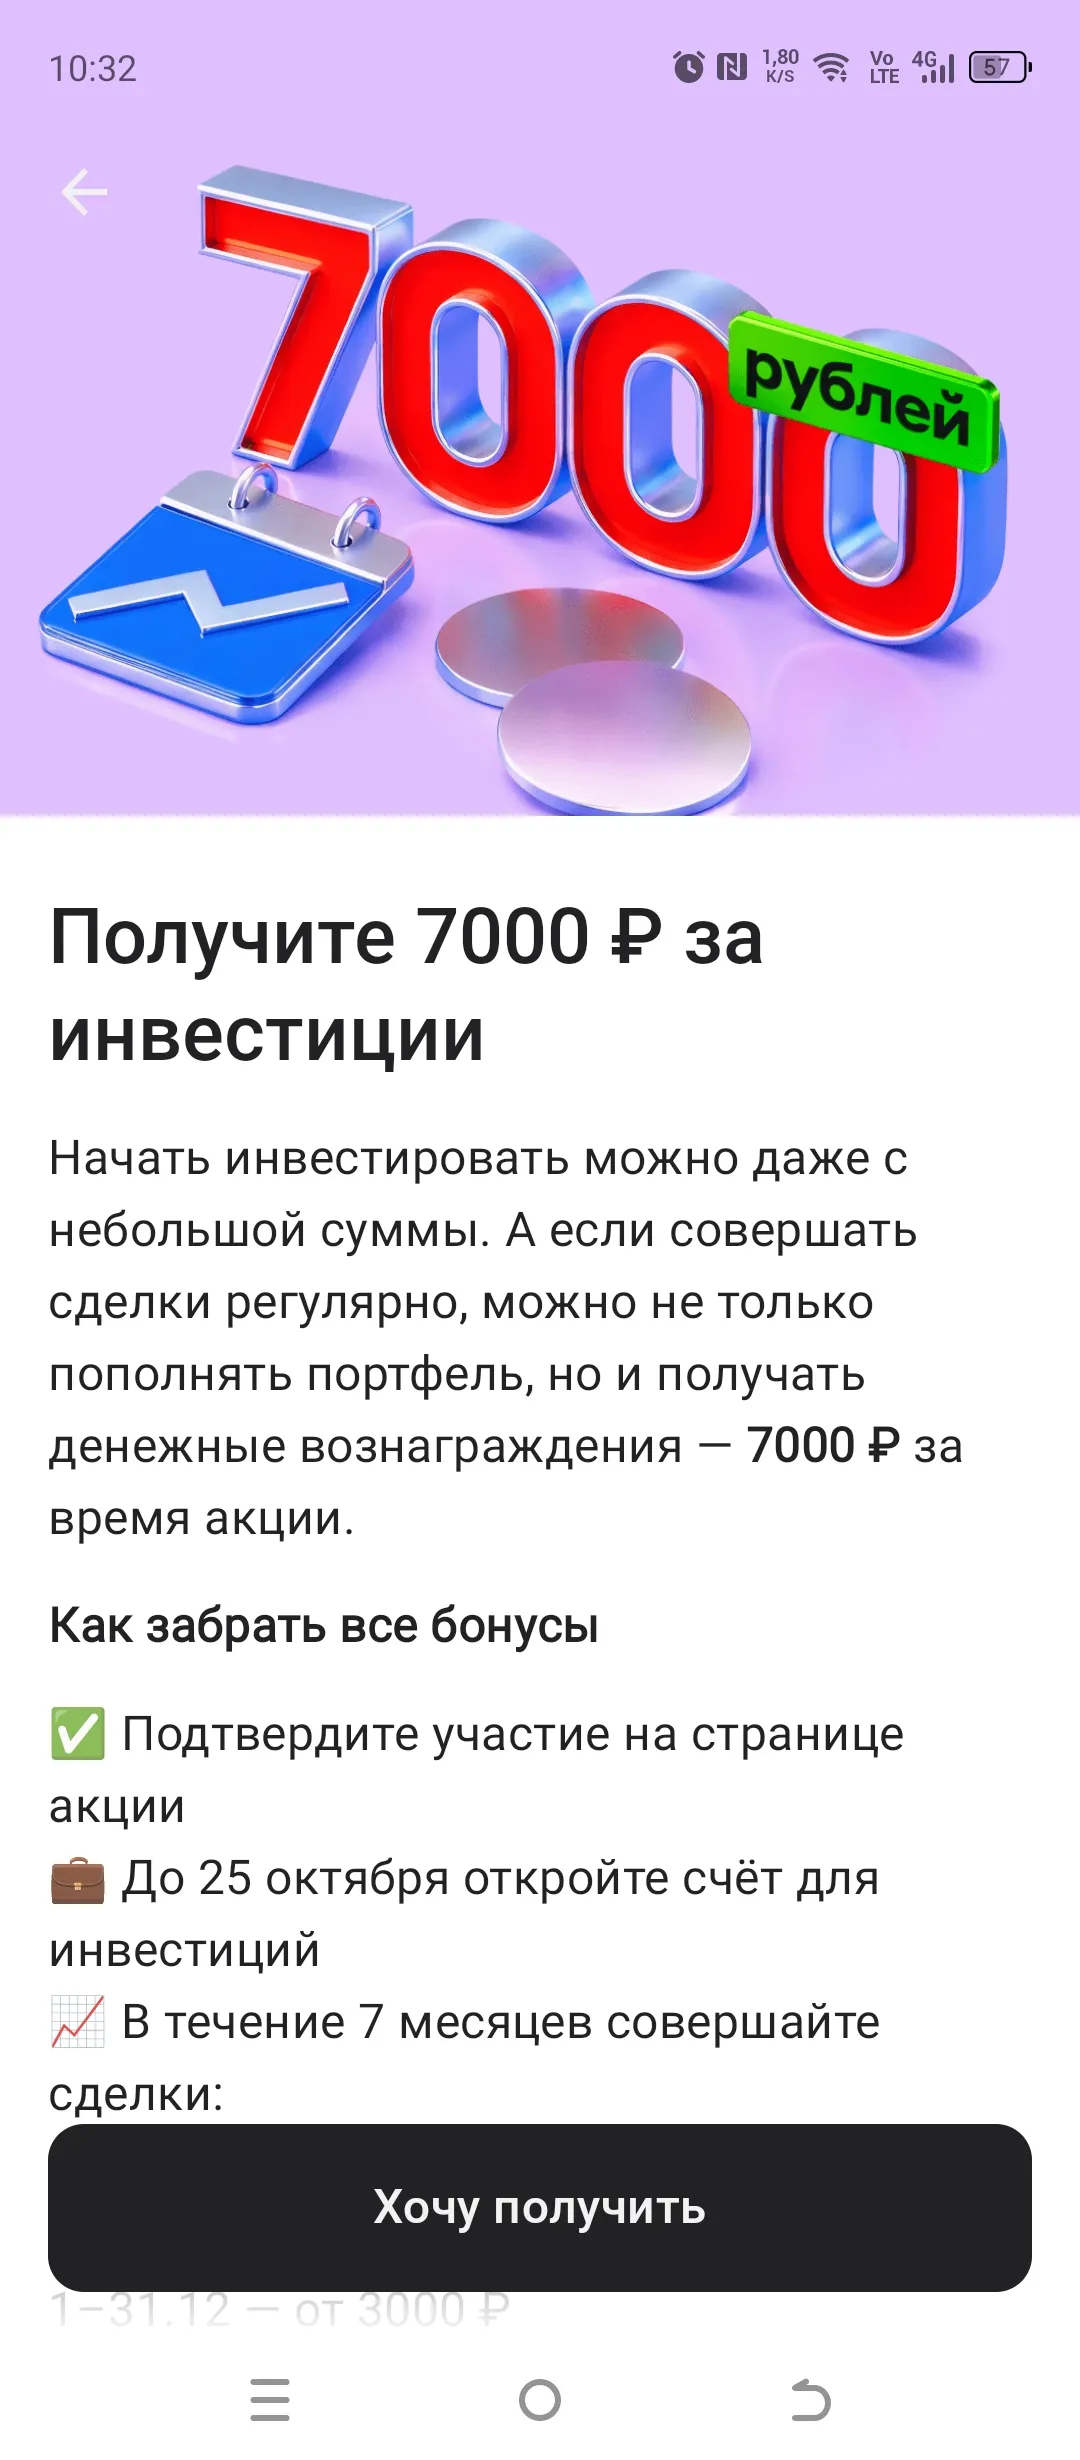
Сегодня узнал в приложении Альфа-Банка, что на данный момент действует акция в" Альфа инвестициях ". Она называется " Получите 7000₽ за инвестиции ".
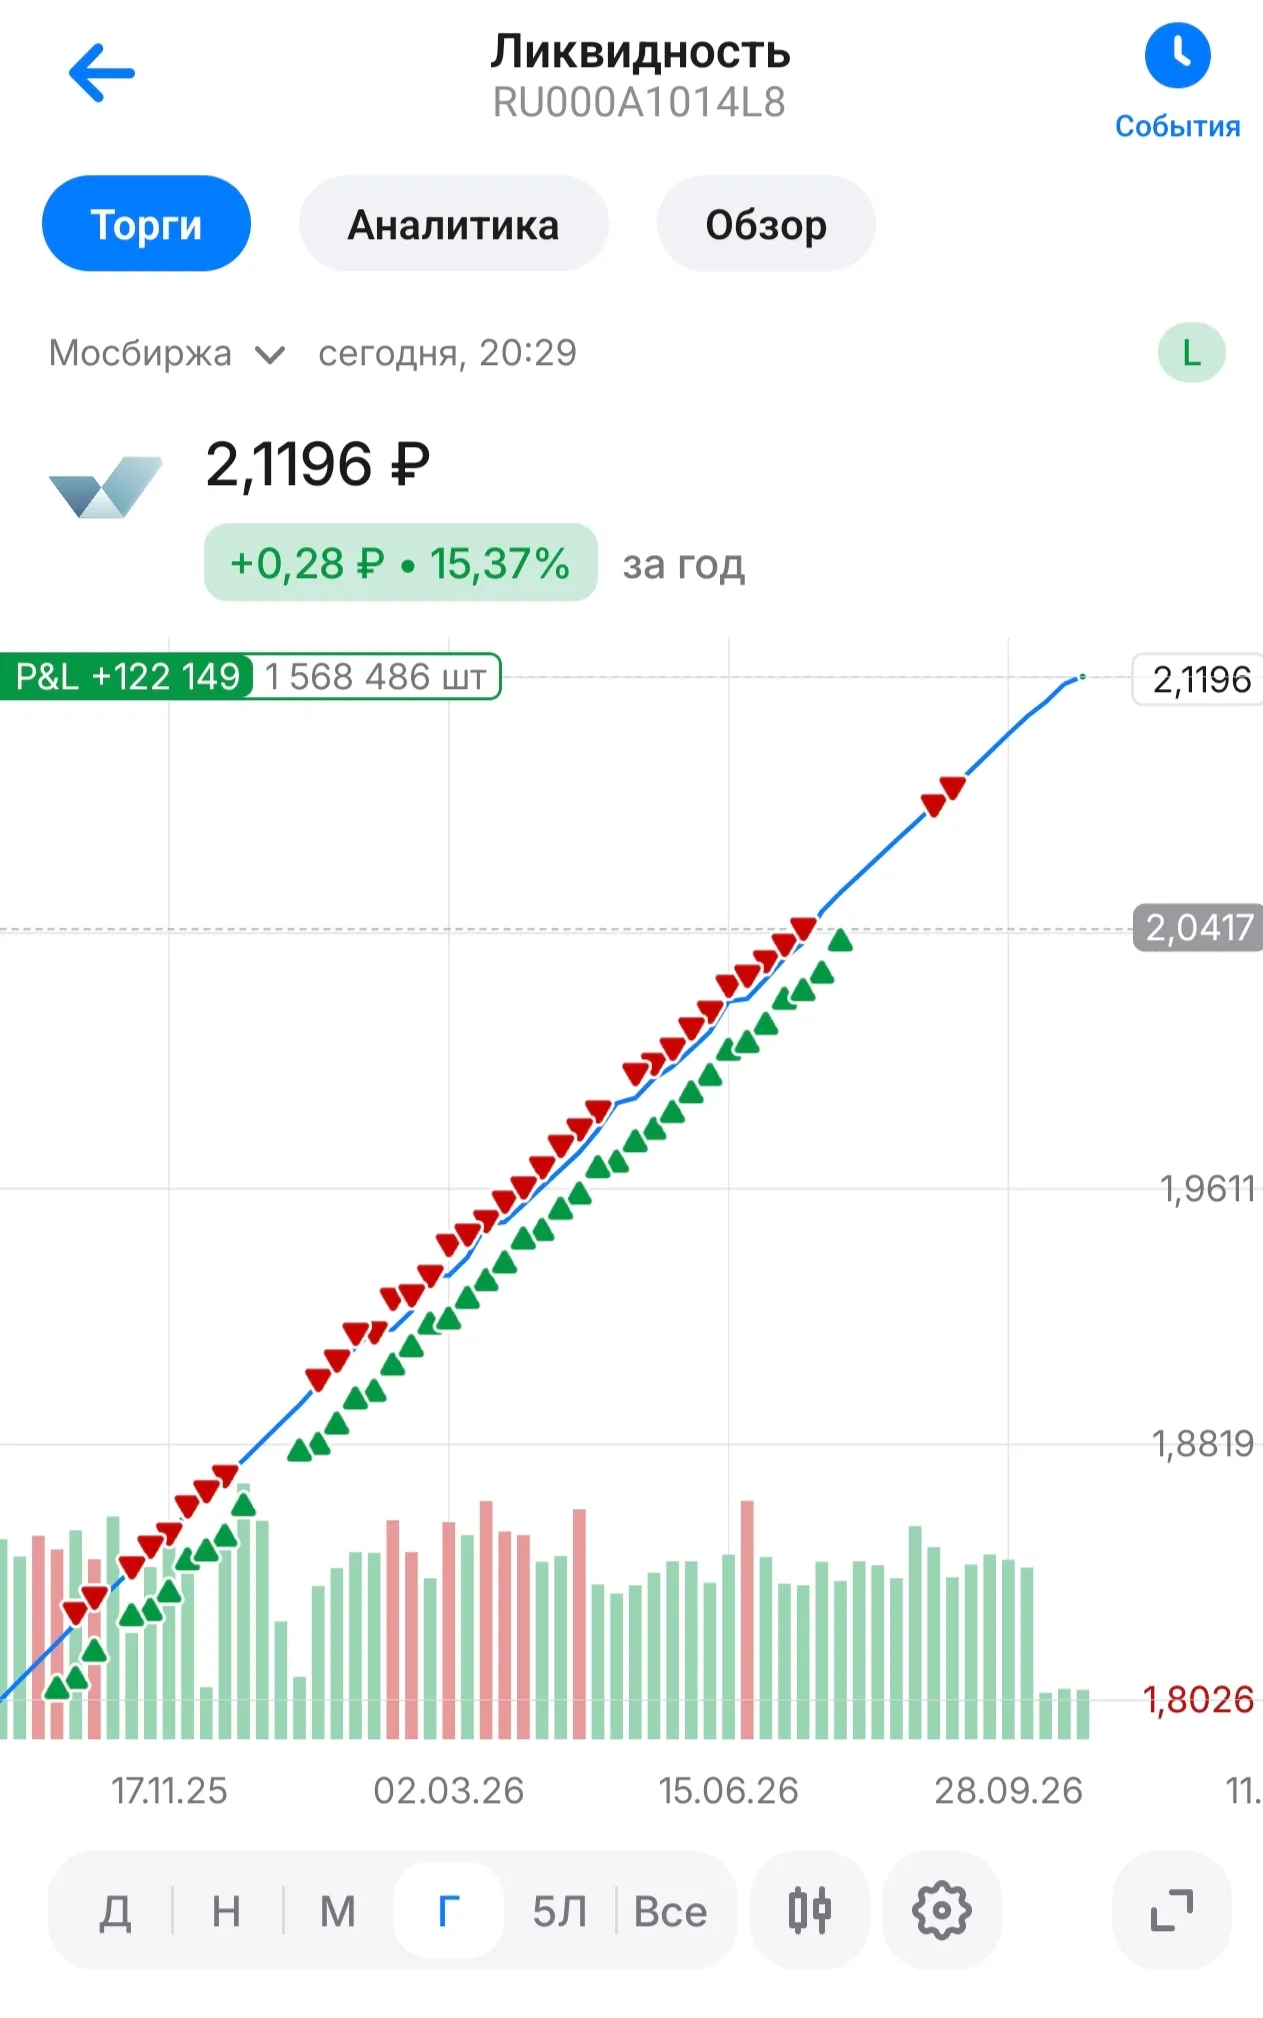
Акция «Спокойный старт» — 5 месяцев гарантированного дохода. Присоединится к акции возможно с 1 октября по 31 декабря 2026 года. На новые покупки паев фонда «Ликвидность» при выполнении условий акции, 35% годовых в первый месяц. Для участия необходимо каждый месяц пополнять счет и покупать паи фонда «Ликвидность». Новые деньги участвуют в акции, а предыдущие покупки продолжают работать в фонде. Как работает акция: Пример при ежемесячной покупке паев на 50 000 ₽


Данный материал носит исключительно информационный характер и не является индивидуальной инвестиционной рекомендацией.