


Как сэкономить в отпуске: основные способы
Организовать хороший отдых можно даже с ограниченным бюджетом — главное подойти к вопросу с умом.
Жильё. В пик сезона отельные номера по приемлемым ценам найти трудно. Владельцы квартир и частных домов нередко предлагают варианты существенно дешевле гостиниц — особенно выгодно для большой семьи или компании. Частное жильё зачастую просторнее, в нём обычно есть кухня, так что удаётся сэкономить на кафе, а соседство с местными позволяет лучше почувствовать колорит. Безопаснее подбирать апартаменты через популярные сайты бронирования — они проверяют объект перед размещением объявления и публикуют отзывы.
Скидки. Если ищете гостиницу или санаторий, стоит посмотреть акции в купонаторах — сервисах, собирающих выгодные предложения. Иногда по купонам можно забронировать жильё со скидкой до 80%, выгодно поесть, сходить в театр или парк аттракционов. Правда, не всегда удаётся найти купоны на нужную дату или конкретное место. Скидки бывают и у организаторов развлечений: для детей и пенсионеров билеты часто дешевле, а многодетные семьи в России могут бесплатно посещать федеральные музеи и выставки.
Экскурсии. Во многих городах проводятся бесплатные или недорогие обзорные экскурсии — о них можно узнать в информационных центрах для туристов (обозначаются вывеской с буквой «i»). Там часто бесплатно дают карты, брошюры и скидочные флаеры. Многие музеи раз в месяц устраивают дни свободного посещения, правда, в такие дни бывает многолюдно. Ещё одна экономичная опция — городской маршрут с аудиогидом; гида можно поискать и на агрегаторах экскурсий, где есть отзывы.
Сувениры. В центре города, аэропортах и на вокзалах ценники на сувениры всегда завышены. Лучше заранее выяснить, где продаются товары местных производителей по адекватным ценам, а за национальными деликатесами — поспрашивать местных о рынках и фермерских лавках. Бюджет и время на шопинг стоит выделить сразу.
Питание. Выбирать заведения наугад рядом с популярными туристическими местами — верный способ ударить по бюджету, причём качество там не всегда соответствует ценнику. Лучше заранее составить список кафе с доступными ценами и отметить их на карте. В ресторанах стоит спрашивать про бизнес-ланч — комплекс блюд часто дешевле. Самый бюджетный вариант — покупать продукты в магазине или на рынке и готовить самостоятельно.
Транспорт. Во многих городах действуют единые карты оплаты для разных видов транспорта — это выгоднее, чем платить за каждую поездку отдельно; на карту можно закинуть сумму или записать абонемент. Общественный транспорт, аренда велосипеда или самоката обычно экономичнее, но для компании из трёх-четырёх человек аренда машины или такси иногда оказывается выгоднее.
Планирование. Лучше всего от лишних трат защищает продуманный план. Стоит выяснить, когда в выбранном месте наибольший наплыв туристов, — возможно, отпуск в межсезонье обойдётся дешевле. Билеты и жильё, купленные за несколько месяцев, часто стоят меньше, чем ближе к дате. Иногда пакетные туры оказываются выгоднее самостоятельной оплаты жилья, билетов и еды. В небольших городах стоит взять наличные помельче, за границей — заранее купить валюту. Если роуминг дорогой, выгоднее местная сим-карта с интернетом или бесплатный Wi-Fi, но открытые сети грозят утечкой данных.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Каждый месяц одно и то же: зарплата пришла - и через неделю уже «ой, а где деньги?». Потом кредитка, потом «ну ничего, в следующий раз точно буду контролировать». И так по кругу уже третий год.

Когда семья получает ВНЖ, разговор обычно идёт о документах, жилье и школе. Про запас денег на непредвиденные случаи вспоминают позже, часто уже в момент, когда он нужен. А после переезда подушка устроена сложнее, чем дома: расходы в одной валюте, часть доходов в другой, счета в двух странах и банки, которые ещё не очень хорошо вас знают. Расскажу, как я советую подходить к этому вопросу.
Многие мои клиенты переезжают, не меняя работу. Компания остаётся прежней или зарегистрирована в третьей стране, а сотрудник получает ВНЖ и открывает местный счёт. Первые поступления зарплаты кажутся обычной операцией, но банк иногда видит в них вопрос. Перевод задерживают, просят документы, а человек не понимает, что сделал не так. Расскажу, как банк смотрит на такие деньги и как подготовиться заранее.
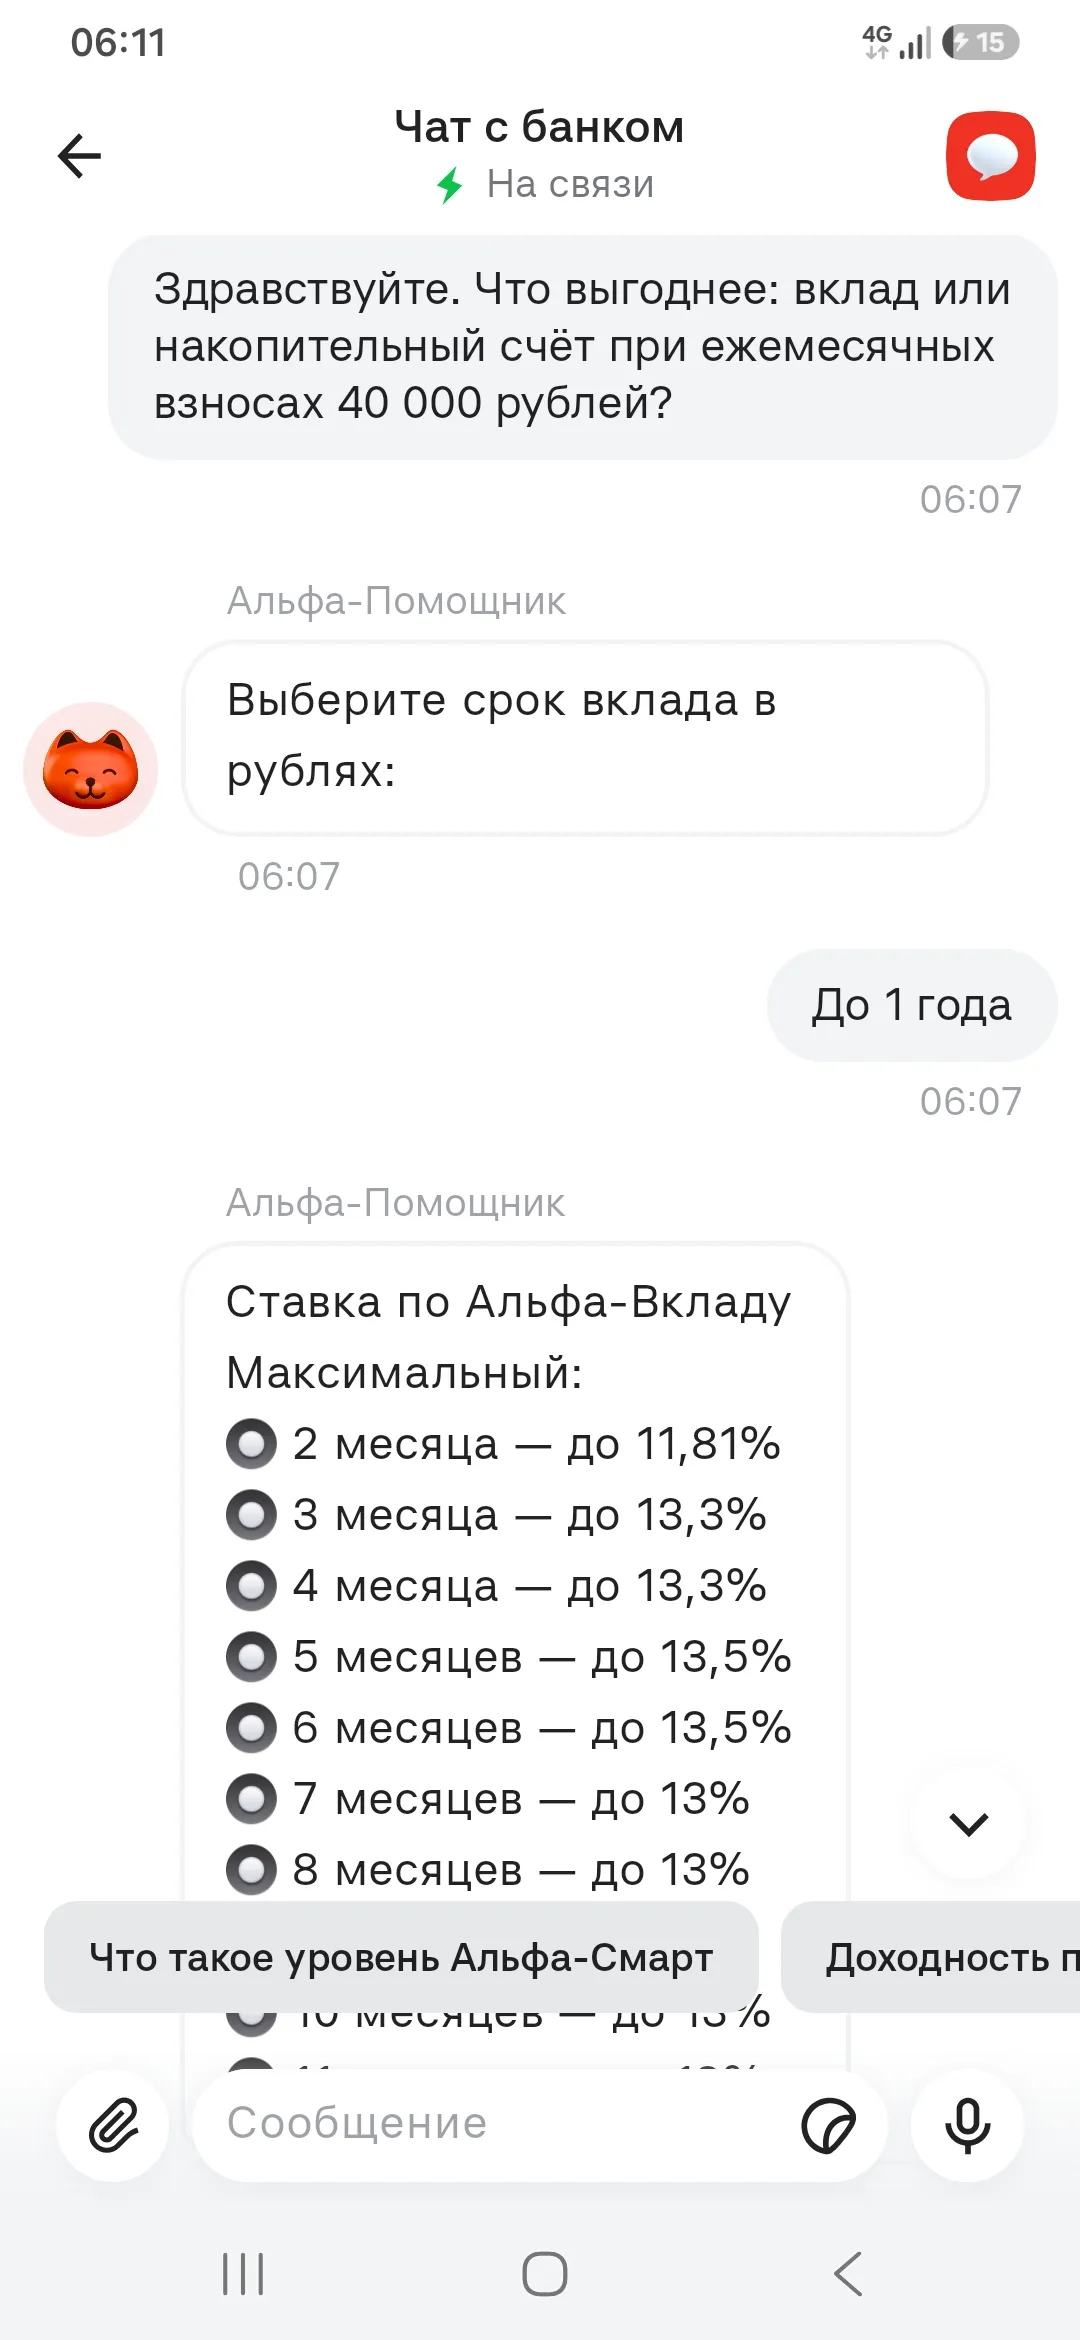
06.11 обратился в чат поддержки в приложении Альфа‑Банка, чтобы понять, куда лучше откладывать по 40 000 рублей ежемесячно — на вклад или на накопительный счёт. Диалог вёл Альфа‑Помощник, и он сразу дал структурированную картину без лишней воды.Сначала бот показал условия по Альфа‑Вкладу Максимальный: ставки до 13,5% на 5–6 месяцев, минимальную сумму 50 000 ₽ и опцию выбора счёта для начисления процентов. Дальше перешёл к накопительному счёту: чётко обозначил, что ставка зависит от ключевой...

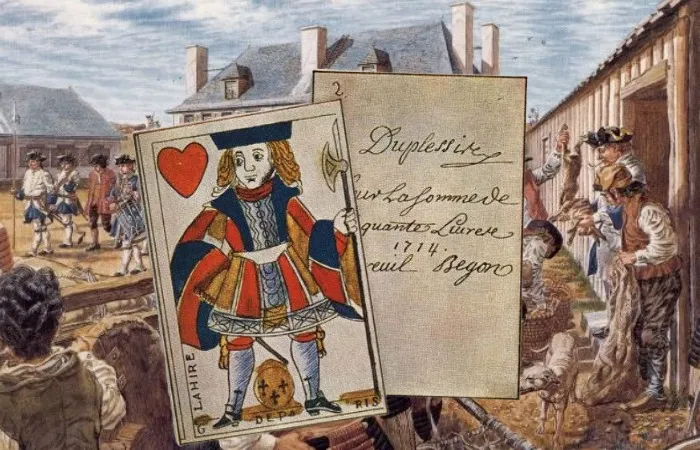
Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.
Квартиру я сдавал года три, и всё это время честно платил НДФЛ. Раз в год заполнял декларацию, отдавал 13% государству и чувствовал себя законопослушным гражданином. А потом знакомый риелтор спросил, зачем я плачу так много, если можно платить 4%. Я задумался и полез разбираться. Оказалось, что переплачивал я прилично.

Я недавно сел и реально посчитал, сколько денег утекает просто из‑за того, что я не пользуюсь тем, что банк и так предлагает. Оказалось, подписки в банках — это не про «навязать лишний сервис», а про вполне конкретные цифры: кешбэк, надбавки к ставке, бесплатные переводы. И в октябре 2026 года вариантов хватает. Расскажу, какие подписки реально стоят внимания — и как не слить деньги на то, что тебе вообще не нужно.

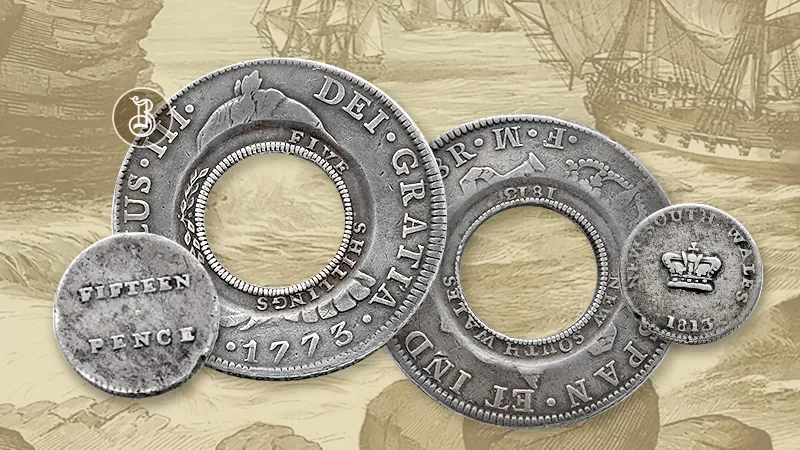
Иногда проблема не в том, что денег нет как ценности, а в том, что их физически не хватает для повседневных расчётов. Именно с такой ситуацией столкнулась в начале 19 века британская колония Новый Южный Уэльс. Решение, которое нашли власти, оказалось настолько нестандартным, что вошло в историю как один из самых ярких примеров финансовой изобретательности.
Столкнулся с ситуацией, которая меня, мягко говоря, удивила.
Подрабатывать я начал давно, ещё до того, как это стало мейнстримом. Брал заказы по вечерам и на выходных, деньги приходили на карту, и поначалу меня это полностью устраивало. А потом один клиент попросил чек, и я задумался: а как я вообще выгляжу со стороны налоговой? Спорить с системой не хотелось, и я решил оформить самозанятость. Оказалось, что это не только просто, но и выгодно.