


Чем скидка по дебетовой карте МТС Банка Скидка Везде лучше кешбэка
Недавно моя коллекция банковских карт пополнилась дебетовой картой Скидка Везде от МТС Банка. Пользоваться ей мне очень понравилось, и вот почему.
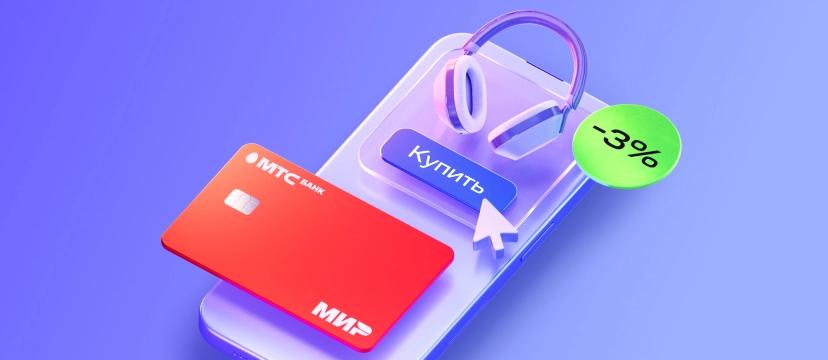
По карте предоставляется скидка 1% при оплате в офлайн магазинах и 3% на покупки в онлайн магазинах.
Скидка предоставляется сразу в момент покупки. Вы оплачиваете сумму, предусмотренную чеком онлайн-магазина, а с карты списывается сумма на 3% ниже.
Фактически это равноценно получению кешбэка рублями в момент покупки сразу на карту, что мне ещё не встречалось у других банков.
Во-первых, кешбэк обычно начисляется в следующем месяце после покупки, а как известно, деньги сегодня дороже, чем та же сумма завтра.
Во-вторых, у многих банков предусмотрены дополнительные усложнения, например:
- Кешбэк можно перевести в рубли только после накопления определённой суммы баллов,
- Кешбэк можно только списать на покупки в определённых категориях,
- Кешбэк можно использовать только как скидку на одном маркетплейсе,
- Кешбэк можно использовать в качестве скидки только в нескольких магазинах-партнёрах,
- Для начисления кешбэка надо потратить по карте определённую сумму за месяц,
- При начислении кешбэка происходит округление суммы покупки до 100 руб.,
- Кешбэк не начисляется на покупки ниже 300 руб.
По карте Скидка Везде можно сразу сэкономить деньги без танцев с бубнами.
Привожу условия по карте.
- Скидка 3% на покупки
на маркетплейсах, в Интернет-магазинах и любых мобильных приложениях в первые два месяца. В дальнейшем, чтобы сохранить скидку в следующем месяце, надо за месяц сделать 10 покупок от 100 ₽. - Скидка 1% на остальные покупки, а также на покупки онлайн при невыполнении условий выше.
- Бесплатный выпуск.
- Бесплатное обслуживание при совершении 5 покупок за месяц или наличии кредита или вклада в МТС Банке, иначе – 99 рублей в месяц.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

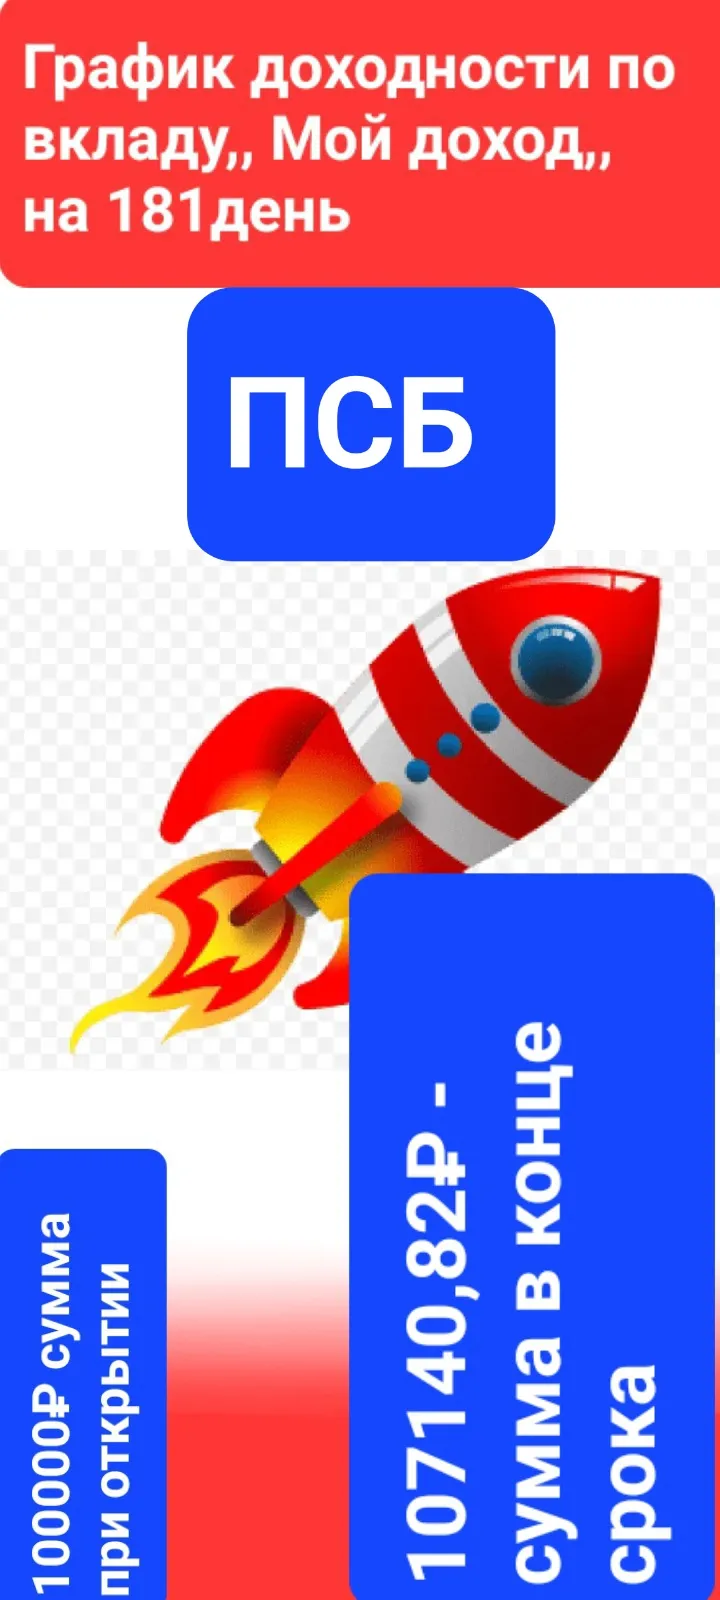
Банк ПСБ , существенно поднимает % ставки по вкладу ,, Мой доход,, с 30.10 , но при открытии этого вклада в офисе , а не в дистанционном формате. На сроках: 91день- 14,3% , 181день- 14, 4%. Я остановился , более детально,при анализе сравнения, на более высокой ставке - 14, 4% , на сроке 181день и успешно открыл данныйвклад на сумму - 100000 рублей, что принесёт мне по итогу, в дату, окончания срока этого договора депозита доход в сумме - 7140, 82 рубля , из расчёта - 3...
Всем привет! Мы тут в сообществе часто обсуждаем, как выгоднее пользоваться банковскими картами. И на днях я столкнулась с проблемой, когда дело дошло до действительно крупной траты.
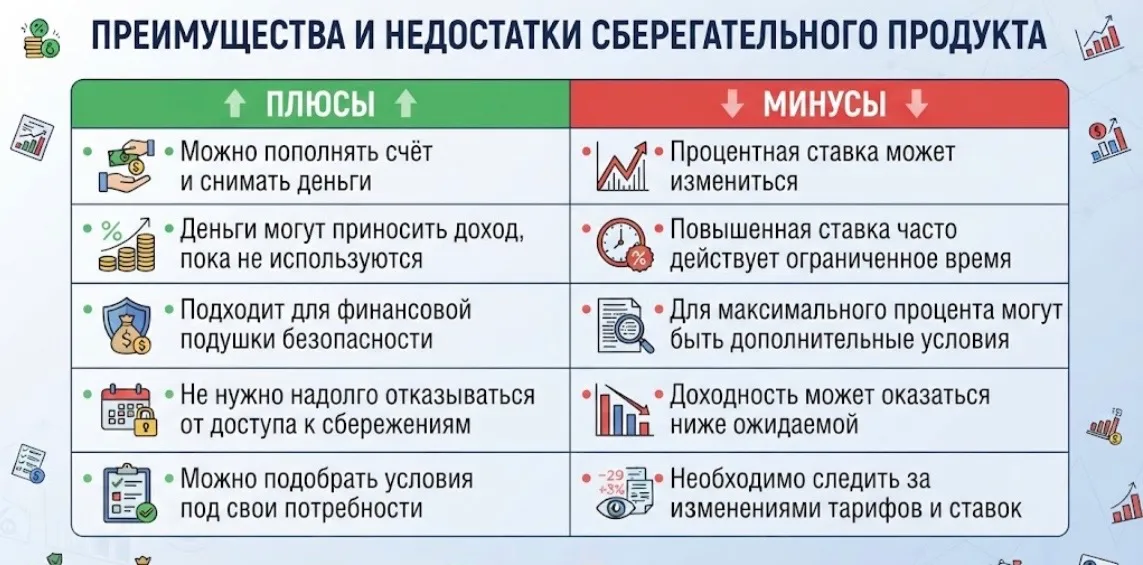
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...

Как ваш банк объясняет новые правила удержания налога по вкладам
Долгое время у нас в семье в семье велись споры по поводу бытовых расходов. Мы с мужем оба работаем, но при покупке продуктов или оплате коммуналке постоянно возникала путаница. Кто-то забывал скинуть свою долю, а в конце месяца мы гадали, куда ушли деньги. Решением проблемы стал переход на общую семейную карту.
При нынешних высоких станках по вкладам и накопительным счетам в сети появилось много советов о том, как бесплатно зарабатывать на банках. Суть схемы простая - берешь кредитную карту с длинным льготным периодом, снимаешь или переводишь с нее деньги без комиссии, кладёшь их на ежедневный остаток под хороший процент, а в конце грейс-периода возвращаешь все обратно. Я решил опробовать эту карусель на себе и быстро понял, сколько ловушек скрывают за собой такие лёгкие деньги.

Ещё недавно банки радовались притоку средств на срочные депозиты. Во втором квартале 2025 года вкладчики принесли им 1,3 триллиона рублей. Год спустя картина перевернулась. Во втором квартале 2026 года чистый отток со срочных вкладов составил 208 миллиардов рублей. Это не говорит о том, что у людей закончились сбережения. Это говорит о том, что держать деньги в «замороженном» виде стало неинтересно.

Ещё недавно схема была почти автоматической: получаешь зарплату на карту и сразу идут плюшки: бесплатное обслуживание, снятие без комиссии, повышенный кешбэк. Казалось, сам статус «зарплатная» уже даёт право на бонусы. А к октябрю 2026 года эта логика перестала работать. Теперь банк смотрит не на статус, а на то, реально ли ты пользуешься картой.
Когда меняешь работу, почти всегда встаёт вопрос: в каком банке открывать зарплатную карту. На первый взгляд разница между предложениями небольшая, но на практике условия могут отличаться заметно. Я проходил через это дважды и выработал для себя список критериев, которым теперь пользуюсь.