


Банки поднимают ставки по накопительным счетам: что стоит за этим движением
С 1 ноября несколько крупных банков одновременно улучшили условия по накопительным счетам. Один из них повысил приветственную ставку по счёту с начислением процентов на минимальный остаток с 14,2% до 14,7% годовых. Базовая ставка при этом осталась на уровне 6%. Другой банк ещё в конце октября предложил 14,5% на минимальный остаток до 1 млн рублей в первые два месяца. Третий держит планку в районе 13% на ежедневный остаток без каких-либо дополнительных условий. Это не разовое повышение, а согласованное движение рынка.
Почему банки пошли на это именно сейчас
- Пауза в снижении ключевой ставки. Регулятор 23 октября второй раз подряд сохранил ставку на уровне 14% годовых. Рынок ждал продолжения цикла снижения, но этого не произошло. Банки, которые рассчитывали на более дешёвые деньги в ближайшем будущем, вынуждены активнее конкурировать за средства вкладчиков.
- Переток средств с долгосрочных вкладов. Люди не хотят замораживать деньги на год или два, когда ситуация меняется быстро. Они перекладывают сбережения в инструменты, которые позволяют забрать средства в любой момент. Чтобы удержать эти деньги внутри банка, приходится предлагать конкурентные условия по накопительным счетам.
- Конкуренция за новых клиентов. Повышенные ставки чаще всего действуют в первые два-три месяца или распространяются только на новых клиентов. Это маркетинговый ход: банк привлекает человека выгодным предложением, а затем рассчитывает, что он останется и после окончания промо-периода.
В чем суть для вкладчика
Появилась возможность получать высокий процент без заморозки средств. Накопительный счёт с ставкой около 14,7% годовых на минимальный остаток - это уровень, который ещё недавно был доступен только по срочным вкладам. При этом деньги остаются доступными. Но условия могут быть ограничены по времени и сумме. Приветственная ставка часто действует только первые два месяца, после чего опускается до базовой. А базовая может быть в два раза ниже. Поэтому важно смотреть не только на рекламную цифру, но и на то, что будет после окончания промо-периода. Не стоит закрывать текущие вклады ради нового счёта без расчёта. Если срочный вклад уже открыт под хорошую ставку, досрочное расторжение почти всегда означает потерю начисленных процентов. Иногда выгоднее дождаться конца срока, чем гнаться за более высокой ставкой по счёту.
Важно
Накопительный счёт - это не вклад. У него нет фиксированной ставки на длинный срок. Доходность может меняться. Он хорош для денег, которые могут понадобиться, и для ситуаций, когда важна гибкость. Но для долгосрочных целей вклад с понятными условиями может оказаться надёжнее.
Повышение ставок - это временная мера. Банки реагируют на текущую ситуацию, а не меняют свою политику навсегда. Как только ключевая ставка начнёт устойчиво снижаться, условия по накопительным счетам могут снова измениться.
Сравнивать нужно не только процент, но и правила. Минимальный остаток, срок действия повышенной ставки, условия пополнения и снятия. Всё это влияет на реальную доходность сильнее, чем цифра в рекламе.
Ноябрьское повышение ставок по накопительным счетам - это ответ банков на паузу Центробанка и переток средств с долгосрочных вкладов. Для вкладчика это шанс получить более высокий процент без потери доступа к деньгам. Но выгодные условия часто ограничены по времени, а базовая ставка может оказаться скромнее. Поэтому решение стоит принимать не по рекламной цифре, а по тому, насколько условия подходят именно вам. Деньги должны работать, но не за счёт гибкости, которая может понадобиться в любой момент.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Пока банки спорят о ставках и запускают промовклады, вкладчики сами незаметно переписали правила игры. Главный тренд 2026 года - деньги уходят туда, где их можно забрать в любой момент. За девять месяцев объём розничных сбережений в банках вырос на 2% и превысил 67,4 триллиона рублей. При этом почти весь прирост - около 94% - пришёлся на накопительные счета. Впервые за десятилетия срочные вклады оказались на вторых ролях.

В 2026 году в России произошёл неожиданный разворот. После нескольких лет, когда все говорили о переходе на безналичные платежи, объем наличных денег в обращении снова начал расти. В сентябре он увеличился на 370,9 миллиарда рублей. Это на 14,5% меньше, чем в августе, но все равно заметная сумма. А за август прирост составил 434 миллиарда. Глава Минфина Антон Силуанов прокомментировал ситуацию, назвав рост наличных цикличным явлением. По его словам, текущее увеличение - временное, и вскоре оно...

С первого квартала 2027 года Банк России ограничивает выдачу долгосрочных кредитов на автомобили. Если сейчас можно растянуть выплаты на 10 лет, то скоро такие программы станут редкостью или вовсе исчезнут. Регулятор объясняет это рисками, которые накапливаются и для банков, и для самих заёмщиков.
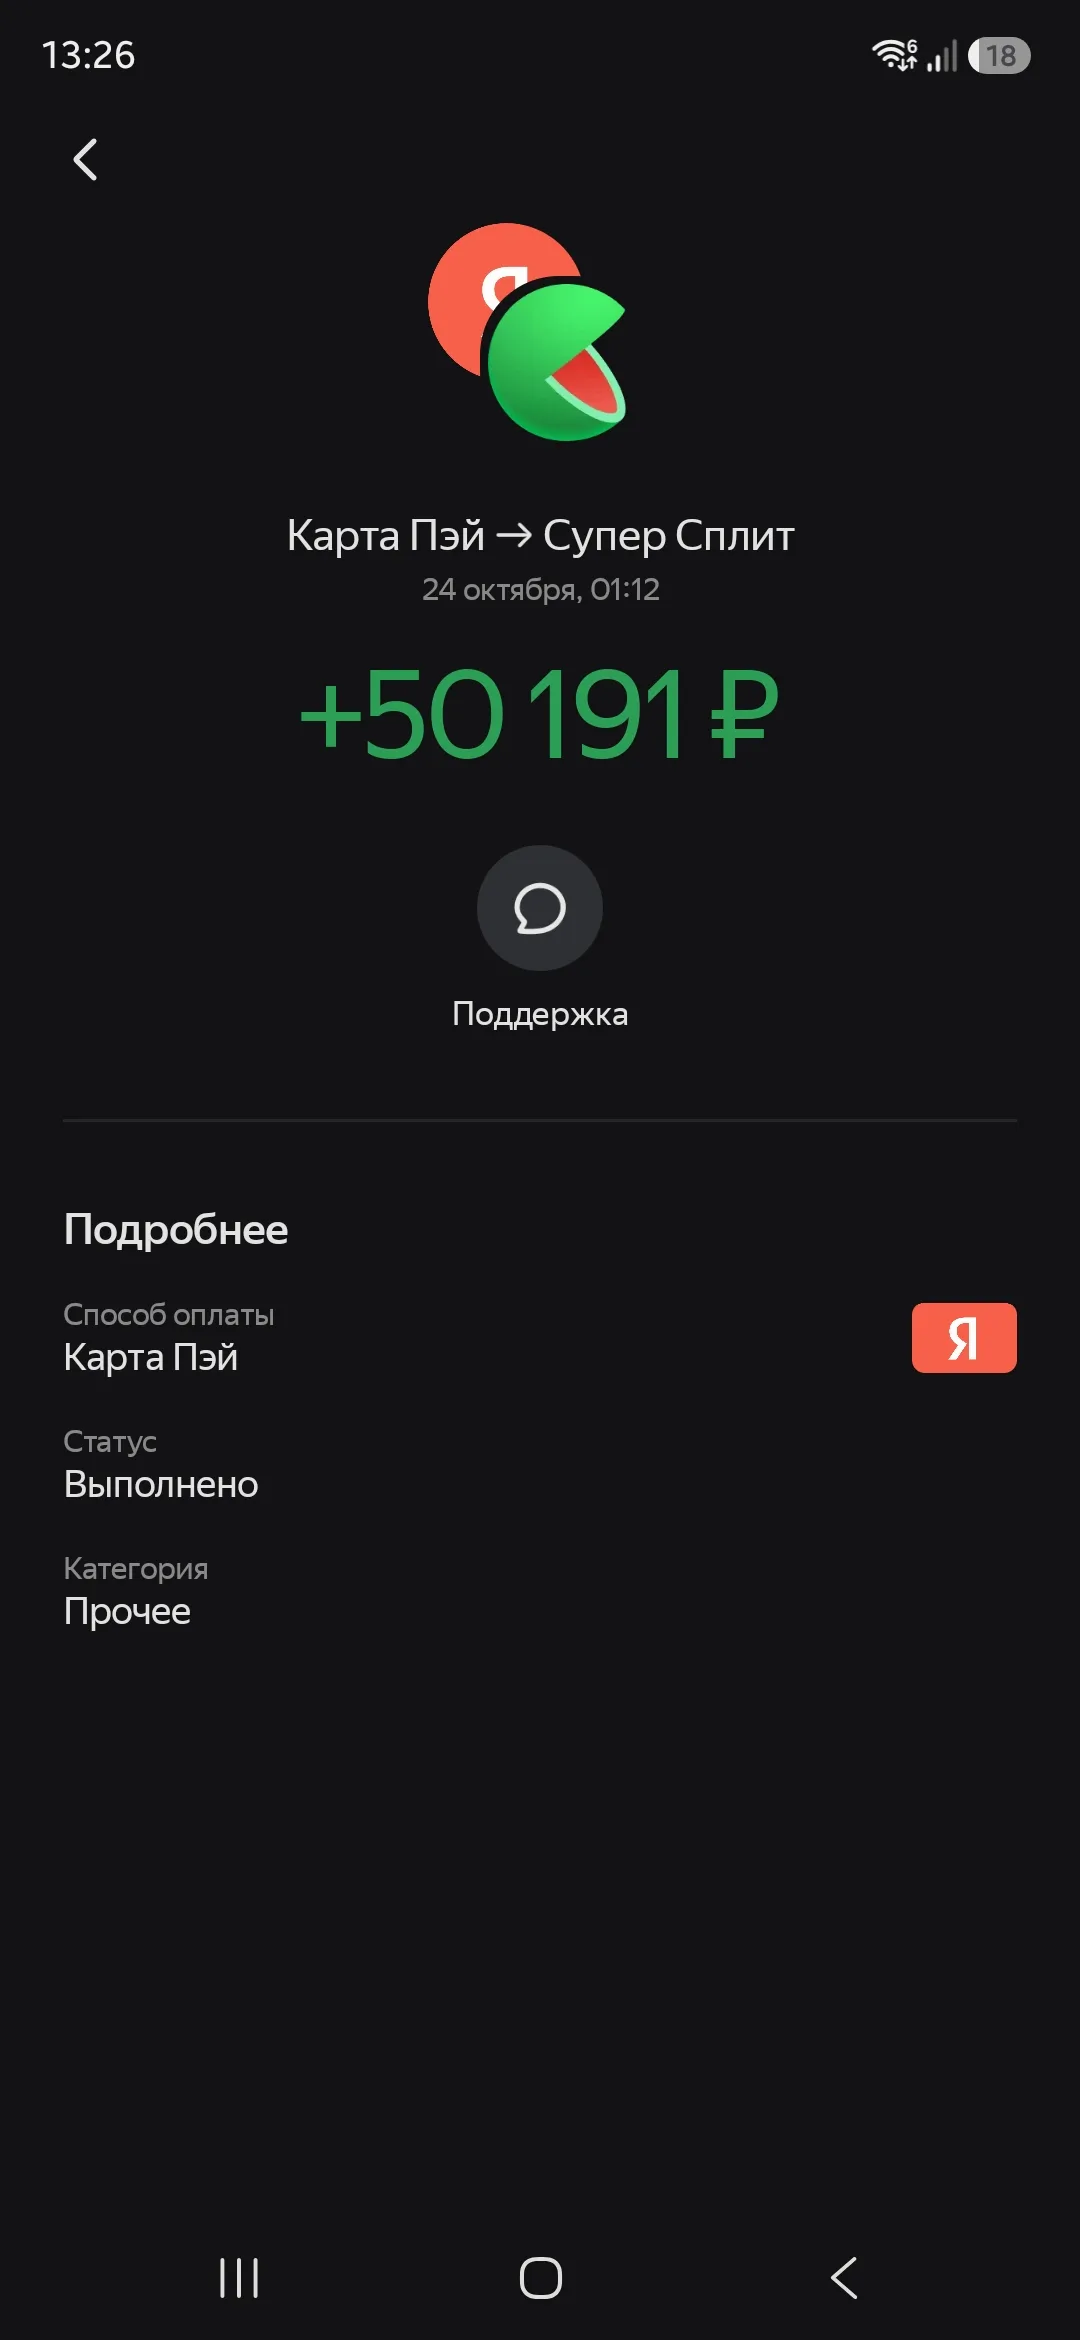
У меня супер сплит на 250 000 рублей, с разделением платежей на 2 части. 17числа каждого месяца с привязанной карты происходит списание в счет яндекс сплита, нО 17 октчбря что-то пошло не так. Дадже те кто добросовестно пользовался сплитом просрочил его в момент сбоя. У меня был платеж 17 октября на сумму 50 191 рубль (за все время пользования сплитом, знаю что платеж формируется в момент каждой последней операции, моя последняя операция была 10 октября, а значит сумму...

Здравствуйте, дорогие участники Диалога! 🤗🌞
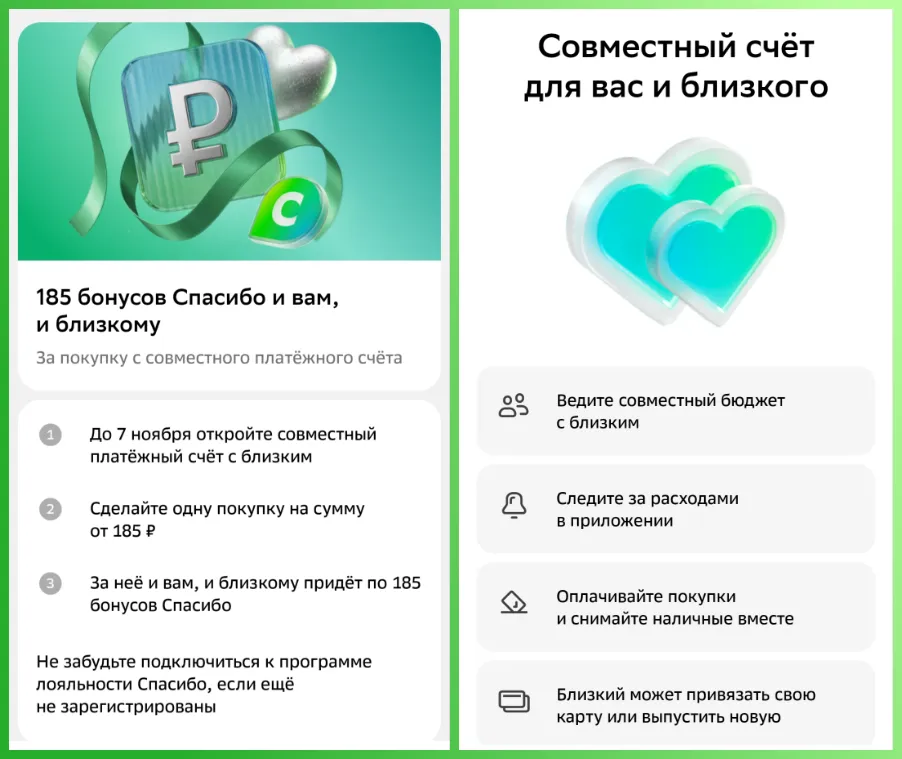


Вот это "подарочек" от Сбера 🥺
Долго считал, что страховка вкладов - это просто «государство вернёт деньги, если что». А когда сумма выросла, полез разбираться - и выяснил несколько вещей, которые переворачивают картину. Главная: лимит 1,4 млн рублей - это не «максимум вклада», а потолок выплат на одного человека в одном банке. И у него есть нюансы, о которых мало кто говорит.
Скажу честно, я сам долго считал так: «Ставка 9% - значит, за год получу 9%». А потом сравнил два вклада с одинаковой ставкой и получил разные суммы на выходе. И начал разбираться, почему так происходит. Оказалось, что всё дело в капитализации и в том, как банк считает проценты. Рассказываю, что понял.

Кажется, что сбережения в банке — дело сугубо личное. Положил деньги, получаешь процент, никому не отчитываешься. Увы, для соцзащиты это не так: начисленные проценты — такой же доход, как зарплата или пенсия. И иногда именно они становятся причиной отказа в выплатах.
Казалось бы, кредитная карта создана только для того, чтобы тратить деньги. Но с помощью нее можно и заработать. Я так зарабатываю деньги уже не первый год. Просто переводишь деньги с кредитного счёта на дебетовый, а потом на накопительный счет. Но дело в том, что почти у всех кредитных карт есть если не комиссия за переводы наличных, то процент за переводы. Нужно просто найти правильную кредитку:) Без комиссий и процентов за переводы. Тогда можно заработать на кредитке, положив с неё деньги...
Со всеми нашими подписчиками хочу поделиться своей реализацией выгодного сотрудничества с Озон Банком.
Здравствуйте, Хозяйка. Вы настоящая хозяюшка, главное, что вы успели вовремя. У меня тоже есть кредитная карта Озон банка,но я как то редко ей пользуюсь, печально. Надо пересмотреть все предложения и пользоваться активнее.