


Годовые вклады подешевели: почему банки снизили ставки после паузы регулятора
Казалось бы, логика простая: ЦБ сохранил ключевую ставку на уровне 14% - значит, и доходность по вкладам должна остаться прежней. Но рынок отреагировал иначе. В третьей декаде октября средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках достигла 13,09% годовых, а уже 6 ноября стало известно, что топ‑20 банков снизили среднюю ставку по годовым вкладам на 0,11 процентного пункта. Долгосрочные депозиты начали дешеветь, хотя короткие всё ещё держатся на высоком уровне. Это не обвал, но показательный разворот: банки больше не готовы платить за «заморозку» денег на год.
Что конкретно случилось
Снижение затронуло именно годовые вклады. По данным на 6 ноября, средняя ставка по вкладам до года в крупнейших банках незначительно снизилась после заседания Банка России. Это не обвал, но тенденция красноречивая: в ситуации, когда ключевая ставка не изменилась, доходность «длинных» депозитов пошла вниз. Короткие вклады остаются на пике. Максимальная ставка среди предложений топ‑20 банков на 6 ноября достигает 19% годовых. Но важная деталь: речь идёт о трёхмесячном вкладе, и он доступен только для новых клиентов. То есть банки готовы платить высокий процент - но на короткий срок и не всем.
Разрыв между короткими и длинными сроками сохраняется и даже растёт. Банки не хотят фиксировать высокую доходность на год вперёд, потому что не уверены, что ставки останутся прежними. А короткие вклады дают им гибкость: через три месяца можно пересмотреть условия без долгосрочных обязательств.
Почему банки снизили ставки по годовым вкладам
- Пауза ЦБ оказалась сигналом осторожности, а не роста. Регулятор сохранил ставку, но дал понять, что жёсткая политика останется надолго. Банки восприняли это не как повод повышать доходность по депозитам, а как возможность немного сэкономить на долгосрочных обязательствах. Логика простая: если сценарий снижения ставки отодвигается, «длинные» деньги становятся для банка дороже, чем короткие.
- Переток средств на накопительные счета. Люди всё чаще выбирают счёт с возможностью снятия вместо заморозки денег на год. Банки видят этот спрос - и не видят смысла предлагать высокие ставки по продукту, который пользуется всё меньшей популярностью. Спрос на длинные вклады падает, поэтому и цены на них снижаются.
- Конкуренция сместилась в другой сегмент. Борьба идёт не за годовые вклады, а за короткие депозиты и накопительные счета. Именно там банки предлагают лучшие условия, потому что там проще управлять ликвидностью: можно быстро скорректировать предложение, если ситуация изменится.
Как это отразится на тех, кто держит деньги в банке?
Годовой вклад теряет в выгоде. Если ещё недавно можно было зафиксировать ставку около 13% на год, то теперь условия стали хуже - разница не критична, но направление очевидно: «длинные» депозиты дешевеют.
Короткие вклады и накопительные счета - рабочая альтернатива. Ставка 19% на три месяца выглядит заметно привлекательнее, чем 12,5-13% на год. Но у короткого вклада есть подвох: через три месяца придётся искать новый вариант, а ставки к тому времени могут измениться - причём, судя по динамике, вниз.
Не закрывайте текущие годовые вклады. Если вклад уже открыт под хорошую ставку, досрочное расторжение почти всегда означает потерю начисленных процентов. Лучше дождаться конца срока, чем реагировать на текущие колебания рынка: разница в десятых долях процента не стоит потери уже заработанного дохода.
Как выбирать: ориентиры для конкретных ситуаций
Разные сценарии требуют разных инструментов:
- Деньги не понадобятся в течение года и больше - можно смотреть на годовые вклады, но сравнивать условия внимательно: рынок дешевеет, и лучшие предложения уходят.
- Деньги могут понадобиться через несколько месяцев - короткий вклад или накопительный счёт. Короткий даёт максимальную ставку сейчас, счёт - максимальную гибкость.
- Нет уверенности в сроках вообще - накопительный счёт часто практичнее, даже если ставка ниже: доступ к деньгам в любой момент перевешивает разницу в десятых долях процента.
- Планируете реинвестировать короткие вклады - учитывайте, что доходность в будущем может быть ниже текущей, и заранее решите, что будете делать, если ставки упадут.
Что нужно постоянно держать в уме?
Снижение ставок по годовым вкладам - это не обвал, а коррекция. Разница в 0,11 процентного пункта не критична, но она показывает направление движения рынка. Если пауза ЦБ затянется, коррекция может продолжиться.
Короткие вклады не гарантируют высокую ставку навсегда. Сегодня 19% на три месяца - завтра условия могут быть другими. Планировать доходность на длинный срок, опираясь на короткие предложения, рискованно: реинвестирование по сниженным ставкам легко «съест» выигранные проценты.
Накопительные счета выигрывают у вкладов по гибкости. Если нет уверенности, что деньги не понадобятся в течение года, счёт с возможностью снятия может оказаться практичнее - даже при чуть более низкой ставке.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

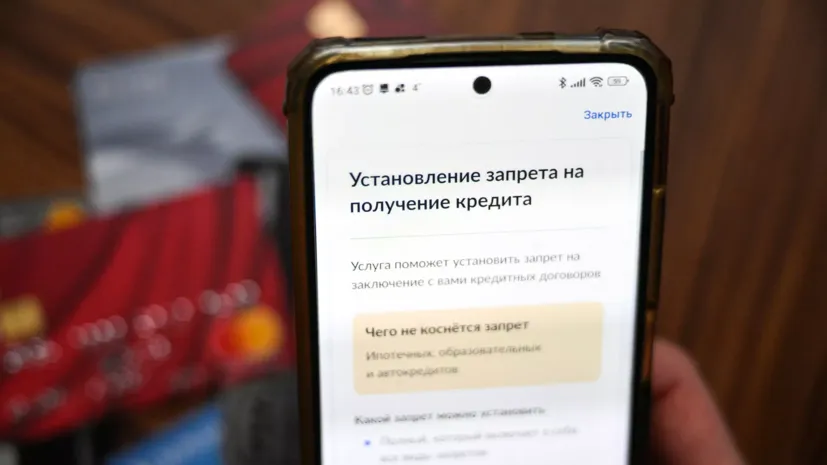
В России набирает силу необычная практика. Люди добровольно отказываются от возможности брать кредиты. Не потому, что им не дают, а потому что они сами так решили. К середине 2026 года самозапретом на займы воспользовались почти 30 миллионов человек. Цифра сопоставима с населением крупной страны, и она продолжает расти. За этим стоит не мода, а реальная потребность в защите - от мошенников, от собственных импульсов и от давления рекламы.

Средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках в третьей декаде октября достигла 13,09% годовых. Это не рекорд, но заметный разворот после периода, когда доходность депозитов плавно снижалась. Банки снова начали бороться за деньги вкладчиков - но осторожно, без громких обещаний. И именно эта осторожность - ключ к пониманию того, какие вклады сейчас выгоднее и на что смотреть при выборе.

Долгое время мы с мужем оплачивали покупки хаотично: кто первый достал карту у кассы, тот и прикладывает пластик к терминалу. В конце месяца я заметила, что на обеих картах сгорают неиспользованные лимиты по кэшбэку, а на базовые категории вроде продуктов или аптек начисляется стандартный один процент. Чтобы не терять выгоду на ровном месте, я предложила четко разделить зоны ответственности между нашими счетами прямо в онлайн-банке.

Каждый месяц в новостях появляются истории о том, как на человека оформили микрозайм по утерянному паспорту или взломанному аккаунту Госуслуг. С 2025–2026 годов в России активно развивается и дополняется законодательство о самозапрете на выдачу кредитов. Это самый надежный способ сделать так, чтобы никто (даже вы сами в минуту слабости или под влиянием мошенников) не смог повесить на вас долг.
Доброго времени суток! Хочу рассказать, как я оказался в ситуации, когда платить по кредиту стало нечем, а банк решил просто тянуть время. Если бы не жалоба в Центробанк, не знаю, чем бы всё закончилось. Делюсь опытом, может, кому-то пригодится.Всё началось с того, что меня сократили на работе. Я остался без дохода, а через две недели нужно было вносить очередной платёж по потребкредиту - 14 500 рублей. У меня был кредит на 350 тысяч, брал на ремонт за год до этого. Я знал, что при снижении...

У меня есть странная привычка: дату своей свадьбы я помню благодаря банку. 12 ноября у маня с женой День Свадьбы, и в тот же день Сбер отмечает день рождения! Уже 15 лет «Зеленый день» напоминает мне, что пора купить цветы! А в этом году у него еще и повышенный курс бонусов.
Обычно мы слышим, что ЦБ отзывает у кого-то лицензию: один банк закрылся, у другого нашли сомнительные операции. А тут редкий случай, всё наоборот. 3 ноября Банк России выдал лицензию новому банку. Он называется «Финансовый Ландшафт», находится в Москве.
Если положить на накопительный счет миллион рублей, продержать его там двадцать пять дней, а потом снять, банк вполне легально может начислить за этот месяц ровно ноль рублей. Причем на рекламном щите будет честно красоваться ставка в 18% или даже 20% годовых, а поддержка в чате вежливо подтвердит: система сработала штатно.