Два мира карт: почему по кредиткам ставки растут, а по дебетовым бонусы держатся
Недавно банки пересмотрели условия по картам. Перемены получились сдержанными, но очень говорящими: кредитные карты продолжают дорожать, а дебетовые удерживают привлекательные бонусы - правда, за ними прячутся требования к клиенту. Смотрим, что изменилось и как выбирать карту, не попавшись на красивые цифры.
Кредитки: ставка 43,6%, но главное - грейс‑период
Проценты медленно ползут вверх. Средняя ставка по кредитным картам держится на уровне 43,6% годовых, медианное значение за месяц почти не сдвинулось - 39%. Рост небольшой, но трейд сохраняется. При этом затронуты были лишь предложения пяти банков, и в основном это изменения акций, а не базовых тарифов.
Льготный период - главный козырь и главный маркетинговый трюк. Средний срок беспроцентного периода по рынку - 153 дня. Но цифра сильно искажена картами‑рассрочками с грейсом до 1800 дней. Более честный ориентир - медиана в 111 дней. У 13% карт льготный период превышает 180 дней, а у классических кредиток максимальные значения достигают 300–415 дней.
Где деньги клиентов «не виноваты» - наличные и переводы. Ключевые ловушки, которые стоит проверить до оформления:
- льготный период распространяется на снятие наличных только у 40% карт;
- снять деньги без комиссии можно лишь по 34% продуктов;
- перевести задолженность с карты другого банка позволяют 16% кредиток.
Если планируете пользоваться картой не только для покупок, эти три цифры важнее ставки.
Бесплатное обслуживание - у двух третей рынка. Свою долю - 68% кредиток - без платы за выпуск и обслуживание сохраняют. Но часть промо‑программ с бесплатным обслуживанием и повышенным кэшбэком завершилась в конце октября. Другие продлены до конца ноября, а некоторые банки запустили новые бонусы для привлечения клиентов. Иными словами, «сейчас или никогда» - рабочая тактика банков.
Дебетовые карты: до 15% на остаток - но не просто так
Средние цифры скромные. Средний процент на остаток по дебетовым картам - около 5,98% годовых, медиана - 5%. Это заметно ниже вкладов, но карта остаётся удобным инструментом для повседневных трат, где остаток работает «сам собой».
Высокие ставки - привилегия, а не норма. Лишь у каждой десятой карты ставка на остаток превышает 10%. Максимумы в 14–15% обычно доступны в отдельных сегментах - например, по пенсионным картам или при выполнении дополнительных условий. Проще говоря: высокий процент - это бонус за активность или статус, а не автоматическая опция.
Бонусные программы встречаются часто, лимиты - умеренные. Программы лояльности есть у 70% дебетовых карт: кэшбэк предлагают 39% продуктов, начисление баллов - 27%, мили - 3%. Но медианный лимит кэшбэка - 3000 рублей в месяц, так что «щедрость» чаще всего ограничена сверху.
Бесплатное обслуживание - у большинства с оговорками. У 57% карт оно предусмотрено безусловно, ещё у 24% - только при соблюдении определённых условий. Остальные либо платные, либо требуют внимательного чтения тарифа.
Как выбирать карту под свои задачи
Для кредитки считайте не ставку, а стоимость ошибок. Ставка важна, если вы регулярно носите задолженность дальше грейс‑периода. Но если карта нужна для покупок с погашением в срок, решающими будут длина и честность льготного периода, условия снятия наличных и плата за обслуживание. Карта с грейсом на 400 дней, но без бесплатного снятия наличных, может оказаться неудобнее короткого, но «полного» предложения. Для дебетовой карты проверяйте цену процента на остаток. Высокие ставки почти всегда привязаны к условиям: покупок на определённую сумму в месяц, минимального остатка, подписки или зарплатного проекта. Считайте, сколько вы реально будете выполнять условий - иначе обещанные 14–15% превратятся в базовые 5%. Промо‑предложения стоит проверять на дату. Часть акций с бесплатным обслуживанием и повышенным кэшбэком закончилась в конце октября, другие продлены до конца ноября, а банки запускают новые бонусы. Если карта нужна сейчас - уточняйте действующие условия именно на сегодня, а не по обзорам месячной давности.
Условия по картам в начале ноября 2026 года остались смешанными: кредитки дорожают, но сохраняют длинные льготные периоды; дебетовые карты предлагают до 15% на остаток - чаще всего при выполнении условий. Кому‑то это повод пересмотреть свою текущую карту, кому‑то - напоминание, что за красивыми цифрами всегда стоят правила, и читать их нужно до оформления, а не после. Карта остаётся удобным инструментом, если выбирать её под свои задачи, а не под рекламный баннер.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Хочу поделиться на страницах "Диалога" о платеже, который "пришёл сам", совершенно неожиданно для меня!

Казалось бы, логика простая: ЦБ сохранил ключевую ставку на уровне 14% - значит, и доходность по вкладам должна остаться прежней. Но рынок отреагировал иначе. В третьей декаде октября средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках достигла 13,09% годовых, а уже 6 ноября стало известно, что топ‑20 банков снизили среднюю ставку по годовым вкладам на 0,11 процентного пункта. Долгосрочные депозиты начали дешеветь, хотя короткие всё ещё держатся на высоком уровне. Это не...
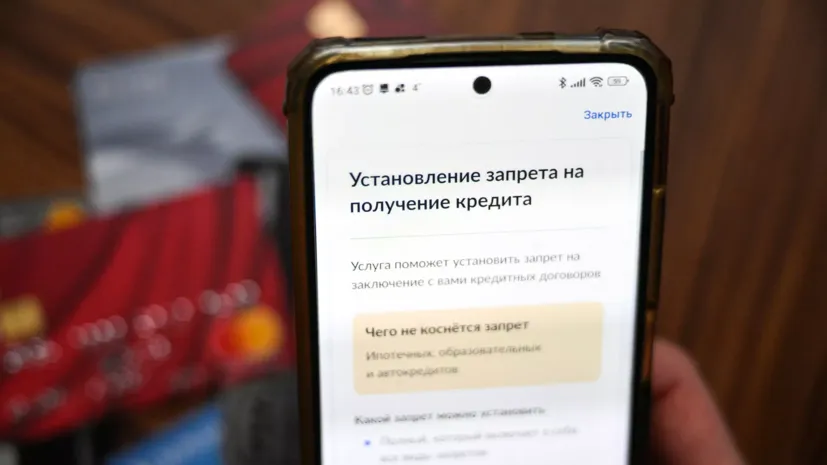
В России набирает силу необычная практика. Люди добровольно отказываются от возможности брать кредиты. Не потому, что им не дают, а потому что они сами так решили. К середине 2026 года самозапретом на займы воспользовались почти 30 миллионов человек. Цифра сопоставима с населением крупной страны, и она продолжает расти. За этим стоит не мода, а реальная потребность в защите - от мошенников, от собственных импульсов и от давления рекламы.

Средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках в третьей декаде октября достигла 13,09% годовых. Это не рекорд, но заметный разворот после периода, когда доходность депозитов плавно снижалась. Банки снова начали бороться за деньги вкладчиков - но осторожно, без громких обещаний. И именно эта осторожность - ключ к пониманию того, какие вклады сейчас выгоднее и на что смотреть при выборе.

Долгое время мы с мужем оплачивали покупки хаотично: кто первый достал карту у кассы, тот и прикладывает пластик к терминалу. В конце месяца я заметила, что на обеих картах сгорают неиспользованные лимиты по кэшбэку, а на базовые категории вроде продуктов или аптек начисляется стандартный один процент. Чтобы не терять выгоду на ровном месте, я предложила четко разделить зоны ответственности между нашими счетами прямо в онлайн-банке.

Каждый месяц в новостях появляются истории о том, как на человека оформили микрозайм по утерянному паспорту или взломанному аккаунту Госуслуг. С 2025–2026 годов в России активно развивается и дополняется законодательство о самозапрете на выдачу кредитов. Это самый надежный способ сделать так, чтобы никто (даже вы сами в минуту слабости или под влиянием мошенников) не смог повесить на вас долг.
Доброго времени суток! Хочу рассказать, как я оказался в ситуации, когда платить по кредиту стало нечем, а банк решил просто тянуть время. Если бы не жалоба в Центробанк, не знаю, чем бы всё закончилось. Делюсь опытом, может, кому-то пригодится.Всё началось с того, что меня сократили на работе. Я остался без дохода, а через две недели нужно было вносить очередной платёж по потребкредиту - 14 500 рублей. У меня был кредит на 350 тысяч, брал на ремонт за год до этого. Я знал, что при снижении...

У меня есть странная привычка: дату своей свадьбы я помню благодаря банку. 12 ноября у маня с женой День Свадьбы, и в тот же день Сбер отмечает день рождения! Уже 15 лет «Зеленый день» напоминает мне, что пора купить цветы! А в этом году у него еще и повышенный курс бонусов.