Резервы под все компании: почему единые показатели для бизнеса могут навредить
Банк России прорабатывает механизм, который должен повысить прозрачность оценки корпоративных заёмщиков. Суть предложения - закрепить обязательные пороговые значения ключевых финансовых показателей. Если компания не соответствует этим критериям, банк не сможет классифицировать её как заёмщика с хорошим или удовлетворительным финансовым положением. Регулятор рассчитывает, что это позволит раньше выявлять ситуации, когда обслуживание долга происходит не за счёт операционной выручки, а за счёт привлечения новых кредитов. При этом банковское сообщество указывает на серьёзные риски для отдельных сегментов экономики.
В чём суть инициативы
Формализация критериев оценки. ЦБ стремится исключить ситуацию, при которой банк сохраняет высокую оценку заёмщика только на основании своевременных платежей, игнорируя ухудшение формальных финансовых метрик. Единые пороги должны стать объективным ориентиром, не допускающим излишне оптимистичных трактовок. Особое внимание реструктурированным кредитам. Факт реструктуризации долга не должен автоматически позволять относить компанию к категории устойчивых заёмщиков. Такой подход призван устранить практику, когда перенос сроков погашения маскирует реальные проблемы с платёжеспособностью.
Цель - сделать видимыми схемы скрытого рефинансирования. Регулярные выплаты могут создавать иллюзию стабильности, хотя фактически бизнес балансирует на грани: новые займы идут на обслуживание старых обязательств. Новые правила должны не позволять скрывать эту динамику за формальной дисциплиной платежей.
Почему банки считают подход рискованным
Отраслевые особенности невозможно свести к единым цифрам. У разных компаний принципиально отличаются структура баланса, длительность производственного цикла, учётная политика и роль в холдинговой структуре. Универсальные пороговые значения не учитывают эти различия и могут искажать реальную картину устойчивости. Наиболее уязвимы сегменты с высокой долей обязательств. К ним относятся лизинговые и строительные компании, проекты с длинным циклом реализации, а также отрасли, где существенную часть расходов составляет аренда - розничная торговля, гостиничный и ресторанный бизнес, аптечные сети. Для них повышенные долговые нагрузки - норма, обусловленная бизнес‑моделью, а не признак проблем.
Показатели плохо работают на крайних сегментах рынка. В микробизнесе финансовые метрики часто нерепрезентативны из‑за специфики отчётности и масштаба операций. У крупных холдингов временные отклонения от порогов могут быть вызваны корпоративными перераспределениями средств и не отражать реального риска дефолта.
Риск избыточных резервов. Обязанность формировать резервы на основании формального несоответствия пороговым значениям может привести к существенному росту резервов даже в случаях, когда фактический риск потерь остаётся умеренным. Это сокращает капитал банков и их возможности по кредитованию.
Последствия для рынка
- Возможное сжатие кредитного предложения. Из-за роста резервов и ужесточения требований банки могут сократить объёмы кредитования и повысить планку для заёмщиков. В результате часть компаний столкнётся с трудностями в привлечении финансирования - даже при устойчивом реальном положении.
- Альтернативный путь - внутренние рейтинговые модели. Банки предлагают не вводить жёсткие универсальные пороги, а развивать и использовать собственные рейтинговые системы. Такой подход позволяет учитывать отраслевую специфику, особенности бизнес‑модели и реальную платёжную дисциплину, оценивая риск точнее, чем по формальным критериям.
- Регулятор балансирует между прозрачностью и доступностью кредитов. Задача ЦБ - сделать скрытые риски видимыми и пресечь практики, при которых долг обслуживается за счёт новых заимствований. При этом важно не допустить чрезмерного ограничения кредитования, которое может затормозить экономическую активность. Сейчас инициатива находится на стадии обсуждения, и финальные параметры могут существенно отличаться от первоначальной версии.
Что стоит учитывать
Норматив ещё не принят. Конкретные пороговые значения и сроки внедрения пока не утверждены. Предложения проходят обсуждение с банковским сообществом и профильными комитетами, и в них могут быть внесены существенные корректировки. Для бизнеса - повод проанализировать свою позицию. Если нормы примут в текущем виде, компаниям из «чувствительных» отраслей может стать сложнее получать кредиты. Имеет смысл заранее оценить, как ключевые финансовые показатели соотносятся с предлагаемыми критериями, и понимать возможные сценарии реакции банков. Рынок нуждается в сбалансированном решении. Опыт показывает, что чрезмерная унификация оценки рисков нередко приводит к побочным эффектам: формальные правила могут ограничивать финансирование там, где оно экономически обосновано. Важно, чтобы новые нормы не создавали искусственных барьеров для устойчивых компаний.
Инициатива ЦБ по введению единых пороговых значений направлена на повышение прозрачности и своевременное выявление проблемных заёмщиков. Она призвана устранить лазейки, позволяющие маскировать ухудшение платёжеспособности за счёт регулярных выплат. Однако на практике универсальные критерии могут оказаться слишком жёсткими для отраслей, чья финансовая модель изначально строится по иным принципам. Банковское сообщество предлагает более гибкий подход - опираться на внутренние рейтинговые системы, учитывающие специфику бизнеса. Регулятору предстоит найти баланс между прозрачностью оценки рисков и сохранением доступности кредитов. Итоги обсуждения напрямую повлияют на условия финансирования бизнеса в ближайшие годы.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.

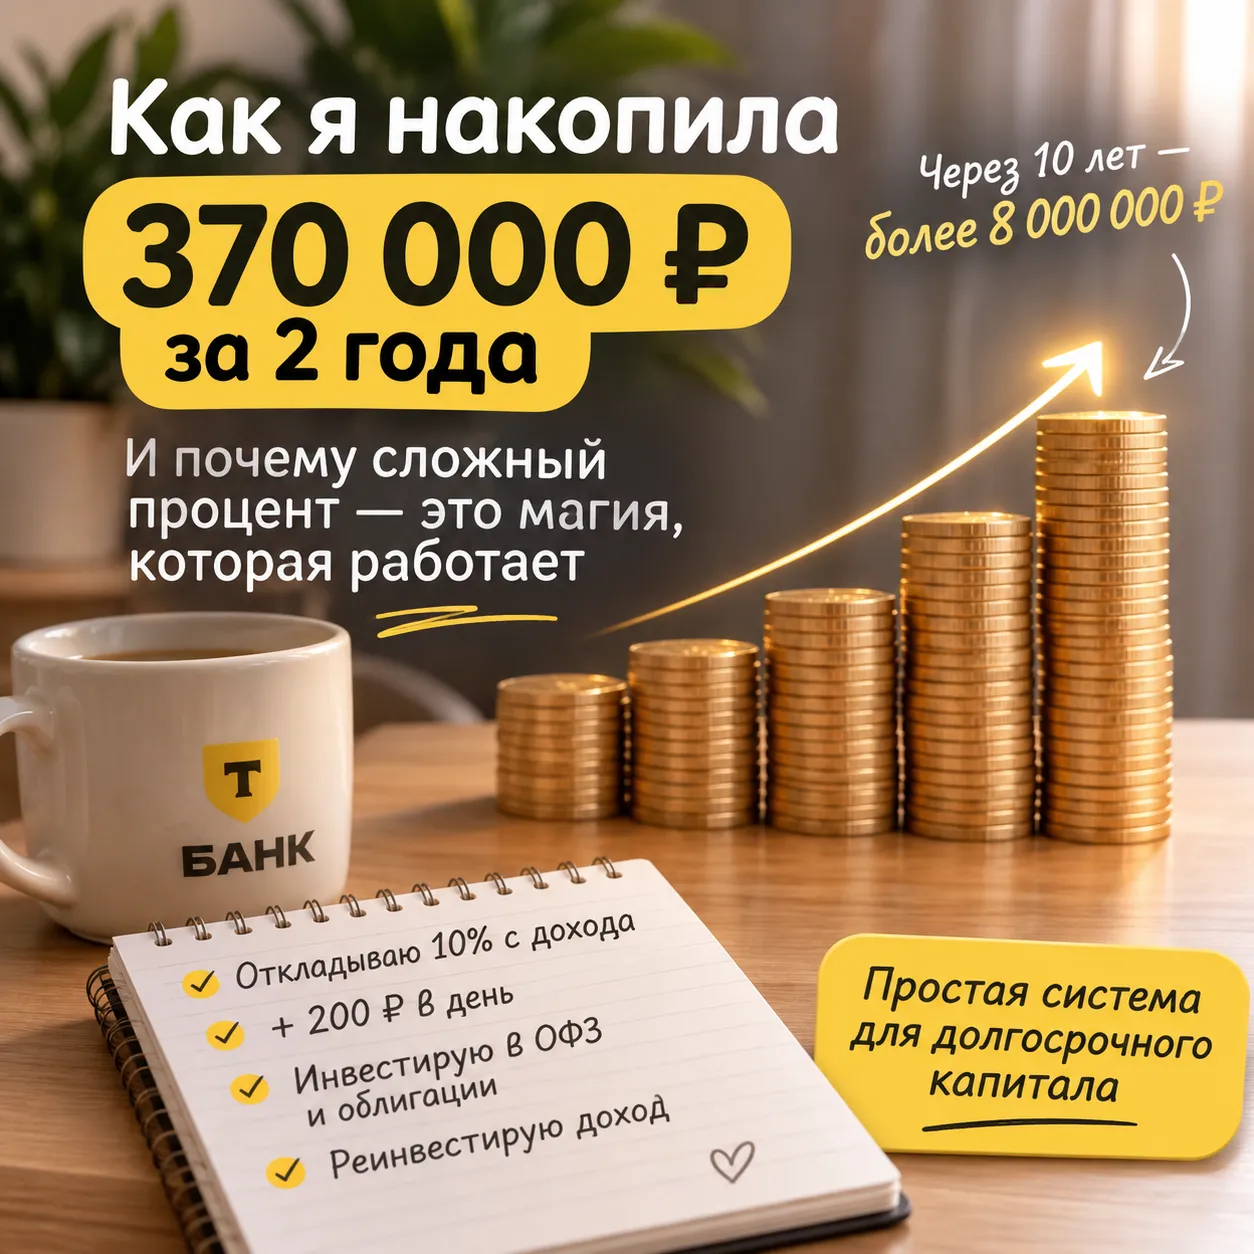
Я не профессиональный инвестор и не финансовый эксперт. Я обычный клиент Т-Банка, который однажды решил попробовать системно откладывать деньги.

NVIDIA — один из главных бенефициаров развития искусственного интеллекта. Компания производит графические процессоры, сетевое оборудование и программные решения, которые используются для обучения и запуска AI-моделей. Но насколько оправдана рыночная цена её акций?

Октябрь 2026 года стал знаковым для фондов денежного рынка: их совокупный доход достиг 29,13 миллиарда рублей - это новый максимум за всю историю сегмента. Предыдущий рекорд (29,08 миллиарда рублей) держался с декабря 2025 года, и то, что планка снова поднята, говорит о многом: консервативные инструменты не теряют актуальности, а, напротив, становятся всё более востребованными. Инвесторы не гонятся за сверхдоходностью - они выбирают предсказуемость и возможность быстро получить доступ к деньгам.
Осенью я решил разобраться с бюджетом и инвестициями не через разрозненные статьи, а через курс. Смотрел три варианта: у крупной онлайн-школы, у банка и у независимого преподавателя.
Школа предлагала 12 модулей за 39 тыс. рублей с доступом на год, проверкой домашних заданий и тренажёром для расчёта бюджета. Банк — бесплатный курс из шести вебинаров, но только для своих клиентов и без обратной связи. Независимый преподаватель вёл небольшой курс за 12 тыс. рублей с живыми разборами раз в неделю и...

В прошлом году везде активно обсуждалась тема ПДС - актуальная для меня тема, и я всерьез задумалась о вступлении в эту программу.

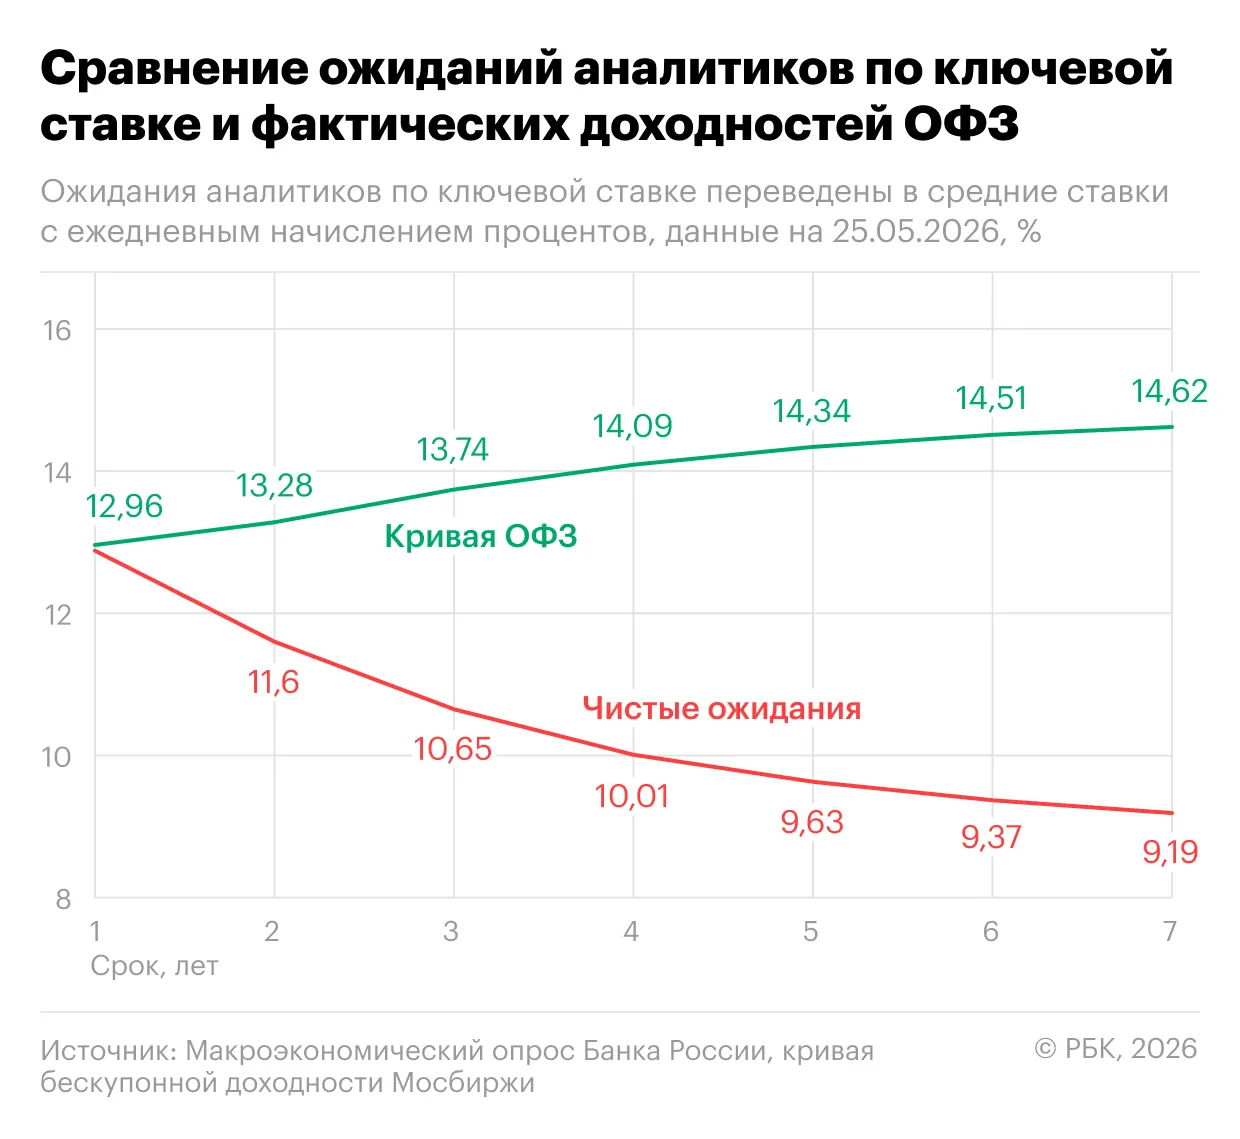
Пока рынок акций отвлекается на отдельные истории роста, в сегменте гособлигаций происходит нечто более фундаментальное. Доходности длинных ОФЗ поднялись до уровней, которые участники рынка называют исторически максимальными: по данным Банка России, бескупонная доходность гособлигаций со сроком погашения от пяти лет превысила 16,1% годовых. А на аукционе 28 октября Минфин разместил два выпуска со средневзвешенной доходностью выше 16,4%. При этом ключевая ставка - на паузе, и это главный...
30 июля 2026 года исполнился год с того момента, как я впервые пополнил брокерский счёт и купил первые акции. Тогда я перевёл 10 тыс. рублей и приобрёл 10 акций Сбербанка, одну акцию «Лукойла» и две «Роснефти». Забавно, что тогда акции Сбербанка торговались лотами по 10 штук — сейчас это кажется далёким прошлым.

Я почти "наплевательски" относился к начислениям за ЖКХ. Считал, что мы бессильны))) в этой неравной схватке с монстром.
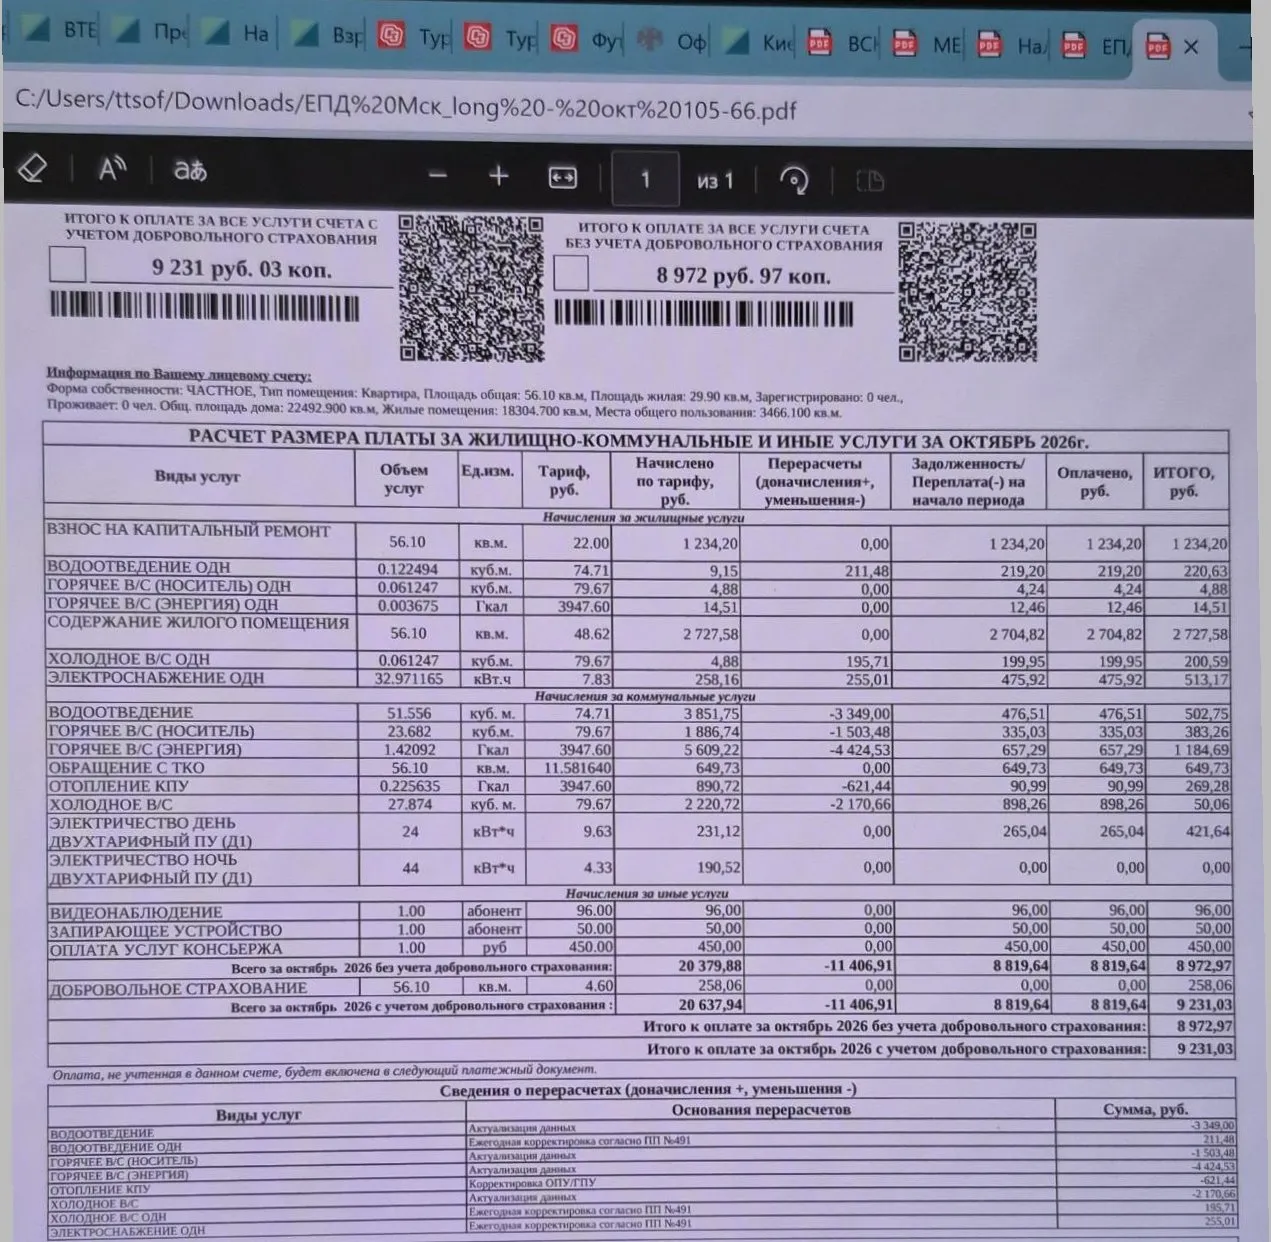
Делюсь опытом — может, кому-то пригодится.Живу в регионе, где плата за обращение с ТКО начисляется по нормативу на человека, а не по факту. Уехал на вахту на несколько месяцев дома не жил, мусор не производил, а квитанции приходили как обычно, за всех прописанных.Что сделал:1. Взял справку с работы. В бухгалтерии оформили документ, подтверждающий, что в указанный период я находился на вахте (с датами выезда и возвращения). Это и стало главным доказательством временного отсутствия.2. Написал...
Пригляделся внимательнее в таинственные)) строки последней квитанции и увидел повышенные коэффициенты на воду.