Пенсионеры-кочевники: почему сбережения каждые два месяца меняют банк
В текущем году на рынке вкладов сформировался устойчивый и необычный тренд. Граждане пенсионного возраста массово перемещают свои сбережения между разными банками с периодичностью в два-шесть месяцев. Это не паника и не следствие финансовой нестабильности. Наоборот, это прагматичная стратегия, которая позволяет извлекать максимальную выгоду из жёсткой денежно-кредитной политики и одновременно защищать социальные льготы. Пенсионеры, у которых есть свободный капитал, оказались самой гибкой и мобильной категорией вкладчиков.
Что движет деньгами: три мотива
Первый и главный - охота за ставками для новых клиентов. Банки зарезервировали самые высокие проценты исключительно для тех, кто только открывает счёт. Как только короткий депозит заканчивается, пролонгация идёт по базовой, значительно более низкой ставке. Держать деньги дальше в том же банке становится невыгодно. Логика проста: забрать сумму и перевести её в другую кредитную организацию, где снова дадут статус нового клиента и максимальный процент ещё на один цикл. Средний размер вклада у пенсионных клиентов - около 722 тысяч рублей, и разница в процентах на такой сумме уже имеет значение.
Второй мотив - защита социальных льгот. С 2026 года заработал сквозной автоматический обмен данными между банками, ФНС и Социальным фондом. Проценты по вкладам теперь строго фиксируются как регулярный доход. Если пенсионер держит крупную сумму на одном долгосрочном депозите с выплатой процентов в конце срока, единовременное получение дохода резко завышает его среднемесячный заработок. В результате алгоритмы социальной защиты могут автоматически исключить человека из числа нуждающихся, лишив региональных доплат к прожиточному минимуму и субсидий на ЖКУ. Регулярная смена банков и распределение средств по счетам с ежемесячной выплатой процентов позволяют этого избежать.
Третий мотив - доступ к деньгам. Короткий цикл планирования на два-три месяца минимизирует риски. В случае непредвиденных трат, например на лекарства или ремонт, деньги можно забрать без потери процентов или с минимальными потерями. Долгосрочный вклад такой гибкости не даёт.
Что стоит учитывать, чтобы не потерять
- Стратегия требует внимательности. Нужно следить за сроками окончания вкладов, условиями пролонгации и появлением новых промо-предложений. Ошибка или забывчивость могут привести к тому, что деньги автоматически продлятся по низкой ставке.
- Дробление вкладов - это ещё и защита. Страховое возмещение по вкладам в одном банке ограничено 1,4 миллиона рублей. Распределение средств по нескольким банкам позволяет полностью сохранить сбережения даже в случае отзыва лицензии у одного из них.
- Тренд поддерживается самими банками. Пока идёт конкуренция за ликвидность, краткосрочные промо-вклады с повышенными ставками будут появляться и дальше. А значит, у мобильных вкладчиков останется пространство для манёвра.
Вывод - не пассивные вкладчики, а активные игроки
Пенсионеры перестали быть пассивными вкладчиками. Они превратились в активных участников рынка, которые используют правила игры в свою пользу. Охота за высокими ставками, защита социальных выплат и потребность в ликвидности вместе создали модель поведения, которую можно назвать финансовым кочевничеством. Это не хорошо и не плохо. Это рациональный ответ на текущие условия. И пока ставки остаются высокими, а банки конкурируют за деньги, этот тренд будет только усиливаться.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Сейчас в Госдуме рассматривают законопроект, который способен заметно поменять механику уплаты НДФЛ с процентного дохода по вкладам. Если его примут, банки станут налоговыми агентами и будут удерживать налог сразу при выплате процентов - по аналогии с тем, как работодатель удерживает НДФЛ с зарплаты. При этом сам налог не отменяется: меняется только момент и способ его уплаты.

В первую неделю ноября 2026 года Росстат зафиксировал неожиданное явление - потребительские цены снизились на 0,04%. Для рынка, привыкшего к разговорам об ускорении инфляции, это звучит почти как хорошая новость. Но за общей цифрой скрывается картина, которая не позволяет расслабиться. Бензин подешевел на 2,04%, а огурцы и помидоры подорожали на 6,2% и 4,1% соответственно. То есть дефляция есть, но она очень неравномерная. И для вкладчиков, и для держателей облигаций это создаёт непростую...


Прошедшая неделя на российском фондовом рынке выдалась нервной. Индекс Мосбиржи в какой-то момент падал более чем на 4%, опускаясь до отметки 2417 пунктов. К концу недели удалось отскочить, и IMOEX закрылся на 2481,5 пункта. Но ключевой уровень 2500 так и остался непокорённым. Рынок балансирует между внешним давлением и внутренними ожиданиями - и это балансирование хорошо видно по тому, что происходило с отдельными секторами и бумагами.

Каждый год перед праздниками банки начинают предлагать сезонные вклады с повышенными ставками. В этом году эта волна только набирает обороты. По данным на начало ноября, такие предложения есть лишь у двух банков, но ближе к декабрю их число может вырасти до полутора-двух десятков, как это было в прошлом году. Ставки по ним достигают 13,6-14% годовых, что заметно выше среднего уровня по рынку. Но за привлекательной цифрой скрываются условия, которые стоит изучить до того, как нести деньги в банк.
Условная ипотека: 6 млн рублей на 30 лет, равные платежи, ставка 18%. Платёж — 90 425 рублей. Из первого платежа на основной долг уходит 425 рублей, остальные 90 000 банк забирает процентами. За первый год заёмщик отдаёт больше миллиона, а долг уменьшается на 5 544 рубля.
Проценты начисляются на остаток долга: в начале остаток почти равен всему кредиту, и проценты съедают почти весь платёж. Досрочный платёж целиком идёт в тело, и с этих денег банк больше не начислит процентов. При 18% каждые...
Внук проводит время по выходным со мной.
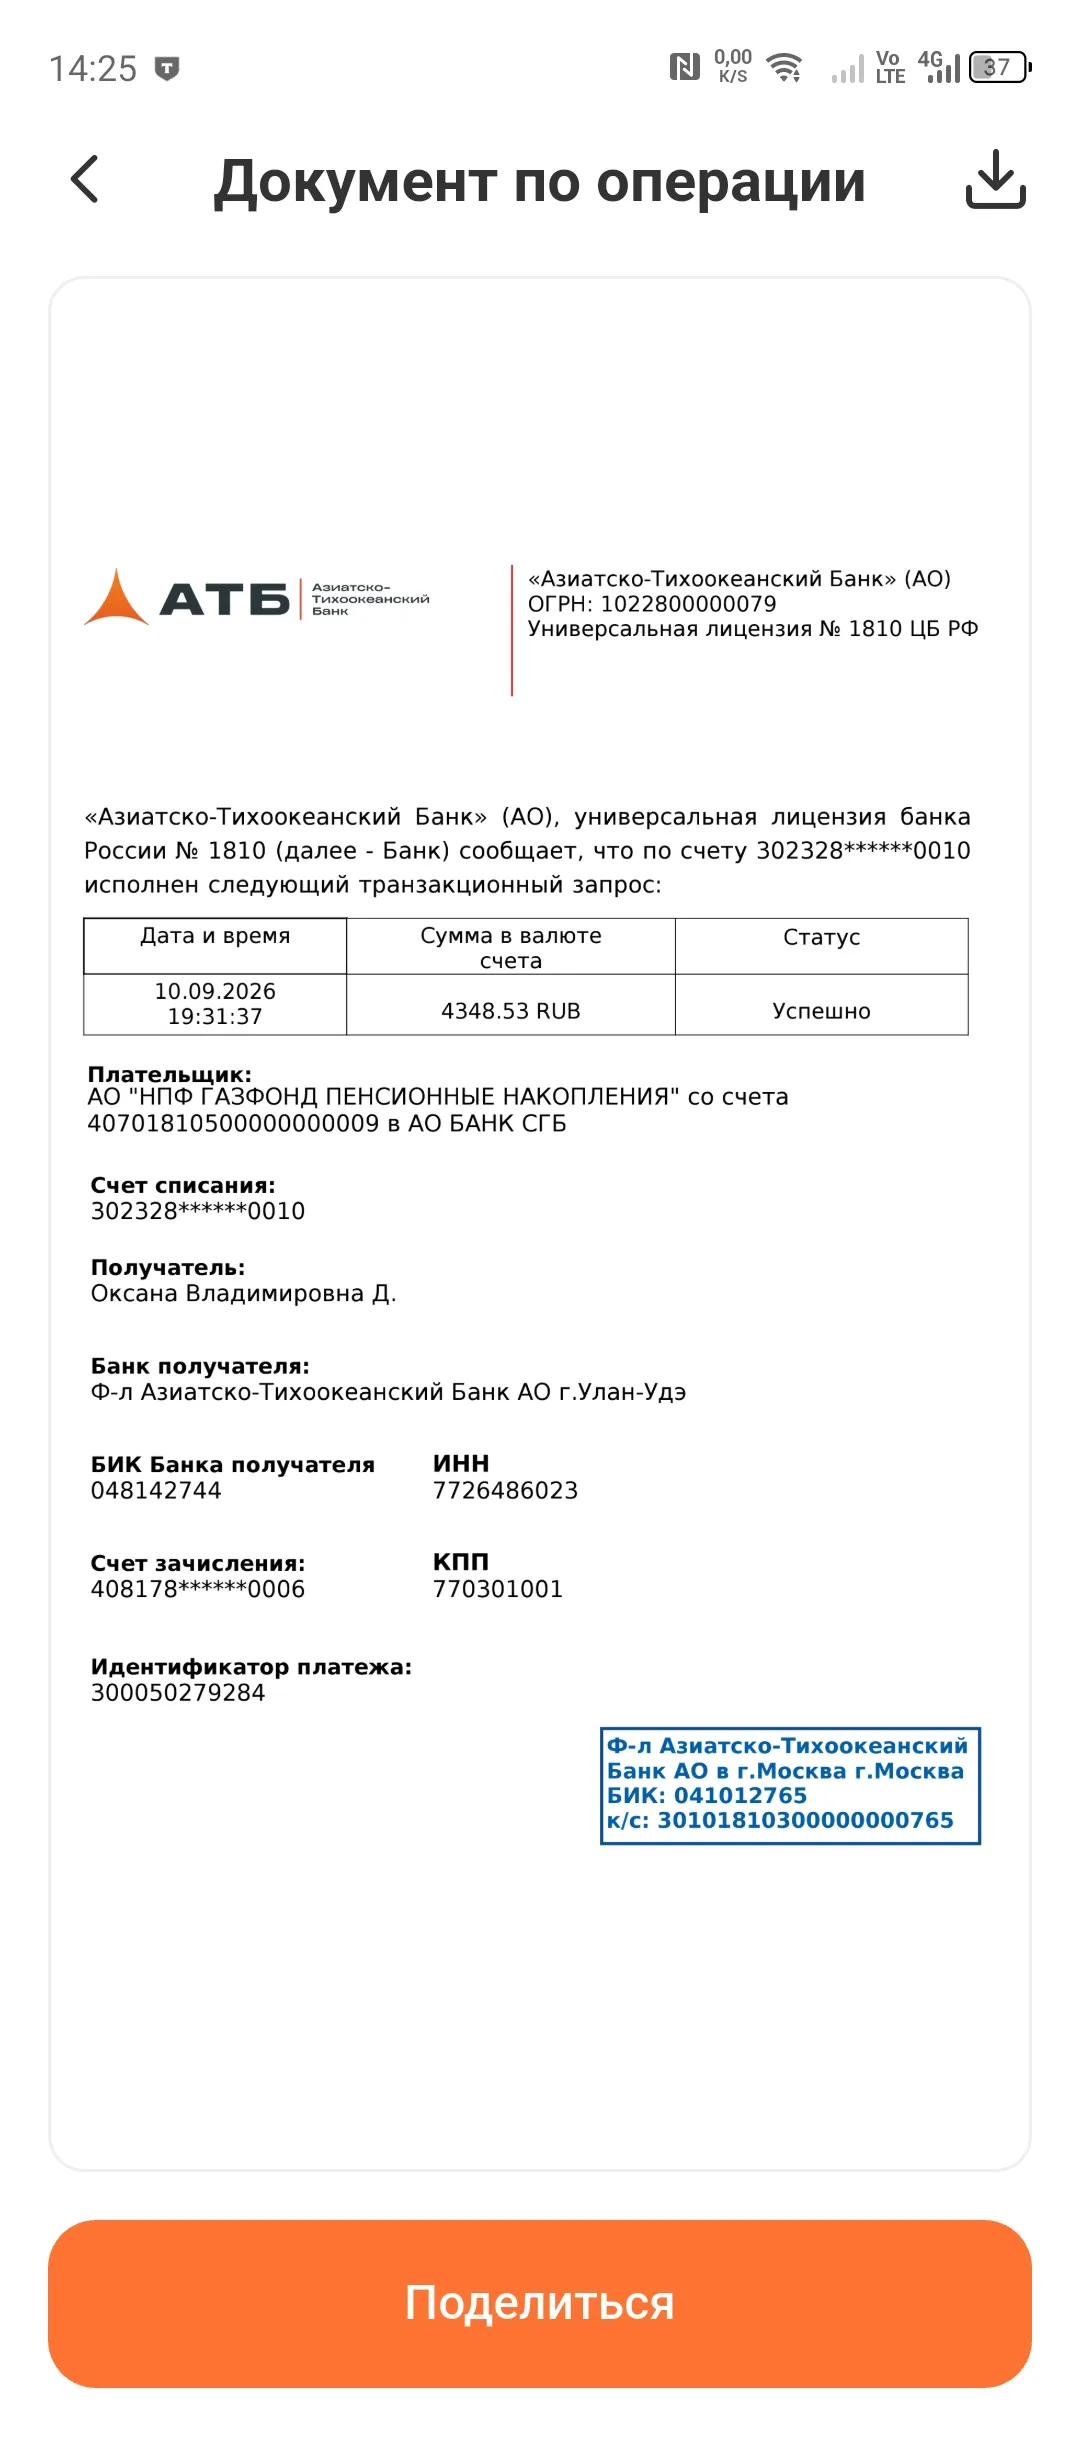
Здравствуйте. Хочу поделиться своим опытом про накопления со софинансированием государства. Ещё в 2010 году я участвовала в софинансировании пенсии. Тогда надо было вносить 12 тысяч в год и государство софинансировало тоже 12 тысяч в год. Программа длилась 10 лет и многие к этому относились с опаской. На сейчас я уже работающий пенсионер с 7-летним стажем. Мне 57 лет, на досрочную пенсию я вышла в 50 лет (после 25 лет педагогического стажа). Я дополнительные выплаты от АО НПФ Газфонд...
Дочку то зачем уболтали...? 🥺
За сорок лет или шах умрёт, или ишак умрёт... 😂
С 9 ноября 2026 года Минфин меняет параметры операций по бюджетному правилу. Ведомство увеличивает ежедневный объём покупки иностранной валюты и золота до 15,6 миллиарда рублей. Раньше показатель составлял 12,7 миллиарда в день. Для рынка это не просто техническая корректировка, а сигнал о том, как государство управляет нефтегазовыми доходами и что это значит для рубля.

7 ноября 2026 года в финансовом сообществе активно обсуждают накопленные в банковском секторе риски. Слово «бомба» здесь используют не ради драматизма - за ним стоит конкретная цифра: на балансах российских банков скопился внушительный объём проблемных кредитов, часть которых пока не отражена в отчётности в полном объёме. По данным Банка России, на начало сентября 2026 года объём проблемных кредитов достиг 13,3 триллиона рублей - это почти 13 % всего корпоративного кредитного портфеля.
Долгое время лицо ипотечного рынка определяли льготные программы - семейная, IT, дальневосточная. Они давали ставки, которые казались почти нереальными на фоне рыночных условий, и именно они задавали тон всему сегменту. Но в октябре этого года произошёл перелом: впервые более чем за два года доля рыночной ипотеки в выдачах крупнейших банков превысила 50%. Это не всплеск и не случайность - это прямое следствие изменений, стартовавших в начале осени. Рынок перестроился, и теперь рыночные...