


Кредит с низким стартовым платежом уходит в прошлое: что готовит регулятор
Многие заемщики знакомы с заманчивыми предложениями: первые год-два платёж по кредиту совсем небольшой, а потом резко вырастает. На бумаге это выглядит как способ легче войти в кредит, особенно если речь идёт об ипотеке или крупной сумме. Но на практике такие схемы часто приводят к тому, что человек не справляется с нагрузкой, когда наступает время платить по-настоящему. Банк России решил положить этому конец.
Суть новых требований: резервы против «прыгающих» платежей
С 1 июля 2027 года банки будут обязаны формировать повышенные резервы по кредитам, в рамках которых ежемесячный платёж увеличивается более чем на 20% в год. Это касается так называемых программ с «прыгающим» или «ступенчатым» платежом. Формально такие кредиты не запрещают, но из-за повышенных требований к резервированию их выдача становится экономически невыгодной для банков. А значит, кредитные организации сами начнут корректировать условия. Льготный период с невысокими выплатами планируется ограничить тремя годами. Сейчас некоторые банки растягивают его на пять и более лет, что создаёт иллюзию доступности кредита. Но чем дольше длится льготный период, тем выше платёж потом. Регулятор хочет, чтобы заемщик быстрее переходил к реальной нагрузке и лучше понимал, на что подписывается.
Зачем это нужно: три причины
- Первая причина - защита от неприятных сюрпризов. Человек берёт кредит, ориентируясь на низкий стартовый платёж. Он рассчитывает свой бюджет исходя из этой суммы. А через два-три года выясняется, что платить нужно в разы больше. В результате - просрочки, стресс и потеря денег. Новые правила должны сделать такие схемы менее распространёнными.
- Вторая причина - более честная оценка нагрузки. Когда банк знает, что ему придётся резервировать больше средств под кредит с «прыгающим» платежом, он будет внимательнее оценивать заемщика. Это значит, что человек с высокой долговой нагрузкой получит отказ раньше, чем окажется в ловушке.
- Третья причина - снижение рисков для всей системы. Если большое количество заемщиков не справляется с платежами после окончания льготного периода, это создаёт проблемы не только для них, но и для банков. Регулятор предпочитает предотвратить такие ситуации, чем разбираться с их последствиями.
Как это отразится на заемщиках
Кредиты с низким стартовым платежом станут реже. Банки будут предлагать более равномерные графики или более короткие льготные периоды. Это может означать, что первоначальный платёж будет выше, но зато предсказуемее. Для некоторых заемщиков это станет неприятной новостью, но в долгосрочной перспективе снизит риск переплаты и долговой нагрузки.
Стоит пересмотреть свои планы, если вы рассчитывали на такой кредит. Если покупка жилья или другой крупной вещи планировалась с использованием схемы с «прыгающим» платежом, возможно, имеет смысл ускорить сделку до июля 2027 года. Или пересмотреть бюджет, ориентируясь на более реалистичный платёж. Не стоит соглашаться на схемы, где платёж резко растёт. Если банк предлагает кредит, в котором через год или два платёж увеличивается более чем на 20%, стоит трижды подумать. Возможно, это единственный способ получить деньги сейчас, но в будущем он может стать непосильным.
Не забываем обратить внимание
Это не запрет, а экономическое ограничение. Банки по-прежнему смогут выдавать такие кредиты, но это будет невыгодно. Поэтому в большинстве случаев они сами откажутся от таких программ.
Мера вступит в силу не сразу. До 1 июля 2027 года есть время. Но условия могут начать меняться раньше, если банки решат адаптироваться заранее.
Ответственность за решение всё равно лежит на заемщике. Никакие правила не заменят понимания того, как работает кредит. Если человек берёт деньги, он должен понимать, сколько и когда ему придётся платить. Новые меры лишь убирают наиболее рискованные схемы.
Вывод и подведение итогов
Банк России делает шаг к более прозрачному и предсказуемому кредитованию. Кредиты с низким стартовым платежом, которые часто оборачивались неприятными сюрпризами, становятся невыгодными для банков. Это не значит, что они исчезнут полностью, но их станет значительно меньше. Для заемщиков это означает, что стоит внимательнее читать условия и не гнаться за низкой цифрой в первый год. В конечном счёте платить придётся всё равно. И лучше, чтобы эта сумма была понятна с самого начала.


Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Свой предыдущий рассказ о так называемой Инвесткопилке я закончила обещанием рассказать о еще одной возможности вложить временно свободные деньги в несколько более интересный банковскй продукт. Интересный прежде всего более высокими процентами на вклады, чем предлагают сейчас почти все банки. Это так называемый СОВМЕЩЕННЫЙ ИЛИ КОМБИНИРОВАННЫЙ ВКЛАД. Рассказываю.
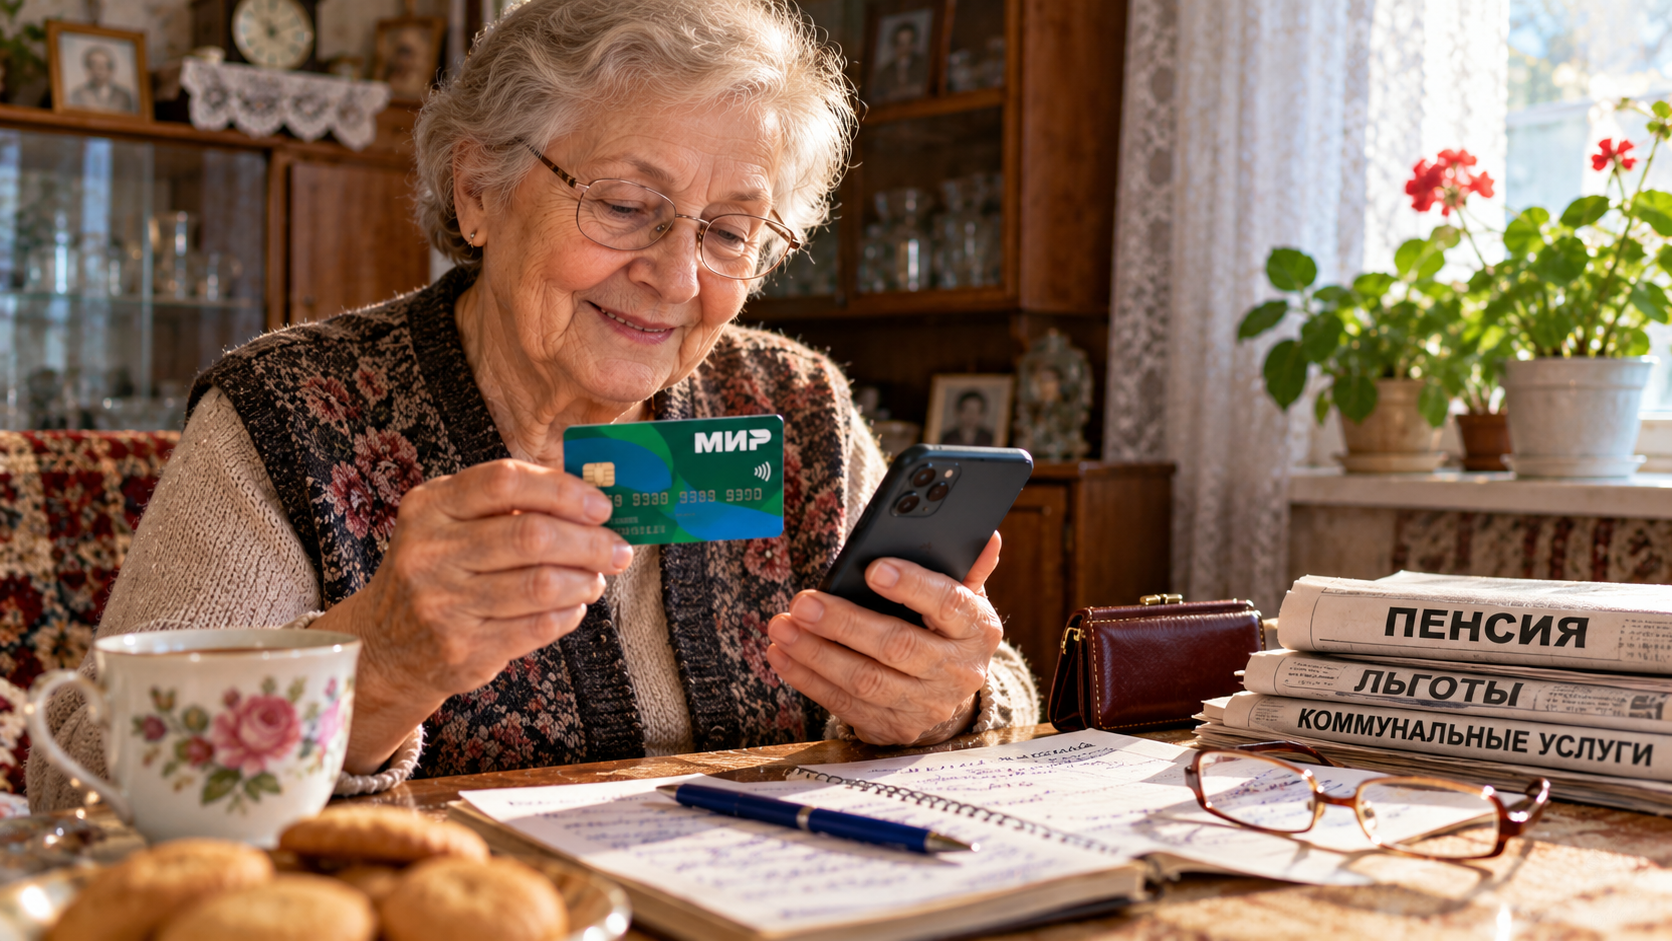
С ноября текущего года Национальная платёжная система «Мир» меняет условия для пенсионеров, которые получают выплаты на карту. Изменения затрагивают кэшбэк, комиссии, безопасность и даже функцию самой карты. Теперь она не просто хранит деньги, а становится единым социальным идентификатором, который может заменить сразу несколько документов.
Банк может в одностороннем порядке снизить кредитный лимит по карте — это условие кредитного договора. При рассмотрении заявки на любой кредитный продукт банки оценивают кредитную историю, рейтинг, долговую нагрузку и платёжеспособность. Кредитный рейтинг — оценка состояния кредитной истории в баллах от 0 до 1000; записи о многократных просрочках его понижают. Долговая нагрузка показывает, сколько процентов дохода уходит на обязательства по кредитам; в расчёте учитывают даже неиспользуемую...
В разговорах про вклады почти всегда звучит эта надежда: «Ну вот, дают 14% годовых — это же больше инфляции, значит, я не просто сохраню деньги, а ещё и заработаю». Человек фиксирует ставку, радуется, кладёт деньги, а через год смотрит на итоговую сумму и недоумевает: «Вроде всё по плану, а прибавка какая‑то скромная».
Дело в том, что одна цифра — ставка — не показывает реальный доход. На него влияет сразу несколько механизмов, и часть из них работает не в пользу вкладчика.
Капитализация: плюс...
В работе с заёмщиками часто слышу: «Сейчас возьму ещё один кредит, чтобы закрыть старый — так спокойнее». Человек хочет «навести порядок» и убрать ежемесячный платёж, который давит. А в итоге через полгода понимает, что теперь платит больше, а срок растянулся ещё на несколько лет.
Рефинансирование или «перекрытие» долга — это не автоматическое снижение нагрузки. Это новый договор со своими условиями. И если смотреть только на размер ежемесячного платежа, легко пропустить, как растёт общая...
В работе с кредитами чаще всего слышу эту фразу: «Ну там же ставка всего 12%! Это же почти даром». Человек видит одну цифру, цепляется за неё, а дальше уже не вчитывается. А потом приходит ко мне с графиком платежей и вопросом: «Я взял 300 тысяч, а вернуть надо почти 550. Как так?»
Дело в том, что «ставка» — это только часть картины. Она показывает, сколько банк берёт за пользование деньгами в год, но не учитывает ни срок, ни дополнительные платежи. И когда кредит берут на 5 лет, даже...
Брал потребкредит на 600 тысяч рублей под 18,5% годовых на четыре года. Платёж - около 17 800 рублей в месяц. Через полгода появились свободные 120 тысяч, и я внёс их досрочно. Приложение предложило два варианта: сократить срок или уменьшить платёж.
Быстробанк повысил % ставки по вкладу,, Выгодный,, . Наибольшая ставка-13,7% на некоторых сроках.

Морской банк обновил ставки по вкладам «Капитал+» и «Капитальный», а также изменил срок по вкладу «ХИТ сезона».
Открывается вклад от 10 000 ₽, максимальная сумма — 5 000 000 ₽.