


Облигации дают 16% — я бегу переводить вклад. Премия, за которую платят дюрацией
Работаю с частными инвесторами, и осенью слышу новое: — Вклад под 12,7%, а облигация под 16% — забираю всё с депозита. Человек прав в цифрах и неправ в спешке: между вкладом и облигацией лежит не три процента, а три условия. Разбираю, за что именно платит рынок премией — и когда она достаётся вам, а когда нет.
Контекст фактурный. С июля ключевая ставка стоит на 14%, а спред между облигациями и депозитами только растёт: по данным «Эксперт РА», доходность надёжных облигаций (ААА–АА) опережает ставки годовых вкладов топ-20 банков уже на 3,2 процентного пункта — в начале года было 2,5–2,7. Годовой вклад даёт около 12,55%, облигации к погашению — около 16,55%. На 1 млн рублей это разница порядка 30–35 тысяч рублей в год до налогов. Частные инвесторы уже проголосовали рублём: только за сентябрь их вложения в корпоративные облигации выросли на 158 млрд рублей.
Теперь — три условия, под которые выдаётся эта премия.
Условие первое: цена — это не депозит. Вклад почти не меняется в цене: положил, получил проценты. Облигация — рыночная бумага: её стоимость колеблется каждый день. Сейчас длинные ОФЗ с купоном 12–13% торгуются на 79–84% от номинала — именно поэтому их доходность к погашению достигает 16,7%, а медианная по всем выпускам — 15,99%. Классическая ошибка новичка: увидеть доходность 16,5%, купить бумагу и продать её через месяц, потому что «что-то просело». За месяц доходность не реализуется — реализуется убыток.
Условие второе: кредитный риск никуда не делся. Премия 3 п.п. по корпоративным бумагам — это плата за риск эмитента. Рынок его хорошо видит: за девять месяцев 2026 года зафиксировано 33 первичных технических дефолта, а на 2027 год «Эксперт РА» прогнозирует дефолт примерно у 3% эмитентов. Поэтому осмысленный диапазон выбора — рейтинги ААА и АА: надёжные эмитенты дают 15,3–17% (ПГК — 17,08%, МТС — 15,26%, ФосАгро — 15,5%), а гнаться за 20%+ на бумагах без рейтинга — значит покупать лотерею.
Условие третье: дюрация — цена фиксации. Фиксировать доходность 16% на пять-десять лет можно, но если ставка пойдёт вниз, длинные бумаги вырастут в цене (и это подарок), а если инфляция ускорится и ЦБ развернётся — заметно просядут. Эксперты сходятся: сейчас разумно ограничивать дюрацию примерно 1,5–2 годами либо брать флоатеры с плавающим купоном, привязанным к ключевой ставке, — они дают около 15,5% и почти не зависят от прогноза по ставке.
Отдельная ловушка: налоги. С купонов и прибыли удерживается НДФЛ 13% — реальная доходность всегда ниже биржевой. И у вклада есть свой плюс, о котором забывают: доход до необлагаемого лимита налогом не трогается вовсе. При сравнении считайте обе цифры «после налога», а не «до».
Как перевести это в действия:
Подушку безопасности оставляйте на вкладе или накопительном счёте — доступ к деньгам важнее полутора процентов.Облигации — для денег, которые не понадобятся год-два минимум. Дата погашения — первое, что смотрите при покупке.Внутри облигаций держите простую пропорцию: ядро — ОФЗ и эмитенты ААА–АА, флоатеры — защита от сюрпризов по ставке. Соотношение 50/50 «вклад-облигации» — рабочий стартовый ориентир.Сравнивайте доходность к погашению с учётом цены покупки и налогов, а не купонную ставку — у длинных бумаг они различаются на 3–4 п.п.Проверяйте аукционы Минфина: 11 ноября разместили ОФЗ 26250 по доходности 16,78% при спросе 74 млрд рублей — рынок по-прежнему готов заимствовать под эти цифры, и новые выпуски добавляют ликвидные точки входа.Если стартуете — посмотрите на ИИС-3: вычет на взносы до 52 тысяч в год плюс освобождение дохода до 30 млн при закрытии. Минимальный срок для открытых в 2026 году — пять лет, досрочное закрытие возвращает вычеты с пенями, поэтому считайте это обязательством на годы, а не счётом «на всякий случай».А вы уже переносили деньги с вкладов в облигации?

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.

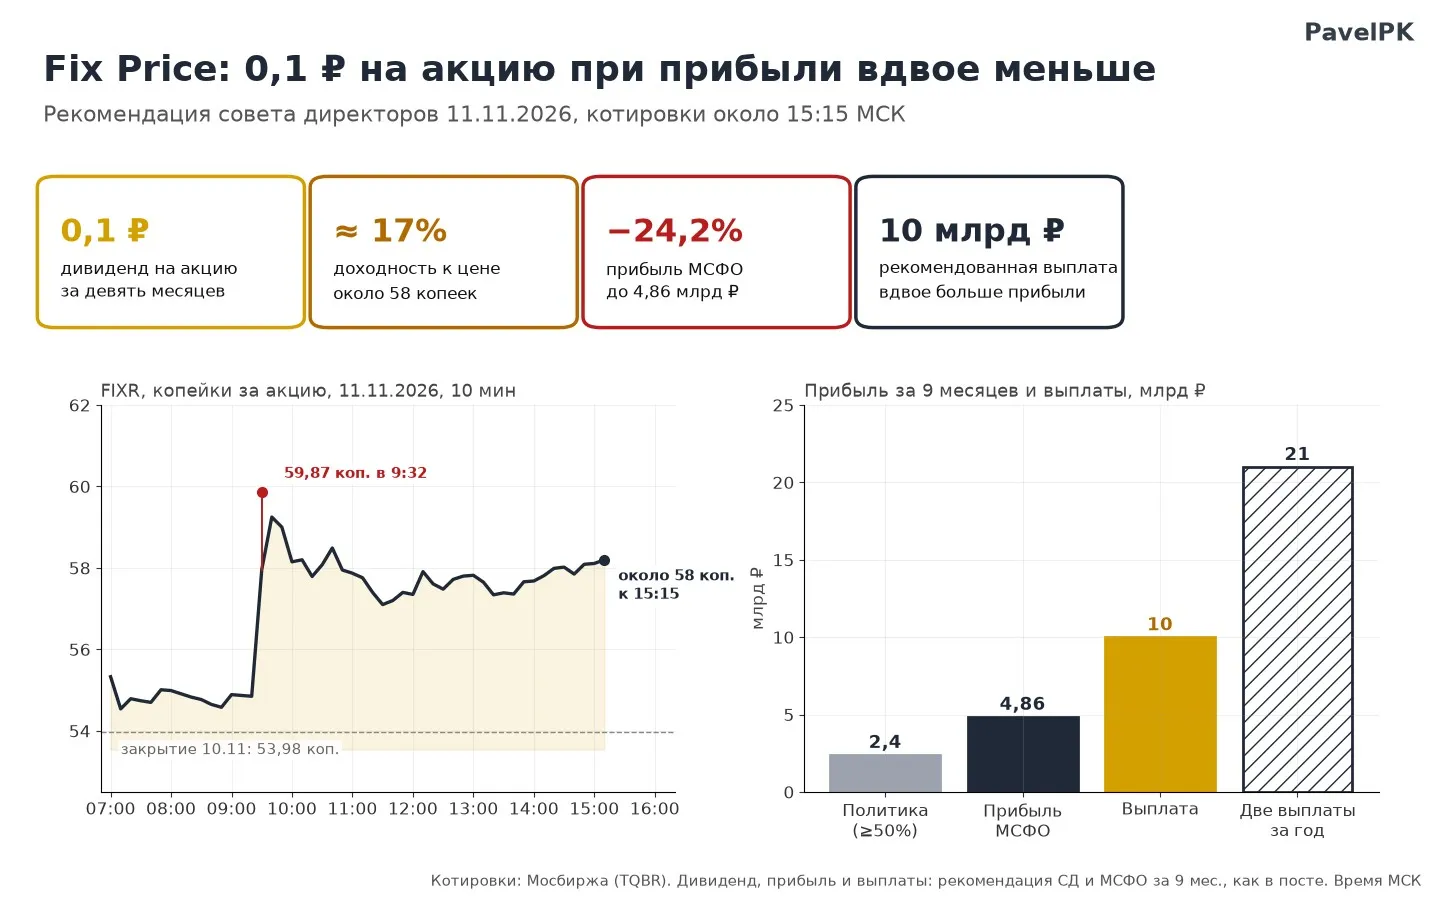
Неделя выдалась щедрой на неожиданные дивиденды, и сегодня вслед за Уралсибом отличился Fix Price, совет директоров которого рекомендовал 0,1 ₽ на акцию за девять месяцев, всего 10 млрд ₽. Бумага, которая стоит меньше рубля, в 9:32 прибавляла больше 10%, до 59,87 копейки, потом часть роста отдала и около 15:15 МСК держалась возле 58 копеек, примерно +7%, но даже по такой цене выплата даёт около 17% доходности. Собрание акционеров, которое должно её утвердить, назначено на 16 декабря, реестр...
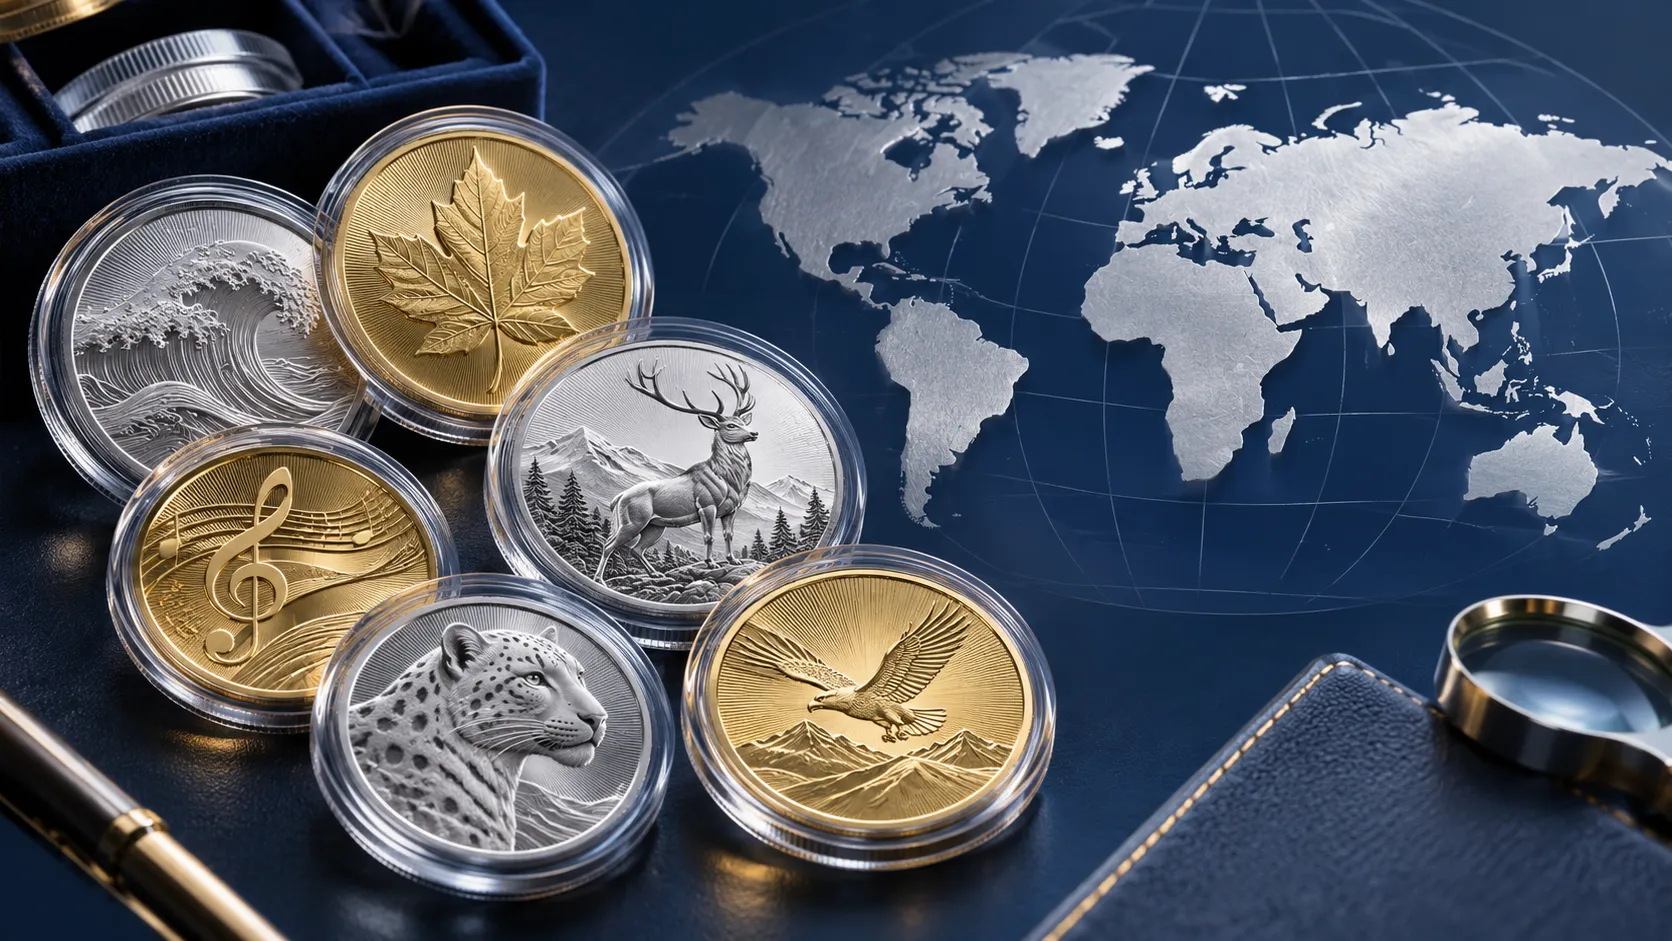
Иностранные инвестиционные монеты в России продают специализированные дилеры, нумизматические магазины, аукционы и частные владельцы. В банках такие выпуски встречаются реже и обычно представлены ограниченным ассортиментом. Для первой покупки удобнее продавец с российским юридическим лицом, кассовыми документами и инструментальной проверкой.

Пока рынок фокусируется на ключевой ставке и геополитических факторах, у инвесторов, ориентированных на пассивный доход, появляется весомый аргумент в пользу акций. По прогнозам аналитиков, объём промежуточных дивидендных выплат российских компаний с октября по январь может достичь 1,1 триллиона рублей. Ожидаемая дивидендная доходность на горизонте года - 11,5%. Это сопоставимо с доходностью депозитов, но с дополнительным бонусом: потенциалом роста стоимости самих акций. Для инвестора, который...
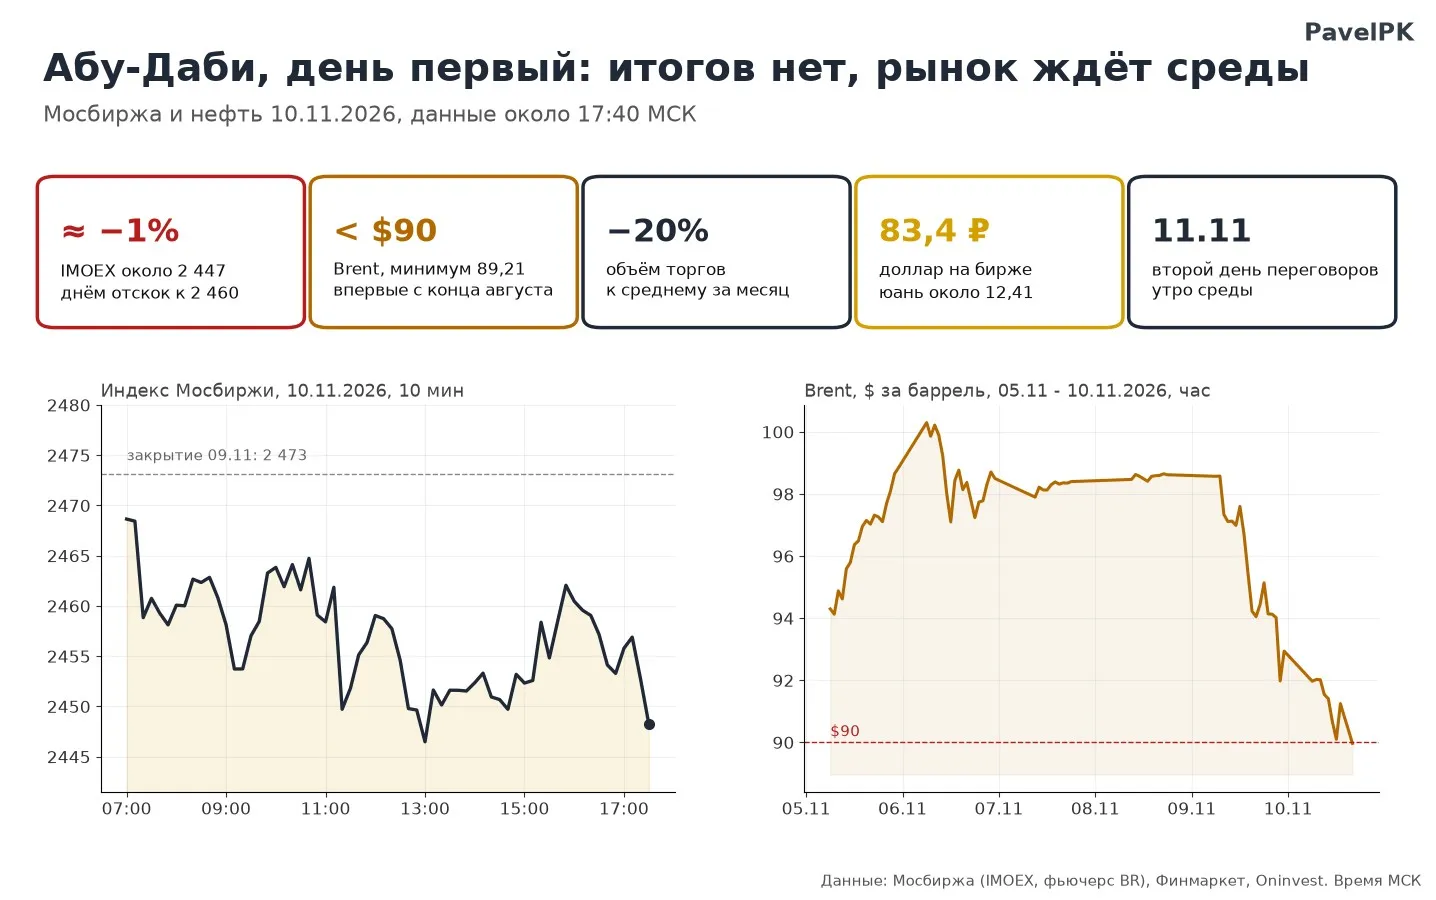
Первый день трёхсторонних переговоров в Абу-Даби закончился без единой объявленной договорённости, и рынок отреагировал на это как осторожный человек, который смотрит, ждёт и ничего резкого не делает)
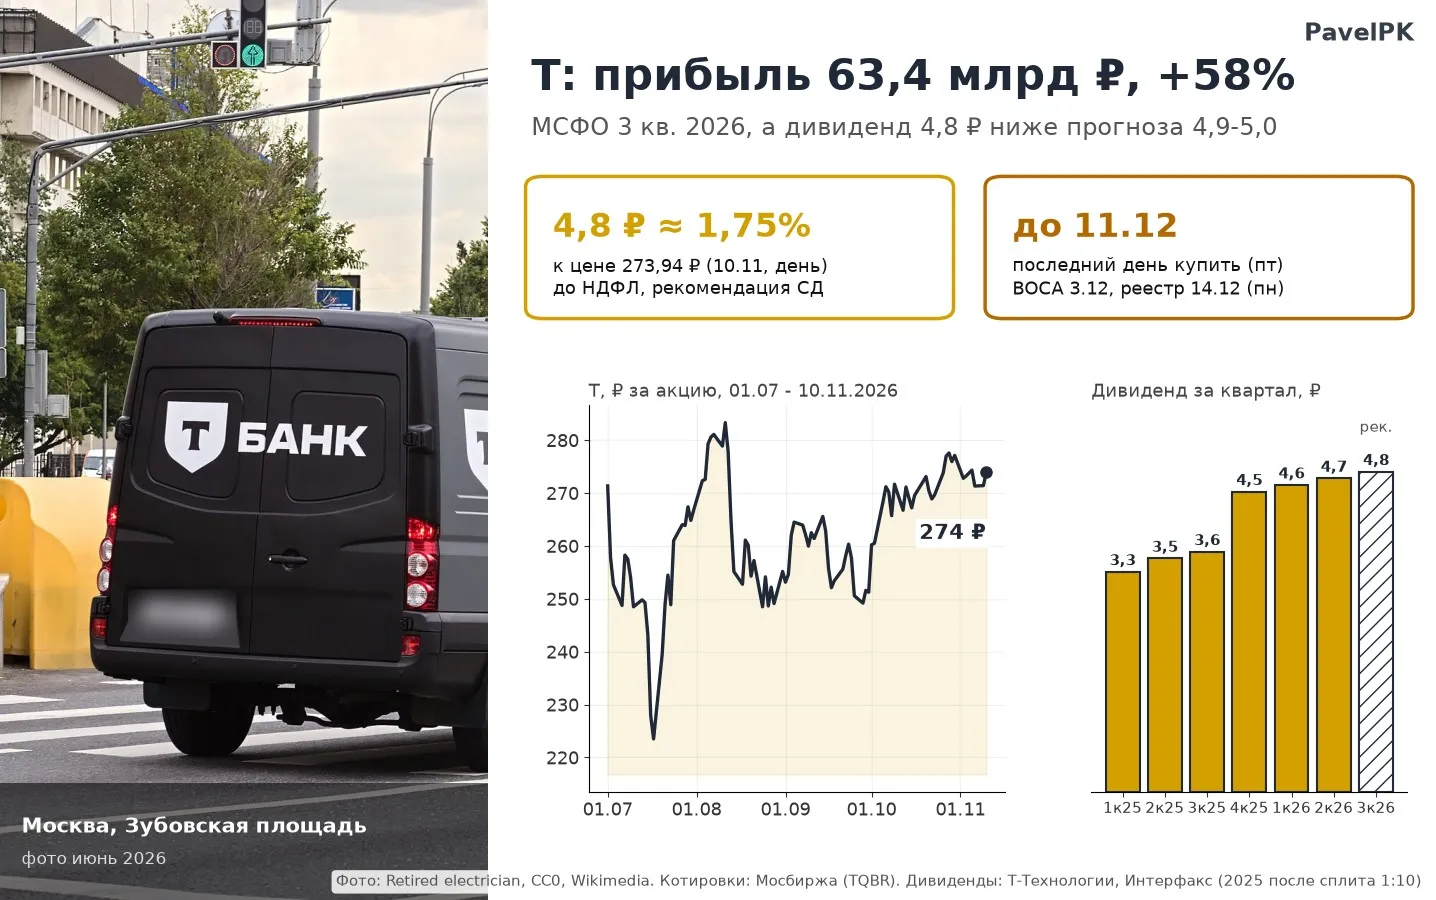
Утром открыл отчёт Т-Технологий за третий квартал и первые минуты не мог решить, радоваться или ворчать, потому что прибыль вышла заметно выше ожиданий аналитиков, а дивиденд при этом оказался чуть ниже того, что они же ждали)
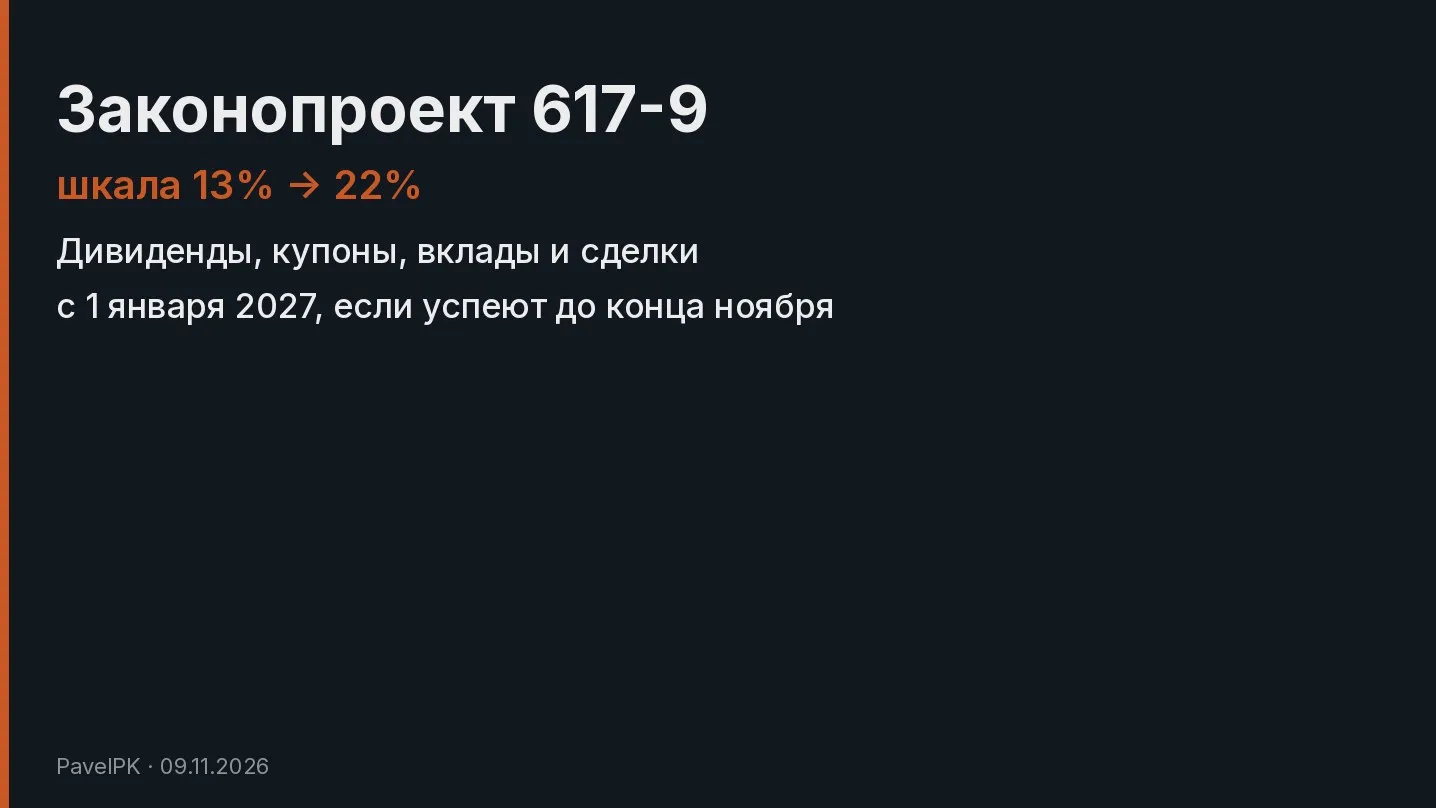
На выходных мне попалась статья «Делового квартала», где налоговые юристы разбирают новый пакет поправок в Налоговый кодекс, и одна фраза оттуда засела в голове: власти, мол, понимают, что с бизнеса больше ничего не взять, зато у физлиц есть масса резервов. Звучит громко, поэтому я сел и прочитал, что именно лежит в самом законопроекте № 617-9, ведь у меня в портфеле дивидендные акции и облигации, и цитаты с круглого стола налог за меня не заплатят)
Мы привыкли думать, что проблемы у эмитента сначала случаются где-то в третьем эшелоне, у компаний, о которых никто толком не слышал, а у крупных и рейтинговых всё видно заранее и с запасом, но Балтийский лизинг сейчас хорошо показывает, что запас этот бывает тоньше, чем кажется.


📌 Наблюдательный совет Х5 рекомендовал дивиденды по итогам 9 месяцев в размере 204 руб. на акцию (8,7% дивдоходности). Закрытие реестра состоится 11 декабря 2026 года. В 2026 году X5 уже осуществил две выплаты дивидендов в сумме в 613 руб. на акцию при доходности в 23,5%.
📌 «Т-Технологии» подали в Банк России добровольное предложение акционерам ЦИАНа о выкупе до 100% их акций, но не менее 50%. Цена выкупа составит 993,05 руб. Объявленная цена выкупа была на 29,3% выше уровня закрытия основных...
ПДС: решила откладывать на пенсию и узнала, что государство может добавить до 36 000 рублей в год
Хотел бы поделиться своим первым опытом участия в "Программе Долгосрочных Сбережений" с практическими выводами по сотрудничеству за этот 2026 год.

Пост полезный для новичков. Бабушке прочитаю.